Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

SOS Konsolidierung: Vier Überlebensstrategien für Interaktiv-Agenturen
19.07.2019 Interaktiv-Agenturen haben es nicht leicht: Der Markt ist von Konsolidierung und Wettbewerbsdruck gebeutelt, die Anforderungen der Kunden wandeln sich stetig. iBusiness hat Strategien untersucht, mit denen kleinere Dienstleister ihr Überleben sichern können.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |

|
|
|
|
Wirtschaft |

|
|
|
|
|
heute |
morgen |
übermorgen |
Was den Branchen-Umsatz betrifft, herrscht dennoch Optimismus im Agentur-Markt: Mit ihm soll es in den kommenden Monaten weiter nach oben gehen. Die Dienstleister sind für das Geschäftsjahr 2019 sehr optimistisch. Knapp drei Viertel (73 Prozent) der von iBusiness befragten Agenturen sind der Überzeugung, dass ihr Jahresumsatz im Vergleich zum Vorjahr steigen wird (siehe iBusiness: Agenturmarkt in Zahlen - Wo es rundläuft. Und wo nicht.). 15 Prozent kalkulieren mit vergleichbaren Umsätzen wie im vorangegangenen Jahr, während die Zahl der Agenturen, die mit weniger Umsatz rechnen, im Promille-Bereich liegt. Die allgemein positive Umsatzeinschätzung ist ein Indiz, dass die Auftragsbücher der Agenturen voll sind.
Trotzdem ist das Marktumfeld für Interaktiv-Agenturen schwierig. Die Situation ist vor allem von drei Entwicklungen geprägt:
- Geänderte Kundenanforderungen
- Hoher Wettbewerbsdruck
- Die Konsolidierungswelle
Trend 1: Geänderte Kundenanforderungen
Installation und Pflege eines Web-Shops oder CMS, Mail- und Online-Marketing, Optimierung der Conversionrate ... vor Jahren waren das die klassischen Themen einer Interaktiv-Agentur. Inzwischen hat sich das Bild gewandelt. Das interaktive Tagesgeschäft wird zunehmend als natürliche Aufgabe des eigenen Unternehmens betrachtet. Schon heute wickeln Onlineshops 57 Prozent dieser Tätigkeiten intern ab, wie eine aktuelle Umfrage von iBusiness zeigt (siehe iBusiness: In- und Outsourcing - Welche Services Marketer von Agenturen wollen). In 18 Monaten soll der Anteil gar auf 68 Prozent wachsen.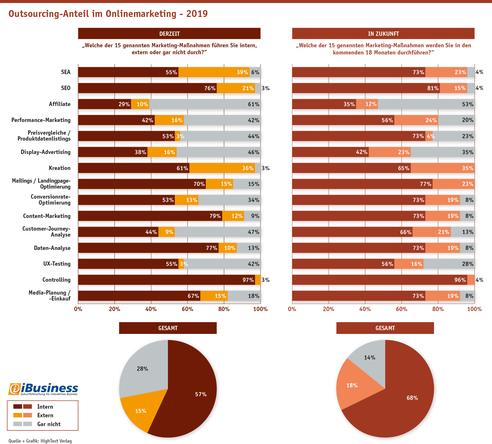
Diese Entwicklung hinterlässt Spuren in der Agenturlandschaft: Mit einem Umsatzanteil von mittlerweile 25,6 Prozent wächst bei den von iBusiness befragen Agenturen der Bereich Business-Transformation und Strategie am stärksten. Im Vorjahr betrug dieser Anteil erst 17 Prozent. Es ist davon auszugehen, dass dieses Geschäftsfeld in den kommenden Jahren das wichtigste Standbein der Interaktiv-Agenturen wird. Es wird das operative Webgeschäft als Hauptumsatzlieferant ablösen.
Trend 2: Steigender Wettbewerbsdruck
Die veränderte Nachfrage wirkt sich auch auf die Wettbewerbssituation aus. Neben Interaktiv-Agenturen sind auch PR- und Werbeagenturen den Veränderungen ausgesetzt. Auch ihre klassischen Tätigkeiten fallen ebenfalls dem Insourcing zum Opfer. Die Kunden verlangen nach einer integrativen Unterstützung. Längst haben sich Werbeagenturen wie Reply oder die Serviceplan-Gruppe entsprechend breit aufgestellt und sich E-Commerce- oder Technologie-Töchter einverleibt. Letztlich drängen diese Player auf dasselbe Spielfeld. Denn zumindest bei den Werbeagenturen ist ganz klar, was der Wachstumstreiber ist. Und zwar die Digitalisierung. So schlägt sich laut aktuellem GWA-Frühjahrsmonitor 2019 die Digitalisierung der Kommunikation mehr und mehr im Angebotsportfolio der Agenturen nieder (siehe iBusiness: Agentur-Markt - Das Ende des Wachstums).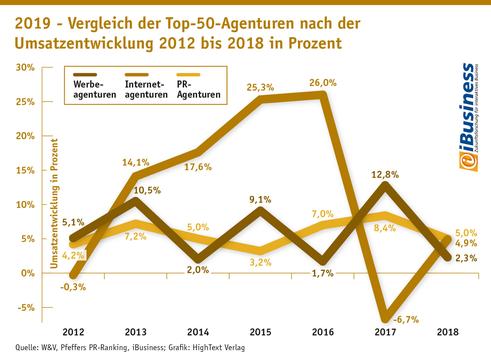
Aber auch damit noch nicht genug. Während sich Interaktiv-Agenturen auf das Themenspektrum von Unternehmensberatungen und Consultants zubewegen, haben Roland Berger, KPMG, Accenture und Co. ebenfalls den Trend entdeckt und sich mit entsprechenden Einkäufen gestärkt. Von einer anderen Richtung drängen zudem IT-Dienstleister in den Markt, die ebenfalls zunehmend Gesamtberatung in Sachen Digitalisierung bieten.
Damit wird ein immer größerer Teil des Umsatzes von Unternehmen erwirtschaftet, die nicht zu den klassischen Interaktiv-Agenturen zählen.
Trend 3: Die Konsolidierungswelle
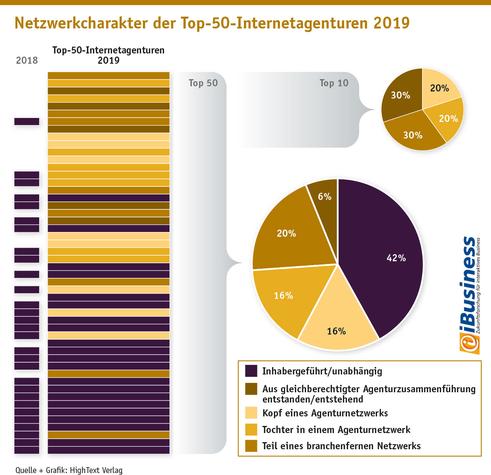
Der wirtschaftliche Hintergrund dieser Entwicklung ist schnell ausgemacht: Rechnet man die Dickschiffe der Agenturszene raus, zeigt sich, dass der durchschnittliche Pro-Kopf-Umsatz bei den Interaktiv-Agenturen sehr gering ist - mit Consulting-Unternehmen gar nicht zu vergleichen. Es gilt: Je kleiner die Agentur, umso geringer der Pro-Kopf-Umsatz. Unter dem Strich kann der Pro-Kopf-Umsatz nicht mit dem Umsatzwachstum mithalten.
Ausschlaggebend dafür sind zwei Gründe: Zum einen fällt in einer größeren Organisation der administrative Apparat weniger stark ins Gewicht. Zum anderen werden für Digitalisierungsprojekte viele Spezialisten mit schmalem Fachgebiet benötigt, die sich in einer kleinen Organisationseinheit nur schwer auslasten lassen. Unterm Strich gerät die Wirtschaftlichkeit in Gefahr.
Exit-Strategien |
|---|
- Merger-and-get-big: Der offensichtlichste Weg führt in ein großes Agenturnetzwerk. Dort ergeben sich bessere Skaleneffekte. Allerdings dürfte sich für viele Agenturen das Zeitfenster bereits schließen.
- Hit-and-Run: Bei dieser Strategie wird eine Agentur gezielt so zugespitzt, dass sie für ein großes Netzwerk interessant wird. Auf dem Höhepunkt ihrer Entwicklung wird sie verkauft.
- Become-your-own-Customer: Eine interessante Alternative, die gerade erst die Agentur Kommerz (jetzt: Rose Digital) vorgemacht hat: Die Agentur wird Teil ihres (besten) Kunden.
- Get-Special-or-become-Software: In der ständigen Fortentwicklung und Spezialisierung liegt eine weitere Chance. Das erworbene Know-how lässt sich in einen (IT-)Dienstleister oder einen Softwareanbieter einbringen.
Überlebensstrategie 1: Merger-and-get-Big
Der natürlichste Weg, in einer Konsolidierungswelle zu überleben, führt in ein größeres Agenturnetzwerk. Ein anhaltender Trend ist dagegen die Konsolidierungswelle im Agenturmarkt. Sie schreitet massiv und unaufhaltsam voran und erzeugt einen gewissen Druck im Markt. Denn kleine Agenturen werden neben den Schwergewichten viel schlechter wahrgenommen und müssen nun ihrerseits wachsen, um beispielsweise in Branchenrankings noch auf attraktiven Positionen zu erscheinen. Große Netzwerke haben dagegen kein Interesse an kleinen Agenturen, weil diese im Vergleich zu den Eingliederungskosten zu unbedeutend sind.Vorteil: Im neuen Netzwerk entstehen Synergien. Gemeinsam genutzte Ressourcen machen das Unternehmen schlanker und schlagkräftiger. Das primäre Geschäftsmodell der Agentur muss nicht wesentlich geändert werden. In der neuen Größe wird das Unternehmen im Markt neuer wahrgenommen werden.
Nachteil: Egal ob ein Netzwerk aus Partnern entsteht oder die Agentur in ein bestehendes Netzwerk eingegliedert wird: Die Partner müssen zusammenpassen. Die Fähigkeiten müssen sich ergänzen. Der Überschnitt der Kunden darf nicht zu groß sein. Kunden dürfen aber auch nicht in Konkurrenz zueinander stehen. Die Umsätze und Mitarbeiterzahl müssen zusammenpassen. Die gemeinsame Organisation muss sowohl in der Verwaltung Einsparpotenzial bieten als auch Wachstumsmöglichkeiten eröffnen, in dem neue Kundengruppen erschlossen werden können. Zuletzt müssen auch Firmenkultur und Arbeitsweise zusammenpassen.
Fazit: Die Strategie bietet sich nicht für jedes Unternehmen an. Es gibt viele Beispiele für gescheiterte Fusionen. Außerdem hat sich für viele Agenturen das Zeitfenster bereits geschlossen: Die großen Netzwerke haben sich bereits eingedeckt. "Kleine Agenturen mit weniger als 300 bis 400 Mitarbeitern sind für sie kaum noch von Interesse", sagt Julian Riedlbauer, der für GP Bullhound zahlreiche Agenturmerger begleitet hat.
Überlebensstrategie 2: Hit-and-Run
Auf diese Art des Agentur-Exits wird gezielt hingearbeitet. Ein Beispiel dafür ist der überaus erfolgreiche Verkauf der auf Amazon-Optimierung spezialisierten Agentur Factor-A an Dept Germany . Das System: Zunächst lokalisiert die Agentur einen akuten Bedarf, den eine Vielzahl Unternehmen haben. Eine neu gegründete Tochter adressiert gezielt diesen Bedarf, kann dadurch hohe Skaleneffekte erreichen und schnell wachsen. Noch bevor die Nachfrage am Spezialthema nachlässt (weil die Kunden eigene Abteilungen aufbauen oder Software für das Thema einsetzen), kann die neu gegründete Tochter auf dem Höhepunkt ihrer Wachstumsphase an ein Agenturnetzwerk veräußert werden. Dieses erwirbt neben dem Spezial-Know-how (dessen Wert mit der Zeit nachlässt) vor allem Umsätze und Kunden und kann diese für ihrer eigene Wachstumsstrategie nutzen.Vorteil: Diese Art des Exits kann hochlukrativ sein. Die Wachstumsraten einer so konzipierten Agentur können enorm sein. Da die Agentur bereits mit dem Ziel aufgebaute wurde, sie zu verkaufen, ist sie bestens darauf zugeschnitten und auch der Verkaufszeitpunkt kann selbst bestimmt werden.
Nachteil: Es handelt sich nicht um nachhaltiges organisches Wachstum, sondern um ein kurzfristiges Investment. Die notwendige lukrative Nische zu finden ist gerade aus der Innensicht nicht leicht. Factor-A wurde beispielsweise von Fostec Ventures gegründet. Den Spirit brachte der Unternehmensberater Markus Fost ein, der mit seiner Strategieberatung Fostec & Compay genau die Bedarfslage vieler Unternehmenskunden analysieren konnte.
Fazit: So lukrativ diese Art des Exits ist, so schwierig ist es, sie umzusetzen. Sie ist eher als strategisches Investment zu betrachten, denn als Maßnahme für nachhaltiges Wachstum.
Überlebensstrategie 3: Become-your-own-Customer
Dieses Konzept hat unter anderem die Agentur Kommerz gerade vorgemacht, die nun als "Rose Digital" zum Fahrradversender Rose gehört. Im Prinzip unterstützt eine Agentur damit konsequent den Weg des Kunden: Dieser will schließlich die Digitalisierung vorantreiben und benötigt daher digitale Kompetenz. Insbesondere wenn beide schon seit geraumer Zeit zusammenarbeiten, kennen sich die Partner bereits und passen von der Firmenkultur gut zusammen. Wenn beide Unternehmen überkreuz beteiligt sind, ergibt sich eine neue Motivation.Vorteile: Diese Art der Beteiligung ist die einzige Art, bei der die Agentur vom Insourcing-Trend profitiert. Als Teil des Unternehmens behält sie schließlich die Aufträge. Das Budget ist sicher. Außerdem konkurrieren beide nicht um die raren Fachkräfte, die im Markt kaum verfügbar sind. Die Mitarbeiter der Agentur müssen nicht um ihre Weiterbeschäftigung fürchten.
Nachteile: Die Eigenständigkeit der Agentur geht verloren, aber auch die klassische Agenturtätigkeit leidet. Schließlich erhalten Bestandskunden leicht den Eindruck, nun dritte Klasse zu sein. Sie teilen ihre Erfahrungen auch weniger gerne mit einem Marktteilnehmer als mit einem unabhängigen Dienstleister.
Fazit: Gerade kleinere Agenturen können unter dem Dach eines Händlers eine sehr stabile Zukunft haben. Mittels Überkreuzbeteiligungen kann das für alle Beteiligten auch finanziell lukrativ sein. Der Weg weist auf Dauer aber eher in Richtung einer eigenständigen Digitalunit, denn in Agentur-Richtung.

Überlebensstrategie 4: Be-Special-or-become-Software
Ein weiterer Weg für kleine Agenturen liegt in der Nischen-Spezialisierung. Der Zusammenschluss eines IT-Dienstleisters mit einer Interaktiv-Agentur kann beispielsweise einen Anbieter mit einzigartigen Fähigkeiten hervorbringen. Kunden freuen sich darüber, dass sie nicht nur technische, sondern auch inhaltliche Unterstützung bei der Lösung ihres Problems erhalten. Die spitze Ausrichtung ermöglicht dann auch bei geringer Größe ein lukratives Geschäftsmodell. Im Prinzip bringen beide Kunden wechselseitig Know-how und Kunden ein - zumindest wenn es ideal läuft.Vorteil: Es lassen sich große Synergie-Effekte erzielen, weil IT-Dienstleister und Agenturen wenig inhaltlichen Überschnitt aufweisen. Dies kann auch die Einzigartigkeit des Dienstleisters ausmachen. Zudem lässt sich das Know-how der Consultants in Software gießen - was neue Geschäftsmodelle und Exit-Varianten erlaubt.
Nachteile: Die beteiligten Unternehmen müssen sehr gut zusammenpassen. Die Herangehensweisen von IT und Agentur sind oft sehr unterschiedlich, die Firmenkulturen differieren und Consultants wie Entwickler neigen dazu, sich jeweils selbst die führende Rolle in einem Projekt zuzuschreiben. Konflikte sind programmiert.
Fazit: Im Idealfall ergeben sich aus dem Know-how des einen Partners und den Kunden des anderen neue Aufträge - und umgekehrt. Gemeinsam verbessern beide Unternehmen ihre Dienstleistungstiefe und können neue Produkte sowie Geschäftsmodelle (zum Beispiel Software) kreieren. Letzteres eröffnet zugleich neue Exit-Strategien, da sich das Agentur-Know-how so auch einem weiteren Interessentenkreis anbieten lässt.
Kommentar von Dominik Grollmann
Bedarfsgruppen statt Zielgruppen adressieren
Wer Full-Service anbieten will, muss nicht jede Dienstleistung im Portfolio haben. Aber genau die, die der Kunde braucht, um rundum glücklich zu sein.
Weiterlesen