
Webinar: Produkte da, aber im E-Commerce unsichtbar?
Jetzt anmelden und Suchergebnisse optimieren
Wenn die Shop-Suche Treffer verpasst und Marktplätze Produkte nicht optimal ausspielen, stecken oft uneinheitliche Merkmale, Kategorien und Produktdaten dahinter. Im Webinar sehen Sie, wie KI und SAP-Integration Daten besser nutzbar machen und manuellen Pflegeaufwand reduzieren.
Jetzt anmelden und Suchergebnisse optimieren
Jetzt anmelden und Suchergebnisse optimieren

Die Zukunft der Digitalagenturen 2026ff
Zum Online-Dossier
Welche Geschäftsmodelle sichern in KI-Zeiten Digitalagenturen das Überleben? Wie geht es den deutschsprachigen Agenturen wirklich? Die wichtigsten Analysen und Marktstudien für Agenturen:
Zum Online-Dossier
Zum Online-Dossier
Conversion steigern
Digitaler Check-out: Effiziente Lösungen für den Handel der Zukunft
von David Stange
02.03.2026 Im E-Commerce ist der Check-out kein formaler Schlusspunkt. Es handelt sich um den Moment, in dem Umsatz entweder real wird oder verschwindet. Genau hier treffen sich Nutzererlebnis, Zahlungsabwicklung, Betrugsprävention und Fulfillment.
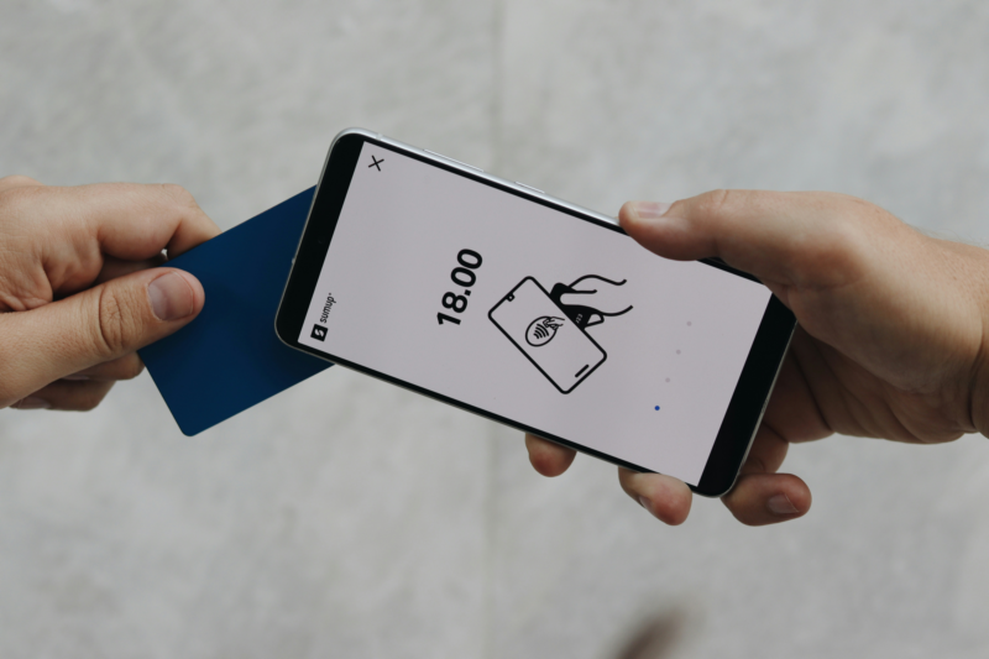
Bild: SumUp/Unsplash
Der digitale Check-out ist ein kritischer Punkt im Handel. Doch welche Herausforderungen sind damit verbunden?
Dass der Hebel groß ist, zeigen Abbruchraten im Warenkorb. Baymard führt als Benchmark eine durchschnittliche Warenkorbabbruchrate von rund 70 Prozent an, basierend auf mehreren Studien. Die Zahl ist kein KPI für den Einzelfall, aber sie zeigt die Größenordnung. Checkout-Optimierung ist deshalb weniger Feinschliff als betriebswirtschaftliche Pflicht.
Weniger Friktion, mehr Klarheit
Viele Checkouts verlieren Nutzer nicht wegen eines einzelnen Fehlers, sondern wegen kumulierter Reibung. Ein zusätzlicher Pflicht-Account, ein unklarer Liefertermin, überraschende Kosten, eine nicht passende Zahlart. Die beste Optimierung ist oft schlicht: Entscheidungen reduzieren und Unsicherheiten früh auflösen.Praktisch heißt das:
- Transparente Gesamtkosten früh, nicht erst im letzten Schritt.
- Gastkauf als Standard, Konto optional nach dem Kauf.
- Adress- und Formularfelder minimieren, mit Autocomplete.
- Lieferoptionen klar erklären, inklusive Cut-off-Zeiten.
- Retourenregeln sichtbar machen, bevor bezahlt wird.
Integration entscheidet: Ohne Plattform wird es teuer
Checkout-Projekte scheitern selten an der Shop-UI. Häufig scheitern sie an Integrationslücken zwischen Shop, Payment, CRM, ERP und Logistik. Wenn Rabatte anders gerechnet werden als im CRM, wenn Refunds nicht sauber zurücklaufen oder wenn Bestände nicht konsistent sind, entsteht manueller Aufwand. Und manueller Aufwand ist im E-Commerce teuer, weil er Skalierung frisst.Vier Integrationspunkte machen in der Praxis den Unterschied:
- Einheitliche Transaktionslogik: Storno, Teilstorno, Gutscheine, Preisupdates, Refunds.
- Zentrale Promotions-Regeln: identisch in Shop, App, Marktplatz und Customer Service.
- Digitaler Beleg im Kundenkonto: vereinfacht Rückfragen und Retouren.
- Monitoring der Checkout-Strecke: Fehler werden erkannt, bevor Conversion einbricht.
Zahlungsanbieter als Taktgeber im Checkout
Payment ist der Punkt, an dem Tempo kippt. Wenn Autorisierung, 3D Secure oder Wallet-Redirects holpern, brechen Käufe ab. Deshalb ist die Wahl der Zahlungsanbieter keine reine Konditionsfrage, sondern eine Conversion- und Risikoentscheidung. Ein genauer Blick auf die Zahlungsdienstleister in Deutschland wird dadurch noch wichtiger.In Deutschland erwarten viele Kundengruppen einen Mix aus Wallets, Rechnung/Später zahlen und Karten. Wichtig ist weniger, jede Zahlart anzubieten. Viel wichtiger scheint hingegen, die Zahlarten anzubieten, die zur Zielgruppe und zum Warenkorb passen.
Zunehmend relevant wird Payment-Orchestrierung. Damit ist ein Layer gemeint, der mehrere PSPs bündeln kann, Routing steuert und Ausfälle abfedert. Das hilft bei Resilienz, kann aber auch Kosten und Performance optimieren, wenn Transaktionen je nach Land, Karte oder Risiko verteilt werden.
Regulatorisch bleibt Strong Customer Authentication (SCA) ein UX-Thema, weil Authentifizierungen Conversion kosten können. Gleichzeitig zeichnet sich mit PSD3/PSR eine Weiterentwicklung des EU-Rahmens ab, die Merchant-Teams im Blick behalten sollten, weil sie Provider und Prozesse betrifft.
Fraud reduzieren, ohne Conversion zu zerstören
Je mehr Zahlarten und Express-Flows, desto wichtiger ist Risk-Management. Fraud-Teams stehen dabei im Zielkonflikt: maximale Sicherheit versus minimale Reibung. Ein praktikabler Ansatz arbeitet stufenweise:- Risikobasiertes Scoring statt pauschaler Hürden.
- 3DS nur dort hart ziehen, wo Risiko es rechtfertigt.
- Device- und Verhaltenssignale nutzen, nicht nur Adressdaten.
- Chargeback-Prozesse standardisieren, damit Kosten pro Fall sinken.
Omnichannel nur dort, wo es Online wirklich verbessert
Stationärer Handel ist vor allem dann relevant, wenn er den Online-Checkout ergänzt. Der typische Hebel ist die Retoure. "Online kaufen, im Store zurückgeben" kann Kosten senken und Kundenzufriedenheit erhöhen, wenn Systeme dafür gebaut sind: einheitliche Kunden-ID, eindeutige Belege, sauberer Refund über denselben Payment-Weg. Genau hier schließen sich Plattform- und Payment-Fragen wieder zusammen.Roadmap: Erst messen, dann skalieren
Ein sinnvoller Umbau beginnt nicht mit einem Komplett-Redesign, sondern mit Messpunkten. Ein kleines KPI-Set reicht oft:- Checkout-Conversion je Schritt
- Payment-Akzeptanzrate je Zahlart/Provider
- Anteil SCA/3DS und Abbrüche danach
- Refund-Dauer und Supporttickets pro 1.000 Orders
- Fraud- und Chargeback-Rate nach Segmenten
Der Check-out ist im E-Commerce kein Pflichtschritt, sondern ein Hebel für Wachstum und Marge. Wer Reibung reduziert, gewinnt Conversion. Wer Payment und Zahlungsanbieter strategisch aufsetzt, verbessert Akzeptanzraten und senkt Folgekosten durch Refunds und Chargebacks. Und wer Integration, Monitoring sowie Fraud-Prävention als Teil derselben Prozesskette versteht, kann skalieren, ohne dass Betrieb und Customer Service explodieren. Stationär wird dabei zum sinnvollen Zusatz, wenn Omnichannel-Retouren und einheitliche Kundendaten den Online-Prozess messbar verbessern.
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema: