Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Wer Social-Media-Unternehmen kauft. Und warum.
02.10.2009 Firmen aus den Bereichen Internet und interaktiven Medien waren die begehrtesten Ziele von Investoren innerhalb der Medien- und Unterhaltungsbranche, hat eine Studie ergeben. Interessant ist, wer besonders viel Geld in die Hand genommen hat - und welche Strategien sich dahinter verbergen.

Generell zeigte sich im Untersuchungszeitraum zwischen Januar 2005 und April 2009 eine starke Aktivität bei Transaktionen mit Beteiligung eines Unternehmens der europäischen Medien- und Unterhaltungsbranche. Die Studie ermittelte 4.480 solcher Transaktionen. Der gemessene Anstieg betrug 23 Prozent, wobei der "allein der stark zunehmenden Bedeutung des Bereichs Interaktiv-/Online-Medien geschuldet" ist. Die diesbezüglichen Transaktionen hatten sich im gleichen Zeitraum verdoppelt. Der Anteil von Interaktiv-/Online-Medien an der Gesamttransaktionszahl wuchs von 25 Prozent in 2005 auf mehr als 40 Prozent in 2008.
Den Trend zur Internationalisierung bzw. Globalisierung in dieser Branche belegt, dass jede dritte dieser Transaktionen grenzüberschreitend verlief. Großbritannien, Frankreich und die USA sind dabei typische Investorenländer, Deutschland, Spanien, Italien und Russland typische Zielländer. Als stärkste Investoren traten Westeuropa, Großbritannien und Irland auf. Zugleich zeigt sich ein deutlicher Trend hin zu Investitionen in Osteuropa.
Investorentätigkeit in Deutschland besonders rege
Der Transaktionsmarkt mit Beteiligung deutscher Unternehmen wurde von der Wirtschaftskrise weniger stark getroffen als andere Nationen. Das Aufkommen erhöhte sich im Untersuchungszeitraum um 54 Prozent, wuchs damit doppelt so stark wie im gesamteuropäischen Schnitt. Im zweiten Halbjahr 2008 war auch kein Einbruch zu verzeichnen. Aktivste Käufer waren die großen deutschen Verlagshäuser. Die Transaktionsaktivitäten mit Beteiligung des Bereichs Interaktiv-/Online-Medien stiegen mit 161 Prozent sogar stärker an als im gesamteuropäischen Markt.
Deutschland hat mit 22 Prozent den größten Anteil an der europäischen Medien- und Unterhaltungsbranche und erwirtschaftete im Jahr 2008 42,1 Milliarden Euro. Die Studie geht davon aus, dass der deutsche Markt bis 2013 auf 45,8 Milliarden Euro wachsen wird. Für die Unternehmen der Branche machen die Autoren im Zeitalter fortschreitender Digitalisierung und zunehmender Internetdurchdringung folgende Herausforderungen aus:
- weitere Zersplitterung der Zielgruppen auf multiple Inhalte und Plattformen
- sinkende und neu verteilte Werbeausgaben, vorrangig hin zu Online
- Konvergenz von Medien-, Telekommunikations- und IT-Branche
- Verbesserung der Messbarkeit und Messzuverlässigkeit von Reichweiten, Nutzung und Wirkungen
Im Verlagswesen sind die Auflagen im europäischen Markt auf hohem Niveau rückläufig. Der Markt für Bezahlzeitungen und Printanzeigen ist gesättigt. Verlage sind dem Druck ausgesetzt, ihr klassisches Geschäft auf die aktuellen Herausforderungen des Marktes und die zunehmende Anziehungskraft von Online-Quellen auf Konsumenten auszurichten. Sie begeben sich auf den Weg vom traditionellen Verlag zum Multimediaunternehmen: Über Internetportale versuchen sie, dem geänderten Mediennutzungsverhalten gerecht zu werden.
Das Verlagsgeschäft verliert an Attraktivität
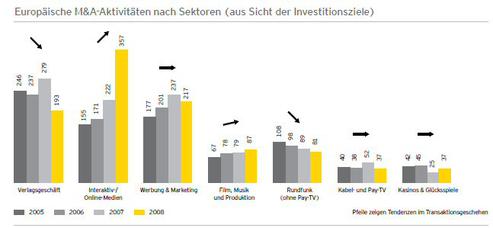
So verliert auch das Segment Verlagsgeschäft an Attraktivität als Investitionsziel aus anderen Bereichen, während Verlage selbst zur Konsolidierung entweder aus dem eigenen Segment zukaufen oder als Käufer in anderen Bereichen wie dem Interaktiv-/Online-Bereich auftreten. Die Studie definiert das Segment als "Käufermarkt", der durch eine Konzentration der Branche durch vertikale und horizontale Intergration gekennzeichnet sei. Die hohe Zahl der Transaktionen in diesem Segment spiegelt diesen Trend wieder. Durchschnittlich 87 Prozent aller Zukäufe erfolgten durch Unternehmen des eigenen Segments.
Zugleich zeigen Verlage eine zunehmende Fokussierung auf das Segment Interaktiv-/Online-Medien - wenn auch mit Verspätung: Gingen in 2005 lediglich 17 Prozent aller Investitionen des Verlagsgeschäfts in dieses Segment, so waren es 2008 trotz Einbruch des Marktes bereits 24 Prozent. Zu den aktivsten Käufern zählten die großen deutschen Verlagshäuser Axel Springer , Hubert Burda Media , Georg von Holtzbrinck sowie Gruner + Jahr , gefolgt von der WAZ Mediengruppe und der ProSiebenSat.1 Media AG .
Fachverlage ihrerseits investierten mit 26 Prozenz vornehmlich in Online-Datenbanken und Unternehmen dieses Bereichs. Umgekehrt beteiligten sich Datenbank-Unternehmen mit 22 Prozent besonders an Fachverlagen.
Segment der Interaktiv-/Online-Medien primäres Ziel

Auf Branchenebene wiederum ist das Segment Interaktiv-/Online-Medien eines der primären Ziele aller Sektoren. Durchschnittlich 21 Prozent aller Transaktionen eines Sektors der Medien- und Unterhaltungsbranche gehen in dieses Segment. Die Transaktionsaktivitäten erfuhren insbesondere in den vergangenen zwei Jahren einen deutlichen Aufschwung und stiegen um etwa 30 Prozent pro Jahr. Im gesamten Untersuchungszeitraum stiegen sie um 76 Prozent. Zudem sind die jüngeren Käufe sehr viel gezielter als noch vor vier Jahren. Die Wirtschafts- und Finanzkrise zeigt kaum Auswirkungen auf diesen Bereich, lediglich größere Transaktionen werden aufgrund mangelnder Finanzierung zurückgestellt.
Die Investitionen in diesem Bereich stiegen um 109 Prozent an. Die Zahl der Transaktionen nahm um 85 Prozent zu. Als Index für die wachsende Konsolidierung des Segments gilt die Zahl der Zukäufe aus dem eigenen Segment: Sie lag 2005 noch bei 50 Prozent und stieg 2008 auf 60 Prozent. Die Anzahl der Transaktionen innerhalb des Segments steigerte sich von 63 in 2005 auf 160 in 2008 - eine Steigerung von 154 Prozent.
Innerhalb des Segments versechsfachten sich die Zukäufe in Internetportale. Insbesondere Verlage, allen voran Publikumsverlage, versuchen hier massiv, verlorenen Boden gutzumachen: 36 Prozent aller Investitionen stammen aus dem Verlagsgeschäft. Zudem konsolidieren sich die Internetportale mit hoher Geschwindigkeit. Die Zukäufe in Online-Werbung verdoppelten sich im gesamten Zeitraum (104 Prozent), nahmen aber im vergangenen Jahr um 13 Prozent ab.
Internetportale ein begehrtes - und teures - Gut
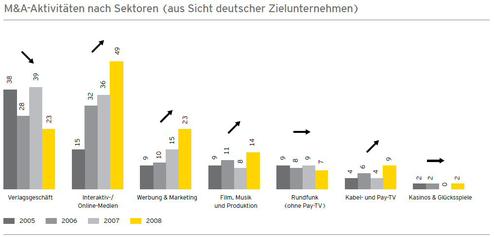
Im Bereich E-Commerce/B2B nahmen Zukäufe ab, während Unternehmen aus dem Bereich selbst in Internetportale investierten, um Reichweiten zu erhöhen. Die Zahl der Transaktionen im Bereich Suchmaschinen war begrenzt, da die Anzahl der Suchmaschinen in einem Marktsegment selbst begrenzt ist. Auch im Bereich der Online-Glücksspiele stagnierten die Transaktionen. Hier haben die stationären Anbieter frühzeitig Portale aufgebaut.
Und noch ein Beleg für die Attraktivität der Interaktiv- und Online-Medien findet sich in der Studie: Die Höhe der Kaufpreise im Verhältnis zu Umsatz und Börsenbewertungen. So erzielten die Transaktionen von Unternehmen aus allen Segmenten des Bereichs Interaktiv- und Online-Medien im Vierjahresvergleich überdurchschnittliche Kaufpreise, wobei Internetportale mit Abstand am höchsten bewertet wurden. Die Umsatzmultiplikatoren lagen über den Börsenbewertungen. "Insbesondere im Bereich der Interaktiv-/Online-Medien wurde insgesamt betrachtet mit dem Dreifachen des Umsatzes weit mehr gezahlt, als vergleichbare Unternehmen dieses Bereichs an der Börse wert sind", beobachteten die Autoren. Selbst im zweiten Halbjahr 2008 lagen die Multiplikatoren deutlich über dem Gesamtjahresschnitt und der aktuellen Börsenbewertung. Nach einem Einbruch im März 2009 stiegen die Bewertungen in den Segmenten Interaktiv-/Online-Medien, Kabel- und Pay-TV sowie Kasinos und Glücksspiel erneut deutlich an.
Kommentar von Frederik Birghan
Online- und Interaktiv-Branche kennt keinen Herbst
Die Studie von Ernst & Young und BITKOM zeigt vor allem eins: Die Medien- und Unterhaltungsbranche mag insgesamt Schwankungen unterworfen sein, das Segment Internet- und Interaktiv-Medien kennt dagegen nur eine Bewegung - vorwärts.
Weiterlesen