Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Mobile Payment: Wenn Nischen-Start-ups den Markt aufmischen
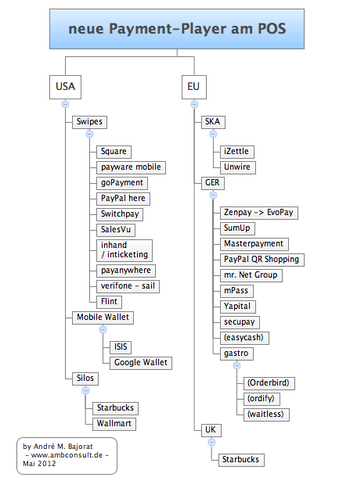
16.05.2012 Mit Sumup und dem Samwer-Klon Zenpay sind in Berlin zwei Bezahl-Start-ups auf den Weg gebracht, die den Massenmarkt für Mobile Payment erobern wollen. Orderbird spezialisiert sich dagegen als System für die Gastronomie auf iPad-Basis. Was ist dran an den neuen Initiativen, kommt neue Bewegung ins MPayment-Getriebe?
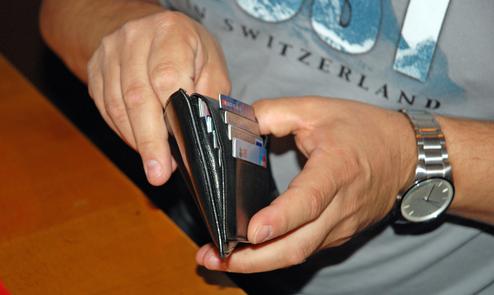

Square-Idee als Massenlösung für mobile Händler
Für das Taxi-Business wäre es ein "guter Anwendungsfall", sagt MPayment-Experte André M. Bajorat . Hier gebe es Massen an Händlern, die ein großes Bedürfnis nach einer virtuellen Registrierkasse haben. Denn die Lösung nach dem US-Vorbild Square ist in erster Linie für Händler gedacht. "Wenn die kritische Masse an Händlern erreicht ist, dann ist es auch für den User geeignet", sagt Bajorat. Denn das Spannende an Square sei ja, dass die bestehenden Karten sofort genutzt werden. Was bei einer kritischen Masse hinzukommt sei die "Virtualisierung der Kundenkarte".
Dies zeige die Weiterentwicklung in den USA, wo es mittlerweile neben der Händler-App für Square auch eine Kunden-App gibt. "Dann findet das Payment in der Cloud statt", bestätigt Bajorat, für den die Square-Lösung durchaus eine Massenlösung ist. Jedoch nicht im Sinne der Wahrnehmung von Retailern wie Aldi und Rewe etc., aber für das Heer der vielen mobilen Händler, die nicht über eine terminalgebundene Infrastruktur verfügen, aber gerne bargeldlose Zahlungen entgegennehmen würden.
Die Berliner Start-ups Sumup und der Samwer-Klon mit dem einstigen Arbeitstitel Zenpay und der jetzt gültigen Payment-Lösung Evopay sind angetreten, um den Markt für Mobile Payment gleich weltweit zu erobern. Da dürfen immerhin Zweifel laut werden. Denn in jedem Land sind die Regelungen und Gewohnheiten für finanzielle Transfers unterschiedlich. Hinzu kommt, dass Rocket Internet bislang weder im Bereich Hardware noch bei spektakulären Apps Erfahrungen gesammelt hat. Hoffnung macht allerdings die Tatsache, dass es als Händler-Thema doch in den richtigen Händen ist, weil die Rocket-Mannschaft mit Groupon und Dailydeal schon reichlich Knowhow auf diesem Gebiet gesammelt hat.
Bei den neuen Bezahl-Start-ups fungiert das Handy als "Terminalverlängerung zum Internet", wie es Bajorat formuliert. Die mobilen Endgeräte werden beim Händler zum Terminalersatz, der Konsument nutzt weiter seine Karte - "ist eine ganz normale ECommerce-Transaktion", sagt Bajorat, der darauf hinweist, dass es für den Händler auch in puncto Preis eine Herausforderung bedeutet. Denn die Girocard sei günstig für den Händler.
Die neue Initiative bedeutet also in einem bargeldlastigen Land wie Deutschland, dass in einem "kleinteiligen Umfeld der Händler mehr Kartenzahlung akzeptiert werden kann". Die Karte sei jetzt "dematerialisiert in einem kleinen Wallet". Die MPayment-Idee habe zugleich das Potenzial einer Art Vorreiterrolle, meint Bajorat. "Wenn es erfolgreich läuft, dann ziehen die Banken nach." Denn auch sie wollen die eigenen Verfahren wie etwa die Girocard mobilfähig machen.
Katalysatoren für den Zukunftsmarkt Mobile Payment

Dass Mobile Payment weiterhin als das Zukunftsthema gehandelt wird, hat auch damit zu tun, dass die Vorstellung bei vielen mobilen Nutzern immer besser ankommt "auch beim Kiosk um die Ecke, sogar an der mobilen Imbissbude per Kreditkarte zahlen zu können," sagt Kjell Fischer , Geschäftsführer & Gründer der Apprupt GmbH . Auch der Branchenverband Bitkom bescheinigt hierzulande eine wachsende Bereitschaft in der Bevölkerung, mit dem Handy zu bezahlen.
Über das mobile Bezahlverfahren lassen sich zudem ein starkes CRM betreiben und Bonussysteme auflegen, meint Fischer. "Mobile Couponing könnte der erforderliche Katalysator für die Marktdurchdringung von Mobile Payment werden", glaubt der Mann von Apprupt, der Square von Twitter Co-Gründer Jack Dorsey , als internationalen Vorreiter sieht. Von vier Milliarden US-Dollar jährlichem Transaktionsvolumen sei bei Square die Rede, berichtet Fischer.
Dennoch glaubt der Apprupt-Chef nicht an eine "rosarote Zukunft", da es nach seiner Lesart auch durchaus einige Barrieren gibt:
Barrieren bei der Einführung von Mobile Payment
- Die Business-Modelle sind noch nicht ausgereift, vor allem in Sachen Profit-Generierung. Square gibt beispielsweise fast alle Erlöse an die Kreditkarten-Gesellschaften weiter.
- Fraud, Datenschutz & Sicherheit.
- In Deutschland existiert ein generelles Problem bei digitalen Innovationen - die Adoption-Rate ist langsam.
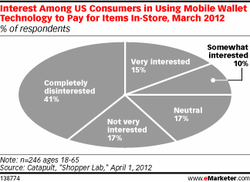
Von Barrieren handelt auch eine aktuelle Erhebung von Catapult auf dem US-Markt. Sie kommt zu dem Ergebnis, dass nur ein Viertel der US-Konsumenten daran interessiert ist, Mobile Wallets in Shops zu verwenden. 58 Prozent sind gar aktiv uninteressiert. Als wichtigste Gründe für die Zurückhaltung werden laut Erhebung die Privatsphäre und die Sicherheit angegeben. Ein erstaunlicher Wert für US-Verhältnisse, zumal Themen wie Datensicherheit eher als deutsches Anliegen betrachtet werden.
Auch Mobile-Consultant Heike Scholz von Mobile Zeitgeist sieht die MPayment-Zukunft betont skeptisch. Sie hält einen Zeitraum von fünf Jahren für realistisch bis ein flächendeckender Roll-out stattfindet. "Vorher gibt es vielleicht Lösungen, aber nur solche mit Pilotcharakter", argumentiert sie: Wenn wie bei Square der Handel mobil kassieren kann, etwa in der Gastronomie, dann werde das auch den Konsumenten überzeugen, so die Ansicht der Mobilexpertin.
Die Rolle der Nischen-Start-ups
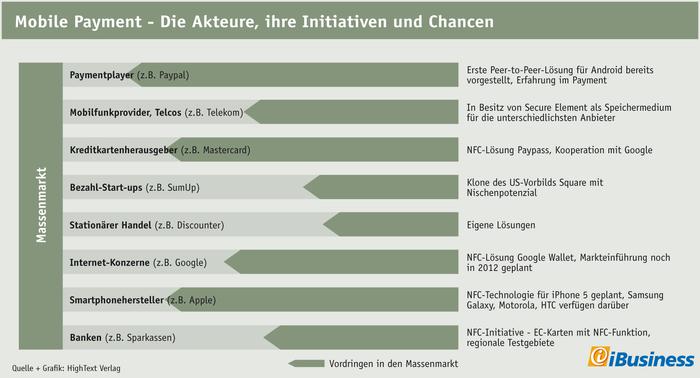
Grundsätzlich stellt sich beim Einstieg in den Mobile-Payment-Markt die Frage, ob Nischen-Start-ups hier in vorderer Linie mitwirken können/sollen oder "ob nicht eher etablierte Player aus dem Einzelhandel DIE Treiber sein werden", gibt Kjell Fischer zu bedenken. Hier kämen entweder starke Brands mit ihren Eigenlösungen in Frage (etwa die großen Fastfood-Ketten oder auch Discounter wie Netto , die derzeit an einer eigenen Lösung basteln), meint Fischer."Auch die großen Payment-Anbieter wie PayPal und etablierte Bonusprogramme wie Payback werden sicherlich ein gewichtiges Wort mitreden wollen," so Fischer.
Heike Scholz kann sich vorstellen, dass es einige Start-ups schaffen werden, "aber es kommt nicht so schnell", bleibt sie ihrer skeptischen Linie treu und vergleicht die Entwicklung mit der Markt-Durchdringung der Smartphones. "Darüber reden wir auch seit sechs Jahren, doch erst jetzt ist der Durchbruch erfolgt.". Wenn Start-ups den Massenmarkt erobern wollen, können sie es sich nicht leisten dauerhaft in einer Nische zu bleiben, meint Scholz. "Sonst finden sie keine Investoren.".
Achim Himmelreich , Partner bei Mücke, Sturm & Company sieht hingegen "im Markt für Mobile Payment gerade sehr viel Bewegung". Neben Internetgiganten wie Google und Amazon , den etablierten Payment-Playern wie PayPal und Mastercard "drängen jetzt auch die Telcos mit neuen Lösungen in den Markt". Daher würden es die zahlreichen Start-ups "sehr schwer haben", ist er überzeugt. Wenn aber, so Himmelreich, eines davon in der Lage sei, sehr schnell eine "lukrative Nische wie etwa iPad-basierte Kassenabrechnungssysteme zu besetzen, dann 'winkt' ein rentabler Exit durch die Übernahme durch einen der großen Player." Eine Strategie, die die Samwer-Brüder "nicht das erste Mal realisieren würden."
Für Ralph Sonntag , Hochschul-Professor an der HTW Dresden stellt sich die neue Gemengelage schwierig dar. Aus seiner Sicht werden folgende Aspekte noch nicht sichtbar:
- Hardware und Handel liefern sich nach wie vor ein Henne-Ei-Problem. Ein Intermediär wird dieses nicht lösen, sondern nur sichtbar machen.
- Löst das Mobile Payment die Probleme des stationären Handels? Durch Mobile Payment wird zwar der Handel zukunftsweisender, nur die Aufgabe eines Multichannel-Händlers bleibt, denn seine primäre Aufgabe lautet, wie der Händel sich auf die Notwendigkeit des Multichannel einstellen kann.
Orderbird oder die Frage nach dem "faktischen USP"
Auch das junge Start-up Orderbird ) wird das Problem des stationären Handels nicht lösen. Es positioniert sich als Bestell-, Kassen- und Abrechnungssystem für die Gastronomie, das für alle mobilen Apple-Geräte konzipiert ist. Kürzlich investierten Alternative Strategic Investments (Alstin) , die Beteiligungsfirma des AWD -Gründers Carsten Maschmeyer , und die Altgesellschafter des Unternehmens ganze 2,7 Millionen Euro in die Jungfirma. Mitgründer Patrick Brienen erzählt, dass die Idee für Orderbird aus der Erkenntnis über die Kompliziertheit von Kassensystemen geboren wurde. Als nächster Schritt visiert Brienen die Gastbestellung an. Er sieht es als problemlos an, wenn Gäste vor der Ladentür in den Orderbird-Restaurants bestellen würden.Orderbird habe sich eine spannende Nische - die Gastronomie - herausgesucht, sagt Bajorat. In dieser seien sie aktuell verhaftet im Gegensatz zu den anderen Start-ups, die nicht auf eine Branche allein reduziert sein wollen. Orderbird kann auch mit einem der MPayment-Anbieter zusammenarbeiten - das wäre eine wunderbare Ergänzung", prognostiziert Bajorat.
Heike Scholz hingegen sieht nicht das "brennend Innovative" an der Nischen-MPayment-Idee. Wenigstens nicht in dem Sinne, dass von einem außergewöhnlichen mobilen Service die Rede wäre. Ihr fehlt die große Begeisterung, sie schließt aber nicht aus, dass sich über die entsprechende Nachfrage der Markt entwickeln lässt. Außerdem würden die "meisten Start-ups ohnehin gegründet um gekauft zu werden".
Professor Sonntag wiederum fragt bei der Orderbird-Bezahlidee nach einem "faktischen USP", damit die Kunden wechseln. Denn "ein 'Nur-Kassensystem' in schicker Verpackung könnte zu wenig sein", ist er überzeugt. Auch die Frage der Integration von Multichannel-Angeboten sei ein wichtiger Aspekt, mit dem man sich von der Konkurrenz abheben könnte.
Schöne Aussichten für die mobilen Services
Ein "schöner Anwendungsfall" fällt Bajorat noch ein: All die Essen-Lieferdienste wie Lieferando oder Lieferheld , könnten ihre Fahrer künftig mit den mobilen Terminals ausstatten. So bezahlt der Kunde die Pizza nicht schon im Onlineshop, sondern erst wenn sie vor der Haustür duftet, meint Bajorat, der fest davon überzeugt ist, dass die Menge der Händler immer größer wird, wenn sich das System erfolgreich durchsetzt.So sehr intelligente Lösungen wie das Square-Prinzip eine Aufbruchstimmung auslösen können, so wenig sei es sinnvoll, nach kurzer Zeit bereits den Massenmarkt zu akquirieren, meint Heike Scholz in ihrem Resümee. Sie spricht sich gegen Wunschdenken beim Mobile Payment aus und für eine realistische Aussicht - und die heißt bekanntermaßen: fünf Jahre bis zum großen Roll-out.
Kommentar von Markus Howest
Initiativen kommen und gehen - das Warten bleibt
Es sind nicht die Einzelinitiativen, die den entscheidenden Schub für das Mobile Payment bringen werden. Es bedarf einer übergreifenden Allianz mit einem gemeinsamen Willen.
Weiterlesen