Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Otto, Conrad, Amazon: Welche Shops vom ECommerce-Boom wirklich profitieren
23.05.2012 Der Onlinehandel wächst seit Jahren zweistellig. Doch nicht alle Onlineshops profitieren gleichermaßen von dem Boom. Gerade unter den ganz Großen der Branche gibt es Underperformer, Lame Ducks und Absteiger. Nur einer wächst und wächst und wächst. Die iBusiness-Analyse belegt, wer in Deutschland wirklich Kasse macht.


Die Branche realisiert im Jahr 2011 einen ECommerce-Gesamtumsatz von 21,7 Milliarden Euro - ein Plus von 3,4 Milliarden Euro. Der Erfolg des Jahres 2011 wird sich den Prognosen zufolge auch im Jahr 2012 fortsetzen. Der Bundesverband des deutschen Versandhandels schätzt für 2012 ein Umsatzwachstum von 16,5 Prozent bei einem Gesamt-Onlinehandelsumsatz von 25,3 Milliarden Euro.
Nicht alle Händler profitieren gleichermaßen
Vergleicht man jedoch die Wachstumsraten großer deutscher Onlineshops mit dem Durchschnittswachstum im deutschen E-Commerce ergibt sich ein bei weitem kein so einheitliches Bild. So lag beispielsweise das Wachstum von Otto im Jahr 2009 mit acht Prozent deutlich unter dem Branchenwachstum, welches damals bei 15,5 Prozent lag. Mit einem Wachstum von 78 Prozent hingegen ist Amazon Deutschland fast fünfmal schneller gewachsen als der deutsche ECommerce-Markt. Nur die Online-Apotheke Doc Morris und der Elektronik-Fachhändler Conrad wiesen mit 18 beziehungsweise 19,3 Prozent ein annähernd ähnlich hohes Wachstum in diesem Zeitraum auf wie der Gesamtmarkt.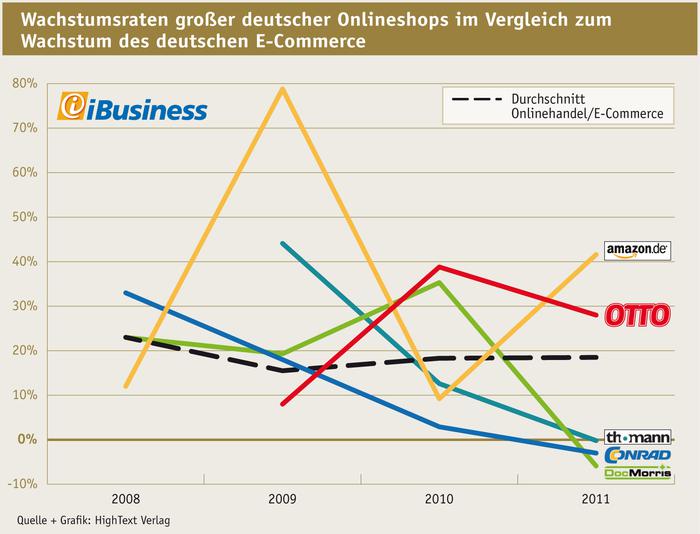
Während 2009 vier der fünf analysierten Onlinehändler über dem durchschnittlichen Branchenwachstum lagen, hat sich das Blatt nun gewendet. So rangieren 2011 drei der fünf Shops nicht nur deutlich unter dem Wachstum des Marktes, sondern fahren sogar ein Umsatzminus ein: Wies Doc Morris 2010 noch ein dickes Wachstum von über 35 Prozent auf, steht das Ergebnis 2011 bei negativen 5,9 Prozent. Auch Conrad fiel von 2,9 Prozent in 2010 auf ein negatives Wachstum von drei Prozent. Ebenso im negativen Bereich liegt aktuell das Umsatzwachstum von Musikalienhändler Thomann (2010: 12,6 Prozent / 2011: -0,2 Prozent).
2011 rangieren nur die beiden Dickschiffe Amazon und Otto mit ihrem Wachstum oberhalb dem Durchschnittswachstum der Branche. Bei Otto lassen sich die guten Wachstumsraten, vor allem die von 2009 auf 2010, durch die Quelle-Pleite erklären. Quelle hatte im Juni 2009 Insolvenz angemeldet. Otto-Sprecher Thomas Voigt bestätigte im November 2009 diesen Wachstumsschub: "Der Otto-Versand verzeichnet seit dem Sommer sehr deutliche Zuwächse." Voigt damals weiter: "Und wir erwarten ein zusätzliches Umsatzplus, wenn Quelle jetzt vom Markt verschwindet." Schon seit der Quelle-Mutterkonzern Arcandor im Juni 2009 Insolvenz angemeldet hatte, registrierte das Hamburger Unternehmen einen Anstieg der Kundenzahlen. "Seit Anfang Juli erleben wir eine stark steigende Nachfrage", sagte Hans-Otto Schrader, Vorstandschef der Otto Group, im Sommer 2009. Damals waren vor allem die Probleme beim Druck des neuen Katalogs der Auslöser für den Wechsel vieler langjähriger Quelle-Kunden zu Otto.
Die starke (Katalog-)Marke Otto profitierte vom Verschwinden der (Katalog-)Marke Quelle, so wie Otto im aktuellen Jahr 2012 vorraussichtlich davon profitiert, dass Neckermann seinen Katalog eingestellt hat. Parallel dazu shiftete Otto kontinuierlich (und konsequenter als manch anderer Versandhändler) sein Kataloggeschäft ins Web. Nicht umsonst liegt der ECommerce-Anteil von Otto mit 70 Prozent deutlich über dem Versandhandels-Branchendurchschnitt (63,8 Prozent). Doch weil die Katalog-Sondereffekte in den kommenden Jahren wegfallen werden (mehr als 100 Prozent geht eben nicht), ist fraglich, wie Otto es in den kommenden Jahren schaffen will, stärker als der Gesamtmarkt zu wachsen - oder wenigstens genauso schnell. Allerdings: Unkenrufe aus der Fachpresse über den Otto-Abstieg gehen am Problem vorbei. Noch profitieren die Hamburger als Lumpensammler von den Problemen der Konkurrenz. Aber ECommerce-Wachstum aus eigener Kraft geht anders.
Das macht Amazon vor: Der Einbruch des Umsatzwachstums 2010 dürfte sich auf die Wachstumsstrategie des Onlinehändlers zurückführen lassen. Hohe Investitionen in den Ausbau von Logistikzentren hierzulande und der Verkaufsstart des Kindles sind mit hoher Sicherheit Gründe für das verhältnismäßig schmale Wachstum in diesem Zeitraum. Denn der Run auf Amazons EBook-Reader Kindle erfolgte in Deutschland erst zum Weihnachtsgeschäft. Außerdem halten sich bis heute die Gerüchte, dass Amazon seine Lesegeräte quersubventioniere.
Aus der Grafik geht hervor, dass die drei spezialisierten Onlinehändler allesamt verloren haben. Bei Conrad lässt sich mutmaßen, dass der Elektronikfachhändler, der sehr frühzeitig sein Onlinegeschäft aufgebaut hat, nun einfach mit der steigenden Zahl ähnlich spezialisierter Shopbetreiber zu kämpfen hat, ergo Umsatz an den Long Tail der Branche verliert.
Hinzu kommt, dass nun auch die direkte namhafte Konkurrenz medienwirksam ihre Onlineshops wiederbelebt hat. So zahle sich das Onlinegeschäft bei der Media-Saturn-Group bereits positiv aus. Der Umsatz betrug hier in 2011 348 Millionen Euro. Dazu haben laut Unternehmenssprecher Olaf Koch sowohl die neue Preisstrategie bei Media Markt als auch der Start des Onlineshops von Saturn im Oktober beigetragen. Seit Januar ist Media Markt online.
Ganz ähnlich verhält es sich mit der Online-Apotheke Doc Morris. Seit Jahren hat das Unternehmen mit der Konkurrenz aus dem Netz und vor allem mit den Apotheken zu kämpfen. Erst 2007 hatte Celesio Doc Morris übernommen und knapp 200 Millionen Euro bezahlt. Nun verkauft der Pharma-Großhändler den Onlineversand.
Dem Vorstandschef Markus Pinger zufolge habe dem Pharmaunternehmen zeitweise fast ein Drittel der Apotheken in Deutschland den Rücken gekehrt. Mit dem Abstoß der Internet-Tochter will Pinger nun das umstrittene Problem lösen: "Wir haben uns entschlossen, diesen Konflikt klar und geradlinig zu lösen." Celesio habe den Verkaufsprozess für Doc Morris eingeleitet. "Wir wollen unser europäisches Apothekennetzwerk, das auf eine enge Zusammenarbeit mit inhabergeführten Apotheken setzt, völlig unbelastet von diesem Konflikt aufbauen.
Dass Celesio mit Doc Morris gescheitert ist, hängt auch mit den politischen Rahmenbedingungen zusammen. Beim Kauf der Versandapotheke im Jahr 2007 hatte Celesio-Chef Dr. Fritz Oesterle mit einer schnellen Liberalisierung des Pharmamarktes gerechnet. Eine Fehleinschätzung. Der Europäische Gerichtshof machte ihm mit einem Urteil, das im Wesentlichen den Status quo festschreibt - etwa das Verbot von Apothekenketten in Deutschland - einen gewaltigen Strich durch die Rechnung. Sein Nachfolger Pinger beugt sich diesen Realitäten und setzt statt auf Konkurrenz auf Partnerschaften mit den Apotheken und auf Wachstum im Ausland. Er hat auch nicht mehr viel Zeit, andere Optionen zu prüfen, wenn er den rasanten Ergebnisrückgang stoppen will.
Diese Entwicklung bestätigt die iBusiness-Analyse Drei Szenarien für die Zukunft des E-Commerce. Dort wurde herausgearbeitet, dass der deutsche Onlinehandel den Linien des Long Tail folgt. Der Großteil des ECommerce-Marktes fällt unter die Nachweisgrenze - die Shops sind beliebig klein (und tauchen in der BVH- Erhebung und der EHI-Statistik überhaupt nicht auf). Die Einstiegshürden in den E-Commerce sinken kontinuierlich: Man braucht weder Ware (Affiliate) noch Shop (SaaS) noch Plattform (Facebook). Das führt dazu, dass große Intermediäre wie Amazon und Otto ihren Geschäftserfolg ganz oder teilweise daraus gewinnen, dass sie auf diese Mikro-Shops setzen.
Konkrete und belastbare Zahlen lassen sich also ausschließlich für diejenigen Onlineshops treffen, die unter den Top 1000 von EHI, Statista und iBusiness angesiedelt sind - also diejenigen, die im Jahr 2010 mindestens 2,5 Millionen Euro Umsatz gemacht haben. Und dieser bereinigt von Retouren, ohne Umsatzsteuer und nur aus der reinen Geschäftstätigkeit ausschließlich in Deutschland ohne sonstige betriebliche Erträge. Kurz: Das sind schon die etwas größeren, professionell arbeitenden Onlinehändler.
Im Rahmen von diesen (und zwar nur von diesen) haben sich von 2009 auf 2010 Umsatzverschiebungen ergeben. Von einem linearen Konzentrationsprozess kann allerdings nicht die Rede sein, wie die genauere Analyse der vorliegenden Daten belegt. Ein solch linearer Prozess könnte ja nur durch einen Economy-of-Scale-Effekt entstehen: Die kleinen Onlineshops könnten dabei dem Preisdruck und den steigenden Anforderungen an das Onlinemarketing immer weniger standhalten. Die Großen des Marktes gehen in die Nischen und können über bessere Konditionen und Rationalisierungsvorteile niedrigere Preise, bessere Produkte oder höherwertige Produkte anbieten.
Wenn große Onlineshops gegenüber kleinen Onlineshops über einen generellen betriebswirtschaftlichen Vorteil verfügen würden, dann müsste sich dieser ja bereits heute in irgendeiner Weise zeigen. Zum Beispiel darin, dass der Anteil der großen Onlineshops umso größer wird, je höher man in das jeweilige Segment schaut.

Betrachtet für diese Analyse wurden die größten deutschen Onlineshops, die mehrere Jahre in den Top Ten gerankt wurden. Aufgrund geänderter Berechnung sind die Otto- und Thomann-Werte vor 2009 nicht verfügbar.
Kommentar von Susan Rönisch
Wenn die Größe zur Wachstumsbremse wird
Die Analyse zeigt, dass der E-Commerce in den kommenden Jahren immer kleinteiliger wird. Denn nur ein Teil der ganz großen Shops profitiert vom kontinuierlichen Branchenwachstum. Der Longtail wird gewinnen.
Weiterlesen