Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Was ist Deine Digitalagentur wert?
Agenturwert berechnen
Sechs Zahlen aus der BWA genügen, um herauszufinden, was aktuell Deine Agentur wert ist und welche Faktoren den Wert beeinflussen.
Agenturwert berechnen
Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Marketing-Apps: Customer Experience Suites sind wenig gefragt
25.11.2020 Mit viel Geld haben Adobe, Salesforce und SAP umfangreiche Customer Experience Suites zusammengestellt. Doch der Erfolg dieser Lösungen ist bislang nur mäßig, zeigt eine iBusiness-Analyse.

Bild: geralt / Pixabay
HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|

|
|
Medien |

|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Die iBusiness-Handlungsmatrix zeigt, wie langfristig die vorgestellten Aufgaben angegangen werden müssen.
TL;DR
Für welchen Händler eignet sich welche Marketing-Lösung? iBusiness hat die wichtigsten Werkzeuge analysiert.
Offenbar gibt es zahlreiche Nischenlösungen, die allesamt eine Daseinsberechtigung haben. Gepaart mit dem immer noch anhaltenden Marktwachstum bleibt so für kleinere Anbieter genügend Überlebensraum. Dies führt zu der paradoxen Situation, dass zwar einerseits die Top-ESPs stetig mehr Marktanteile auf sich vereinen, zugleich aber die Zahl der ESP-Lösungen, die von den Top-1.000 eingesetzt werden, ebenfalls leicht gestiegen ist.
Unterm Strich bedeutet dies: Die großen Anbieter profitieren stärker vom Marktwachstum und sammeln kontinuierlich Marktanteile. Solange der Markt aber weiter wächst, gehen diesem trotzdem die Kunden nicht aus. Es könnte aber schnell kritisch werden, sobald das Wachstum abflaut.
Wohl auch aus diesem Grund versuchen insbesondere die Anbieter mit Führungsanspruch, die Konzentration im Markt in ihrem Sinne voranzutreiben. Als Hersteller umfassender Customer Experience-Lösungen, die den gesamten Kundenkontakt von der ersten Marketingmaßnahme bis zur Bestellabwicklung im Onlineshop verwalten, wollen sie gezielt Synergien nutzen und sich unentbehrlich machen.
Adobe , Salesforce und SAP sind erklärte Verfechter dieser Strategie und haben sich mit entsprechendem Verfolgen dieser Strategie durch entsprechende Zukäufe gestärkt. Die wichtigsten Meilensteine:
- Salesforce hat den Trend gesetzt und 2016 mit Demandware einen erfolgreichen ECommerce-Anbieter übernommen, nachdem sich das Unternehmen zuvor bereits erfolgreich vom CRM- zum Anbieter einer Marketing-Suite gemausert hat.
- Adobe zog 2018 nach und hat mit Magento einen bedeutenden Hersteller von Shopsystemen übernommen. In Deutschland ist der Konzern sogar zum mit Abstand führenden Anbieter von Shopsoftware aufgestiegen: Unter den Top-1.000-Onlineshops kommt Magento auf einen Marktanteil von 15 Prozent.
- SAP verfolgt eine ähnliche Strategie. Zunächst hat der Hersteller von Unternehmenssoftware mit Hybris einen vielversprechenden Anbieter von Shopsoftware übernommen und mittels weiterer kleinerer Übernahmen um Marketing-Anwendungen ergänzt. Im Oktober dieses Jahres hat SAP dann mit der Übernahme von Emarsys zum Paukenschlag ausgeholt. Immerhin handelt es sich dabei um den in Deutschland führenden Anbieter.
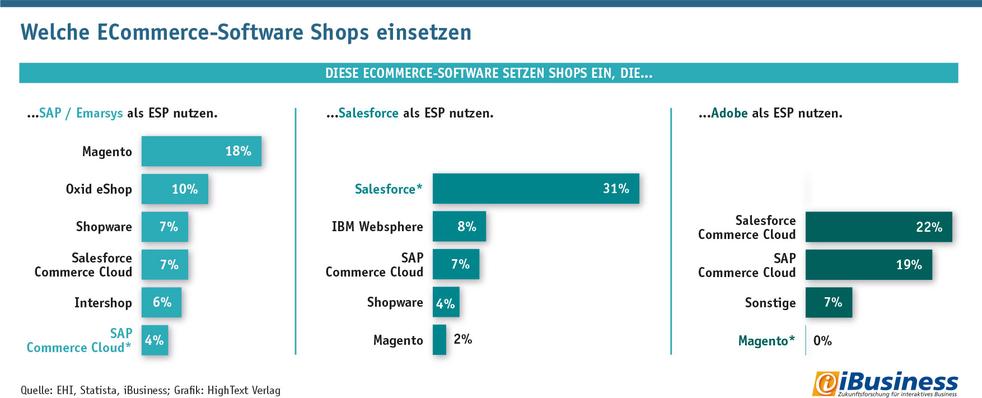
Doch geht die Strategie überhaupt auf? Lassen sich aus den Zukäufen die gewünschten Synergien erzielen? Ein genauer Blick in die Daten weckt Zweifel. iBusiness hat anhand der Daten von Deutschlands 1.000 größten Onlineshops analysiert, welche Überschnitte es bei ECommerce- und Marketing-Lösungen gibt. Ergebnis:
(Grafik: EHI, Statista, iBusiness; Grafik: HighText Verlag)
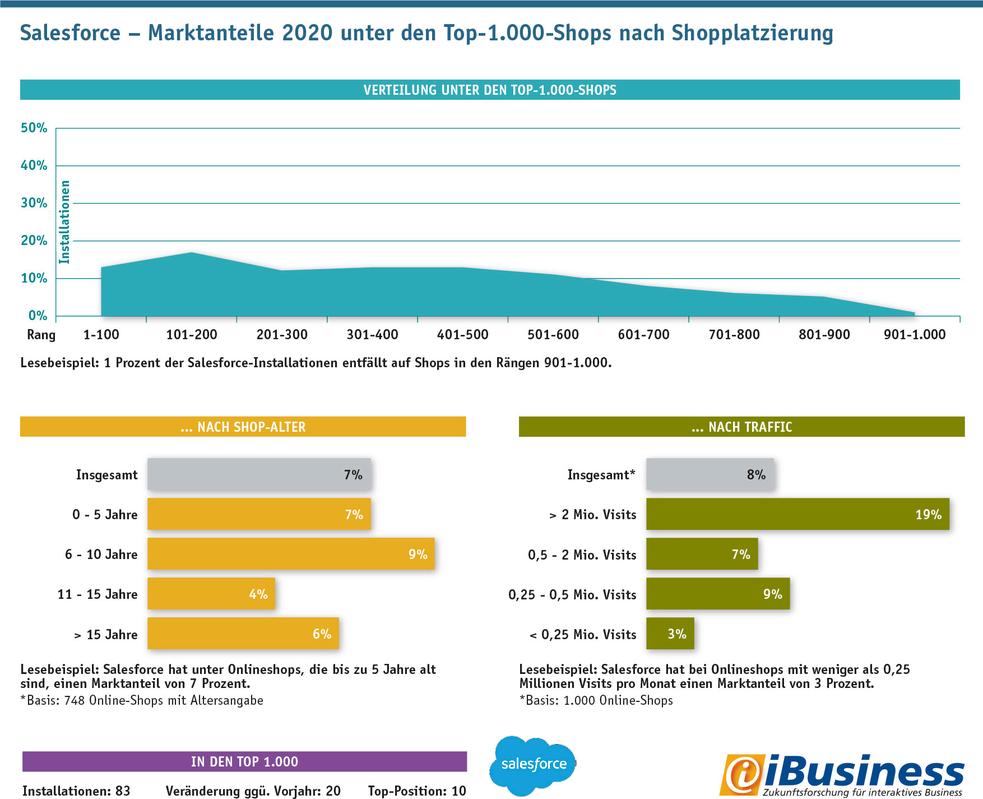
- Bislang scheint nur Salesforce wirklich von der Strategie profitieren zu können. Mit 10,5 Prozent Marktanteil handelt es sich um die zweitmeist verwendete Marketing-Lösung unter den Top-1.000-Händlern (siehe iBusiness Ranking - Top-10 EMail-Tools für Händler). Und auch die ECommerce-Lösung ist erfolgreich. Sie setzt gerade an, auf Position 3 unter den Shopsystemen zu rücken (siehe iBusiness: Top Ten - Das sind die erfolgreichsten Shopsysteme 2020). Beide Systeme wachsen zudem stark. Vor allem aber: Immerhin 31 Prozent der Marketing-Cloud-Anwender nutzen auch die Commerce-Cloud des Anbieters. Das Synergieversprechen scheint eingelöst.
- Dagegen sieht die Adobe-Bilanz ernüchternd aus. Einerseits ist die Verbreitung der Marketing-Cloud - gemessen am eigenen Werbeaufwand - erstaunlich gering. 3,7 Prozent Marktanteil reichen gerade einmal für Rang acht unter den Top-Ten. Das sieht zwar im E-Commerce anders aus, weil sich Adobe mit Magento (15 Prozent Marktanteil) den Marktführer einverleibt hat. Aber: Bislang konnte die Marketing-Cloud davon überhaupt nicht profitieren. Kein einziger Top-1.000-Händler setzt Adobe und Magento parallel ein. Die Zielgruppen scheinen keinerlei Überschnitt zu haben.
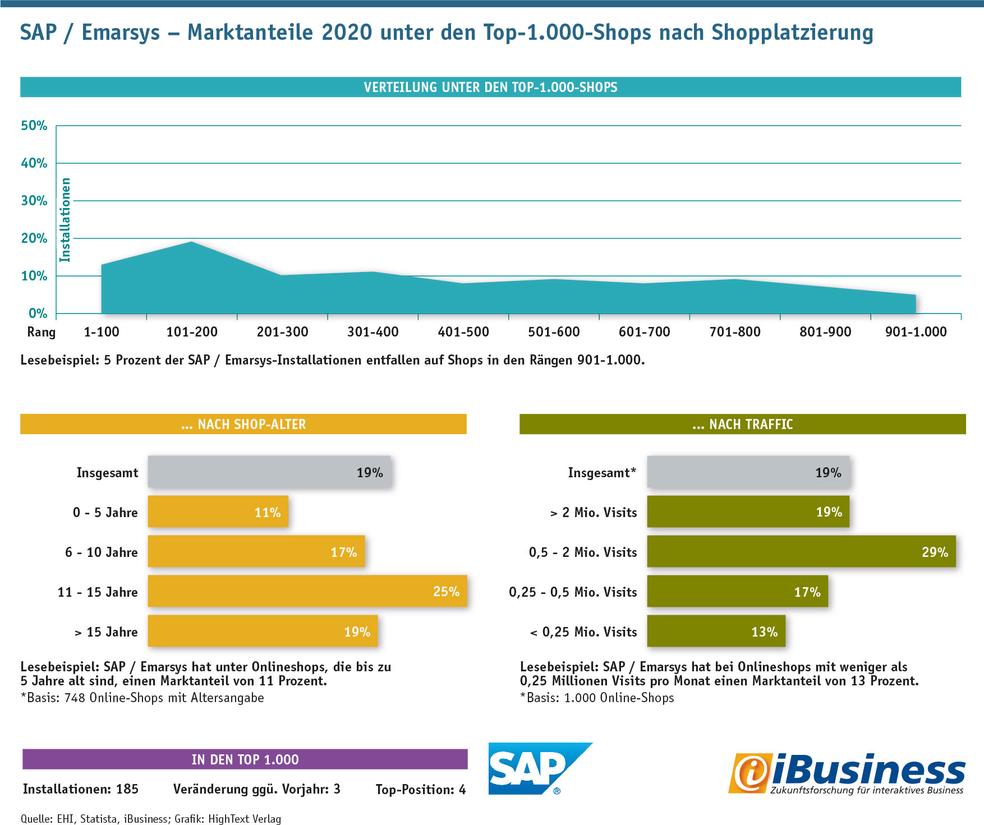
- Bei SAP sieht die Situation nur geringfügig besser aus. Die Commerce-Lösung wird nur von wenigen Top-1.000-Händlern eingesetzt und der Marktanteil (4,6 Prozent) stagnierte zuletzt. Nicht viel besser sieht es bei der Marketing-Anwendung aus: Für sich alleine genommen hätte sie es nicht unter die Top-Ten geschafft, ihr Marktanteil liegt im Promillebereich. Alleine durch den Emarsys-Zukauf kann SAP die Spitzenposition für sich reklamieren. Doch hier zeigt sich: Bislang konnten sich lediglich vier Prozent der 180 Emarsys-Kunden für ein SAP-Shopsystem begeistern. Die meisten wählten mit Magento , Oxid oder Shopware deutlich anders positionierte Systeme.
Die beliebtesten Marketing-Suites der Top-1.000-Händler im Detail: |
|---|
SAP / Emarsys
(Grafik: EHI, Statista, iBusiness; Grafik: HighText Verlag)
Bis dahin zeigt der Chart eher die Emarsys-Installationsbasis. Denn SAPs eigene Marketing-Cloud bringt nur fünf Installationen ein, 180 kommen von Emarsys. Das Profil dieser Kunden scheint immerhin gut zu SAP zu passen: Emarsys hat viele Kunden aus der Spitzengruppe mit hohen Leistungsanforderungen. Das passt gut zu SAP.
Salesforce
(Grafik: EHI, Statista, iBusiness; Grafik: HighText Verlag)
Episerver
(Grafik: EHI, Statista, iBusiness; Grafik: HighText Verlag)
Inxmail
(Grafik: EHI, Statista, iBusiness; Grafik: HighText Verlag)
Cleverreach
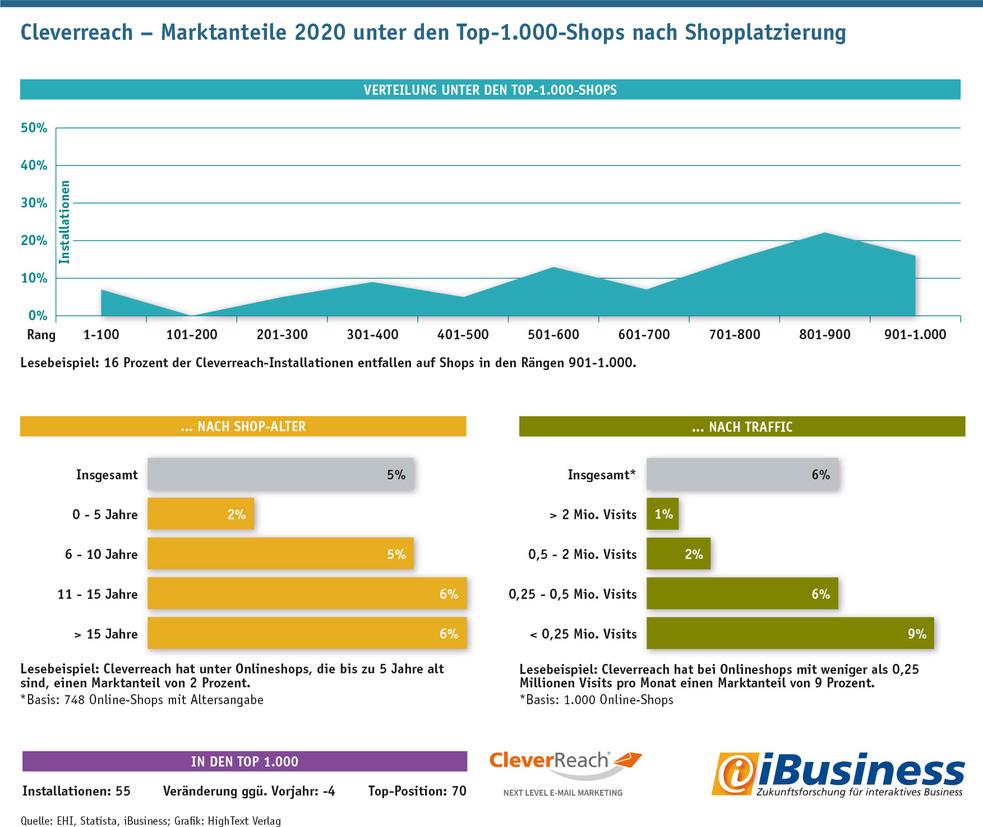
(Grafik: EHI, Statista, iBusiness; Grafik: HighText Verlag)
Mailchimp
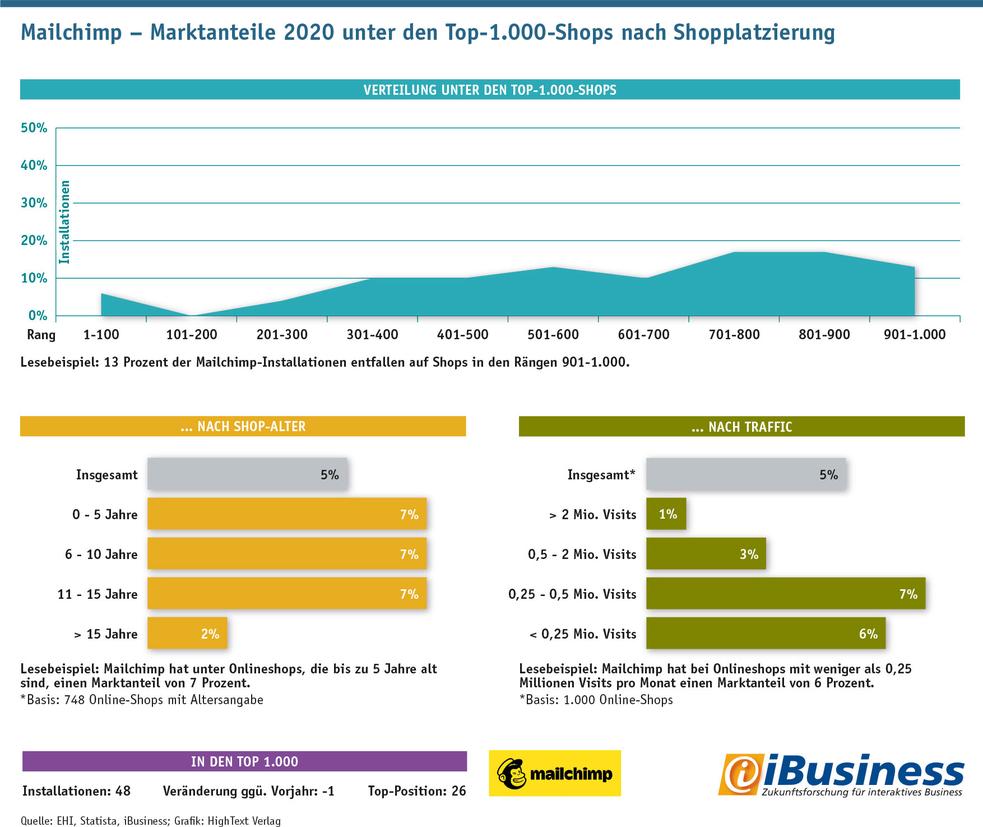
(Grafik: EHI, Statista, iBusiness; Grafik: HighText Verlag)
Sendinblue / Newsletter2Go
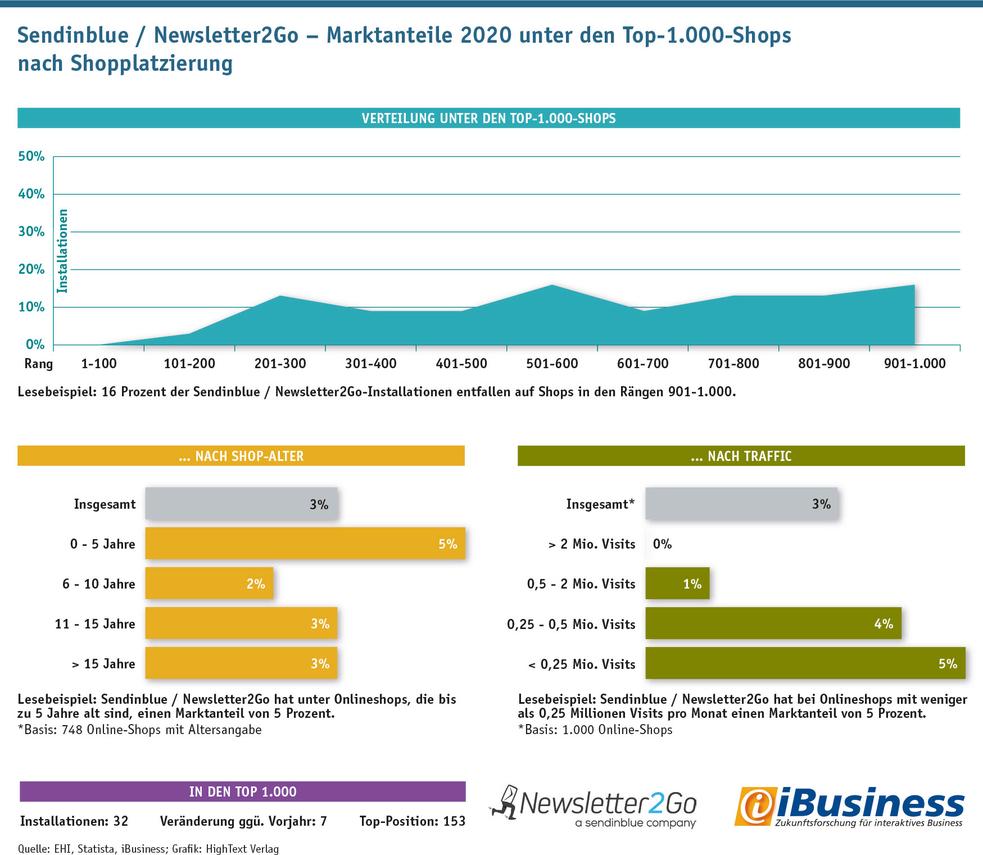
(Grafik: EHI, Statista, iBusiness; Grafik: HighText Verlag)
Adobe
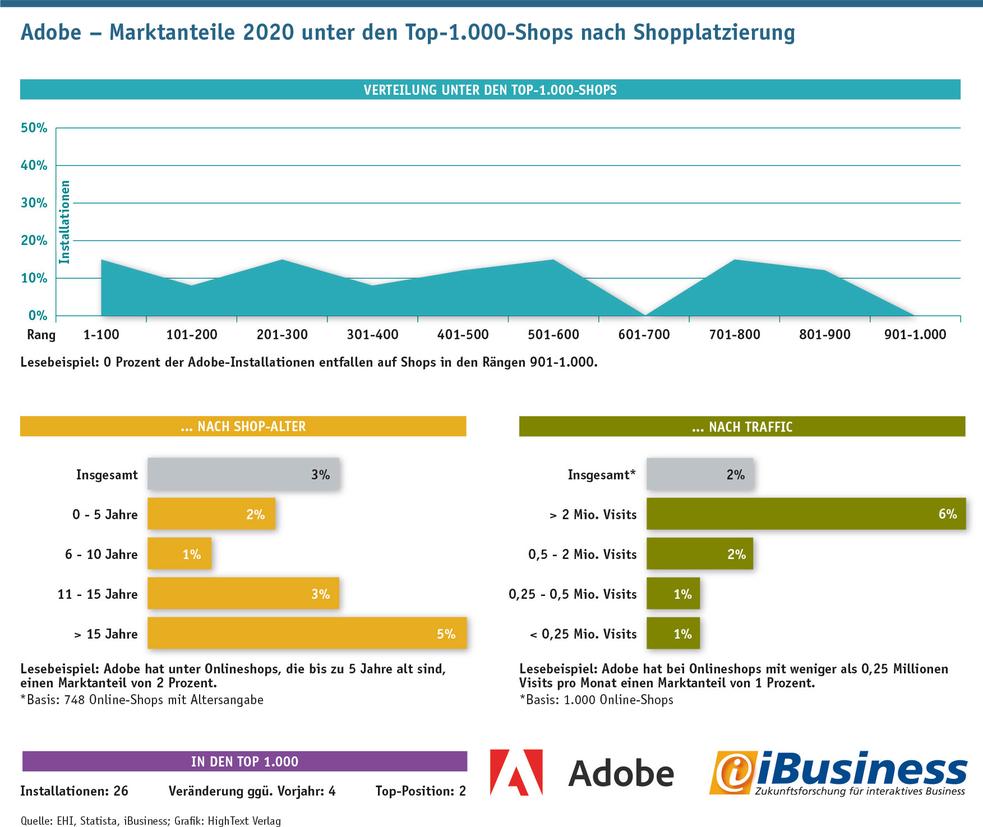
(Grafik: EHI, Statista, iBusiness; Grafik: HighText Verlag)
Thema: Marketing-Apps: Customer Experience Suites sind wenig gefragt
Kommentar von Dominik Grollmann
Die Shop-Realität ist immer krasser
Während Einsteiger pragmatische Lösungen suchen, fordern erfahrene Shops ausgefallene Detaillösungen. Kein einfacher Spagat.
Weiterlesen
Bild: Timo Bierbaum
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu dieser Analyse


Verwandte Beiträge zu dieser Analyse
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema: