Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Wirtschaftsklima Herbst 2022: Dem Höhenflug folgt der Fall
21.11.2022 Energiekrise, Rekordinflation, trübe Konjunkturaussichten und schlechtes Konsumklima gehen nicht spurlos an der deutschen Digitalbranche vorbei. Im Gegenteil: Die Erwartungen an die allgemeine und die eigene Geschäftslage sind stark getrübt. Das zeigen die Erhebungen zum interaktiven Wirtschaftsklima im Herbst 2022.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
In der Frühjahrserhebung zum interaktiven Wirtschaftsklima schien die Digitalbranche noch nicht unmittelbar von dem Ukraine-Krieg betroffen, im Herbst 2022 hat sich das Blatt mittlerweile gewendet. Der russische Angriffskrieg auf die Ukraine tobt nach wie vor. Neben dem unfassbaren menschlichen Leid hat er gravierende Auswirkungen auf die Weltwirtschaft, die auch die deutsche Wirtschaft und die privaten Haushalte stark belasten. Die Sorgen in den Chefetagen der deutschen Wirtschaft nehmen weiter zu. Ihre Erwartungen an die laufenden Geschäfte für die kommenden Monate bleiben pessimistisch. Sie erwarten eine weitere Verschlechterung der Geschäfte in den kommenden sechs Monaten. Diese Entwicklung geht nicht spurlos an der Digitalbranche vorbei: Entsprechend fällt die Stimmung in den Geschäftsleitungen der Interaktivagenturen.
Die meisten von uns befragten Agenturgeschäftsführer und Entscheider gehen von einer spürbar schlechteren Digital-Wirtschaftslage aus als noch vor sechs Monaten. Auch die eigene Geschäftslage beurteilen sie deutlich negativer. Verflogen ist die Euphorie aus dem Frühjahr, als man quasi noch zu den Pandemie-Gewinnern gehörte. Das ist das zentrale Ergebnis unserer Umfrage zum Wirtschaftsklima der Interaktivbranche im Herbst 2022.
Die allgemeine Stimmungslage bei den Geschäftsführern der deutschsprachigen Interaktiv-Dienstleister hat sich stark abgekühlt. Der Indexwert für die allgemeine Wirtschaftslage rutscht im Herbst 2022 auf einen Wert von 0,66 ab. Im März 2022 lag er mit plus 1,66 weit darüber. Heißt wohl, die allgemeine Stimmungseuphorie in der Interaktivbranche hat sich innerhalt eines halben Jahres stark geerdet. Trotz des Rückgangs erreicht der Indexwert ein noch vergleichsweise gutes Niveau und liegt zumindest im Plusbereich.
Vergleicht man den iBusiness-Wirtschaftsindex mit dem Ifo-Geschäftsklimaindex für die gewerbliche Wirtschaft (diesen haben wir rechnerisch an die Ordinate angepasst), so zeigt sich, dass die Gesamtwirtschaft aktuell nicht mit der Interaktivwirtschaft Schritt in Schritt geht. Im Gegenteil: Die Entscheider in der Interaktivwirtschaft zeigen sich deutlich optimistischer als die Geschäftsführer der deutschen Wirtschaft. Daraus lässt sich schließen, dass es der digitalen Wirtschaft trotz Stimmungstief besser geht als der deutschen Gesamtwirtschaft, deren Geschäftslage und Geschäftserwartungen sich laut der Beurteilung im Abschwung befinden.
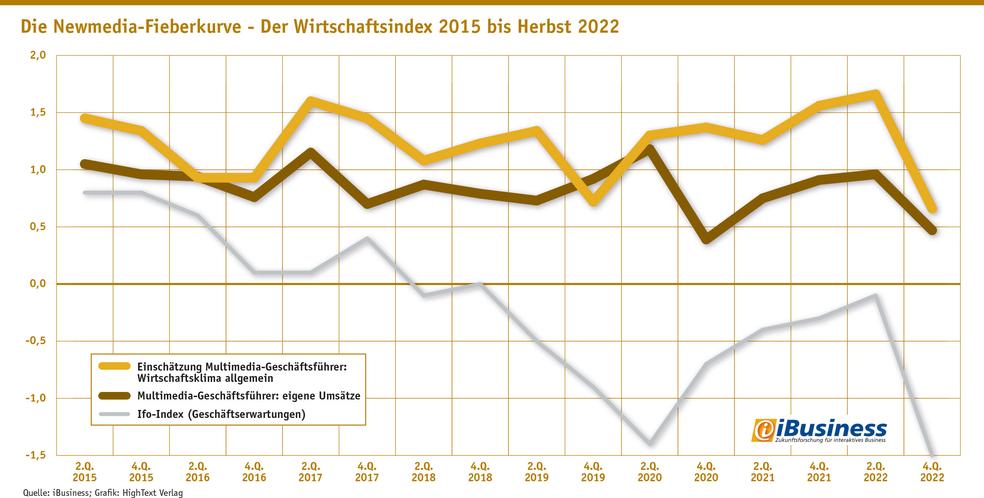
Ebenfalls abgefallen ist die Kurve für den Indexwert, der die eigenen Umsätze abbildet. Das bedeutet, die Interaktiv-Chefs sind auch bezüglich ihrer eigenen Umsatzentwicklung und Geschäftslage pessimistischer gestimmt als noch im Frühjahr. Mit einem Wert 0,47 liegt der Index für die eigenen Umsätze leicht unter den Erwartungen an die Gesamtlage in der digitalen Wirtschaft. Trotz getrübter Aussichten muss auch hier noch einmal verdeutlicht werden, auch dieser Indexwert liegt im positiven Bereich.
Vergleicht man die beiden erhobenen Indexwerte, so zeigt sich: Der Indexwert für die eigenen Umsätze rangiert im Großen und Ganzen auf einem ähnlichen Niveau wie der Indexwert für die Einschätzung der Gesamtlage in der digitalen Wirtschaft. Das spricht für eine insgesamt sehr realistische Einschätzung des Gesamtbildes. Bisher waren die Erwartungen an die Gesamtlage immer deutlich höher, als mit eigenen Umsätzen untermauert werden konnte. Die Agenturen hofften also auf Chancen und Aufträge, aber diese Hoffnung spiegelte sich nicht in den Auftragsbüchern wider. Nun ist das Verhältnis, wenn auch wenn auch auf niedrigerem Niveau, ausgeglichen.
In ihren Panel-Umfragen befragt die iBusiness-Redaktion ECommerce- und Online-Dienstleister und -Agenturen in Deutschland, Österreich und der Schweiz zweimal im Jahr. In der Skala von plus fünf ("Umsätze im vergangenen halben Jahr stark positiv verändert") bis minus fünf ("Umsätze haben sich stark negativ verändert") setzten die Entscheider in deutschsprachigen Dienstleistungsunternehmen trotzdem die eigenen Umsätze fast durchweg in den Plusbereich. Abzüglich kleiner Wachstumsdellen lief das Geschäft der Interaktiv-Dienstleister in den vergangenen Jahren durchweg ordentlich und recht stabil - abgesehen von einem Corona-Knick und nun der in Schieflage geratenen Weltwirtschaftslage folgend.
Treiber für die gute Entwicklung und Lage der Interaktivwirtschaft war bisher zweifelsohne der Wunsch der Kundenunternehmen nach Digitaler Transformation. Vor allem die gute Entwicklung der Geschäfte in den Bereichen Beratung/digitale Geschäftsprozesse sorgte in den vergangenen Monaten stets für volle Auftragsbücher bei den Dienstleistern und spülte zuverlässig kräftig Geld in die Kassen. Hier zeichnet die aktuelle Erhebung nun ein anderes Bild:
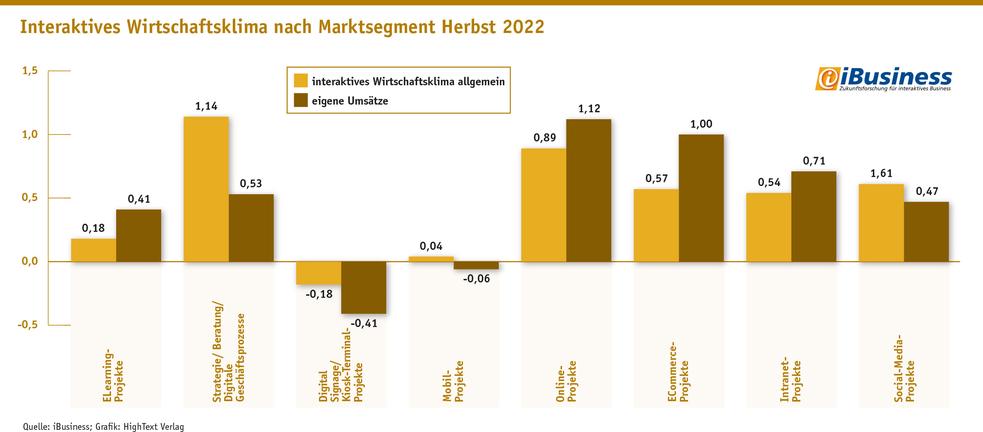
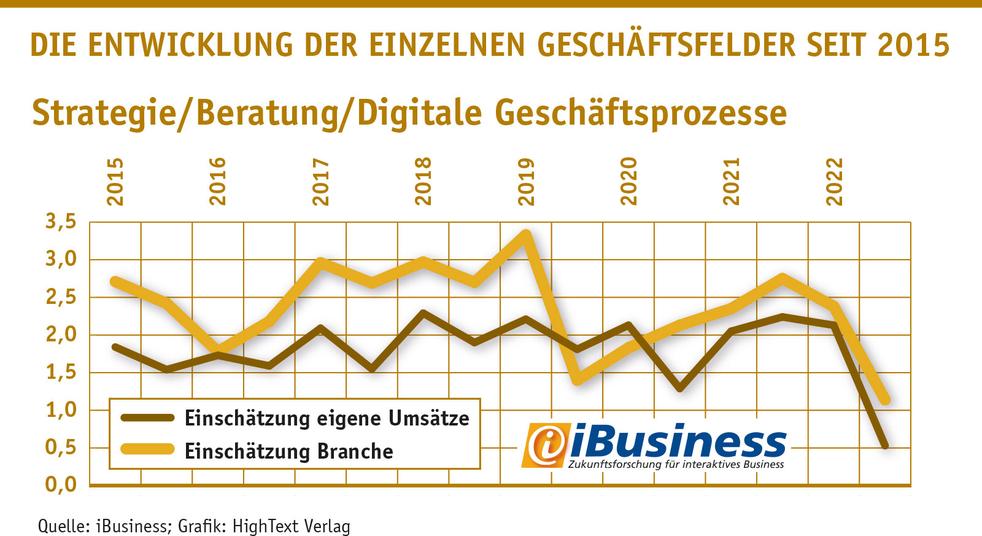
Bei der Betrachtung der einzelnen Geschäftsfelder "schmiert" die Entwicklung der Geschäfte in den Bereichen Beratung/digitale Geschäftsprozesse im wahrsten Sinne erstmals richtig ab. Zwar setzen die Interaktiv-Geschäftsführer in diesen Geschäftsbereich nach wie vor die größte Hoffnung und erwarten vielversprechende Ergebnisse, aber die eigenen Geschäftsergebnisse können dies aktuell nicht untermauern. Während die Erwartungen an die allgemeine Wirtschaftslage im Geschäftsfeld 'Strategie, Beratung, Digitale' mit 1,14 einen starken Index erreicht, liegt die Einschätzung der eigenen Umsätze in diesem Feld mit einem Index von 0,53 weit darunter. Zum Vergleich: Im Frühjahr lag der errechnete Index für die eigenen Umsätze bei 2,13.
Dennoch hält der Detailblick auf die Ergebnisse des iBusiness-Wirtschaftsklimas einen positiven Trend bereit: In vier Geschäftsfeldern liegen die tatsächlichen Umsätze der Dienstleister über den außergewöhnlich stark geschrumpften Perspektiven an dem Gesamtmarkt. Hier wird die Lage also negativer eingeschätzt, als sie momentan tatsächlich ist.
Zuverlässig und recht stabil entwickelt haben sich die klassischen Agenturgeschäftsfelder rund um Online-, ECommerce- und Intranet-Projekte.
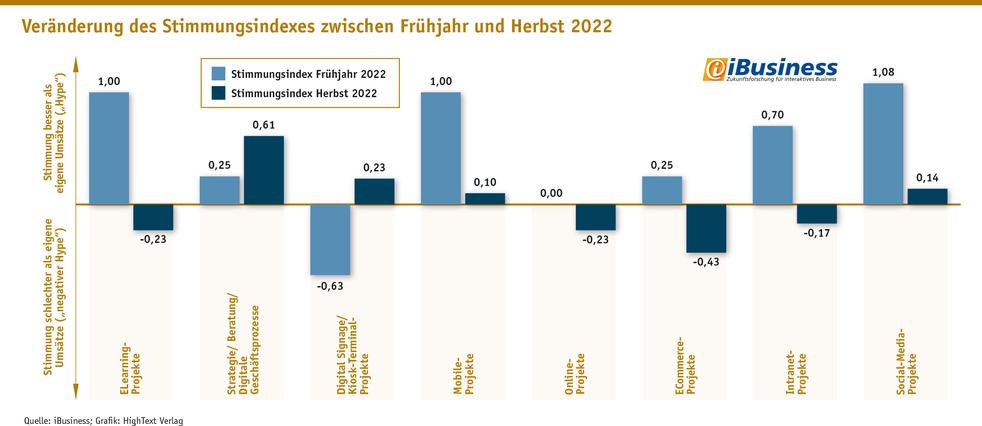
Regelmäßig berechnen wir den Stimmungsindex der Branche aus dem Indexwert für die eigenen Geschäftsaktivitäten und dem Indexwert für die gesamte Branche. Die Differenz beider Werte ergibt den Stimmungsindex: Ist die Einschätzung der Gesamtbranche positiver als die Einschätzung der eigenen Umsätze, sprechen wir vom Hype. Ist die Einschätzung der eigenen Umsätze positiver als die Einschätzung der Gesamtbranche, dann herrscht negativer Hype - die Branche bewertet sich unter. In diesem zweiten Halbjahr 2022 bewertet sich die Interaktivbranche hauptsächlich im Bereich Strategie/ Beratung über: In diesem Segmenten herrscht ein Hype.
Überblick: Die Agentur-Geschäftsfelder und deren Entwicklung im Detail
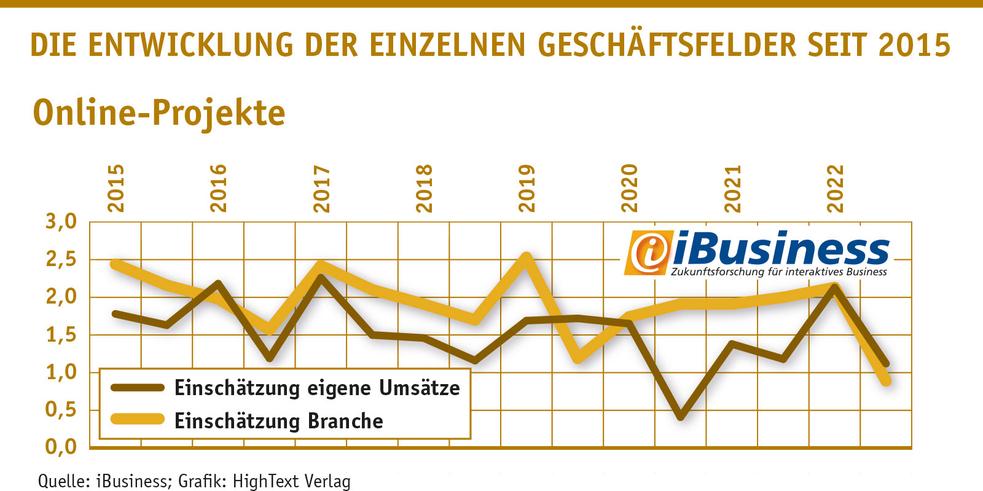
Betrachtet man die einzelnen Segmente, in denen Agenturen und Dienstleister unterwegs sind, dann lassen sich folgende Trends ablesen:Die allgemeinen Erwartungen an das Geschäftsfeld Online-Projekte waren bisher verhältnismäßig hoch, nun befinden sie sich im Sinkflug. Auch die eigenen Umsätze der Dienstleister pendeln sich aktuell auf diesem deutlich niedrigeren Niveau ein. Insgesamt ordnen sich die Erwartungen um einen Indexwert von plus 1 ein. Dass bedeutet, dass die erwarteten Geschäfte beziehungsweise die Umsätze dennoch auf einem sehr guten Niveau liegen. Dennoch lässt sich ableiten, dass Kundenunternehmen ihre Investitionen in Online-Projekte herunterfahren oder verschieben.
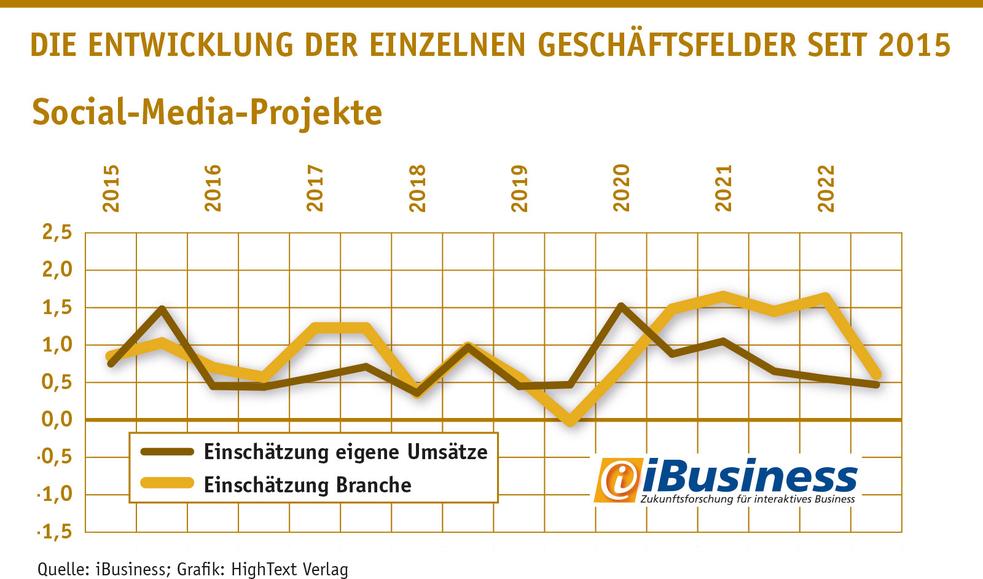
In den vergangenen beiden Erhebungen zeigten sich die Befragten in Bezug auf Social-Media-Projekte außerordentlich optimistisch. Dieser Optimismus trübt sich ein. Unter dem Strich ist aber das Projektgeschäft seit 2015 auf einem guten Niveau, auch wenn es leicht nach unten ausschlägt. Aktuell zeichnet sich ein sehr realistisches Bild: Die Erwartungen an das Geschäftsfeld liegen in etwa auf dem gleichem Niveau wie die erwirtschafteten Umsätze.
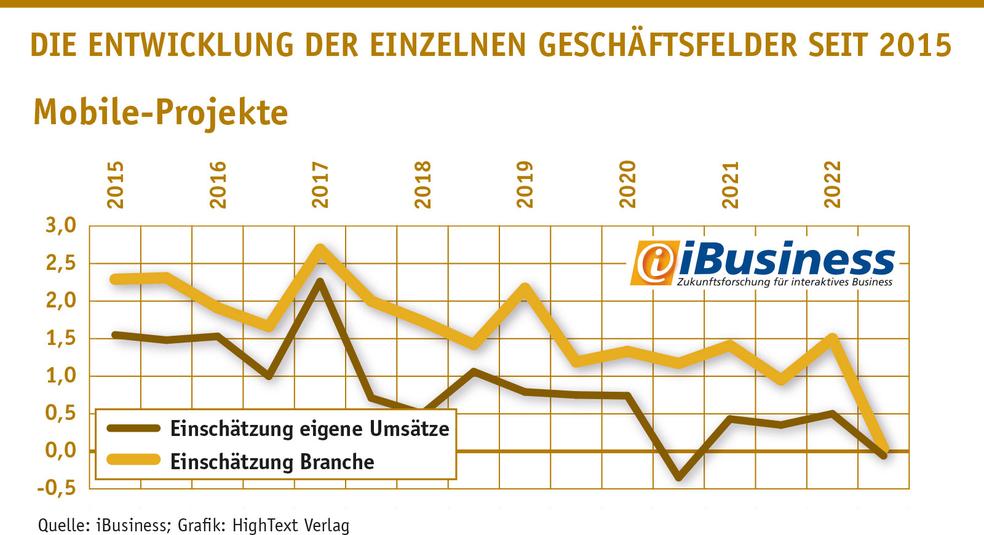
Lohnenswerte Mobile-Projekte gibt es wohl immer seltener. Erhofften sich die Agenturgeschäftsführer bisher zwar immer deutlich mehr, haben sich diese Erwartungen nun eingetrübt. Nennenswerte Umsätze werden aus Mobil-Projekten seit geraumer Zeit nicht mehr generiert.
Die hohen Ansprüche und die zum Teil euphorischen Erwartungen aus der Transformationsberatung haben sich spürbar gedämpft. Zwar läuft das Geschäft, aber aktuell sind die Umsätze aus dem Beratungsgeschäft stark rückläufig. Von diesem Geschäftsfeld profitieren hauptsächlich die großen Agenturen, die diese Leistung überhaupt allumfassend anbieten können. Kleine Agenturen übernehmen nach wie vor eher das operative Geschäft. Auch hier zeigt sich, dass das strategische Transformationsprojekt offenbar bei den KundInnen momentan eher herausgeschoben wird.
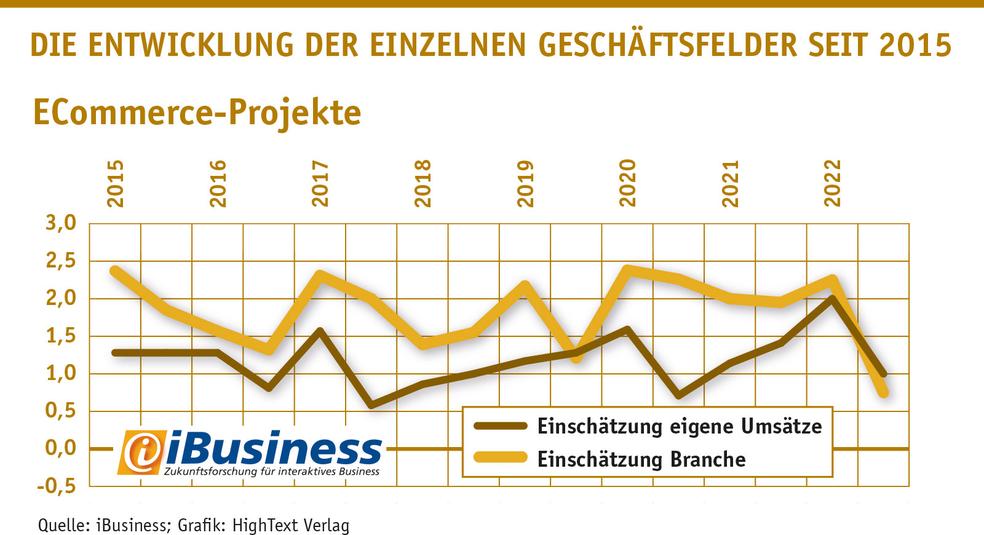
Nachdem die Umsätze aus ECommerce-Projekten seit dem Frühjahr 2021 sprunghaft angestiegen waren, verbucht die Branche auch in diesem Segment kräftig fallende Umsätze. Auch versprechen sich die Interaktiv-Profis im Moment nicht sehr viel mehr von ECommerce-Projekten. Der starke Corona-Sondereffekt der vergangenen Monate hat sich längst normalisiert und nun schlägt die wirtschaftliche Lage, insbesondere die schlechte Konsumlaune zu Buche. Die Umsätze schrumpfen, dennoch spülen ECommerce-Projekte, wenn auch weniger, zuverlässig Geld in die Agentur-Kassen. Bisher sollten vor allem digitale Neueinsteiger, vornehmlich aus dem B2B-Umfeld, die Kassen der Dienstleister klingeln lassen, aber größere Projekte werden wohl auch hier herausgeschoben.
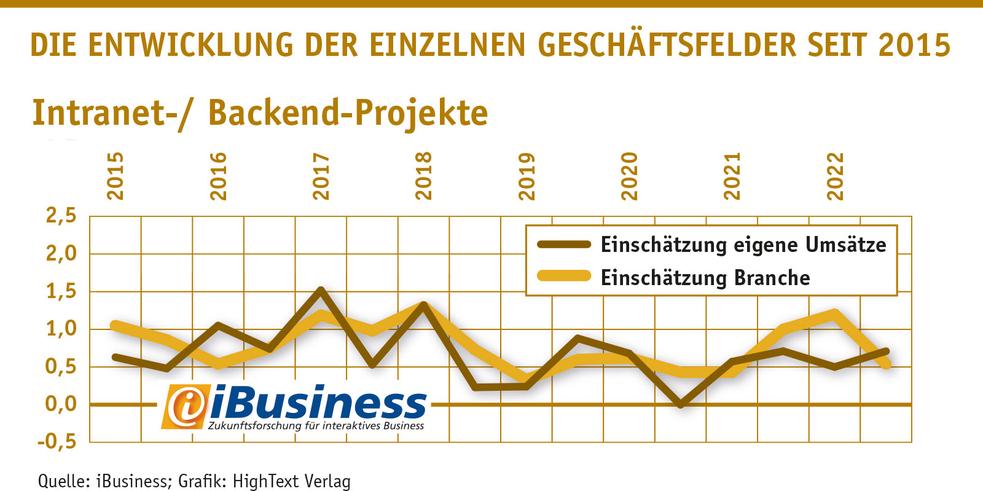
Auch wenn die Erwartungen der Geschäftsführer der Interaktivbranche nicht besonders hoch sind: Das Geschäft mit Intranet- und Backend-Projekten läuft trotz Planungsunsicherheit bei vielen KundInnen. Die Corona-Pandemie, die die Digitalisierung stark nach vorne getrieben hat, hat wohl offenbar dafür gesorgt, dass strategische Großprojekte nicht auf die lange Bank geschoben werden.
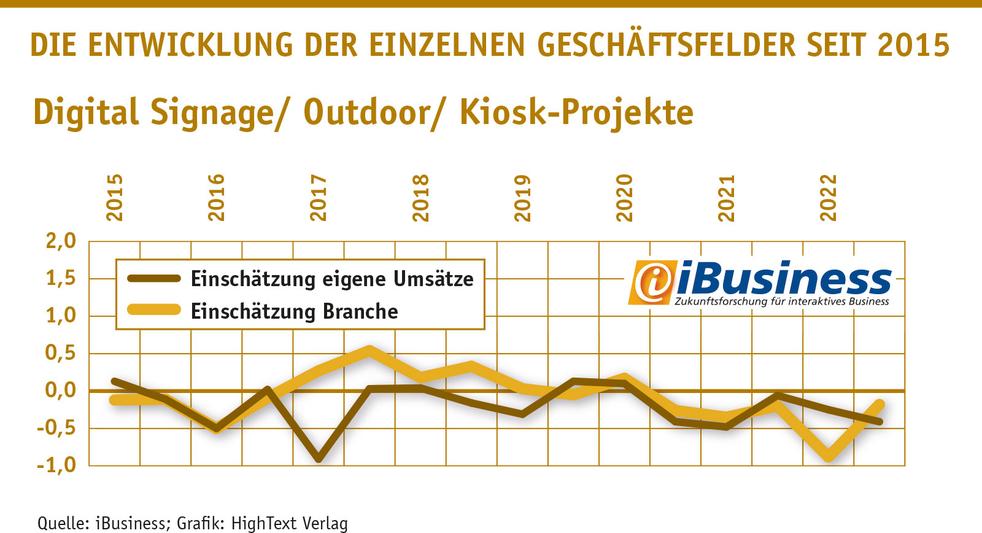
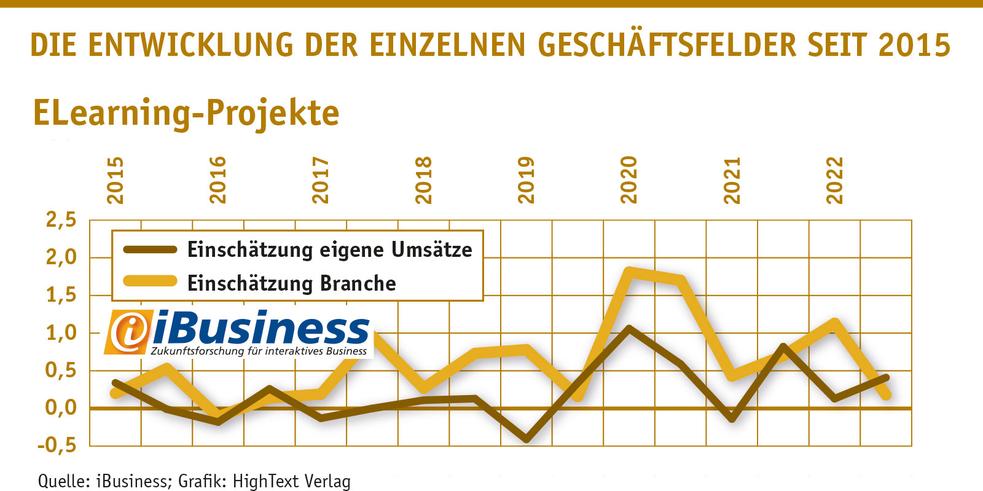
Digital Signage/DooH/Kiosk und E-Learning: Diese - für Interaktive - eher in der Nische angesiedelten Auch-Märkte werden auf verhältnismäßig niedrigem Niveau konstant gesehen. Nachdem das ELearning-Geschäft im Coronajahr 2020 ebenfalls durch einen Corona-Sondereffekt deutlich angezogen hatte, scheint dieses Segment - entgegen den Erwartungen - weiter anzuziehen.
Kommentar von Susan Rönisch
Schwindender Optimismus
Wenn eine erfolgsverwöhnte Branche wie die Digitalwirtschaft kritisch in die Zukunft schaut, dann ist Vorsicht geboten. Die wachsende Zahl der Krisen zeigt: Unternehmen müssen widerstandsfähiger werden, um in schwieriger werdenden Zeiten bestehen zu können.
Weiterlesen