


Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Was ist Deine Digitalagentur wert?
Agenturwert berechnen
Sechs Zahlen aus der BWA genügen, um herauszufinden, was aktuell Deine Agentur wert ist und welche Faktoren den Wert beeinflussen.
Agenturwert berechnen
Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Langzeit-Analyse
So setzt sich der deutsche E-Commerce zusammen
von Susan Rönisch
04.04.2024 Unsere Langzeit-Analyse zeigt, welche Onlineshops aktuell zu den Verlierern zählen und welche ihre Marktanteile ausbauen konnten.

Bild: Jo-Panuwat _shutterstock
Laut EHI-Studie "ECommerce-Markt Deutschland 2023" haben Deutschlands umsatzstärkste Top-1000-Onlineshops einen Gesamtumsatz von 77,7 Milliarden Euro (Basis sind die Umsätze 2022) erwirtschaftet. Um 2,8 Prozent beziehungsweise 2,2 Milliarden Euro ging demnach der Umsatz gegenüber dem Vorjahr zurück. "Einige Shops kämpfen mit großen Umsatzrückgängen oder tauchen in der diesjährigen Studie wegen Geschäftsaufgabe sogar zum letzten Mal auf. Allerdings zeigen insbesondere kleinere Shops im neuen Ranking ein starkes relatives Wachstum", ordnet Lars Hofacker, Leiter des Forschungsbereichs E-Commerce beim EHI, die Lage ein. Neu im Ranking aufgenommen wurden 120 B2C-Onlineshops. 434 B2C-Onlineshops haben ihren Netto-ECommerce-Umsatz im Vergleich zum Vorjahr im Durchschnitt um 33,5 Prozent gesteigert. Die Zahl der Shops, die einen Umsatzrückgang meldeten, beläuft sich auf 416 Unternehmen (Durchschnitt -16,4 Prozent).
Der BEVH beziffert den gesamten Warenumsatz im deutschen Onlinehandel für das Jahr 2022 (Betrachtungszeitraum EHI) auf 90,4 Milliarden. Das entspricht einem Umsatzrückgang um 9,6 Prozent gegenüber dem Rekordjahr 2021 (99,1 Milliarden Euro Gesamtumsatz). Noch dramatischer sehen die aktuellen BEVH-Zahlen für das abgelaufene 2023 aus: Der Brutto-Umsatz mit Waren fiel im Gesamtjahr 2023 erstmals zweistellig um 11,8 Prozent auf 79,7 Mrd. Euro, nach 90,4 Mrd. Euro im Jahr davor. Sowohl die Zahlen des BEVH als auch die des EHI/eCommerceDB belegen, dass die ECommerce-Branche insgesamt an ihre Wachstumsgrenze gestoßen ist.
Der Umsatz im gesamten Einzelhandel hingegen konnte 2022 zulegen. Den Daten des Handelsverband Deutschland HDE zufolge verzeichnete der Einzelhandel ein Umsatzplus von 6,6 Prozent (632 Milliarden Euro). Der Anteil des E-Commerce mit Waren am gesamten Einzelhandel im engeren Sinn (inkl. Lebensmittel, aber ohne Apotheken-Umsätze) ging vergangenes Jahr voraussichtlich auf 10,2 Prozent zurück (2022: 11,8 Prozent/ 2021: 14 Prozent).
Auch das laufende Jahr 2024 wird mit sehr hoher Wahrscheinlichkeit noch einmal ein schwieriges Jahr für viele Onlinehändler in Deutschland. Aber zumindest könnte ein Ende des Abwärtstrends in Sicht sein. Der BEVH erwartet laut Gero Furchheim, Präsident des BEVH, "dass die Talsohle im deutschen E-Commerce im Laufe des Jahres erreicht wird". Auch der HDE rechnet 2024 mit keinen großen Wachstumsimpulsen aus dem Onlinehandel. Nominal sollen die Umsätze in diesem Bereich voraussichtlich um drei Prozent zulegen, real bleibt ein Plus von einem Prozent, so die HDE-Prognose: "Der Online-Handel hat während der Corona-Jahre einen riesigen Umsatzsprung hingelegt. Es war zu erwarten, dass in der Zeit danach das Wachstum nicht ungebremst weiter geht. Das Umsatzniveau ist und bleibt aber hoch", analysiert HDE-Präsident Alexander von Preen.
"Für das laufende Jahr rechnen wir als EHI zunächst mit einer Fortsetzung des rückläufigen Trends", prognostiziert auch Hofacker. Nach dem starken Zuwachs im Pandemiejahr 2020 (33,1 Prozent) konnten die Top-1000-Shops im Jahr 2021 noch mit 16,1 Prozent zweistellig zulegen. Im Jahr 2022 hingegen schwächte sich die allgemeine Konsumstimmung und damit auch die Online-Kaufbereitschaft in Deutschland ab. Dennoch ergibt sich im Pre-Covid-Vergleich (2022 mit 2019) immer noch ein Wachstum von 50,2 Prozent. Das gilt für die gesamte Branche: So gingen die Gesamtumsätze in den vergangenen zwei Jahren zwar zurück, liegen aktuell aber 62 Prozent über dem Wert vor Ausbruch der Pandemie im Jahr 2019.
Starke Konzentration unter den Top-1000-Shops nimmt leicht ab
Die kleineren B2C-Onlineshops auf den hinteren 500 Plätzen des diesjährigen Rankings sind mit 7,3 Prozent im Vergleich zu den hinteren 500 Plätzen des Vorjahres relativ am stärksten gewachsen. Da insbesondere die großen Onlineshops Umsatzrückgänge verkraften müssen, ist die Marktkonzentration leicht gesunken, zumindest bei der reinen Betrachtung der Top 1.000: Gemessen an den Top-1.000-Shops ist der Netto-ECommerce-Umsatz der diesjährigen Top 10 im Vergleich zu dem der letztjährigen Top 10 um 9,7 Prozent gesunken, sodass der Anteil mit 38,2 Prozent unter dem Vorjahr (-2,9 Prozentpunkte) liegt. Die großen Verlierer sind, neben den ganz großen Shops, die ganz kleinen Onlineshops im Longtail (1.001+). Ihr Umsatzanteil schrumpft am gesamten ECommerce-Umsatz auf nur noch 14 Prozent (2021: 19,4 Prozent). Kleine Shops außerhalb des Rankings geraten weiter in Bedrängnis.
Der Blick auf die Rankingspitze zeigt, dass sich die Reihung der zehn größten Onlineshops im Gegensatz zum Vorjahr kaum geändert hat. Unverändert thront Amazon.de mit einem Gesamtumsatz von 14,4 Milliarden weiterhin einsam auf Rang eins, die Konkurrenz ist abgeschlagen - wenn auch nicht ganz so weit wie im Vorjahr. Liefen im Vorjahr 19,7 Prozent des Umsatzes der 1.000 umsatzstärksten deutschen ECommerce-Treibenden über den Amazon-eigenen Onlineshop, so sind es aktuell nur noch 18,5 Prozent. Allerdings ist da der (größere) Amazon-Plattformhandel nicht mitgerechnet. Doch auch ohne ihn: Der Shop von Marktführer Amazon erwirtschaftet mehr Onlineumsatz als die nachfolgenden acht Shops zusammen. Immerhin: Im Vorjahr war Amazon größer als die folgenden neun Shops, der Abstand ist also ein bisschen kleiner geworden.
Insgesamt ist Amazon im Erhebungsjahr 2022 mit einem Umsatzminus von 9,1 Prozent stärker geschrumpft als der Gesamtumsatz der Top 1.000. Dieser ist nur um 2,8 Prozent nach unten gegangen. Zum Vergleich: Im ersten Pandemiejahr 2020 lag Amazons Wachstumsplus bei überdurchschnittlichen starken 30 Prozent, der Gesamtmarkt wuchs damals um knapp 25 Prozent.
Bei den Top 10 außer Amazon ging der Gesamtumsatz gar um über zwölf Prozent nach unten. Je kleiner also die Shops, um so besser sind sie durch das Inflationsjahr 2022 gekommen.
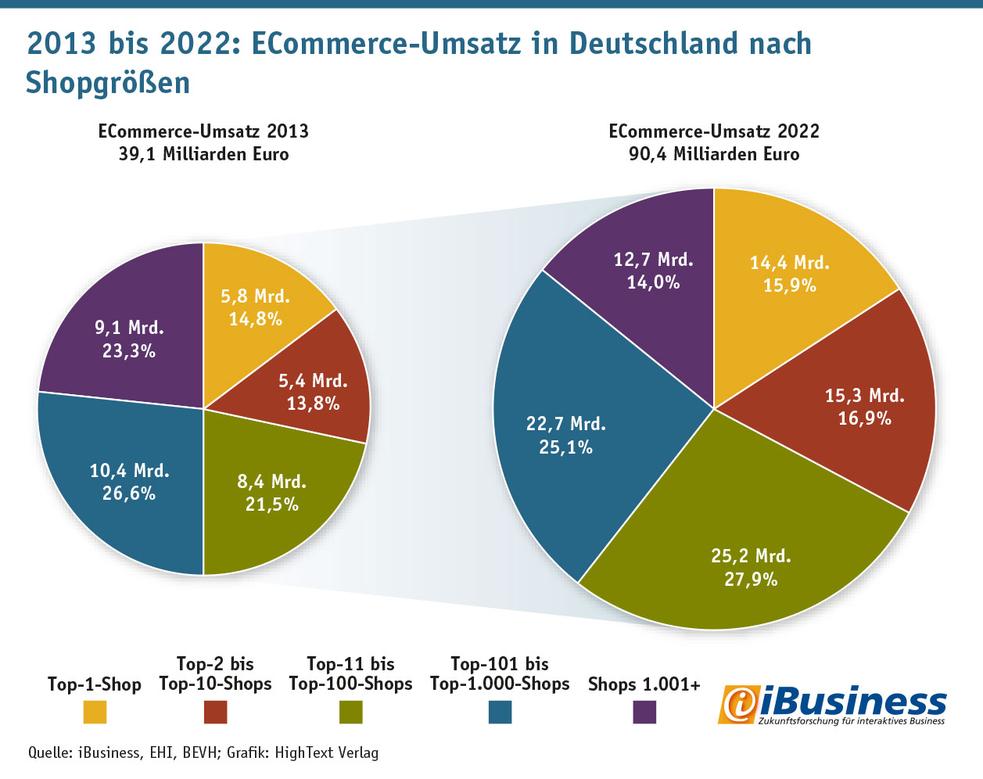
Der Anteil des größten Onlineshops (Amazon/gelb) am Gesamtumsatz von 90,4 Milliarden Euro lag im Jahr 2022 bei 15,9 Prozent. 2013 lag der Amazon-Anteil (Top-1-Shop) bei 14,8 Prozent.
(Grafik: iBusiness, EHI, BEVH; Grafik: HighText Verlag)
Umsatz der Top-Onlineshops nach Segmenten
Die exakten Umsatzzahlen wurden ausschließlich für diejenigen Onlineshops ermittelt, die in der Top 1.000 von EHI und eCommerceDB gelistet sind. Diese sind bereinigt um Retouren, ohne Umsatzsteuer und enthalten nur Umsätze aus der reinen Geschäftstätigkeit ausschließlich in Deutschland, ohne sonstige betriebliche Erträge.
Wie schnell Wachstum und Professionalisierungsgrad im E-Commerce, zumindest in der Top 1.000, fortschreiten, zeigt die folgende Zahl: Im Jahr 2009 betrug die Umsatzuntergrenze der untersuchten Top-100-Onlineshops lediglich 1,2 Millionen Euro. Dieser Umsatz reicht heute nicht einmal, um überhaupt in den Top 1.000 (Top-1.000-Shop: 7,5 Millionen Euro) gelistet zu werden. Um 2022 in den Top 100 aufzutauchen, liegt der Schwellenwert mittlerweile bei mindestens 116 Millionen Euro.
Um herauszufinden, ob es einen Konzentrationsprozess gibt oder nicht, hat der HighText Verlag den ECommerce-Markt in fünf Teile aufgeteilt:
- Den Gesamtmarkt, der auf der Prognose des BEVH basiert
- Die Top-1.000-Onlineshops
- Das obere Zehntel davon, die Top-100-Onlineshops
- Das obere Zehntel davon, die Top-10-Onlineshops
- Das obere Zehntel davon, den Top-Onlineshop (aka. Amazon)
Fazit 1: Aus den Charts ist abzulesen: Die Umsätze der Top 1.000 der deutschen Onlineshops repräsentieren mittlerweile 86 Prozent (2013: 77 Prozent) des deutschen ECommerce-Marktes, die Umsätze der Top 100 repräsentieren mit 71 Prozent fast drei Viertel des Top-1.000-Segments. Die Top Ten sind für 54 Prozent der Umsätze des Top-100-Segments verantwortlich, während die Top 1 Amazon für fast jeden zweiten Umsatzeuro der Top-10-Onlineshops verantwortlich ist.
Fazit 2: Es gibt kaum Verschiebungen innerhalb des (von BEVH und EHI abgebildeten, professionell arbeitenden) deutschen Onlinehandels. Er hat sich homogen entwickelt.
- Top 1: Obwohl der Amazon-Umsatz 2022 um neun Prozent geschrumpft ist, bleibt - über die Jahre betrachtet - der Umsatzanteil von Amazon an den Top-10-Onlineshops relativ stabil (2022: 48 Prozent/ 2013: 52 Prozent).
- Top 10: Die Top 10 im Segment der hundert größten Onlineshops haben gegenüber den restlichen Top-100-Shops in den vergangenen neun Jahren ebenfalls ihren Anteil konstant gehalten (2022: 54 Prozent/ 2013: 57 Prozent).
- Top 100: Die Top 100 im Segment der tausend größten Onlineshops haben gegenüber den restlichen Top 1.000 gewonnen (2022: 71 Prozent/ 2013: 65 Prozent).
- Top 1.000: Die Top 1.000 konnten 2022 ihren Umsatzanteil am gesamten ECommerce-Markt stark ausbauen (2022: 86 Prozent / 2013: 77 Prozent).
- Je größer die Player des Marktes sind, umso höher ist ihr Marktanteil am jeweiligen Teilsegment. Ein prinzipieller Vorteil schierer Größe ("Economy of Scale") kristallisiert sich im deutschen E-Commerce heraus - zumindest im Topsegment.
- Je kleiner Onlineshops sind, umso weniger profitieren sie relativ vom Wachstum. Der Umsatz wird nach oben durchgereicht. Trotz des Zustroms neuer Unternehmen wächst der Longtail an Umsatzwachstum nicht. Im Gegenteil: Er verliert kontinuierlich.
- Amazon behauptet seine Dominanz auf dem deutschen Onlinehandelsmarkt. Amazon ist so groß, dass der Abstand zu den nachfolgenden Amazon-Konkurrenten in absehbarer Zeit nicht aufgeholt werden kann.
- "Richtig groß" ist Erfolg versprechend.
- "Marktplatz" ist Erfolg versprechend.
- "Klein und spezialisiert" ist Erfolg versprechend.
- "Durchschnittlich ohne klare Fokussierung" ist nur in Ausnahmefällen eine Erfolgsstrategie.
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu dieser Analyse

Verwandte Beiträge zu dieser Analyse
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema:




