



Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Banken in Deutschland: So weit sind sie mit der digitalen Transformation wirklich
24.05.2016 Wegen der Leitzinskrise geraten die deutschen Banken aktuell noch mehr unter Digitalisierungsdruck, als sie ohnehin durch innovative Fintech-Unternehmen schon stehen. Doch wie steht es heute wirklich um die digitale Transformation der Banken? Hinken sie den Fintechs wirklich meilenweit hinterher? iBusiness hat die Privatkundenstrategie der fünf größten unter die Lupe genommen und ihre digitale Fitness ermittelt.


HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|
|

|
|
|
heute |
morgen |
übermorgen |
Entsprechend ist die Stimmung in der deutschen Finanzwelt gedrückt. Nicht nur, dass in den Medien ständig den Banken vorgeworfen wird, sie würden ihre Hausaufgaben in Sachen Digitalisierung nicht ordentlich machen (und angesichts der Konkurrenz durch Online-Unternehmen ohnehin bald sterben).
Die Vertreter der Banken selbst sehen die Zukunft der Branche verhalten, wie eine aktuelle Studie von Roland Berger zeigt. Das Consumer-Finance-Geschäft in Europa wird laut der Umfrage unter Führungskräften von 118 Banken und Kreditinstituten in 21 europäischen Ländern in den nächsten Jahren zwar weiter wachsen. Aber der Preis für weiteres Wachstum ist hoch, denn die Renditen geraten immer mehr unter Druck.
Die Konkurrenz durch Fintechs steigt
Besonders bei einfachen Produkten wie Autofinanzierungen oder Konsumentenkrediten, steigt die Konkurrenz durch Fintech-Unternehmen, weshalb die Margen weiter sinken sollen. Dementsprechend erwarten 69 Prozent der Befragten in den kommenden drei Jahren eine Konsolidierung der Branche; 70 Prozent sehen eine Bedrohung ihres Geschäfts etwa durch Wettbewerber oder neue Anbieter im Onlinebereich.Inzwischen ist man sich bewusst, dass die Digitalisierung der wichtigste Trend in der Finanzbranche ist. Dementsprechend gehen mehr als die Hälfte davon aus, dass bis 2018 die meisten ihrer Vertragsabschlüsse voll digitalisiert sein werden. Ende 2014 waren es nur 20 Prozent. Dabei erwarten die meisten eine deutliche Zunahme der reinen Online-Abschlüsse. Eine stärkere Digitalisierung und Automatisierung hat für 90 Prozent der Befragten höchste Priorität.

Da die Medien aber immer wieder insbesondere den großen deutschen Banken den Tod voraussagen (wie das Handelsblatt , die Internet World Business oder Etventure ), wollte iBusiness wissen, wie weit die größten deutschen Filialbanken mit ihren digitalen Geschäftsmodellen sind. Haben die Fintech-Unternehmen bei digitalen Dienstleistungen wirklich die Nase vorn? Oder haben die Top 5 inzwischen aufgeholt? Da kein Ende der Entwicklungen und der neuen Innovationen in Sicht ist, stellt sich außerdem die Frage, wie zukunftsfähig die Banken mit ihren Strategien aufgestellt sind, oder ob sie - wie im Fall der Paypal-Alternative Paydirekt - nur ständig hinterherhinken.
So steht es wirklich um die digitale Fitness der Banken
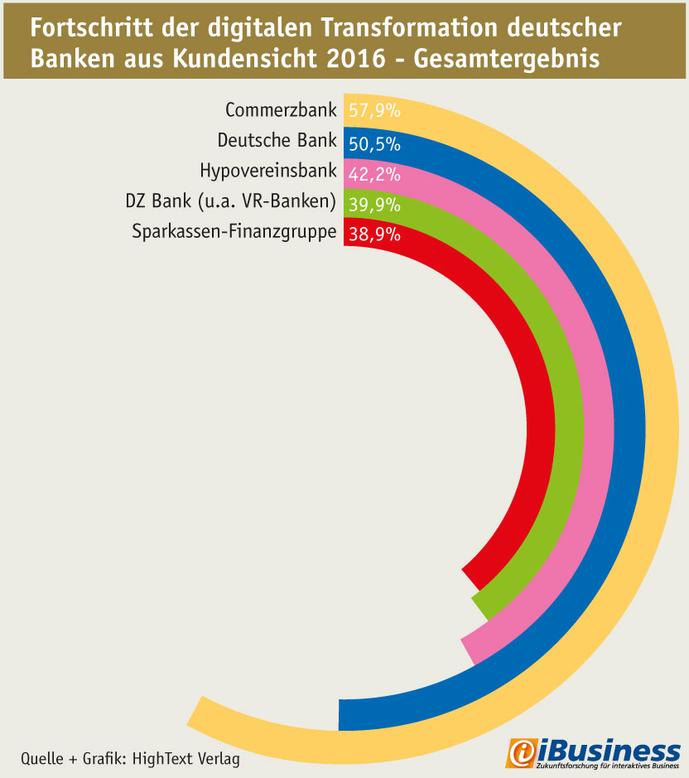
- Digitalangebot: Welche digitalen Dienstleistungen, unter anderem solche, die man von Fintechs kennt, bieten die Banken ihren Kunden? Gibt es eine Video-Beratung, eine App für P2P-Payment, eine Finanzassistenz-App zum Verwalten Bank-eigener und -fremder Konten oder sogar eine Crowdfunding-Plattform?
- Bewertung Onlinebanking: Wie gut haben die Banken in der Studie Online-Banking Filialbanken des Deutschen Instituts für Service-Qualität vom Oktober 2015 abgeschlossen?
- Start-up-Strategien: Wie gut sind die Banken mit Start-ups vernetzt? Betreiben sie eigene Inkubatoren, VC-Gesellschaften, Hackathons, Barcamps und haben sie in Fintech-Start-ups investiert oder sie übernommen?
- Online-/Mobile-Payment: Wie sehen die Aktivitäten in Sachen Online- und Mobile-Payment aus? Wie haben sie sich zum Beispiel bei der Einführung von Paydirekt angestellt?
- Gesamteindruck: Betrachtet man die Gesamtheit der digitalen Strategien, der Investments, der Zukunftspläne, der Kooperationen und mehr, wie ist der Gesamteindruck? Wie viel tut sich in Sachen digitaler Transformation? Sind die Strategien auf die Zukunft ausgerichtet?
- Sonderpunkte: Gibt es Strategien, die in keine der fünf Kriterien hineinpassen, aber auf die digitale Fitness einzahlen? Hier ist etwa die digitale Sicherheitsgarantie der Commerzbank zu nennen, die für alle Schäden durch Phishing oder ähnliches aufkommt. Oder die geplante Smartphone-Bank Yomo der Sparkassen.
Die Ergebnisse zusammengefasst |
|---|
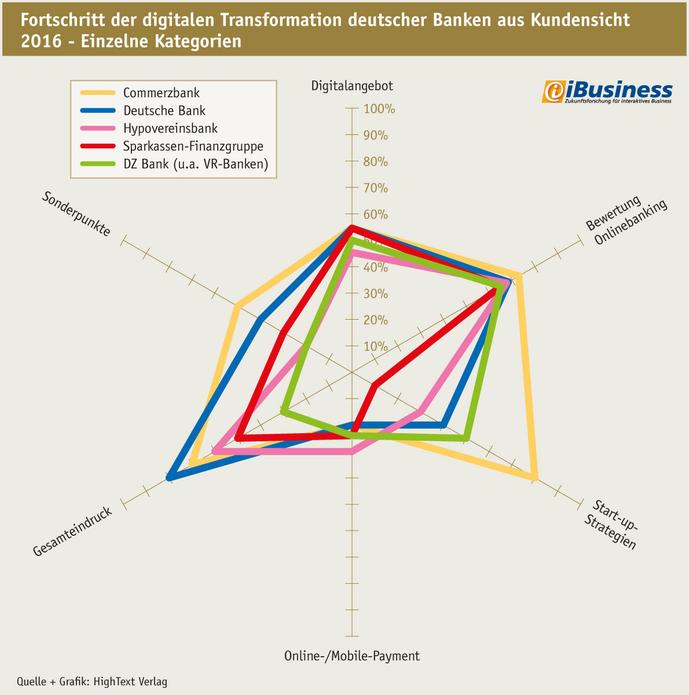
Gerade einmal gut die Hälfte der digitalen Transformation aus Kundensicht hat die am weitesten entwickelte Bank, die Commerzbank, geschafft. Bei allen sechs Kriterien ist sie vorne dabei, aber vor allem bei den Start-up-Strategien sticht sie heraus. Am zweitbesten schneidet die Deutsche Bank ab, die über alle Bereiche der Digitalisierung hinweg passabel aufgestellt ist, weshalb sie vor allem beim Gesamteindruck punktet. Die Hypovereinsbank profitiert vor allem durch ihre Qualität beim Onlinebanking, schneidet dafür aber bei den Start-up-Strategien und bei außergewöhnlichen Lösungen unterdurchschnittlich ab. Die DZ-Bank schneidet durchgängig eher unterdurchschnittlich ab, dementsprechend ist der Gesamteindruck schlecht. Am wenigsten in Sachen Start-ups tun die Sparkassen, dafür ist der Letztplatzierte bei der Vielfalt des Digitalangebots auf Augenhöhe mit den Spitzenreitern.
1. Die Commerzbank
Die Analyse zeigt, dass die Bank mit der besten digitalen Fitness die Commerzbank ist. Das liegt vor allem an ihren zahlreichen Aktivitäten in Sachen Start-ups, durch die die Bank auch für die Zukunft gut aufgestellt sein dürfte. Sie gründete nicht nur im Frühjahr 2014 den Main Inkubator für Fintechs, aus dem inzwischen fünf strategische Investments hervorgingen (Traxpay , Gin , Bilendo , Byebuy und Optiopay ), sondern startete kürzlich auch die Venture-Capital-Gesellschaft Commerzventures . Mit der Tochter Comdirect betreibt sie indirekt zudem die Start-up-Garage . Außerdem profitiert sie von der recht innovativ agierenden polnischen Tochter, der mBank , von der sie unter anderem einen Onlinechat zum Abschließen von Verträgen übernommen hat.2015 und 2016 will sie insgesamt 220 Millionen Euro in die Digitalstrategie investieren. Sie sind Teil ihrer Mitte 2015 angekündigten "Privatkundenstrategie 2020: Von der Filial- zur Multikanalbank". Konkret bedeutet das eine weitere Digitalisierung von Prozessen sowie eine radikale Verkleinerung der Produktpalette - mit dem primären Ziel Kosten einzusparen. Aber auch das Kundenbindungsmanagement soll vorangetrieben werden. Das Entwicklungsstadium der Commerzbank zeigt sich auch daran, dass sie den Prozess der Filialschließungen schon weitgehend abgeschlossen habe, wie Martin Blessing, bis April 2016 Chef des Unternehmens gegenüber dem Handelsblatt sagte. Das Niederlassungsnetz ist in den vergangenen fünf Jahren von mehr als 1.500 auf rund 1050 Filialen Ende 2015 geschrumpft.
2. Die Deutsche Bank
Einen wesentlich radikaleren Sparkurs bei ihren Filialen als die Commerzbank fährt die Deutsche Bank. Sie hat ihre Anzahl von Ende der 90er-Jahre mit 1.200 Niederlassungen auf aktuell gut 700 reduziert. Bis Ende 2017 soll das Netz sogar auf nur noch 500 Filialen bundesweit zurückgefahren werden. Diesen enormen Verlust der Offlinepräsenz mit einer digitalen Strategie zu kompensieren, scheint kaum noch möglich, selbst wenn die Deutsche Bank im Digitalfitness-Ranking nach der Commerzbank immerhin auf Platz zwei landet.Dazu passt die Ankündigung im Herbst 2015, man wolle eine - nicht weiter definierte - Digitalbank aufbauen. Als Grundlage dafür dienen die im vergangenen Jahr eröffneten Start-up-Innovationszentren in London, Berlin und Palo Alto. Sie leisten die Grundlagenarbeit für die für Mitte dieses Jahres geplante Frankfurter Digitalfabrik der Deutschen Bank. Gut 400 Softwareentwickler, IT-Spezialisten sowie Bankexperten aus dem Unternehmensbereich Private, Wealth & Commercial Clients sollen dort an neuen digitalen Produkten und Dienstleistungen für die Kunden der Bank arbeiten. Zudem gibt es 50 Arbeitsplätze für externe Kooperationspartner aus der Fintech-Branche, heißt es. Insgesamt will die Deutsche Bank bis 2020 rund 750 Millionen Euro in die Digitalisierung investieren, davon rund 200 Millionen in diesem Jahr.
Mit vielen Entwicklungen ist die Deutsche Bank also ein wenig später dran als die Commerzbank. Das Angebot an konkreten Services für den Kunden, zu denen eine App zum Verwalten eigener und fremder Konten, ein Portal für unabhängigen Tagesgeldvergleich oder das automatisierte Anlagenberatungs-Tool Robo-Advisor gehören, kann aber mithalten.
3. Die Hypovereinsbank
Mit deutlichem Abstand folgt die noch relativ junge Hypovereinsbank (HVB). Erst 1998 aus der Fusion der Bayerischen Vereinsbank mit der Bayerischen Hypotheken- und Wechsel-Bank entstanden ist sie nach der Bilanzsumme die fünftgrößte Bank in Deutschland. In Sachen Filialen ist auch sie deutlich geschrumpft; von gut 2.000 in 2002 auf knapp 600 im vergangenen Jahr. Als Alternative hat sie eine Onlinefiliale in petto und wurde 2013 von Focus Money als beste Multikanalbank ausgezeichnet. Schon seit 2012 stehen HVB-Mitarbeiter an sieben Tagen die Woche für Gespräche zu Konten, Sparanlagen, Baufinanzierungen und Kreditkarten zur Verfügung. Zum Vergleich: Die Deutsche Bank bietet diesen Service noch heute nicht.Bei der Breite des Digitalangebots insgesamt schneidet die Hypovereinsbank aber heute dennoch knapp am schlechtesten ab. Auch die Start-up-Strategien sind noch ausbaubar: Eigene Projekte betreibt die Münchner Bank nicht, aber sie investiert in Accelerator und VC-Funds. Stattdessen verfolgt sie die Strategie, die Ideen lieber selbst zu entwickeln, statt sie entwickeln zu lassen, und hat dafür mit der Innovationsagentur HYVE das HVB Innovation Lab gegründet. Hier sollen moderne Bankprodukte und -dienstleistungen entwickelt werden.
4. DZ Bank, inkl. Volks- und Raiffeisenbanken sowie Sparda-Bank
Die Sparkassen und Genossenschaftsbanken sind deutlich besser aus der Finanzkrise herausgekommen als der private Bankensektor in Deutschland, sagt die aktuelle The road ahead - Perspectives on German banking Studie von McKinsey. Daher scheint ihr Druck, das Angebot zu digitalisieren und damit dem Kunden entgegenzukommen, weniger hoch zu sein, als bei den privaten Banken. Zumindest haben beide im Digitalfitness-Ranking schlechter abgeschlossen. Den vorletzten Platz belegt die DZ Bank, die das Zentralinstitut für Volksbanken, Raiffeisenbanken, Sparda-Banken, PSD Banken und weitere Genossenschaftsbanken ist.Dafür punkten sie mit immerhin 13.000 Filialen. Das Angebot an Innovationsprojekten ist noch ausbaubar - was vermutlich der Strategie geschuldet ist, dass die Genossenschaftsbanken dezentral an ihren Innovations- und Fintech-Projekten arbeiten sollen. Ein Beispiel eines solchen dezentralen Projekts ist Berliner Volksbank Ventures , die bisher allerdings erst in eine Lösung, das iPad-Kassensystem Inventorum , investiert hat.
5. Die Sparkassen
Die Sparkassen, auf dem letzten Rang, sind auf dem Papier Marktführer bei Banking-Apps und beim kontaktlosen Bezahlen. Bei 50 Millionen Kunden , und damit deutlich mehr als alle anderen, ist dies aber auch nicht verwunderlich. Wie bei den genossenschaftlichen Banken bremst die Selbstständigkeit der gut 400 einzelnen Sparkassen den Fortschritt aus. Zwar bietet der Dachverband eine ganze Menge an digitalen Services an, doch ob die jeweilige lokale Sparkasse sie implementiert, ist ihre eigene Sache. So wird im Sparkassen-Check der FAZ bemängelt, dass Filial- und Onlinebanking oftmals nicht richtig verzahnt seien.Hinzu kommt, dass die Sparkassen noch später als alle anderen Banken bei der Paypal-Alternative Paydirekt dabei waren - die den Zug ohnehin schon um zehn Jahre verpasst hatten. Einen überraschenden Vorstoß machen aktuell acht Großsparkassen: Laut Informationen der Süddeutschen Zeitung planen sie eine Art Smartphone-Bank namens Yomo (kurz für Your Money), die zunächst nur aus Girokonto-App und Karte bestehen soll. Wichtigster Aspekt ist, dass sie nach kurzer Zeit überregional erweitert werden soll, was das Regionalprinzip der Sparkassen aushebeln würde. Mehr zu den USPs von Yomo ist nicht bekannt, klar ist aber, dass die App-Bank für Ärger unter den Sparkassen sorgen dürfte. Am Abschneiden der Sparkassen sowie der genossenschaftlichen Banken zeigt sich, dass das Regionalprinzip - neben den starren Strukturen in Großunternehmen - eine der größten Bremsen der Digitalisierung ist.
Fazit: besser als ihr Ruf
Die fünf großen deutschen Banken und Sparkassen sind in Sachen Digitalisierung aus Kundensicht besser als ihr Ruf. Zwar ist die digitale Transformation längst noch nicht abgeschlossen, schließlich kommt keine der Banken über eine digitale Fitness von 58 Prozent hinaus. Doch aktuell bieten sie im Allgemeinen das Basispaket an digitalen Dienstleistungen an. Den großen Teil der Bankkunden wird dies zufriedenstellen.Aber gerade in Sachen innovativer Geldanlage oder Kreditaufnahme ist das Angebot überschaubar. Was aber auch kein Wunder ist. Schließlich will der Kunde heute vergleichen, aber die Banken wollen ihn natürlich nicht zur Konkurrenz schicken. Diese Aufgabe übernehmen naturgemäß andere Anbieter, darunter auch Fintech-Unternehmen. Den Zug Onlinepayment haben die deutschen Geldinstitute dagegen verpasst. Mit Paydirekt sind sie zehn Jahre zu spät und daran lässt sich jetzt auch kaum noch etwas ändern, wie die Paydirekt-Analyse von iBusiness zeigt.
Die eierlegende Wollmilchbank wird es nicht geben
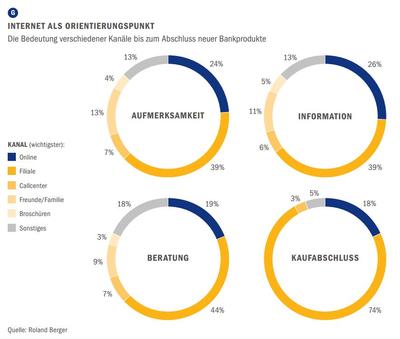
Die aktuelle Aufgabe der Banken - die Balance zwischen Online und Offline, zwischen Kosten sparen und richtig investieren - zu finden, ist eine enorme Herausforderung. Denn die Kunden wollen auf der einen Seite mehr digitale Services: So geht zum Beispiel der durchschnittliche Sparkassen-Kunde nur noch einmal im Jahr in eine Filiale, hat aber insgesamt 108 Kontakte jährlich. Trotzdem ist für 62 Prozent die Nähe zur Filiale ein wichtiges Kriterium bei der Auswahl der Hausbank. Das zeigt die Studie Digitale Revolution im Retail-Banking von Roland Berger. Sie brauchen also eigentlich beides: innovative Online-Services und ein engmaschiges Filialnetz - und das natürlich optimal vernetzt.Unmöglich macht dies der Preisdruck, unter dem die Banken vor allem aufgrund der aktuellen Zinskrise stehen. Durch sie werden viele Finanzprodukte unlukrativ und sie müssten Gebühren erhöhen. Reine Online-Finanzdienstleister haben da den Vorteil, dass sie durch die fehlenden Strukturen und Filialen kostengünstiger arbeiten können und ihren Kunden, die auf das Offline-Angebot verzichten, ein günstigeres Angebot unterbreiten können.
Szenario 2020: Für jeden Geschmack eine Bank
In Zukunft wird eine Bank niemals alles können: hervorragende Online-Angebote, großes Filialnetz, super Service und das auch noch zum Preis von null Euro. Der Kunde wird sich entscheiden müssen, worauf er Wert legt, und entweder auf Serviceangebote verzichten oder für die Leistungen bezahlen müssen. Die Banken werden sich auf eine Konsolidierung einstellen müssen. Denn das Banking-Angebot für den Kunden ist breiter geworden, damit verteilen sich die Kunden auf mehr Institute. Viele werden wechseln: die 65-jährige Dame, deren Bankfiliale in der Kleinstadt schließt und die deshalb auf die Konkurrenz umschwenkt genauso wie der Student, der sein Leben lang bei der Sparkasse war, nun aber lieber ein kostenloses Online- oder Direktbankkonto möchte. Die großen Banken werden sich darauf einstellen müssen, Kunden zu verlieren - genauso aber wird nicht jede der Fintech-Start-up-Banken, die heute in den Himmel gelobt werden, überleben.Aktuell stehen wir noch ganz am Anfang der Konsolidierung. Wann und wie stark sie kommt, hängt unter anderem von der Entwicklung des Leitzinses ab. Mehr noch als von der Perfektionierung der Digitalstrategie.
Kommentar von Verena Gründel
Nicht so voreilig mit den Totsagungen
Totgesagte leben länger, das zeigt auch der Verlauf der Digitalisierung im Bankenwesen.
Weiterlesen








