Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Paydirekt: So wichtig wird die Paypal-Alternative der Banken für den E-Commerce
24.06.2015 Die deutschen Banken haben den E-Commerce verpennt. Jetzt wollen sie mit dem neuen Online-Bezahlverfahren Paydirekt aufholen, was sie in den letzten zehn Jahren verpasst haben - und ganz nebenbei Paypal angreifen. "Vermessen" kommentieren die einen, "endlich" sagen die anderen. Welche Chancen Paydirekt am deutschen ECommerce-Markt hat, was Onlinehändler jetzt tun müssen und wer - statt Paypal - wirklich durch Paydirekt in Bedrängnis geraten könnte.


HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|
|
|
Medien |
|
|
|
|
Wirtschaft |
|

|
|
|
|
heute |
morgen |
übermorgen |
Doch jetzt ist der Zug eigentlich schon längst abgefahren. Trotzdem will es ein Zusammenschluss großer deutscher Banken zwölf Jahre nach dem Deutschlandstart von Paypal und zehn Jahre nach der Gründung von Sofortüberweisung versuchen - und kündigt für Ende 2015 ein neues Online-Bezahlverfahren an.
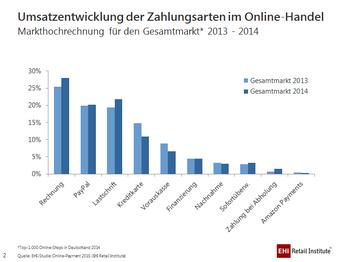
Dabei ist der Payment-Markt im E-Commerce längst verteilt. Die Anteile verschieben sich von Jahr zu Jahr nur noch leicht. Gewinner ist einmal mehr ein Amerikaner: Unter den Online-Bezahlarten in Deutschland hat Paypal mit gut 20 Prozent den mit Abstand größten Anteil am ECommerce-Umsatz. Die zweitstärkste Online-Zahlungsart, die in Deutschland entstandene 'Sofortüberweisung', ist schon nur noch für 3,2 Prozent des ECommerce-Umsatzes verantwortlich. Als Menetekel für die aktuellen Bankpläne muss die von den deutschen Banken ins Leben gerufene Sofortüberweisungs-Konkurrenz Giropay herhalten: Sie landet im EHI-Bezahlarten-Ranking 2014 unter ferner liefen.
Ganz vorne liegen nach wie vor die klassische Rechnung mit 28 Prozent sowie Lastschrift mit 21,8 Prozent. Neue Player hatten in den vergangenen Jahren kaum Chancen, sich am Markt zu etablieren. Das Mobile- und Online-Bezahlverfahren Yapital ist das beste Beispiel dafür: Trotz starkem Handelspartner im Rücken - dem Mutterkonzern Otto - floppte es. Vier Jahre nach dem Marktstart hat Yapital nicht mal 100.000 Nutzer, twitterte Laura de la Motte, Bankenkorrespondentin des Handelsblatts , vom Bundesbank-Symposium Mitte Juni 2015. Das ursprüngliche Ziel für 2015 - eine Million Nutzer - hat die Otto-Tochter damit um ein Zehnfaches verfehlt. Kein Wunder, dass Verkaufsgerüchte die Runde machen.

- die Commerzbank
- die Comdirect Bank
- die Deutsche Bank
- die Postbank
- die Beteiligungsgesellschaft der privaten Banken unter Federführung der Hypovereinsbank
- sowie - stellvertretend für die Finanzgruppe der Volksbanken und Raiffeisenbanken - die genossenschaftlichen Zentralbanken DZ Bank und WGZ Bank
- die ING-DiBa ,
- die Targobank ,
- das Bankhaus Max Flessa
- die Consorsbank
- die Degussa Bank
- die MLP Finanzdienstleistungen
- die National-Bank
- die Oldenburgische Landesbank
- die Südwestbank und
- die Volkswagen Bank
Schnell, einfach und sicher sollen Kunden mit Paydirekt im E-Commerce bezahlen können. "Die Kunden von privaten und genossenschaftlichen Banken können dann ihre Interneteinkäufe sicher und direkt vom eigenen Girokonto bezahlen", heißt es in der Paydirekt-Mitteilung. Mehr ist über die Anmeldung, die Technik und die Abwicklung der Transaktionen nicht zu erfahren. Auch für ein Interview stand bis Redaktionsschluss kein Verantwortlicher zur Verfügung.
iBusiness-Umfrage: Der Markt braucht Paydirekt nicht
Weil genauere Informationen fehlen, ist die Interaktivbranche skeptisch, wie eine Umfrage unter angemeldeten iBusiness-Lesern zeigt. Fast die Hälfte der 80 befragten Interaktiven (47,5 Prozent) ist der Ansicht, dass der deutsche E-Commerce eine Bezahlmethode wie Paydirekt nicht braucht. Aber immerhin 28,8 Prozent finden, dass Paydirekt der deutschen Bezahllandschaft guttun würde. Auf die Frage, ob sie Paydirekt ins Zahlportfolio aufnehmen würden, antworten in etwa gleich viele mit 'ja' (36,3 Prozent) wie mit 'nein' (37,5 Prozent). Der Rest will erst einmal die Marktentwicklungen abwarten.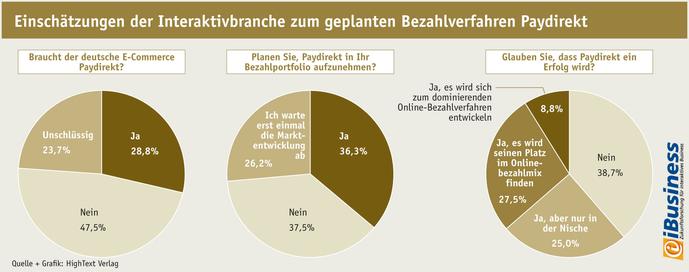
Fast vierzig Prozent (38,8 Prozent) sind der Ansicht, dass Paydirekt kein Erfolg am deutschen Markt wird. Ein Viertel ist der Ansicht, es wird sich in der Nische etablieren, während 27,5 Prozent glauben, es würde seinen festen Platz im Bezahlmix finden. Dass es sich zum dominierenden Online-Bezahlverfahren entwickeln wird, denken immerhin 8,8 Prozent.
Die Vorteile: Sicherheit, Datenschutz und Preis

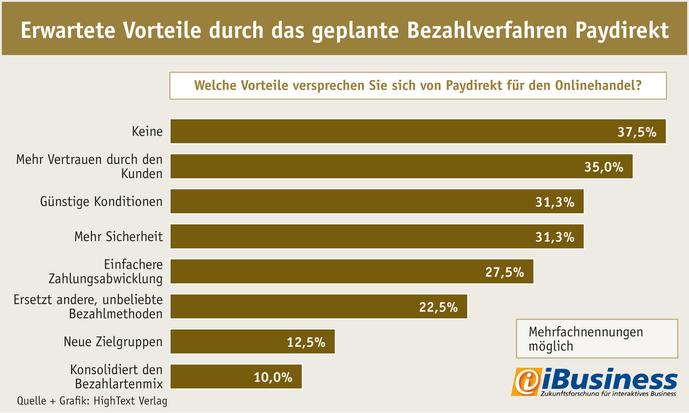
Sicherheit und Datenschutz sind in der Tat zwei Aspekte, von denen sich alle am meisten versprechen - selbst wenn über die genaue Ausgestaltung des Dienstes noch wenig bekannt ist. Als Vorteil sehen Experten, dass beim Bezahlvorgang kein Drittanbieter dazwischen geschaltet ist, wie es etwa bei Paypal oder Sofortüberweisung der Fall ist. Aber ob dieser Vorteil wirklich den Kunden anziehen wird, ist fraglich. "Der Erfolg hängt vom gestifteten Nutzen für die Onlinekunden ab", glaubt Mark Henkel, Gründer und Geschäftsführer vom Payment Service Provider Paymill . "Ob es einen Drittanbieter gibt, wird für den Endkunden am Ende nicht so sehr entscheidend sein."
Auch Jan Florian Richard, Head of Payment Solutions bei Arvato Financial Solutions , sieht Datensicherheit nicht als den Allheilsbringer für Paydirekt an. "Bei vielen Onlinehandels-Kunden ist Sicherheit nicht das allerwichtigste Kriterium." Sicherheit sei ihnen vor allem insofern wichtig, als dass sie einen Skandal, zum Beispiel um gehackte Kreditkartendaten, unbedingt verhindern wollen. "Der Endkunde dagegen fordert die Datensicherheit meist nicht direkt beim jeweiligen Shop ein, deshalb ist dies für viele Shopbetreiber eher ein zweitrangiger Faktor." Aus dem Grund glaubt er, dass die Datensicherheit beim Bezahlprozess im E-Commerce eher eine Händler- als eine Endkundenfrage ist.
Konkrete Informationen zu den Gebühren für Händler gibt es noch nicht. Aber zumindest die Welt spekuliert, dass diese deutlich niedriger als bei Paypal ausfallen müssten. Das sehen Experten als Grundvoraussetzung für einen Erfolg an: "Für Onlinehändler ist vor allem der Kostenpunkt entscheidend", weiß Tim Arlt, Vorstandsmitglied Händlerbund . "Wer als neuer Anbieter auf dem Markt exorbitante Preise anbietet, wird keine Chance haben." Für Händler muss das Preis-Leistungs-Verhältnis stimmen. "Die Banken müssen den Onlinehandel unter anderem über einen günstigen Preis und vor allem über konsumentenorientierte Prozesse ins Boot holen und sie dazu bringen, dass sie Paydirekt als präferierte Zahlart in ihren Shops pushen", empfiehlt Jan Florian Richard. Das sei der erste Schritt, um Paydirekt am Markt zu etablieren.
| Übersicht: Vorteile, die die Banken für sich und einen Erfolg von Paydirekt nutzen können: |
|---|
|
Die Probleme: Mehrwert, Marketing, Trägheit
Am Ende reicht es aber nicht, den Onlinehändler auf die Seite der Banken zu ziehen. Der Endkunde muss Paydirekt annehmen. Und hier fehlt es noch an einem attraktiven USP. Das findet auch Tim Arlt: "Damit ein Produkt gute Marktchancen hat, kommt es auf Innovation und Individualität an." Paydirekt erfüllt beide Faktoren nur bedingt. "Innovativ wäre Paydirekt, wenn es vor zehn Jahren auf den Markt gekommen wäre und zur Individualität fehlen wirkliche Neuerungen, die das Produkt mit sich bringt."
Die fehlende Innovation geht mit der Trägheit der beteiligten Banken durch deren Größe und Anzahl einher. Denn während sie aktuell mit dem Thema Onlinepayment zehn Jahre zu spät kommen, sind sie gerade dabei, schon die nächsten Trends zu verpassen, um die sich die Konkurrenz längst kümmert: In-App-Payment und mobiles Bezahlen im E-Commerce sind in den nächsten Monaten und Jahren ein Must-Have für jedes Bezahlverfahren. Schließlich steigen die Umsätze über Mobilgeräte massiv: Zum Beispiel Zalando verzeichnete als erster großer Shop jüngst erstmals mehr Zugriffe über mobile Endgeräte als über den klassischen Desktop-Computer. Ob Paydirekt mobiloptimiert ist und ohne lästiges Zahleneintippen am Handybildschirm auskommt, ist noch nicht bekannt. Das wäre aber das Mindeste.
Die Kür ist Mobile Payment. Auch wenn der Markt heute noch wenig vielversprechend erscheint, hätten die Banken damit die Chance, sich als innovative Payment-Kooperation darzustellen. Und immerhin sind sie die Anbieter-Gruppe, die die besten Marktchancen im Mobile Payment hat. Das sagt zum Beispiel eine aktuelle Studie der Hochschule für Technik und Wirtschaft des Saarlandes im Auftrag von GS1 Germany : Ihr zufolge schätzen 95 Prozent der befragten Konsumenten die Banken und Sparkassen als vertrauenswürdige Abrechnungsanbieter ein - Platz eins.
Auch am Endkunden-Marketing hapert es. In der Richtung ist bisher fast noch gar nichts passiert. Dabei könnte man doch nicht einmal ein halbes Jahr vor den angekündigten Start schon mal mit der Vermarktung starten. Paypal tut dies zur Zeit kräftig, unter anderem mit TV-Spots, die rauf und runter laufen. Ein Zufall ist das vermutlich nicht.
Aber darum, die Werbetrommel kräftig zu rühren, kommen die Banken nicht herum, wenn sie Paydirekt erfolgreich etablieren wollen. "Die Marke muss etabliert werden - das ist nicht einfach", weiß Jan Florian Richard. Die Banken haben zwar den Vorteil, dass sie mit ihren Kunden ständig in Dialog stehen, sei es am Geldautomaten, in der Filiale oder auf dem Onlinebanking-Portal, und all diese Kanäle für die Bewerbung einsetzen könnten. Aber laut dem Payment-Experten von Arvato Financial Solutions muss das Brand-Building noch einen großen Schritt weitergehen: "Hier ist außerdem klassische Werbung, zum Beispiel im Fernsehen, gefragt. Und das kostet natürlich Geld."
| Übersicht: Nachteile und Probleme, durch die Paydirekt scheitern könnte |
|---|
|
So sehen die Marktchancen von Paydirekt wirklich aus


Paydirekt könnte eher in der Liga von Sofortüberweisung spielen. Denn "anders als in den Medien oft dargestellt, ähnelt die Lösung eher Sofortüberweisung als Paypal", bestätigt Mark Henkel. Dass es sogar im besten Fall irgendeine andere Bezahlmethode überflüssig machen könnte, glaubt kaum einer der Experten. "Ich könnte mir eher vorstellen, dass der Markt sich leicht verschiebt und Paydirekt von verschiedenen anderen Bezahlmethoden geringe Marktanteile abnimmt", berichtet Jan Florian Richard. "Zum Beispiel vom Rechnungskauf und dem Kreditkartenanteil. Mehr als an Paypal könnte es noch - aufgrund der Ähnlichkeit - an der Sofortüberweisung knabbern."
Immerhin sieht er für Paydirekt bessere Chancen am Markt als für viele andere neue Bezahlverfahren. Eben wegen der großen und beim Kunden vertrauenerweckenden Allianz im Hintergrund. "Allerdings gibt es keine Garantie dafür, dass ein Bezahlverfahren eines großen vertrauenswürdigen Players in Deutschland auch Erfolg hat." Bestes Beispiel dafür sei Yapital, das trotz bester Voraussetzungen in Deutschland nicht funktioniert.
Am Ende wird der Konsument entscheiden, ob Paydirekt es am Markt schafft oder nicht. Denn er bestimmt durch seine Nachfrage, ob das Bezahlverfahren den Weg in den Payment-Mix der meisten Onlinehändler schafft oder ob es sogar wieder rausfliegt. Und den Endkunden müssen die Banken mit zwei Faktoren überzeugen: dem Mehrwert in der Anwendung und einer großangelegten Marketingkampagne, die diese Vorteile anpreist.
Aus all diesen Argumenten ergeben sich vier Szenarien für die Zukunft des Onlinepayment-Marktes:
Vier Szenarien zur Zukunft des Onlinepayment-Marktes
Deutsche Marktführer
SecuRePay ist das Beste, was den Banken im Onlinepayment passieren konnte. Durch die Richtlinie müssen Paypal und Co. ihre Bezahlverfahren verkomplizieren und scheitern an den EU-Hürden. Da die Banken die SecuRePay-Regeln über die BaFin mitgestalten können, haben sie einen enormen Vorteil und können Paydirekt schnell anpassen. Dadurch können sie nicht nur in Deutschland die Marktführerschaft übernehmen, sondern sich EU-weit etablieren.
Nischen-Technik
Paydirekt schafft es, sich in der Nische zu etablieren und einen Marktanteil im Bereich von wenigen fünf Prozent am ECommerce-Umsatz abzuwickeln. Damit schreibt das Bezahlverfahren schwarze Zahlen und rechnet sich gerade so für die Banken. Vor allem ältere und konservativere Kunden setzen darauf. Viele von ihnen sind erst darüber überhaupt zum E-Commerce gekommen.
Alternative für die Klassiker
Viele der eher konservativen Online-Bezahler tauschen den Kauf per Vorkasse oder auf Rechnung gegen Paydirekt. Damit geht die Strategie der Banken auf. Einen Mehrwert in der Benutzung bietet Paydirekt zwar nicht. Aber die Banken schaffen es, viele Nutzer von der hohen Sicherheit zu überzeugen. Auf Paypal oder Sofortüberweisung übt Paydirekt keinen Konkurrenzdruck aus.
Giropay-Nachfolger
Die Banken haben aus ihrer ersten Online-Payment-Pleite nichts gelernt und erleben Giropay 2.0. Wie der Vorgänger floppt auch Paydirekt, weil den Kunden der Mehrwert fehlt und sie weiterhin auf die bisherigen Bezahlverfahren setzen: Wer Sicherheit will, nutzt Rechnung. Wer weniger konservativ bezahlt, setzt auf Paypal.
Kommentar von Verena Gründel
Paydirekt MUSS das beste Bezahlverfahren am Markt werden
Onlinepayment funktioniert reibungslos. Zumindest von Seiten des Kunden, der letztendlich über die Marktanteile entscheidet, gibt es wenig zu meckern. Deshalb sind die Ansprüche an Paydirekt groß - um nicht zu sagen: riesig.
Weiterlesen

Am: 24.06.2015