Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

E-Commerce: Warum die Renditen im Keller sind - und wie man sie retten kann
22.09.2014 Die drohende ECommerce-Konsolidierungswelle kommt nicht von ungefähr. Bisher opfern viele Shopbetreiber ihren Gewinn auf dem Wachstums-Altar. Wie unsere Rechnung zeigt, liegen Shop-Renditen im Schnitt knapp über null - und deutlich unter denen der stationären Händler. Warum das so ist und wie Onlinehändler den Weg aus dem Renditekeller schaffen können.


HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|
|

|
|
|
heute |
morgen |
übermorgen |
Erst Mitte September 2014 hatte das EHI Retail Institute ernüchternde Zahlen zum E-Commerce in der DACH-Region veröffentlicht. Das Tempo der Umsatzsteigerungen im E-Commerce habe deutlich abgenommen, besagt die aktuelle Studie. Zwar hatten die größten 100 ECommerce-Händler in Deutschland 2013 zusammen 19,6 Milliarden Euro umgesetzt - ein Plus von 7,7 Prozent im Vergleich zum Vorjahr. Doch leider ist dieses eher müde Wachstum noch müder, wenn man genauer hinsieht, wie Lars Hofacker , Leiter Forschungsbereich E-Commerce beim EHI, erklärt: "Bereinigt um den Umsatz von Amazon.de, beträgt das Wachstum nur 2,8 Prozent." Da bleibt für die mittleren und kleinen Onlinehändler kaum noch etwas vom Gesamtumsatz übrig.
"Die Goldgräberstimmung ist vorbei", konstatiert auch Kai Hudetz , Geschäftsführer des IFH Institut für Handelsforschung : "Auf Online-Pure-Player kommt eine Härteprüfung zu. 80 Prozent der Shopbetreiber werden die nächsten drei bis fünf Jahre nicht überleben." Der Grund: Vor allem wer auf der einen Seite nicht rentabel wirtschaftet - und das sind viele - und auf der anderen Seite kein nennenswertes Wachstum verzeichnet, wird die nächsten Jahre nicht überstehen.
Wie die Renditen im E-Commerce wirklich aussehen
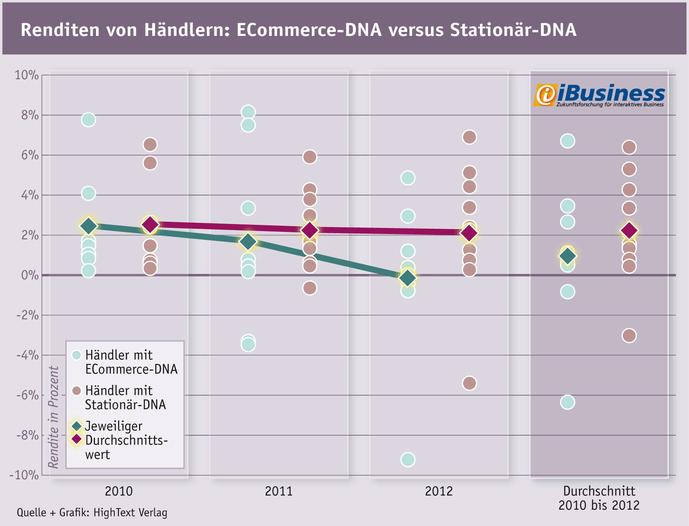
iBusiness hat die Umsatzerlöse sowie die Jahresüberschüsse, sprich die Gewinne nach Steuern, von zufällig ausgewählten großen Onlinehändlern untersucht und daraus die Umsatzrentabilitäten errechnet. Darunter waren auf der einen Seite deutsche Onlineshop-Betreiber beziehungsweise Crosschannel-Händler mit Ursprung im Onlinehandel. Alle der Untersuchten erwirtschaften mindestens 60 Millionen Euro pro Jahr - die meisten von ihnen sind in den Top 10 des aktuellen iBusiness-Rankings Onlineshops 2014 (Otto Group , Notebooksbilliger.de , Cyberport , Alternate /Shift IT, Zooplus , Delticom (ReifenDirekt , Tirendo ), Buch.de und Internetstores (Zum Beispiel Fahrrad.de )). Zalando haben wir aufgrund des bevorstehenden Börsengangs (und der in diesem Zuge stark renditebewussten Geschäftsstrategie) bewusst unter den Tisch fallen lassen.Gleiches haben wir mit einer Auswahl der größten deutschen Handelsunternehmen mit Offline-DNA gemacht (Rossmann , DM-Drogerie Markt , Euronics , ElectronicPartner , Tchibo , Expert , Esprit , Conrad , Karstadt und C&A ). Lebensmittelhändler haben wir aus der Analyse herausgelassen. Betrachtet wurden die Jahre 2010 bis 2012; Jahresbilanzen von 2013 waren zum Redaktionsschluss noch nicht flächendeckend verfügbar.
(Grafik: HighText Verlag)
|
| Grün markiert sind die Renditen von unterschiedlichen Onlinehändlern, weinrot die Renditen unterschiedlicher Stationärhändler in den Jahren 2010, 2011 und 2012. Mit Rauten markiert sind die jeweiligen durchschnittlichen Renditen. Im hinteren Feld sind die Drei-Jahres-Durchschnittsrenditen der einzelnen Anbieter aufgetragen. Die Renditen der Onlinehändler sind nicht nur im Gesamtdurchschnitt niedriger als die Renditen der Präsenzhändler (rechtes Feld), ihre durchschnittliche Rendite sinkt auch - im Gegensatz zu der der Präsenzhändler - von Jahr zu Jahr. Gleichzeitig erhöht sich die Streuung. |
Die Erkenntnisse der Analyse:
- Die Renditen im E-Commerce sind den Ergebnissen der ausgewählten Händler zufolge um mehr als 50 Prozent niedriger als die der ursprünglich stationären Händler. Bei den betrachteten Onlinehändlern liegt die Umsatzrentabilität im Betrachtungszeitraum im Schnitt bei rund einem Prozent. Bei den stationären Händlern sind es immerhin knapp 2,3 Prozent.
- Von wegen der E-Commerce überholt den klassischen Handel. Zumindest bei den Renditen ist das Gegenteil der Fall: Die durchschnittlichen Renditen der Onlinehändler sind im Betrachtungszeitraum kontinuierlich gesunken; 2012 fielen sie sogar knapp unter null. Zwar sanken auch die Umsatzrentabilitäten der Stationärhändler, jedoch war der Rückgang moderater und betrug maximal 0,28 Prozentpunkte.
- Zalando haben wir bewusst aus der Rechnung herausgelassen, denn die Jahresüberschüsse schwanken dank der Strategie, erst das Wachstum aggressiv zu maximieren und dann den Börsengang zu forcieren, enorm. Während der Modehändler 2010 und 2011 noch Fehlbeträge zwischen -11 und -14 Prozent einfuhr, schrieb er im ersten Halbjahr endlich schwarze Zahlen. Dies zeigt zwei Aspekte:
- Die Top-Onlineshops haben das Potenzial, Geld zu verdienen. Sie werden weiter wachsen, ihren Abstand gegenüber den kleinen und mittleren Händlern ausbauen und die Konsolidierung beziehungsweise Konzentration aussitzen. Eigentlich sind sie durch den Konkurrenzdruck, den sie aufbauen und die Professionalität, die sie erreichen, sogar dafür mitverantwortlich.
 Thomas Lang, Carpathita
- Venture-Capital-finanzierte Ex-Start-ups im E-Commerce können, wenn sie wollen, den Schalter umlegen. Auch wenn sie gestern auf Wachstum setzten und in den roten Zahlen zu stagnieren schienen, können sie morgen schon die Marketingausgaben reduzieren und sich fast von jetzt auf gleich in die schwarzen Zahlen sparen. Wie nachhaltig eine solche Ad-hoc-Rentabilität ist, hat noch keiner der Onlinehändler bewiesen. Erst nach dem Börsengang werden wir sehen, wie Zalando weiter mit seinen Umsätzen und Gewinnen verfährt.
- Die Top-Onlineshops haben das Potenzial, Geld zu verdienen. Sie werden weiter wachsen, ihren Abstand gegenüber den kleinen und mittleren Händlern ausbauen und die Konsolidierung beziehungsweise Konzentration aussitzen. Eigentlich sind sie durch den Konkurrenzdruck, den sie aufbauen und die Professionalität, die sie erreichen, sogar dafür mitverantwortlich.
- Reiner Offlinehandel scheint im Gegensatz bisher noch das nachhaltigere Geschäftsmodell zu sein. Zumindest fahren die beiden untersuchten stationären Händler, die keinen Onlineshop betreiben, (DM-Drogerie und Electronic Partner) durchweg positive Renditen ein. Sie liegen bei 1,4 beziehungsweise 1,6 Prozent. Reine Online-Pure-Player wie Zooplus oder Internetstores bewegen sich dagegen bisher noch in den roten Zahlen. Wann und ob sie den Rantabilitätsschalter umlegen, um endlich in die schwarzen Zahlen zu rutschen, wird sich erst noch zeigen.
Wichtig ist, dass wir hier ausschließlich große Onlinehändler untersucht haben, vornehmlich sogar solche, die in den Top 10 gerankt sind und damit zu den Vorzeigeshops der Branche gehören. Sie sind diejenigen, die im Vergleich mit dem Rest die vielversprechendsten Zukunftsaussichten haben und damit die besten Chancen für die Konsolidierung. Dass es sogar bei ihnen finanziell zum Teil eng aussieht und im Laufe der Jahre sogar noch enger wird, lässt vermuten, dass der Long Tail an Shops wesentlich größere Probleme hat. Denn jenseits der 100. oder sogar der 1000. Platzierung wird im Schnitt kaum Umsatz oder Umsatzwachstum generiert. Entsprechend niedrig dürften die Gewinne ausfallen. "Fakt ist sicher, dass nur wenige Pure Player bereits schwarze Zahlen schreiben" bestätigt Thomas Lang von der Schweizer ECommerce-Beratung Carpathia Consulting die Einschätzung.
Die Komplexität steigt - und damit die Prozess- und Marketingkosten
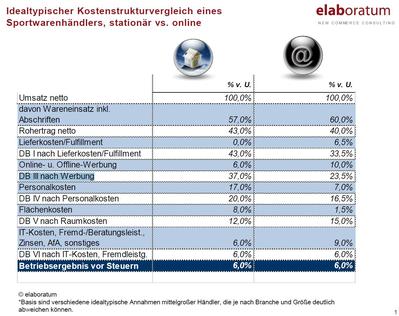

Vor allem die Adwords-Preise fressen je nach Branche und Marketingziel einen immer größeren Teil des Gewinns auf: "In der Tat nähert sich der Adwords-Preis immer mehr dem Deckungsbeitrag an", hat Marcus Diekmann, Geschäftsführer des ECommerce-Unternehmens Shopmacher , beobachtet. Den Mechanismus dahinter erklärt er am "Zalando-Effekt": "Als Zalando mit seiner aggressiven Marketing-Kampagne gestartet ist, ging ein Riesen-Etat in Adwords. Die Folge war, dass dieser Sondereffekt den Adwords-Preis in der Textilbranche explodieren ließ." Wer hier viel Geld ausgibt, solle sicher sein, dass er die wichtigen Faktoren Produkt und Preis im Griff hat. Sonst sei die Konversionsrate zu gering und man verbrenne nur Geld.
Damit sind vor allem kleinere Shops überfordert, denn die Marketing- und Prozesskosten steigen schneller als ihre Umsätze. Deshalb wird sie die Konsolidierung als erstes treffen. Aber auch die Gewinne von mittleren und großen Shops schrumpfen immer schneller durch diese Ausgaben.
Vor allem der Preisdruck nagt an der Rendite
Während die Gewinne auf der einen Seite von den Marketingkosten aufgefressen werden, nagt auf der anderen Seite der Preisdruck an ihnen. Die großen Player diktieren die Preise und alle anderen müssen mitziehen. Dem großen Vorteil des E-Commerce - der Preistransparenz - sei Dank. "Ich kenne Unternehmen in der Elektronik-Branche, die angeben, sie würden nur vier Prozent ihres Umsatzes für Marketing ausgeben", berichtet Diekmann."Dafür aber setzen sie auf Preissuchmaschinen - mit entsprechend niedrigen Preisen. Diese Preissenkungen muss man ehrlicherweise dem Marketing-Etat zurechnen, und so ergeben sich bis zu 30 Prozent des Umsatzes für Marketing."
Der Offlinehandel kommt dagegen nicht so schnell in die Abwärtsspirale: Die Produkte im Laden sind zum einen weniger vergleichbar - allein weil das Vergleichen aufwändiger ist. Zum anderen kaufen Kunden gerade dann offline, wenn sie etwas sofort benötigen; Geschenke, schnelldrehende Konsumgüter, das Kleid für die spontane Party heute Abend. Auch da vergleichen sie keine Preise. Das heißt, Offlinehändler können ihre Margen einfacher auf einem gewissen Level halten; die Gewinne bleiben eher stabil.
Den Onlinehändlern dagegen bleibt durch die Konkurrenz und Vergleichbarkeit zum Teil kaum etwas anderes übrig, als die Preise so weit zu senken, bis gerade der Deckungsbeitrag übrig bleibt. Schon ist die Rendite im Eimer und mit ihr die Rücklagen für zukünftige Marketinginvestitionen. Ein Teufelskreis.
So kommen Onlinehändler aus der Profitabilitätsfalle

Diesem Teufelskreis werden in Zukunft nur die besten der jetzigen ECommerce-Unternehmen entgehen können. Die folgenden Strategien helfen, am immer enger werdenden ECommerce-Markt zu bestehen:
- Effizient wirtschaften: "Die Balance zwischen Kosten und Ertrag findet nur, wer mit effizienten Prozessen agiert", erklärt Marcus Diekmann. "E-Commerce lohnt sich oft nicht: Die meisten bestehenden ECommerce-Lösungen sind falsch aufgestellt, die Prozesse stimmen nicht, sie operieren mit einem System, das nicht zu ihren Anforderungen passt, die Kosten für externe Dienstleister sind zu hoch." Hier sollte der Rotstift angesetzt werden, der die Marketingmaßnahmen und Prozesse eliminiert, die dem Shop nichts bringen. Denn wie iBusiness gezeigt hat, ist ein Großteil der Marketing-Spendings hinausgeworfenes Geld (Onlinemarketing: Wie Agenturen und Marketingleiter belogen werden). Auch die Shopsysteme sollten verschlankt und bei Bedarf gewechselt werden.
- Vergleichbarkeit vermeiden - Alleinstellungsmerkmal entwickeln: Jeder Shop braucht ein Alleinstellungsmerkmal, wegen dem der Kunde nur zu ihm kommt, weil es keine adäquate Alternative gibt. Zum Beispiel:
- Eine Produktlinie, die man exklusiv vertreibt: Das kann etwa eine Eigenmarke sein. Hierbei ist ein netter Nebeneffekt, dass die Margen nicht durch eine weitere Vertriebsebene aufgefressen werden. Auch etablierte Markenhersteller, die einen Onlineshop betreiben, profitieren davon. Eine Alternative ist der Vertrieb eines Exportprodukts, für das man die Exklusivrechte besitzt.
- Eine bisher unbesetzte Produktnische: "Ein hochspezialisierter Shop kann ungeachtet des Online-Preisdrucks sogar sehr attraktive Renditen erwirtschaften", ist sich Marcus Diekmann sicher. Allerdings wird der Umsatz insgesamt eher schmal ausfallen, schließlich ist auch der Kundenstamm eine Minderheit.
- Eine Servicenische: Hier sind innovative Lösungen gefragt. Mymuesli ist ein Beispiel, wie Mass Customization im E-Commerce funktionieren kann. Und Outfittery zeigt, welches Potenzial hinter einem Curated-Shopping-Service für Männer steckt.
- Eine Produktlinie, die man exklusiv vertreibt: Das kann etwa eine Eigenmarke sein. Hierbei ist ein netter Nebeneffekt, dass die Margen nicht durch eine weitere Vertriebsebene aufgefressen werden. Auch etablierte Markenhersteller, die einen Onlineshop betreiben, profitieren davon. Eine Alternative ist der Vertrieb eines Exportprodukts, für das man die Exklusivrechte besitzt.
- Selbst zur Marke werden: Nur wer es schafft, die eine Marke für ein bestimmtes Segment zu werden, kann zu den Großen aufschließen. Dazu gehören auf der einen Seite große Marketingkampagnen. Mindestens genauso wichtig ist es aber, ein Markenversprechen zu geben und einzulösen sowie ein Image aufzubauen und mit Emotion aufzuladen. Neben den wichtigen Qualitäten wie Sortimentstiefe und Preisführerschaft werden eine besondere Geschäftsidee oder Produkte, die das Markenversprechen im Kern erfüllen, unabdingbar, um den Händler aus der Masse zu heben.
Vier Szenarien für die Zukunft des E-Commerce
Category Killer oder Nische
Neben Amazon ist immer noch Platz für Spezialisten. Ein bis zwei Preis-, Service- und Qualitätsführer werden sich je Segment neben den Generalisten etablieren können. Die Schlüssel dazu sind ein tiefes Sortiment und eine starke Handelsmarke - vielleicht sogar eigene Produkte. Viele andere Onlinehändler werden gegen die Segmentsmarktführer nicht bestehen können.
Die Top 10 bleiben übrig
Die sinkenden Renditen können nur diejenigen Onlineshops kompensieren, die weiter überdurchschnittliches Wachstum generieren. Das sind vor allem die Top-Shops. Der Long Tail bricht langfristig weg, denn an der Spitze finden sich mit Amazon und Co. genügend Generalisten, die stattdessen das entsprechende Sortiment anbieten. Nur einige wenige Händler mit Spezialsortimenten und Premiumservice bleiben übrig.
Crosschannel punktet
Online allein funktioniert nicht mehr. Der Kunde wird anspruchsvoller und will vor allem kanalübergreifend kaufen, zum Beispiel mit Click&Collect, Filialrückgabe etc. Nur die Onlinehändler, die dieses Bedürfnis bedienen können, setzen sich auf lange Sicht durch. Darunter sind besonders viele Markenshops, die den Vorteil der höheren Margen genießen.
Neue Konzepte entstehen
Alle austauschbaren Shops werden auf Dauer nicht überleben. Einige wenige Große an der Spitze werden bleiben: Um sie herum werden sich Portale mit neuen Services, ausgefallenen Konzepten oder anderen Alleinstellungsmerkmalen bilden, die dem Kunden vor allem Lust auf Shoppen machen.
Kommentar von Verena Gründel
Lasst euch was einfallen!
Die Produktnischen im E-Commerce sind weitestgehend besetzt. Jetzt sind wirklich innovative, neue Handelskonzepte gefragt.
Weiterlesen