Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Was ist Deine Digitalagentur wert?
Agenturwert berechnen
Sechs Zahlen aus der BWA genügen, um herauszufinden, was aktuell Deine Agentur wert ist und welche Faktoren den Wert beeinflussen.
Agenturwert berechnen
Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Banken-Zukunft: Kreditinstitute können nur mit Crosschannel-Banking überleben
von Sebastian Halm
20.11.2014 Die Zukunft der Banken heißt genau wie die des E-Commerce: Crosschannel. Das geht aus einer Studie der Beraterfirmen Eurogroup Consulting und Elaboratum zum Thema Crosschannel-Banking hervor.

Bild: tpsdave / Pixabay
Bankenhauptstadt Frankfurt: Die Kreditinstitute müssen Crosschannel-Banken werden.
Im Vergleich zum Multichannel setzt Crosschannel Banking (CCB) damit auf umfassende Verzahnung bei tieferer Spezialisierung der Kanäle und hoher (Kosten-)Effizienz - und erzielt sowohl höhere Kundentreue als auch Erlöspotenzial. Für die Kunden gehört Crosschannel Banking zu den Top drei Entscheidungsfaktoren für die Wahl der Hauptbankverbindung.
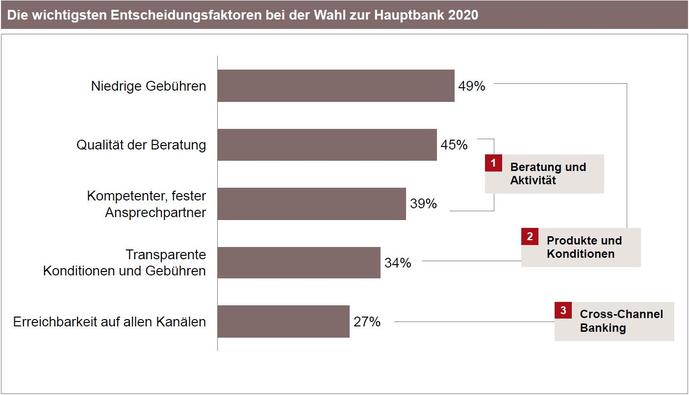
Crosschannel: Erreichbarkeit auf allen Kanälen ist ein Top-3-Kriterium für die Wahl der Bank.
(Grafik: Eurogroup Consulting / Elaboratum)
Die Filiale gewinnt im Verlauf der Entscheidungskette an Relevanz: 45 Prozent der Kunden nutzen sie für Erstinformation, 56 Prozent für weitere Beratung und 64 Prozent für den Abschluss -jedoch bleiben nur noch 3 Prozent der Kunden der Filiale über den gesamten Prozess hinweg treu. Die Filiale muss damit umgehen, dass sie im gesamten Entscheidungsprozess von vielen Kunden nur noch punktuell oder situativ genutzt wird. Bereits heute wird jedes vierte Produkt (27 Prozent) online abgeschlossen - bei einfachen Produkten ist es sogar jedes Dritte. D.h. der Kunde "unterschreibt" wo er will.
Social Media ohne Bedeutung - Aftersales und Service sind digital
Social-Media-Kanäle spielen nach wie vor entlang der gesamten Entscheidungskette für Bankprodukte keine signifikante Rolle (<= 2 Prozent). Wichtigster Impulsgeber für den Kunden ist mit 23 Prozent das private Umfeld. Empfehlungsgeschäft findet auch im Crosschannel-Zeitalter also nicht virtuell, sondern persönlich im privaten Umfeld statt. Service und Nutzung der Bankprodukte finden schon jetzt bei der Mehrzahl der Kunden (63 Prozent) online statt. Die Digitalisierung darf sich also keinesfalls auf den Fallabschluss beschränken, sondern muss stattdessen sogar eher im Bereich Aftersales, Produktnutzung und Service beginnen.Ausblick 2020: Die Kunden durchlaufen komplexere Entscheidungsketten
Entsprechend wird die Nutzungsintensität aller Kanäle weiter steigen - der Online-Kanal etabliert sich auf Augenhöhe der Bankfiliale. Die abschlussvorbereitende Nutzung des Onlineangebots der Bank (Erstinformation und weitere Beratung) wird sich um 60 Prozent erhöhen. Viele Bankkunden wollen auch 2020 die Filiale aufsuchen (je nach Prozessschritt zwischen 25 Prozent und 65 Prozent). Die Besuchsfrequenz stagniert jedoch. Die Banken sind daher gefordert, Anlässe und Mehrwerte zu generieren, um den persönlichen Kontakt - sowohl in der Filiale, als auch durchgehend über alle Kanäle - zu steigern. Eingebettet in eine Crosschannel-Strategie kann die Bankfiliale damit zum entscheidenden Wettbewerbsvorteil im Crosschannel-Zeitalter werden. Die persönliche und individuelle Beratung sowie die soziale Interaktion mit den Kunden werden gerade in Zeiten der zunehmenden Digitalisierung eine neue Wertschätzung erfahren, die die Kunden auch 2020 in die Bankfilialen zieht. Der Anteil der Online-Produktabschlüsse wird bis 2020 um fast die Hälfte auf insgesamt 40 Prozent wachsen.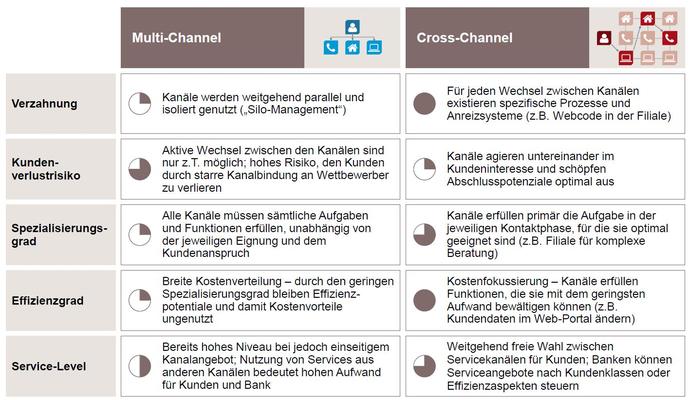
Die Zukunft der Bank: Vom Silo zur Vernetzung der Kanäle.
(Grafik: Eurogroup Consulting / Elaboratum)
Crosschannel-Banking als Chance
Crosschannel-Banking wird zum Erfolgsfaktor im Kampf um Kunden und Profitabilität - um Kundenverluste einzudämmen, Vermögen zu erschließen und Neukunden/Hauptbankkunden zu gewinnen. Mit Crosschannel Banking wird die Maxime "zu jeder Zeit an jedem Ort" weiterentwickelt - die konkrete Ausgestaltung der Kanäle muss nicht nur verstanden, sondern auch in der Organisation verankert und gelebt werden.- Je 20 Prozent der Kunden wechseln derzeit sowohl nach der Erstinformation, als auch nach der weiteren Beratung nicht nur den Kanal, sondern verlassen auch das Ökosystem der Bank - das Risiko, den Kunden zu verlieren, ist hier besonders groß.
- Crosschannel Banking ist keine Nische mehr, sondern bindet hohe Vermögen und damit einhergehende Ertragspotenziale - über alle Vermögensklassen hinweg dominieren Crosschannel-Kunden mit einem Anteil von circa 50 Prozent.
- Crosschannel-Kunden zählen zugleich zu der Kundengruppe mit den meisten Kritikern (27 Prozent) und den wenigstens Promotoren (36 Prozent). Um bei diesen Kunden die Zufriedenheit, die Bindung und damit letztlich die Weiterempfehlungsbereitschaft zu steigern, sollten Banken vor allem bei der umfassenden Digitalisierung und Kanalvernetzung in den Bereichen Produktnutzung, After-Sales und Service ansetzen.
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu dieser Analyse


Verwandte Beiträge zu dieser Analyse
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema: