Jetzt zum Webinar anmelden

Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Social Banking: Die Schonzeit für Banken ist vorbei
02.08.2012 Nur noch die Politik schont die Banken, netzaffine Anleger nicht. Aus der Bank-Vertrauenskrise erwachsen neue Bank-Modelle: Von Social Media als Beratungsinstrument bis hin zum Like-Zins als Finanzprodukt - und die Berater kommen an die Kette. Und die ist nicht einmal aus Gold.


Denn das "Banking-Modell entwickelt sich weiter, wie auch das Social Web mit all seinen Wirkmechanismen sich weiterentwickelt", ist Eichmann überzeugt. Fatal" sei es, "den Trend zu mehr Mitspracherecht und Einsicht des Kunden in bestehende Prozesse zu ignorieren."
Damit ist klar: die Bank muss den Weg zum Kunden finden, so lautet die Konsequenz aus der Vertrauenskrise und ist der Kern der iBusiness-Prognose zur Zukunft der Banken. Immerhin vertrauen Banken und Versicherungen nur noch 36 Prozent der Deutschen laut Global Trust Report und ihre oft mangelhafte Beratungsleistung hat dem Image der Banken zusätzlich geschadet, wie die Stiftung Warentest in ihrer aktuellen Erhebung bestätigt.
Ob Social Media "dem Finanzsektor eine Form der Reue durch Eröffnung eines Weges der Kommunikation und des Kontaktes mit dem Verbraucher durch innovative Kanäle", erlaubt, wie es Dr. Matthias Terlau , Partner bei der Kanzlei Osborne Clarke , in seinem Vortrag im Rahmen der Bankinglounge in München formulierte. Oder ob es das bröckelnde Beratungsmonopol der Filiale um die Ecke ist, das die Finanzinstitute zwingt ihre Social-Media-Aktivitäten auszuweiten. Fakt ist: die Banken werden zunehmend umtriebiger im Social Web.
HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |

|

|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Marketing-, Vertriebs- und Serviceprozesse kanalübergreifend abstimmen
Viele Institute denken darüber nach, wie sie Social Media in ihrem Kanal-Mix optimal einsetzen. Der direkte Geschäftsabschluss gehört bei den Kreditinstituten nicht zu den Top-Fünf-Anwendungsfeldern von Social Media.- Die Personalsuche,
- das Bekanntmachen neuer Produkte und
- soziale Medien als Anlaufstelle für Kundenfragen
Um das Potenzial eines Facebook -, Twitter - oder Xing -Auftritts auszuschöpfen, rückt das Zusammenspiel aller eingesetzten Kommunikations- und Vertriebswege noch mehr in den Fokus. "Gerade für junge Kunden kommt es darauf an, einen Kontakt oder die Verkaufsberatung auf Facebook zu beginnen und nach einer Unterbrechung den Beratungsprozess auf einem anderen Zugangskanal fortsetzen zu können, ohne dass bereits erfasste Daten verloren gehen", so Schilling.
Banken sind nach eigener Einschätzung Vorreiter beim Abbau vom Silodenken und beim Umbau vom Multi-Channel-Management zum Cross-Channel-Management, so die Studie. 72 Prozent bewerten demnach das Zusammenspiel ihrer Vertriebskanäle als gut bis sehr gut. 47 Prozent der Institute haben zudem extra ein Channel-Management implementiert, um Marketing-, Vertriebs- und Serviceprozesse kanalübergreifend abzustimmen.
Trotz neuer Ansätze zweifelt Tim Riepenhausen von der Online-Agentur Adisfaction aktuell an einem tatsächlichen Umbruch im Bankensystem in puncto Beratung und Transparenz. "Die Strukturen im Vertrieb setzen durch Provisionen statt Honoraren meist noch die falschen Anreize", argumentiert Riepenhausen. Zugleich nimmt in seinen Augen die Anzahl der Selbstentscheider zu, die quasi ihre Bank nur anweisen, Geschäfte zu tätigen oder selber Transaktionen bei einer Direktbank durchführen. In der Kommunikation versuchen Banken, diesem Trend zur Filialflucht entgegenzuwirken. Die Deutsche Bank beispielsweise fahre im Moment eine Kampagne, die die Beratungsqualität herausstellt.
Banken öffnen sich hin zu Social Media als Beratungstool
Der durchschnittliche Bankkunde ist im Schnitt nur noch ein Mal pro Jahr im betreuten Bereich einer Filiale, sonst nur noch im Selbstbedienungsbereich, bestätigt Jörg Forthmann , von Faktenkontor.de . Damit sei klar: "Die Kreditinstitute sind darauf angewiesen, neue Kontaktkanäle zu eröffnen." Die zunehmende Verbreitung von Smartphones, Pads und in naher Zukunft von internetangebundenen TVs ermögliche, etwa das Onlinebanking mit einem Live Call am Bildschirm mit einem Berater zu verbinden, und zwar im 24/h-Service.Zudem lasse sich das Informationsangebot im Internet und in mobilen Welten mit interaktiven Kontaktangeboten ergänzen. Das gehe weit über den heutigen Standard hinaus, der auf der Arbeitsthese beruht, dass sich der Kunde online informiert und offline abschließt. Die große Herausforderung in einer interaktiven Welt ist die "Verknüpfung von digitalen Services mit persönlicher Kundenberatung vor Ort", so Forthmann: "Ich habe mich möglicherweise ausführlich beraten lassen zum Hypothekenvertrag und erwarte beim Besuch der Filiale, dass die Ergebnisse der Beratung vom Berater abrufbar sind, sodass eine störungsfreie Fortsetzung der virtuellen Beratung hin zum Vertrag möglich ist".
Vertriebliche Nutzung ist noch Zukunftsmusik
Heute dienen Social Media aus Sicht von Forthmann vorwiegend der "Sichtbarkeit und der Imagewirkung" und hätten damit vor allem Marketingcharakter. Eine vertriebliche Nutzung stecke noch in den Kinderschuhen und werde spätestens dann zum Problem, "wenn die Institute das Netz nach Anhaltspunkten durchsuchen, die eine Person interessant für den Vertrieb machen - siehe Schufa." Es läuft nach Forthmanns Einschätzung auf eine "Honigtopf-Strategie" hinaus: "Ich möchte ein Haus bauen. Das mache ich zum ersten Mal und ich investiere extrem viel Geld. Also habe ich einen hohen Informationsbedarf."Hier sollten Kreditinstitute ansetzen und Informationsservices aufsetzen, so Forthmann, "die die Zielgruppe in dieser Lebenssituation abholt." Die Folge: Die Bank gibt nicht nur Tipps zur Finanzierung, sondern liefert zum Hausbau insgesamt nutzwertige Informationen. Gut gemacht führe das dazu, so Experte Forthmann, dass der Interessent bereit ist, seine Kontaktdaten herzugeben, um weitere Informationen zu erhalten. Daraus entstehen "qualifizierte Leads für den Vertrieb mit konkretem Ansatzpunkt für ein Gespräch", glaubt Forthmann. Dieses Prinzip lasse sich universell zu diversen Lebenssituationen anwenden, so Forthmann weiter.
Konstruktive Überwachung der Bank durch den Kunden
Die Fidor Bank sieht Social-Media-Kanäle wie Facebook grundsätzlich als Möglichkeit, Nutzer in die Entwicklung einer Bank und deren Produkte zu integrieren und eben nicht nur als Abverkaufs-Kanal von durchschnittlichen Produkten. Über die Fidor Community , die zu einer der aktivsten Finanz- Communities in Deutschland zählt, können User jederzeit einen neutralen Überblick über aktuelle Themen bekommen und einfach in Kontakt treten mit anderen finanzaffinen Nutzern, auch von unterwegs per iPhone-App."Zumindest macht die Fidor Bank auf sich aufmerksam und bietet eine Lösung für Onlinekunden an", meint Forthmann. Für ein kleines Haus sei das attraktiv. Spannend sei vor allem die Frage, ob hier die "alten" Geschäftsmodelle der Banken gefährdet werden. Dabei sollte man allerdings nicht vergessen, dass für die Menschen Geld ein ernsthaftes Thema ist. Neue Lösungen haben es schwer und müssen um Vertrauen werben. "Das dauert", sieht Forthmann die Entwicklung dieser Alternative eher auf lange Sicht angelegt.
Community kann schneller schwarze Schafe unter den Produkten entlarven
Als "Vorreiter in Bezug auf die Dialogbereitschaft und die Transparenz einer Bank", sehen sich die Münchner Bankstrategen: "Man darf die Community jedoch nicht als Transaktions-Forum sehen", erklärt Kerstin Eichmann. Hier können die User zwar offen über ihre Geldfragen diskutieren, "die dem Bankgeheimnis obliegenden Transaktionen werden jedoch nicht öffentlich gemacht", stellt Eichmann klar. Sicher helfe das Forum aber, "negativ konnotierte Produkte schneller zu identifizieren. Zudem schafft unser regelmäßig eingestelltes Behaviour-Sentiment, das aus echten Bank-Transaktionen resultiert und das prozentuale Kunden-Verhalten abbildet, eine zusätzliche Orientierungshilfe für Fidor-Kunden."
Den wesentlichen Unterschied zu anderen Banken sieht Eichmann darin, "dass der Kunde durch dieses Modell in die Wertschöpfungskette der Bank eingebunden wird." Über die "Wirkmechanismen des Web 2.0" könne der Kunde bei der Gestaltung von Produkten, Preisen und der strategischen Ausgestaltung der Bank mitwirken. Durch die Integration des Kunden in die verschiedenen Prozesse werde Transparenz geschaffen: Durch die konstruktive Überwachung der Bank durch die Kunden selbst entstünden bessere Produkte, Preise und neue Ideen. Eichmann: "Durch Ratings können wir auf zielgruppenspezifische Anforderungen besser eingehen, gemäß dem Motto 'Turn the Black Box into something good'."
Der allgemeinen Gepflogenheit hierzulande, nicht gern öffentlich über seine Geldangelegenheiten zu reden, hält Eichmann entgegen: "Über Geld nicht zu reden, fördert nur den Finanz-Analphabetismus: Nur wer sich weiterbildet, sicher austauscht und sein Wissen anreichert, kann Finanzentscheidungen selbst treffen und sich vom provisionsgetriebenen Banker- und Berater-Modell emanzipieren", so die klare Haltung des etwas anderen Bankhauses.
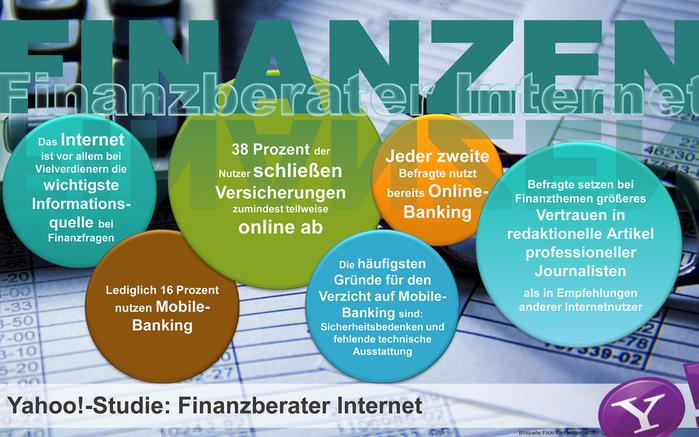
| Das Finanzkunden-Potenzial im Internet: |
|---|
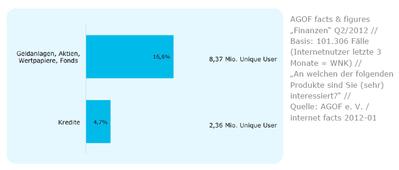
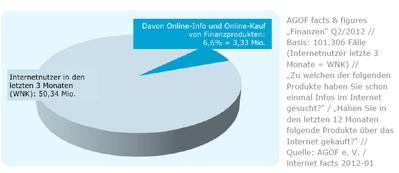
Die AGOF Sonderauswertung Finanzen zeigt, dass die Finanzbranche im Internet auf attraktive Kundenpotenziale trifft:
|
Das Crowdfunding-Modell als Alternative
Im Zuge dieses Übergangs vom herkömmlichen Beratermodell hin zum Peer-to-Peer-Modell besteht die Herausforderung darin, dem Kunden ein Maximum an Schutz zu bieten: Von der Legitimation, der Bonität, den Meldedaten über den Peerindex (Präsenz und Relevanz in den gängigen Social Networks) bis hin zur Gehaltsabrechnung seitens der Debitoren. "Hier darf kein regelfreies Umfeld entstehen", betont Eichmann. "Wie auch im klassischen Banking-Umfeld muss auch das Crowdfunding-Modell valide sein."Nach den Blessuren, die durch die Finanzkrise entstanden sind, seien alternative und ergänzende Geschäftsmodelle bei den Menschen hoch angesehen. Es zeichne sich bereits im Web ab, dass das Crowd-Modell als Alternative durchaus ankommt. "Wäre das Crowdfunding-Modell noch weiter verbreitet, gäbe es hier sicher eine noch größere Zustimmung", ist sich Eichmann sicher.
Welchen Mehrwert Banken ihren Kunden im Netz geben können
Wenn es um die Frage geht, was Banken tun müssen, um ihre Kunden im Netz zu erreichen, ist es ratsam genau zu differenzieren, um welche Bankleistungen es sich handelt. Geht es etwa um Finanzprodukte wie Fonds, Zertifikate, etc. dann brauchen die Online-User Informationen, die sie in die Lage versetzen, Investment-Entscheidungen zu treffen. Dazu seien bestimmte Tools hilfreich, wie Tim Riepenhausen weiß: Die DZ Bank gehe mit ihrem Derivate-Portal www.eniteo.de genau diesen Weg."Damit treten Banken in Konkurrenz zu klassischen Finanzportalen wie www.onvista.de ", sagt Riepenhausen. Der Mehrwert für den Nutzer liege darin, "dass er auf dieser Seite alle Informationen findet, die er benötigt und dann auch gleich noch beim Broker den Kauf tätigen kann" - etwas, das den Finanzportalen teils fehlt.
Außer der Informationsbereitstellung geht es darum, die Nutzer an den entsprechenden Touchpoints abzuholen. Weil der Kauf von Finanzprodukten ein recht "komplexer Vorgang" ist, wie Riepenhausen bestätigt, sucht der Anleger auf Google, nutzt Finanzwebsites oder informiert sich in Foren etc. Daher sei es wichtig, "die gesamte Palette des digitalen Marketings anzubieten."
Für andere Bankleistungen wie etwa Tagesgeld sind "gute Konditionen wichtig", sagt der Mann von Adisfaction. So sei es für die Banken wichtig auf den "Vergleichsseiten präsent zu sein und eine breite Zielgruppe zu möglichst günstigen Einkaufskonditionen anzusprechen." Targeting spiele hierbei eine wichtige Rolle.
In puncto klassische Kontengenerierung sieht Adisfaction einen Trend, dass regionale Banken und Sparkassen z. B. Google verstärkt nutzen, um die User durch Regionaltargeting abzuholen", so Riepenhausen.
Von juristischen Bedenken
Rund um alle Finanzprodukte wollen die Banken nicht Gefahr laufen "in eine Beraterhaftung zu kommen", macht Riepenhausen klar. Deswegen dürfe auch keine Kaufempfehlung abgegeben werden. Der Weg führe über guten Content - interessante Marktanalysen, gute Investmentideen, etc. In diesen Bereichen seien die Juristen meist auch etwas gnädiger, weiß der Adisfaction-Mann.
Banking mit Freunden
Die Fidor Bank geht einen Schritt weiter und bietet seinen Nutzern über das FidorPay-Konto als Mehrwert einen so genannten Facebook "Like-Zins" an, mit dem die Bank ihren eigenen Claim 'Banking mit Freunden' "produkt-immanent manifestiert". Der Kunde kann die Höhe des Zinssatzes auf das FidorPay-Konto via Facebook aktiv mitbestimmen Die Mechanik der Facebook "Like-Zins"-Aktion verläuft wie folgt: Je mehr Likes auf der Fidor Facebook-Fanpage gesammelt werden, umso höher steigt der Zins für Nutzer des FidorPay-Kontos, auf maximal 1,5 Prozent p.a..
Zum ersten Mal haben es Freunde und Kunden der Fidor Bank AG seit Ende April (über 9000 Nutzer haben die Fidor Bank "ge-liked") aus eigener Kraft via Facebook geschafft, die Verzinsung auf ihrem FidorPay-Konto um 0,3 Prozent p.a. zu erhöhen, so dass das Kunden-Guthaben auf dem FidorPay-Konto nun mit 0,8 Prozent p.a. verzinst wird, so teilt die Bank Ende Juli mit. Das Prinzip "mehr Reichweite für die Bank belohnen wir mit höherer Verzinsung auf die Guthaben der Kunden" scheint also aufzugehen.
"Neugier, Spannung und gleichzeitig Wertschätzung, dass man ein Bankprodukt 'selbst' beeinflussen kann, dominieren das Feedback", sagt Eichmann.
Verlockend ist, "dass der Kunde selbst mitbestimmen kann, wie sich der Zins entwickelt, dass sich das Crowd-Rating-Modell in einem Bank-Produkt manifestiert", so Eichmann. Und dazu brauche es nicht mehr als nur das "Like". Der "Like-Zins" ist das erste Finanz-Produkt, "das Social-Media-DNA mit dem Banking verbindet", bringt es Eichmann auf den Punkt.
| Bankingmodelle | Beschreibung |
|---|---|
| Peer-to-Peer-Banking | Der Ansatz sich von einem anderen Kunden direkt Geld zu leihen ohne eine Bank als Makler. |
| Social Banking | Kunden kommunizieren miteinander und wirken bei der Produktentwicklung mit. |
| Brokertainment | Ein Börsenspiel mit geringem Einsatz, das Tag für Tag aufs neue stattfindet und sich nicht über Monate hinzieht. Bei Fidor hat das entsprechende Portal 40.000 registrierte Nutzer, 2011 erfolgten 60.000 Transaktionen. |
| "Like-Zins" | Nutzer helfen sich via Facebook gegenseitig, bessere Zinsen zu bekommen und unterstützen dabei die Bank, auf den offenen und transparenten Ansatz des Social Bankings hinzuweisen. So können die Interessen der User mit den Interessen einer Bank komplett im Einklang miteinander stehen. |
| "Wikifolio" | Eine neue Social-Media-Anlegerplattform, bei der Anleger von der Erfahrung langjähriger Trader profitieren, die auf der Plattform ihre Strategien veröffentlichen. Die Trader wiederum können mit einem Wikifolio ihre Rendite verbessen und einen Track Record aufbauen. Jedes investierbare Wikifolio hat eine Wertpapierkennnummer (ISIN) und ist bei führenden Banken und Onlinebrokern handelbar. |
Kulturwandel in Sicht: Der Stellenwert neuer Bankingformen
Wenn es um neue Bankingformen wie Peer-to-Peer-Banking oder das Modell des Social Banking geht, "stecken wir noch in den Kinderschuhen", sagt Tim Riepenhausen, der aber "definitiv Potenzial" sieht aufgrund des schwindenden Vertrauens in klassische Banken.So wachse etwa der Kreditvermittler Auxmoney stark, nachdem es zeitweise nur langsam voran ging. Ein weiteres Beispiel ist Smava , das sein Geschäftsmodell in Richtung Bankkreditvermittlung erweitert hat, berichtet Riepenhausen.
In Finnland wachse der Peer-to-Peer-Vermittler Fixura nach Angaben des Adisfaction-Mannes noch stärker als Auxmoney in Deutschland. "Je mehr Menschen die Angst vor Transaktionen im Web verlieren, umso stärker wird auch dieser Bereich wachsen", prognostiziert Riepenhausen.
Es könnte tatsächlich einen Kulturwandel im Banking geben, je mehr sich Social Banking dort etabliert und Lug und Trug durch windige Beratung und unseriöse Angebote auf dem Tisch der Community zerfleddert und zerrupft werden. Eine Filiale wirkt dagegen wie aus einem Schwarz/Weiß-Werbespot aus den 1950er Jahren ....
Kommentar von Markus Howest
Wider den Finanz-Analphabetismus
Die Weichen stehen auf kontinuierliche Veränderung im Bankensystem, jetzt kommt das Social Banking.
Weiterlesen