Jetzt zum Webinar anmelden

Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Wirtschaftsklima: Wo die Digitaldienstleister vor allem schwächeln
10.11.2025 Die aktuelle iBusiness-Herbstumfrage zum Wirtschaftsklima in der Interaktivbranche zeigt: Zwar stabilisieren sich die Stimmungswerte unter den deutschsprachigen Digitaldienstleistern wieder. Doch die Investitionszurückhaltung der Kundschaft und die konjunkturelle Unsicherheit bremsen die Branche vor allem in einem Segment.

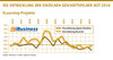
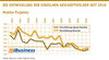
Das zeigt die aktuelle iBusiness-Herbstumfrage zum Wirtschaftsklima in der Interaktivbranche. Bereits seit 2022 bewegen sich die Einschätzungen zur Geschäftsentwicklung auf niedrigem Niveau. Im Herbst 2024 rutschte der Newmedia-Index sogar ins Minus. Nun gibt es zumindest einen kleinen Hoffnungsschimmer: Mit einem Indexwert von 0,17 Punkten liegt die Bewertung des allgemeinen Wirtschaftsklimas erstmals seit Jahren wieder knapp im positiven Bereich.
Leichte Besserung - aber keine Entwarnung
Trotz dieser Stabilisierung bleibt die Lage angespannt. Der Indexwert für die Umsatzerwartungen befindet sich weiterhin im negativen Bereich - die Branche agiert also nach wie vor auf Sparflamme. Die aktuellen Werte liegen deutlich unter dem langjährigen Durchschnitt und spiegeln eine fortdauernde Unsicherheit wider.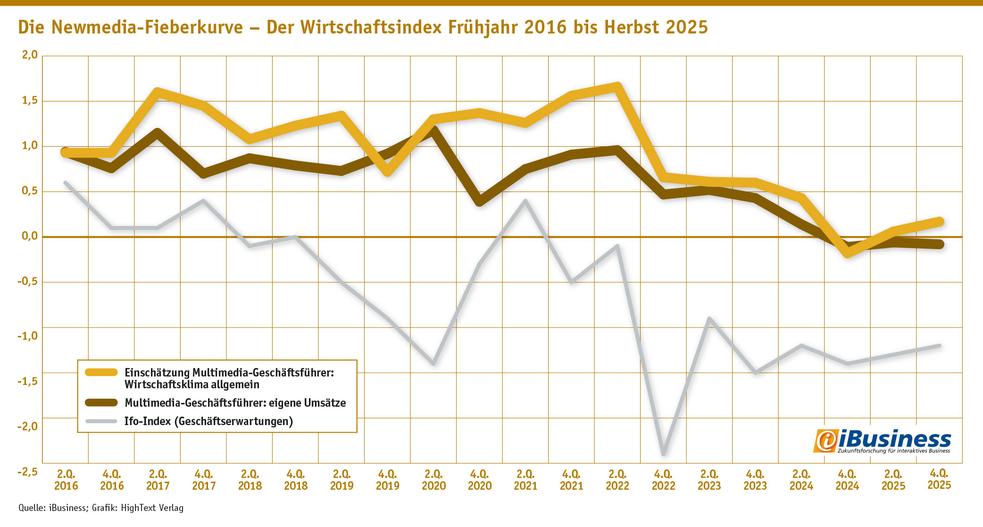
Die GeschäftsführerInnen der befragten Digitalagenturen bewerten die eigene Geschäftsentwicklung ähnlich wie die Gesamtlage - ein Zeichen realistischer Selbsteinschätzung. Beide Indexwerte liegen zwar über dem ifo-Geschäftsklimaindex, der die Stimmung in der Gesamtwirtschaft misst, doch die Differenz wächst: Während die Gesamtwirtschaft stagniert, zeigen sich die DigitalentscheiderInnen minimal optimistischer.
Zurückhaltung auf Kundenseite
Ein wesentlicher Grund für die schwache Dynamik liegt außerhalb der Branche. Laut ifo-Institut berichten Unternehmen aus nahezu allen Wirtschaftsbereichen von einer rückläufigen Auftragslage. Die erhoffte konjunkturelle Erholung bleibt aus, geopolitische Spannungen und wirtschaftspolitische Unsicherheiten bremsen zusätzlich.Für Digitalagenturen heißt das: KundInnen agieren vorsichtig, Projekte werden verschoben oder gar nicht erst gestartet - mit spürbaren Folgen für die Auftragsbücher.
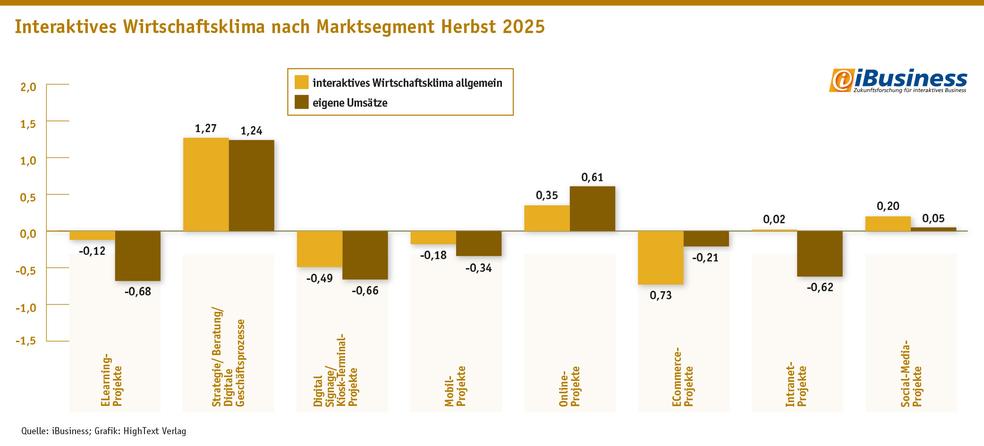
Die aktuellen Index-Werte liegen nach wie vor deutlich unter den Vergleichszahlen früherer Jahre. Betrachtet man die beiden iBusiness-Indizes im Detail, zeigt sich: Die Einschätzung der eigenen Umsatzentwicklung bewegt sich weitgehend auf dem gleichen Niveau wie die Bewertung der allgemeinen Branchenlage. Beide Werte liegen zumindest oberhalb des ifo-Index - ein kleiner, aber bemerkenswerter Unterschied.
In unseren Panel-Umfragen befragt die iBusiness-Redaktion ECommerce- und Online-DienstleisterInnen und -Agenturen in Deutschland, Österreich und der Schweiz zweimal im Jahr. In der Skala von plus fünf ("Umsätze im vergangenen halben Jahr stark positiv verändert") bis minus fünf ("Umsätze haben sich stark negativ verändert") setzten die EntscheiderInnen in deutschsprachigen Dienstleistungsunternehmen sowohl die eigenen Umsätze als auch die Erwartung an die allgemeine Wirtschaft in den Minusbereich. Die Interaktivdienstleister haben aktuell auf breiter Front zu kämpfen.
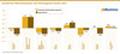
Unseren Ergebnissen zufolge sind die befragten Agenturchefs aktuell nur mit drei Geschäftsbereichen halbwegs zufrieden. Das sind die Geschäfte im Bereich Beratung/digitale Geschäftsprozesse und Online-Projekte.
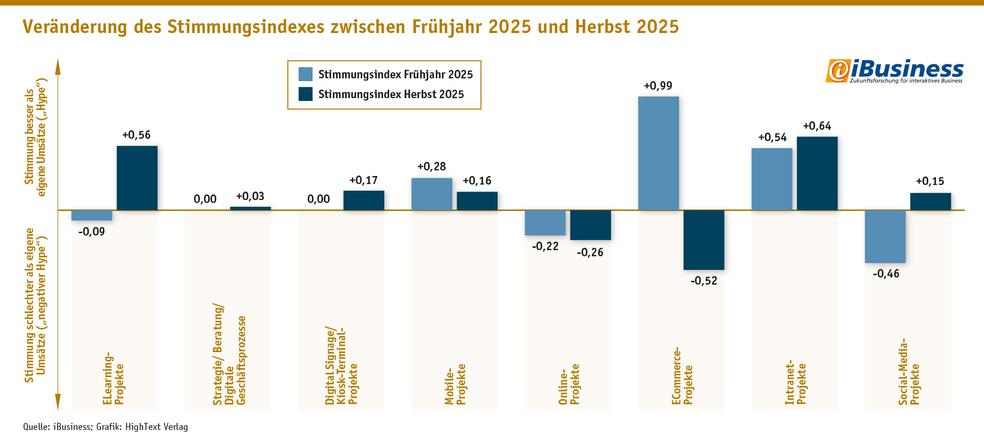
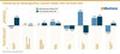
Regelmäßig berechnen wir den Stimmungsindex der Branche aus dem Indexwert für die eigenen Geschäftsaktivitäten und dem Indexwert für die gesamte Branche. Die Differenz beider Werte ergibt den Stimmungsindex: Ist die Einschätzung der Gesamtbranche positiver als die Einschätzung der eigenen Umsätze, sprechen wir vom Hype. Ist die Einschätzung der eigenen Umsätze positiver als die Einschätzung der Gesamtbranche, dann herrscht negativer Hype - die Branche bewertet sich unter.
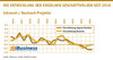
Während im Frühjahr 2025 noch ganz große Branchen-Hoffnungen in den Geschäftsbereichen Beratung, Online- und Mobile-Projekte lagen, sind die Erwartungen aktuell in jedem Segment nahe dem Nullpunkt bzw. liegen im Minusbereich. Das verdeutlich einmal mehr, wie getrübt die Stimmung momentan bei den deutschsprachigen Digitaldienstleistern ist.
Schaut man sich die einzelnen Segmente an, in denen Agenturen und Dienstleister unterwegs sind, dann lassen sich folgende Trends ablesen:
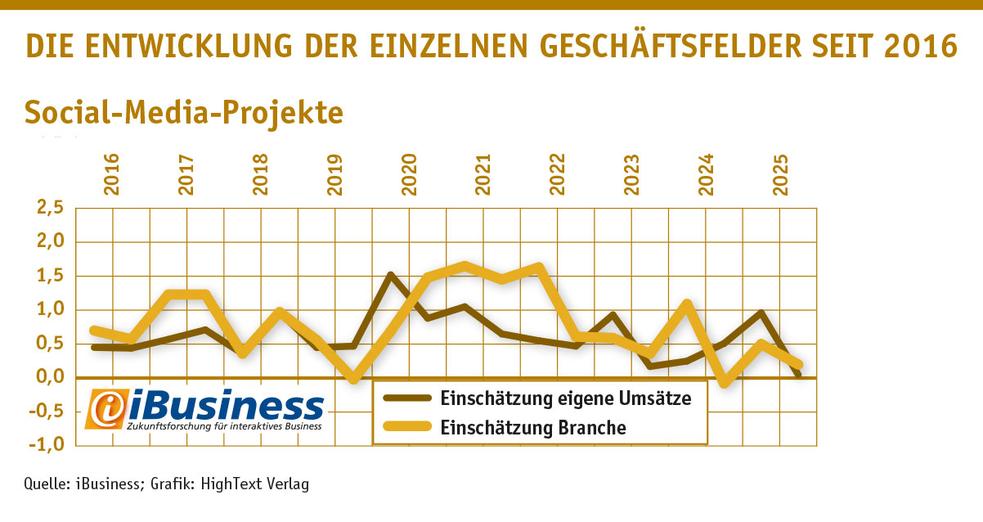
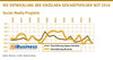
- Nachdem die Interaktiv-EntscheiderInnen in den vergangenen zwölf Monaten große Hoffnungen in Social-Media-Projekte gesetzt hatten, sind die Erwartungen nun wieder deutlich abgeflaut. Nichtsdestotrotz bewegen sich die beiden Indizes für Social-Media-Projekte im positiven Bereich, wenn auch auf niedrigem Niveau. Seit 2016 bewegt sich das Social-Media-Geschäft insgesamt auf einem stabilen Niveau - aktuell zeigt der Trend etwas nach unten. Auffällig: Die Einschätzungen der künftigen Entwicklung liegen in etwa auf dem Niveau der tatsächlich erwarteten Umsätze, was auf eine insgesamt realistische Bewertung innerhalb der Branche hindeutet.
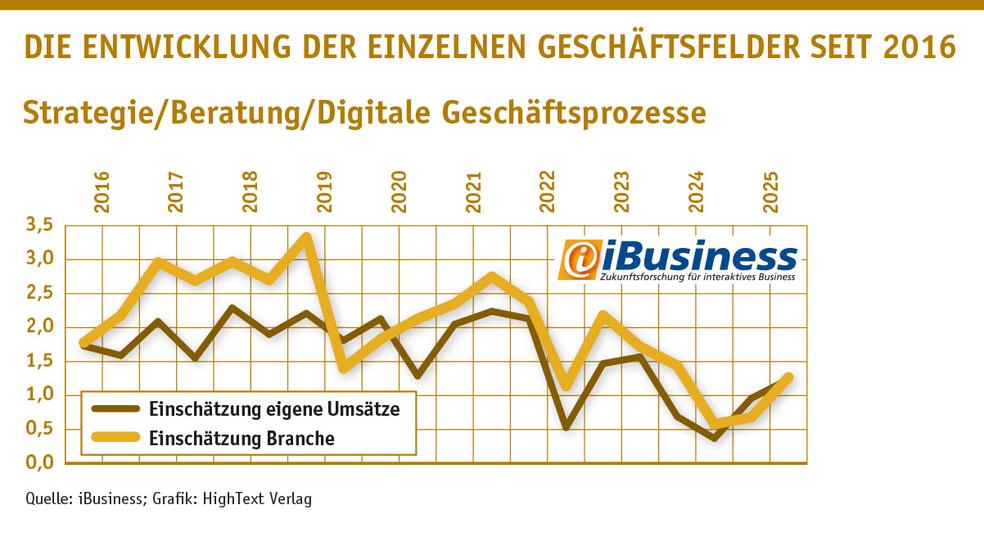
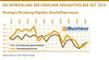
- Deutlich stabiler zeigen sich die Geschäfte in der Transformationsberatung. Dieses Segment generiert zuverlässig Umsätze für Digitalagenturen, wobei hier insbesondere größere Marktteilnehmer profitieren, die umfassende Beratungsleistungen anbieten können. Kleinere Agenturen hingegen bleiben häufig auf die operative Umsetzung beschränkt, was ihre Margen begrenzt und sie in ihrer strategischen Positionierung einschränkt.
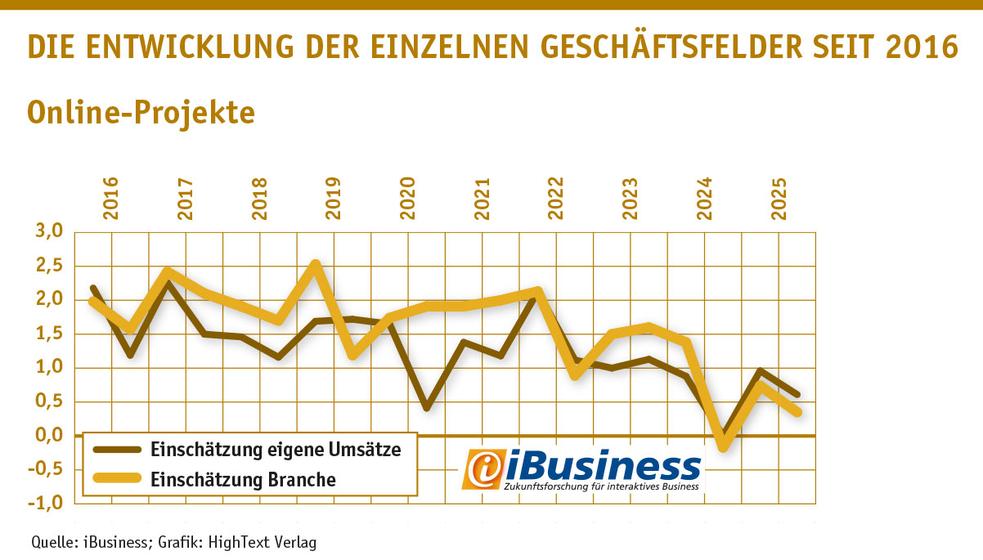
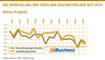
- Nach einem deutlichen Stimmungseinbruch vor zwölf Monaten zeichnet sich im Segment der Online-Projekte eine vorsichtige Trendwende ab. Die befragten Dienstleister bewerten sowohl ihre aktuellen Umsätze als auch das allgemeine Geschäftsklima zum zweiten Mal in Folge wieder positiv. Das deutet darauf hin, dass Unternehmen beginnen, ihre Investitionen in digitale Projekte wieder aufzunehmen. Die verbesserte Einschätzung kann als Indikator für eine schrittweise Rückkehr zu mehr Planungssicherheit und digitaler Projektaktivität gewertet werden.
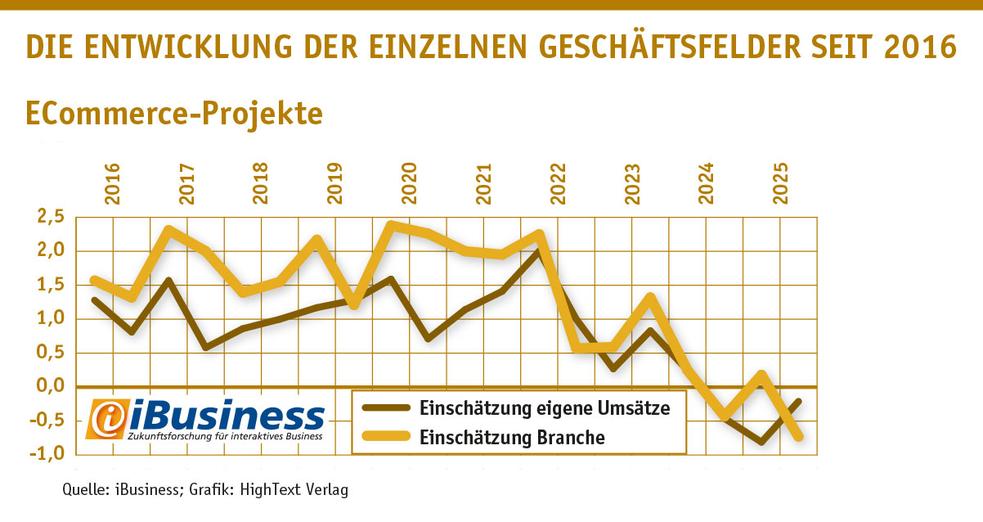
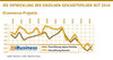
- Vom Boom zur Delle: Nach einem pandemiebedingten Höhenflug verzeichnet das ECommerce-Geschäft für DigitaldienstleisterInnen derzeit stark rückläufige Umsätze. Die zuvor erwarteten Impulse, vor allem durch digitale Neueinsteiger aus dem B2B-Bereich, bleiben stark hinter den Erwartungen zurück. Der Corona-Sondereffekt ist längst verpufft, stattdessen wirken sich nun die gedämpfte Konsumstimmung und die allgemeine wirtschaftliche Unsicherheit spürbar auf Investitionen aus. Viele potenzielle Großprojekte werden erneut verschoben oder ausgesetzt.
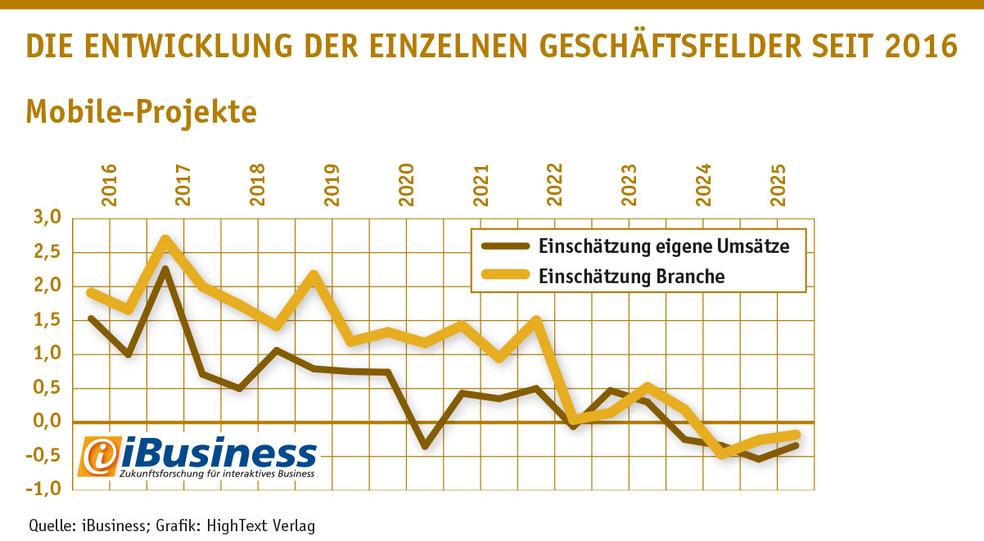
- Lohnenswerte beziehungsweise ertragreiche Mobile-Projekte gibt es seit geraumer Zeit für Agenturen immer weniger. Daher erhoffen sich die GeschäftsführerInnen aus diesem Geschäftsfeld generell nicht sonderlich viel.
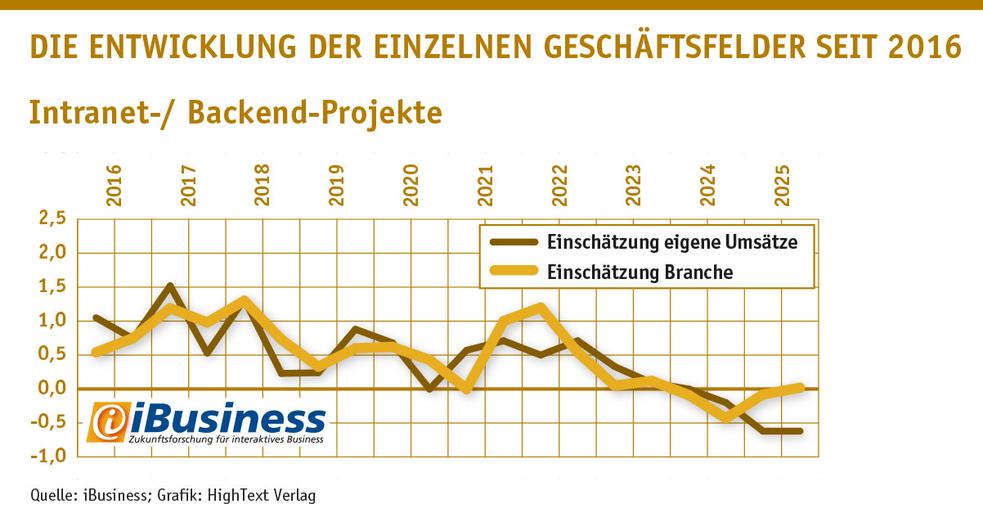
- Obwohl Digitalagenturen mit anziehenden Umsätzen bei Intranet- und Backend-Projekten rechnen, geht die tatsächliche Nachfrage in diesem Geschäftsbereich weiter zurück. Grund für zögerliche Investitionen dürfte nach wie vor die Planungsunsicherheit und Zurückhaltung vieler Agentur-KundInnen seit der Corona-Pandemie, die unvorhersehbar in eine allgemeine Wirtschaftskrise übergegangen ist, sein. Strategische Großprojekte werden offenbar seit gut drei Jahren auf die lange Bank geschoben.
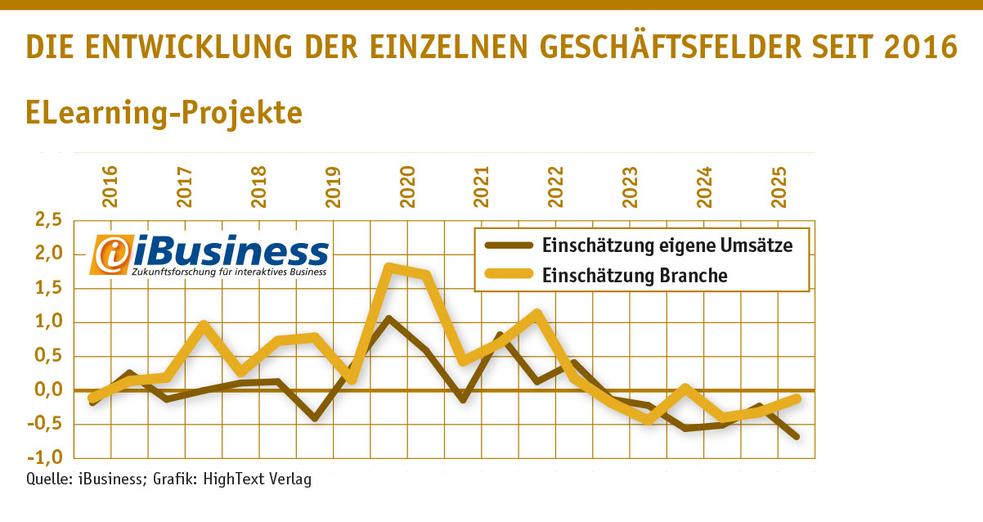
- Digital Signage/DooH/Kiosk und E-Learning: Diese - für Digitaldienstleister - eher in der Nische angesiedelten Auch-Märkte werden auf verhältnismäßig niedrigem Niveau konstant gesehen. Nachdem das ELearning-Geschäft im Coronajahr 2020 durch einen Corona-Sondereffekt deutlich angezogen hatte, sind die tatsächlichen Umsätze für Dienstleister in diesem Segment eher auf Talfahrt. Eine ähnliche Entwicklung findet seit Jahren im Bereich DooH statt. Hier verdienen nur einige wenige große Spezialisten, für Agenturen wird das Geschäftsfeld zunehmend unattraktiver.
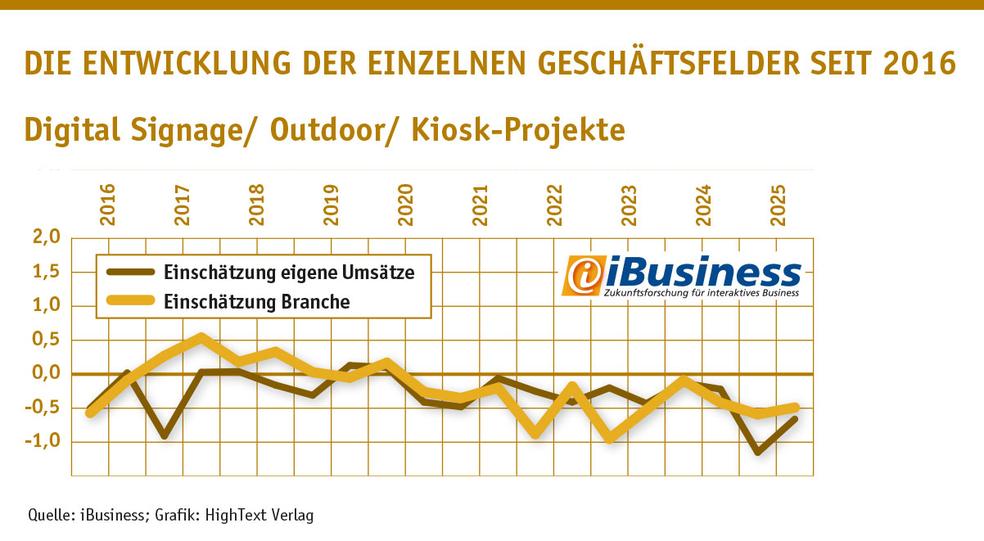
Die Digitalwirtschaft zeigt 2025 leichte Anzeichen einer Stabilisierung - doch von einem Aufschwung kann keine Rede sein. Die Branche bewegt sich weiterhin auf niedrigem Stimmungsniveau, getrieben von konjunktureller Unsicherheit und zögerlicher Nachfrage. Immerhin: Der leichte Anstieg der Indexwerte lässt hoffen, dass die Talsohle bald durchschritten sein könnte.
Kommentar von Susan Rönisch
Digitalagenturen im Wartemodus
Die Digitalbranche verharrt weiter im Wartemodus. Zwar stabilisieren sich die Geschäftserwartungen leicht, doch Mut und Investitionsbereitschaft fehlen vielerorts. Statt auf politische oder konjunkturelle Impulse zu warten, muss die Branche selbst wieder zum Treiber digitaler Transformation werden.
Weiterlesen