Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Expert-Talk: GEO-PR: "Es geht um Relevanz in KI-Systemen"
Video-Podcast ansehen
Wer in ChatGPT, Gemini oder Perplexity sichtbar sein will, darf sich nicht auf die eigene Website verlassen. Denn KI-Systeme prüfen, was andere über eine Marke sagen - auf Fachportalen, Bewertungsplattformen, Vergleichsseiten, Reddit oder YouTube. Hier setzt GEO-PR an. Video-Podcast ansehen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Dmexco durchleuchtet: Wer kam, wer die Messe geschwänzt hat
24.09.2019 Die Dmexco ist ein Gradmesser für die Digitalmarketing-Branche. An der Veränderung der Ausstellerstruktur lassen sich daher wichtige Markttrends ablesen - zum Beispiel, welche Segmente 2020 wachsen werden.

Bild: Sebastian Halm
HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
Die iBusiness-Handlungsmatrix zeigt, wie langfristig die vorgestellten Aufgaben angegangen werden müssen.
TL;DR
Die Zillionen von Tool-Anbietern und Software-Schmieden werden langfristig nicht mehr gebraucht. Die Marktbereinigung steht vor der Tür.
Während zu den Anfangszeiten der Messe und ihres Vorläufers Online-Marketing-Düsseldorf (OMD) vor allem Vermarkter, Performance-, SEA-, SEO- und ECommerce-Agenturen als Aussteller vertreten waren, haben inzwischen automatisierte Werbeplattformen, Datamining- und Targeting-Tools, Netzwerke, Analyse-Werkzeuge, Fraud-Detection-Systeme und ausgewachsene Marketing-Suites an Bedeutung gewonnen.
Dmexco und Onlinemarketing-Branche ändern sich synchron
Die Entwicklung zeigt zunächst, dass sich die Messe im Gleichtakt mit der Branche bewegt. Die Dmexco hat sich als erfolgreichste Onlinemarketing-Messe in Europa etabliert - auch wenn sie inzwischen durch die Online-Marketing-Rockstars unter Druck gerät und zuletzt leicht verloren hat: Nach 1.098 Ausstellern 2017 zeigten 2018 noch 1.000 ihre Lösungen. In diesem Jahr buchten 980 Unternehmen einen Messestand.Stabiler entwickelten sich die Besucherzahlen. Zwar hat der 2017 erstmals erhobene Eintrittspreis zu einem erwartbaren Knick bei den Besucherzahlen geführt. Seither haben sich diese nach Angaben der Veranstalter jedoch nur noch wenig verändert: Zwischen 40.000 und 41.000 Fachbesucher strömten jeweils über das Messegelände. Und die Zufriedenheit der Aussteller mit dem Messepublikum ist nach wie vor groß: Hochwertige Kontakte auf Entscheiderebene kennzeichnen die Messe.
Deutlich stärker hat sich die Messe dagegen in den vergangenen Jahren inhaltlich verändert - und diese Veränderung hält bis heute an, wie eine qualitative Auswertung der Aussteller zeigt. Die wichtigsten Ergebnisse:
- Agenturen, Vermarkter und Content-Angebote verlieren an Bedeutung.
- Adtech, Data-Plattformen und Software-Lösungen werden wichtiger.
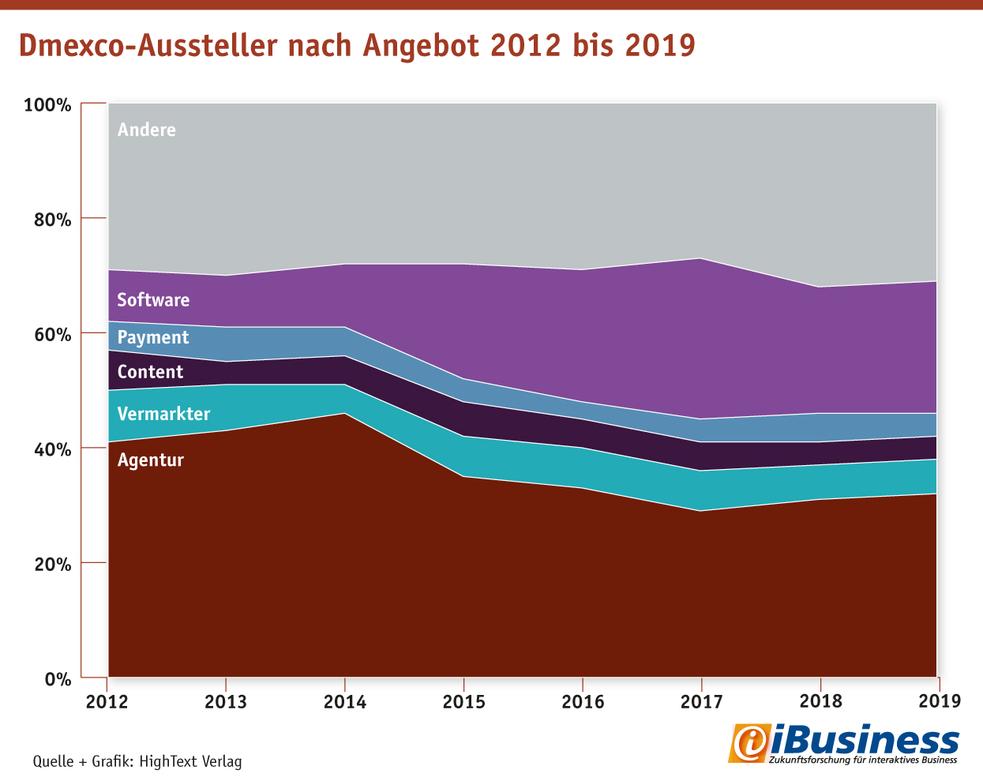
Wie drastisch dieser Trend den Markt verändert, zeigt eine Auswertung, die iBusiness anhand der Ausstellerdaten erhoben hat. Dazu haben wir zunächst sämtliche Aussteller aus den Jahren 2012 bis 2019 erfasst und nach Art ihres Angebots katalogisiert. Auf diese Weise können wir zwischen Agenturen, Vermarktern, Payment-Dienstleistern, Content-Anbietern und Software-Herstellern unterscheiden.
(Grafik: HighText Verlag)
Die Agentur-Dominanz schwindet
Die Auswertung zeigt: Die Zukunft des Onlinemarketings ist technisch getrieben. Und die Entwicklung geht schneller, als das viele Verantwortliche in der Onlinemarketing-Branche wahrhaben wollen. Die Ergebnisse im Einzelnen:- Agenturen: In der Vergangenheit dominierten Online-Agenturen der verschiedensten Couleur die Dmexco. Ob SEO, SEA, Performance-Marketing, ECommerce, Reputation, Social-Media-Monitoring - 2012 haben deutlich mehr als die Hälfte der Aussteller eine Dienstleistung angeboten, die auf klassische Agenturart erbracht wurde. Bis 2017 ist der Anteil drastisch und kontinuierlich auf unter 30 Prozent gesunken.
Zuletzt konnte der Anteil der Agenturen unter den Dmexco-Ausstellern allerdings wieder auf 32 Prozent zulegen. Diese Schwankung muss aber nicht ein Wachstum des Agenturmarktes in absoluten Zahlen entsprechen: Wenn die Zahl der Aussteller insgesamt gesunken, aber die Zahl der Agenturen stabil geblieben ist, wächst natürlich deren prozentuale Sichtbarkeit.
Insgesamt ist der Einbruch des Agenturmarktes ein deutliches Zeichen dafür, dass Dienstleistungen durch Softwarelösungen ersetzt wurden. Allerdings scheint diese Entwicklung seit 2017 zumindest gestoppt.
- Anhaltend rückläufig ist der Anteil der Vermarkter, der Content-Anbieter und Online-Publisher. Über die Jahre sank ihr Anteil von neun Prozent (Vermarkter) respektive sieben Prozent (Publisher) im Jahr 2012 auf nunmehr sechs und vier Prozent. Zumindest bei den klassischen Online-Vermarktern dürfte die Ursache in einer Marktveränderung zu suchen sein. Immer mehr Inventar wird in AdNetworks und RTB-Plattformen gehandelt. Softwarelösungen gewinnen an Bedeutung.
Bei Content-Angeboten müssen dagegen nicht unbedingt Marktgründe für die rückläufige Beteiligung sprechen. Es ist ebenso denkbar, dass das Format "Messe" für diese Angebote wenig geeignet ist. Schließlich konnten sich trotz verschiedener Versuche auch in anderen Medien - Rundfunk, Film oder Print - keine Messen etablieren.
- Der Anteil der Payment-Anbieter sank in den vergangenen Jahren ebenfalls kontinuierlich. 2012 lag deren Anteil noch bei fünf Prozent, inzwischen sind es nur noch drei Prozent. Mögliche Erklärung: Payment ist ein Nischenthema auf der Dmexco. Zudem ist das Thema eher operativ und damit nicht im Fokus der Besucher, die sich vor allem aus dem C-Level rekrutieren und sich über strategische Themen informieren. Mit der Internet World Expo oder der K5 gibt es zudem Plattformen, die eher ein operatives Publikum ansprechen.
- Immerhin um fünf Prozentpunkte ist in den beiden vergangenen Jahren auch der Anteil der Aussteller gewachsen, die unter der Kategorie "Andere" subsummiert sind. Darunter fallen beispielsweise Online-Shops, Logistiker, POS-Ausrüster, Infrastruktur- und Hardwareanbieter, Marktforscher, Unternehmensberatungen, Verbände und Organisationen.
Dieses Wachstum sollte allerdings nicht überbewertet werden: Verglichen mit dem langjährigen Durchschnitt (29 Prozent seit 2012) erweist sich der gegenwärtige Wert von 31 Prozent als eine moderate Schwankung.
- Kräftig gewachsen ist dagegen das Segment der Aussteller, die eine Software-Lösung anbieten. Während 2012 lediglich knapp 10 Prozent der Aussteller eine Software-Lösung in den Mittelpunkt stellten, ist der Anteil inzwischen auf 23 Prozent gewachsen. Seinen Höhepunkt hat dieses Segment allerdings überschritten: Im Dmexco-Boomjahr 2017 lag der Anteil schon bei 28 Prozent.
Hintergrund dieser Entwicklung dürfte vor allem der explodierende Adtech-Markt dieser Jahre sein. Das Wachstum in diesem Segment ging zu Lasten der Agentur-Dienstleistung. Seit 2017 dürfte die Konsolidierung in diesem Segment ihre Spuren hinterlassen haben.
Konsolidierung auf dem Software-Markt
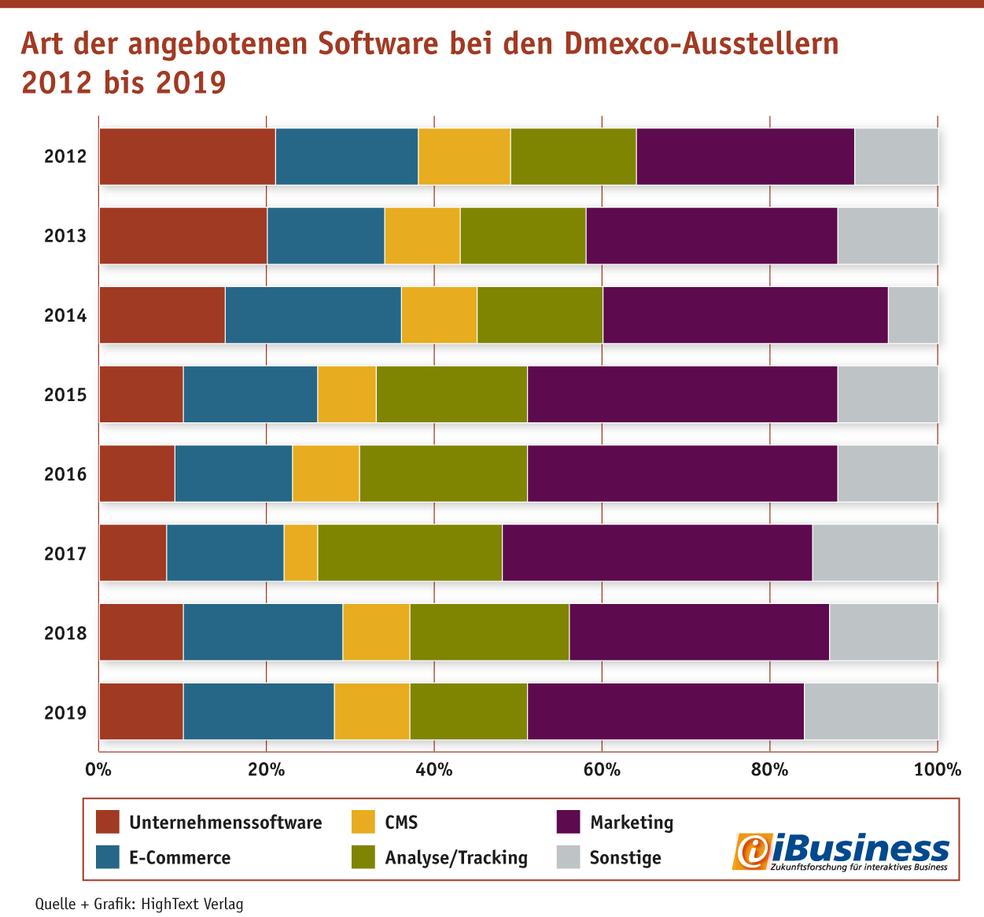
Die größte Dynamik weist der Software-Markt auf. Von diesem Segment sind in den vergangenen Jahren die meisten Impulse ausgegangen. Um ihn genauer zu verstehen, haben wir einen tieferen Blick in dieses Segment gewagt und es in einzelne Produktgruppen untergliedert. Folgende Cluster haben wir gebildet:- Unternehmenssoftware (zum Beispiel Lösungen für BI, CRM, HR oder DMS)
- ECommerce-Software wie Shopsystem, PIM oder Middleware
- Content-Management-Software wie CMS, WCM, ECM
- Analyse-, Tracking- und Targeting-Software
- sowie Marketing-Software für EMail-Marketing, Kampagnensteuerung, Adserver und Programmatic-Tools, SEM- und SEA-Software
(Grafik: HighText Verlag)
Beim Betrachten dieses Charts muss man sich ins Gedächtnis rufen, dass ein prozentualer Rückgang auf diesem Chart keinem absoluten Rückgang entspricht.
- Zum einen hat sich die Zahl der Aussteller in den vergangenen acht Jahren von 478 auf 980 verdoppelt und
- gleichzeitig ist der Anteil der Software-Anbieter von 2012 bis 2019 von neun auf 31 Prozent gewachsen.
Wenn 2012 also 21 Prozent der Software-Anbieter Unternehmenssoftware anbot, waren dies in absoluten Zahlen neun Aussteller. 2019 läge der Anteil der selben neun Aussteller nur noch bei vier Prozent. Entsprechend enthält jeder Zentimeter im untersten Balken mehr als fünf mal so viele Unternehmen wie im obersten Balken.
Hält man sich diesen Effekt vor Augen, so haben vor allem die Segmente Marketing-Software und Analyse-& Tracking-Software einen regelrechten Boom erlebt. Beide Segmente haben ihren Zenit aber auch schon überschritten. Insbesondere der Trend zu Programmatic Buying, User-Targeting und Datenanalyse dürfte zwischen 2015 und 2017 zum Höhenflug der Gattung Analyse & Tracking beigetragen haben. 2017 entfielen 22 Prozent der gezeigten Lösungen diesem Segment zu. Inzwischen sind es nur noch 14 Prozent - eine deutliche Abkühlung.
Dagegen ist die Gattung der Marketing-Tools schon beinahe stabil geblieben: Sie machen 33 Prozent aller gezeigten Softwarelösungen aus. Auch wenn sie es in der Spitze schon einmal auf 37 Prozent geschafft haben, ist das ein beeindruckendes Ergebnis.
Integrierte Unternehmens-Software - ein Angebot, das man eher auf der CeBIT als auf der Dmexco vermuten sollte - ist inzwischen bei knapp jedem zehnten Software-Unternehmen im Angebot. Das Segment konnte das 2015 gewachsene Niveau also halten. Zugleich ein Beleg dafür, dass einerseits bei Data-, Analyse und Tracking-Software eine Ausdifferenzierung, bei Marketing-Software andererseits eine Integration in die Standardsoftware stattfindet. Klassische Tool-Anbieter stoßen in den Markt der integrierten Lösungen vor, während umgekehrt klassische Softwarehäuser wie SAP ihr Heil (auch) im Online- und Onlinemarketing-Markt suchen.
ECommerce-Software hat von 2012 bis 2015 ihren Anteil von rund einem Sechstel der Aussteller gehalten. 2016 ist der Anteil etwas geschrumpft, nun wieder leicht gewachsen. Letzeres könnte - parallel mit der Entwicklung im Payment-Segment - ein Zeichen dafür sein, dass handelsnahe Messen wie die Internet World an Attraktivität eingebüßt haben.
Stabiler Kern, stark fluktuierende Peripherie
Basierend auf den Ausstellerlisten der Jahre 2012 bis 2019 haben wir ermittelt, welche Unternehmen sich nach einem Messeauftritt gegen einen Stand im Folgejahr entschieden haben, beziehungsweise welche Unternehmen erstmals Aussteller waren. Dabei zeigt sich, dass die Messe eine Churn-Rate von deutlich mehr als einem Drittel der Aussteller erreicht. Darunter sind einerseits Umfirmierungen und technische Neuanmeldungen, die auf Umstrukturierungen zurückzuführen sind, andererseits aber die vielen kleinen Unternehmen, die in den Start-Up-Areas und den neuen Hallen mit Konzept-Ständen zu finden sind. Viele dieser Unternehmen probieren einmal den Messeauftritt, wenden sich dann aber wieder ab. Ein Zeichen für die hohe Dynamik, die immer noch im Markt herrscht.Thema: Dmexco durchleuchtet: Wer kam, wer die Messe geschwänzt hat
Kommentar von Dominik Grollmann
Digitalisierung ist ein People-Business
Nachdem MarTech viele Agenturdienstleistungen ersetzt hat, sorgt nun die Digitale Transformation wieder für Nachfrage nach Human Brains.
Weiterlesen
Bild: Dominik Grollmann
Neuer Kommentar
Kommentare:

Meines Erachtens (und Wissens) eine falsche Interpretation!
Ist der Grund für den Rückgang der Standflächen von Agenturen nicht viel mehr die sich durchsetzende Erkenntnis, dass sie als Nachfrager nicht auch noch Stände betreiben sollten, sondern die dmexco wieder dafür nutzen wollen, die Anbieter zu treffen?

Von:
Dominik Grollmann
, HighText Verlag OHG
Am: 24.09.2019
Am: 24.09.2019
Zu: Dmexco-Aussteller durchleuchtet: Wie sich die Branche ändert
Das wäre zugegebenermaßen eine andere Interpretation der Ergebnisse. Für den Artikel habe ich allerdings die Prämisse zugrunde gelegt, dass als Messebesucher die Entscheidungsträger in der Wirtschaft angesprochen werden und die Aussteller die Lösungsanbieter darstellen. Das deckt sich auch mit der Selbstbeschreibung der Messe (https://dmexco.com/de/about-dmexco/). Nach diesem Schema würde ich Agenturen schon zu den Lösungsanbietern zählen (auch wenn sich sicherlich manche Agenturmitarbeiter auf der Messe auch über Lösungen informieren).
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu dieser Analyse


Verwandte Beiträge zu dieser Analyse
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema: