Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Digitalagenturen setzen auf Wachstum ohne Personalboom
27.07.2026 Die deutschen Digitalagenturen blicken trotz angespanntem Marktumfeld überwiegend zuversichtlich auf das laufende Jahr. Eine Sonderauswertung der im Internetagentur-Ranking 2026 gelisteten Agenturen zeigt jedoch, dass sich Wachstum, Beschäftigung und Leistungsportfolio zunehmend voneinander entkoppeln. Während eine Mehrheit mit steigenden Umsätzen rechnet, planen deutlich weniger Unternehmen zusätzliche Mitarbeitende. Zugleich verschieben KI, Automatisierung und neue Organisationsmodelle die Prioritäten der Branche.

Umsatzwachstum soll nicht automatisch zu mehr Beschäftigung führen
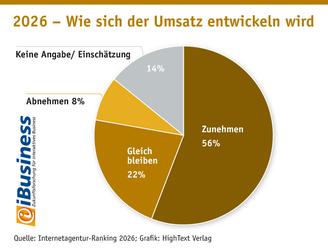
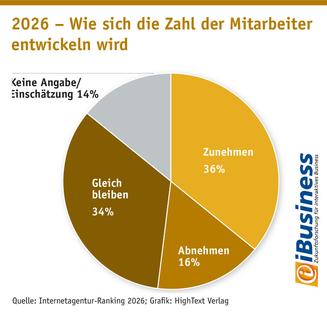
Die Erwartungen der Digitalagenturen für 2026 fallen beim Umsatz optimistischer aus als bei der Beschäftigung. 56 Prozent der befragten Agenturen gehen davon aus, dass ihre Umsätze im laufenden Jahr steigen werden. Weitere 22 Prozent rechnen mit einer stabilen Entwicklung, während lediglich acht Prozent sinkende Umsätze erwarten. 14 Prozent machten keine Angabe oder wollten keine Einschätzung abgeben.Bei der Beschäftigung ist die Branche wesentlich zurückhaltender. Nur 36 Prozent der Agenturen erwarten einen Anstieg der Mitarbeiterzahl. 34 Prozent rechnen mit einer gleichbleibenden Belegschaft, 16 Prozent mit einem Rückgang. Weitere 14 Prozent gaben keine Einschätzung ab.
Branche bleibt bei ihrer eigenen Einordnung uneinheitlich
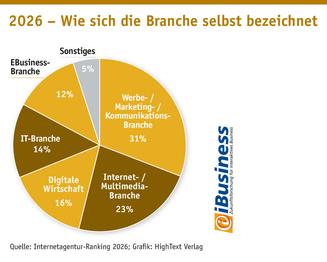
Das Internetagentur-Ranking listet Digitaldienstleister, die mindestens 60 Prozent ihres Honorarumsatzes mit Internetleistungen erzielen. Wie unterschiedlich sich diese Anbieter selbst verstehen, zeigt die Sonderauswertung deutlich.31 Prozent ordnen sich der Werbe-, Marketing- oder Kommunikationsbranche zu. 23 Prozent sehen sich als Teil der Internet- oder Multimedia-Branche. Weitere 16 Prozent bezeichnen sich als Unternehmen der digitalen Wirtschaft, 14 Prozent als Teil der IT-Branche. Zwölf Prozent ordnen sich der E-Business-Branche zu, fünf Prozent nennen sonstige Kategorien.
Technische Umsetzung bleibt das wirtschaftliche Fundament
Den größten Teil ihrer Umsätze erzielen die gerankten Agenturen weiterhin mit technischer Umsetzung und Development. Auf diesen Tätigkeitsbereich entfallen durchschnittlich 37 Prozent des Honorarumsatzes. Damit liegt die technische Arbeit mit großem Abstand vor allen übrigen Leistungen.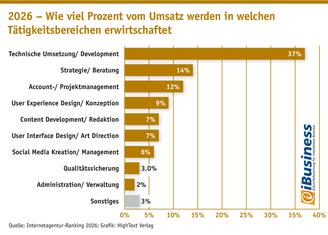
Die Verteilung zeigt, dass Digitalagenturen zwar verstärkt als strategische Partner auftreten, ihr wirtschaftlicher Schwerpunkt aber weiterhin in der Umsetzung liegt. Technische Entwicklung, Integration und der Betrieb digitaler Systeme bleiben die umsatzstärksten Leistungen. Gerade in einem Markt, in dem KundInnen Investitionen stärker prüfen, dürfte die Fähigkeit, Strategie und konkrete Implementierung aus einer Hand zu verbinden, an Bedeutung gewinnen.
Transformation, Kommunikation und Plattformen bestimmen das Geschäft
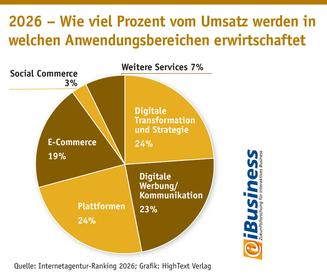
Damit erzielen die Agenturen fast die Hälfte ihres Umsatzes mit Transformations- und Plattformprojekten. Das passt zur Entwicklung im Hauptranking: Besonders erfolgreich sind Anbieter, die technologische Kompetenz mit Beratung, Daten und KI verbinden. Viele der wachstumsstärkeren Agenturen führen ihre Entwicklung auf integrierte Plattformangebote, Automatisierung oder technologische Spezialisierung zurück.
E-Commerce bleibt mit 19 Prozent ein bedeutendes Anwendungsfeld, steht aber nicht mehr allein im Zentrum des Digitalagenturgeschäfts. Commerce-Projekte werden zunehmend Teil größerer Plattform-, Daten- und Transformationsvorhaben. Für Agenturen bedeutet das, dass Shopentwicklung allein immer seltener ausreicht. Gefragt sind vielmehr integrierte Lösungen, die Commerce, Marketing, Daten, Content und bestehende Unternehmenssysteme verbinden.
Wirtschaft bleibt wichtigster Auftraggeber der Digitalagenturen
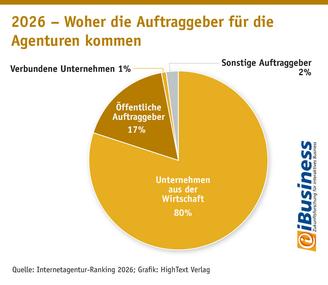
Der hohe Anteil der Wirtschaft macht die Agenturen allerdings anfällig für Investitionszurückhaltung und konjunkturelle Schwankungen. Verzögerte Projekte, unsichere Budgets und der Kostendruck in wichtigen Kundenbranchen haben bereits das Ranking für das Geschäftsjahr 2025 geprägt. Mehr als ein Drittel der gelisteten Agenturen meldete rückläufige Umsätze.
Gleichzeitig bietet das Geschäft mit der öffentlichen Hand eine vergleichsweise stabile Alternative. Spezialisierte Anbieter wie ]init[ zeigen, dass digitale Verwaltung, datensouveräne Cloud-Services, Sicherheit und öffentliche Plattformen erhebliche Umsatzvolumen ermöglichen. Dennoch bleibt das Geschäft der meisten Digitalagenturen klar vom Investitionsverhalten privatwirtschaftlicher Unternehmen abhängig.
Handel und Industrie sind die wichtigsten einzelnen Kundenmärkte
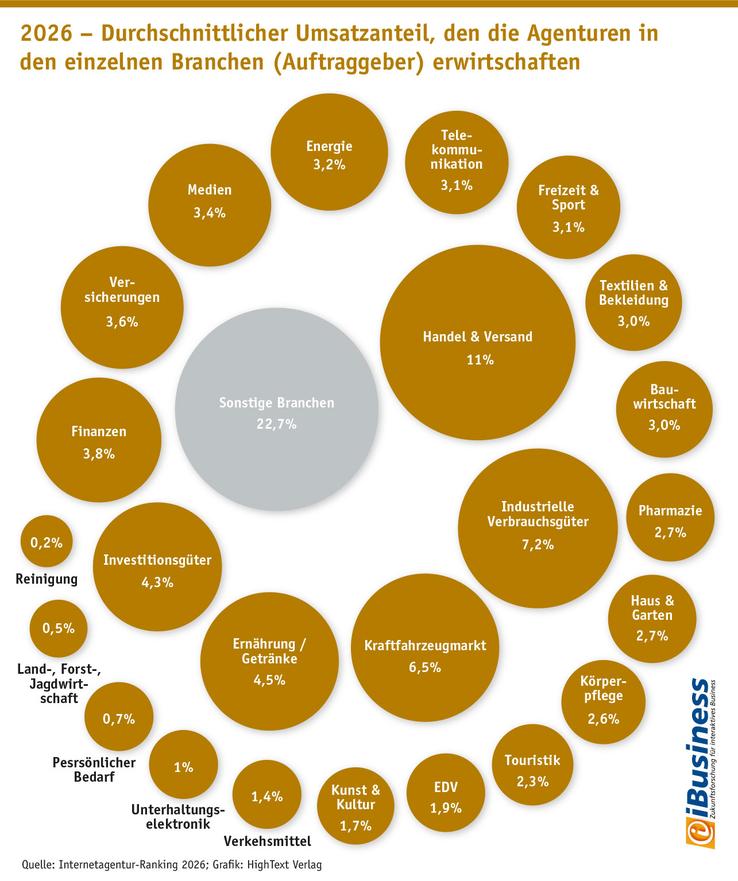
Die Agenturen arbeiten für ein breites Spektrum von Branchen. Den höchsten einzelnen Umsatzanteil erzielen Handel und Versand mit elf Prozent. Dahinter folgen industrielle Verbrauchsgüter mit 7,2 Prozent und der Kraftfahrzeugmarkt mit 6,5 Prozent. Ernährung und Getränke stehen für 4,5 Prozent, Investitionsgüter für 4,3 Prozent.Finanzen tragen 3,8 Prozent zum Umsatz bei, Versicherungen 3,6 Prozent und Medien 3,4 Prozent. Energie erreicht 3,2 Prozent, Telekommunikation sowie Freizeit und Sport jeweils 3,1 Prozent. Textilien und Bekleidung sowie Bauwirtschaft kommen jeweils auf drei Prozent. Pharma und Haus und Garten erreichen jeweils 2,7 Prozent, Körperpflege 2,6 Prozent und Touristik 2,3 Prozent. Weitere kleinere Anteile entfallen unter anderem auf elektronische Datenverarbeitung, Kunst und Kultur, Verkehrsmittel, Unterhaltungselektronik, persönlichen Bedarf sowie Land- und Forstwirtschaft. 22,7 Prozent werden unter sonstigen Branchen zusammengefasst.
Die breite Verteilung reduziert zwar die Abhängigkeit des Gesamtmarktes von einzelnen Branchen. Für einzelne Agenturen können branchenspezifische Krisen jedoch erhebliche Folgen haben. Im Hauptranking verwiesen etwa mehrere Anbieter auf die schwache Automobilkonjunktur oder die zurückhaltende Investitionsbereitschaft in bestimmten Industriebranchen. Eine breitere Kundenstruktur und die Erschließung neuer Märkte werden deshalb zu wichtigen Voraussetzungen für Stabilität.
KI-Ökosysteme stehen bei Digitalagenturen ganz oben auf der Agenda
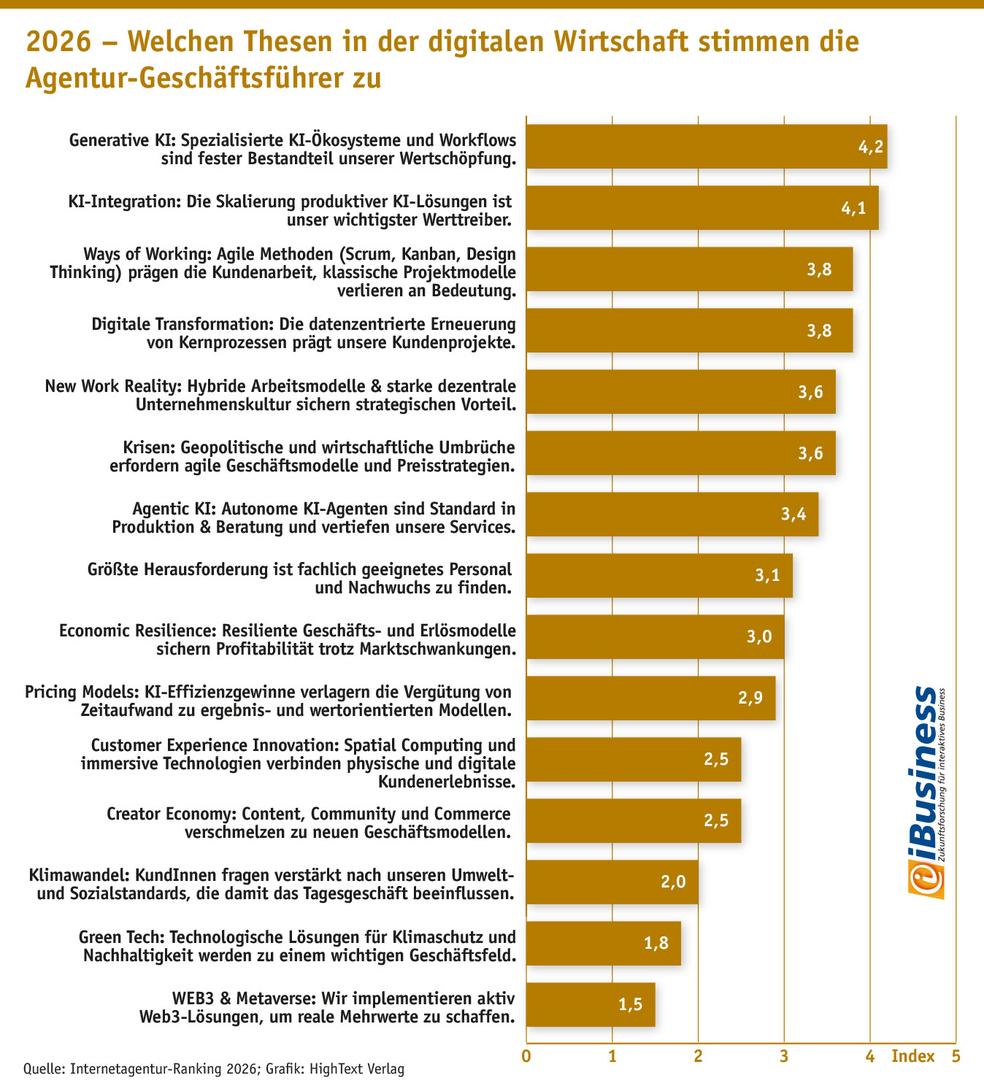
Die stärkste Zustimmung der Agenturgeschäftsführer erhält die These, dass spezialisierte KI-Ökosysteme und Workflows fester Bestandteil der eigenen Wertschöpfung sind. Auf einer Skala von eins bis fünf erreicht diese Aussage einen Indexwert von 4,2. Nur knapp dahinter folgt mit 4,1 die Einschätzung, dass die Integration und Skalierung produktiver KI-Lösungen der wichtigste Wachstumstreiber ist.Die Ergebnisse bestätigen, dass KI nicht mehr nur als zusätzliches Werkzeug betrachtet wird. Sie verändert die Leistungserbringung, interne Prozesse und Geschäftsmodelle. Bereits im Hauptranking nannten zahlreiche Agenturen KI-Anwendungen, Agentic AI und automatisierte Produktionsprozesse als Wachstumsfaktoren. Einige Anbieter führen steigende Pro-Kopf-Umsätze und höhere Skalierbarkeit ausdrücklich auf KI-gestützte Workflows zurück.
Die Herausforderung besteht nun darin, Pilotprojekte in produktive und wirtschaftlich tragfähige Anwendungen zu überführen. Agenturen müssen KI nicht nur in Kundenprojekten verkaufen, sondern auch in ihre eigene Wertschöpfung integrieren. Wer Entwicklung, Content-Produktion, Qualitätssicherung und Projektsteuerung automatisieren kann, dürfte einen strukturellen Produktivitätsvorteil erzielen.
Transformation und agile Arbeitsweisen bleiben wichtig
Jeweils einen Indexwert von 3,8 erreichen agile Arbeitsmethoden sowie die These, dass die datenzentrierte Erneuerung von Kernprozessen an Dringlichkeit gewinnt. Damit bleiben sowohl interne Organisationsmodelle als auch digitale Transformation zentrale Themen der Branche.Hybride Arbeitsmodelle und stark dezentrale Unternehmenskulturen werden mit 3,6 ebenfalls überwiegend positiv bewertet. Den gleichen Wert erreicht die Aussage, dass geopolitische und wirtschaftliche Umbrüche agile Geschäftsmodelle und Preisstrategien erfordern.
Die Agenturen reagieren damit auf ein Marktumfeld, in dem Auslastung, Kosten und Projektvolumen schwieriger planbar werden. Schlanke Kernteams, internationale Delivery-Strukturen und flexible Netzwerke aus PartnerInnen und FreelancerInnen gewinnen an Bedeutung. Im Internetagentur-Ranking erzielen mehrere spezialisierte Anbieter mit solchen Modellen überdurchschnittlich hohe Pro-Kopf-Umsätze.
Autonome KI-Agenten sind relevant, aber noch kein Standard
Die These, dass autonome KI-Agenten bereits Standard in Produktion und Beratung sind und vertiefte Services liefern, erreicht einen Indexwert von 3,4. Damit liegt das Thema im oberen Mittelfeld, aber noch deutlich hinter produktiven KI-Workflows und skalierbaren KI-Lösungen.Das deutet darauf hin, dass Agentic AI für viele Digitalagenturen zwar ein strategisches Zukunftsfeld ist, im operativen Alltag aber noch nicht flächendeckend eingesetzt wird. Im Hauptranking nannten mehrere führende Agenturen KI-Agenten und Multi-Agenten-Systeme bereits als Wachstumstreiber. Der Markt befindet sich jedoch weiterhin in einer Übergangsphase zwischen Experiment, produktiver Integration und neuen Geschäftsmodellen.
Für Agenturen eröffnet sich daraus ein doppeltes Geschäft: Sie können KundInnen bei der Einführung autonomer Systeme unterstützen und gleichzeitig ihre eigenen Leistungen automatisieren. Damit steigt allerdings auch der Druck auf klassische, zeitbasierte Abrechnungsmodelle.
Fachkräftemangel verliert gegenüber Effizienzfragen an Gewicht
Die Aussage, dass die größte Herausforderung darin besteht, fachlich geeignetes Personal und Nachwuchs zu finden, erreicht nur noch einen Indexwert von 3,1. Das Thema bleibt relevant, steht aber nicht mehr an der Spitze der Sorgenliste.Das passt zur vorsichtigen Personalplanung der Agenturen. In einem Markt mit sinkenden Beschäftigtenzahlen und steigender Produktivität richtet sich der Fokus stärker auf gezielte Expertise als auf breiten Personalaufbau. Gesucht werden vor allem Fachkräfte für KI, Daten, Technologie und komplexe Beratung. Gleichzeitig können Automatisierung und internationale Delivery-Modelle den Bedarf an zusätzlichen Mitarbeitenden reduzieren.
Die entscheidende Frage lautet daher weniger, wie viele Menschen Agenturen beschäftigen, sondern welche Kompetenzen sie intern halten müssen und welche Leistungen sich über Technologie, Partnernetzwerke oder internationale Standorte skalieren lassen.
Wirtschaftliche Unsicherheit bleibt ein Dauerzustand
Mit einem Indexwert von 3,0 stimmen die Agenturgeschäftsführer der Aussage zu, dass Geschäfts- und Erlösmodelle trotz wirtschaftlicher Unsicherheit Profitabilität sichern müssen. Neue Pricing-Modelle, die Vergütung stärker von Zeitaufwand zu ergebnis- und wertorientierten Modellen zu verlagern, erreichen allerdings nur 2,9.Damit erkennt die Branche zwar den Veränderungsdruck, ist bei der praktischen Umstellung ihrer Vergütungsmodelle aber noch zurückhaltend. Das klassische Geschäft mit Tagessätzen und Projektbudgets bleibt offenbar dominant. KI und Automatisierung verschärfen jedoch den Widerspruch: Wenn Agenturen Leistungen schneller erbringen, sinkt bei zeitbasierter Abrechnung potenziell der Umsatz.
Langfristig dürften erfolgsabhängige Vergütung, Produktmodelle, Managed Services und eigene Softwarebausteine an Bedeutung gewinnen. Noch befindet sich die Branche dabei allerdings eher in einer Suchbewegung als in einer umfassenden Transformation.
Die Branche setzt auf produktiveres Wachstum
Insgesamt zeichnet die Sonderauswertung ein Bild vorsichtigen Optimismus. Eine Mehrheit der Agenturen erwartet steigende Umsätze, doch nur gut ein Drittel plant mehr Personal. Technische Umsetzung bleibt das wirtschaftliche Fundament, während Transformation, Plattformen und digitale Kommunikation die wichtigsten Anwendungsfelder bilden.Gleichzeitig rückt KI ins Zentrum der Agenturstrategien. Besonders hoch ist die Zustimmung zu spezialisierten KI-Workflows und zur Skalierung produktiver Lösungen. Die Branche erwartet Wachstum also vor allem durch Technologie, Automatisierung und effizientere Organisationsmodelle.
Damit dürfte sich eine Entwicklung fortsetzen, die bereits das Internetagentur-Ranking 2026 prägt: Große Netzwerke gewinnen Marktanteile, spezialisierte Anbieter erzielen mit schlanken Strukturen hohe Pro-Kopf-Umsätze, und viele mittelgroße Agenturen geraten unter Druck. Entscheidend wird künftig nicht allein sein, wer wächst - sondern wer Umsatzwachstum, Produktivität und technologische Spezialisierung dauerhaft miteinander verbinden kann.
Kommentar von Susan Rönisch
Gefährliche Mitte
Digitalagenturen wollen wachsen, ohne entsprechend mehr Personal einzustellen. Besonders für mittelgroße Anbieter wird das zum Problem: Ihnen fehlen häufig sowohl die Skaleneffekte großer Gruppen als auch die klare Spezialisierung kleiner Wettbewerber.
Weiterlesen