


Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Was ist Deine Digitalagentur wert?
Agenturwert berechnen
Sechs Zahlen aus der BWA genügen, um herauszufinden, was aktuell Deine Agentur wert ist und welche Faktoren den Wert beeinflussen.
Agenturwert berechnen
Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.
Sieben Stellhebel für den Online-Erfolg von Versicherungen
von Joachim Graf
26.09.2013 Viele Kunden sehen webbasierte Kommunikationskanäle künftig als wichtigsten Zugangsweg zu ihrer Versicherung, doch die meisten Versicherer begegnen dem Kundenwunsch nach digitalen Angeboten mit isolierten Einzelinitiativen, so eine jetzt veröffentlichte Studie. Diese identifiziert sieben Voraussetzungen, damit Versicherungen im Internet der Zukunft erfolgreich sein können.
Dienstleistungsbranchen wie Einzelhandel und Touristik müssen sich bereits seit Jahren mit der Umwälzung ihrer Geschäftsmodelle infolge der Digitalisierung auseinandersetzen. Dagegen hat die Versicherungsbranche den Wandel im Kundenverhalten bislang nur wenig gespürt. Schutz bot vor allem die vergleichsweise geringe Kontaktfrequenz gerade bei langfristig laufenden Produkten wie Lebensversicherungen. Doch der daraus erwachsene Mythos der nicht vorhandenen Wechselbereitschaft hält dem Realitätstest nicht länger stand: Knapp 40 Prozent der Versicherungskunden in Deutschland sind mittlerweile wechselwillig.
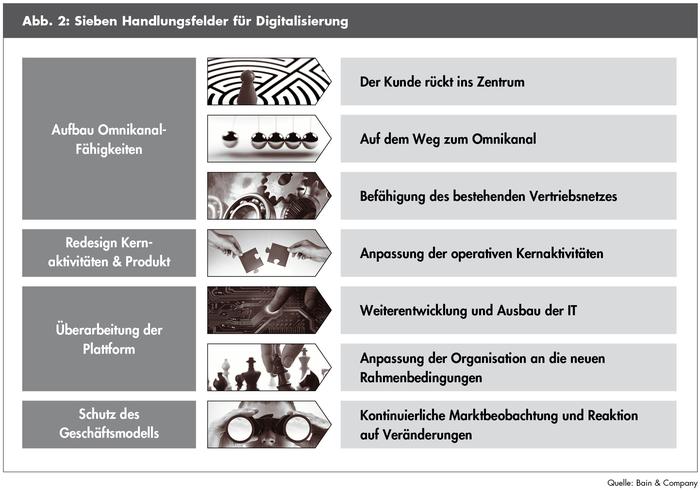
Sieben Handlungsfelder für die digitale Transmutation der Versicherungen
(Grafik: Bain)
Die im Rahmen der Bain-Studie durchgeführte repräsentative Befragung von mehr als 2.500 Privatkunden aller führenden deutschen Versicherungen zeigt, in welchem Ausmaß die fortschreitende Digitalisierung das Versicherungsgeschäft beeinflussen wird. Nach Überzeugung von rund 60 Prozent der Befragten sind webbasierte Kommunikationskanäle künftig bei Interaktionen mit dem Versicherungsunternehmen am wichtigsten. Ob bei Beratung, Vertragsabschluss oder Schadensmeldung: Kunden erwarten von ihrem Versicherer ein umfassendes digitales Angebot. Und das geht weit über die klassische Webseite hinaus. Für die Versicherten sind Smartphones, Tablet-PCs und mobile Webseiten ebenso wie Apps, Chats und Online-Communitys wichtige Kontaktmöglichkeiten mit ihrem Anbieter.
Ganzheitliche Strategien sind gefragt
Digitalisierung ist für die Versicherungsbranche längst kein Fremdwort mehr. Das Gros der Unternehmen verfügt bereits über eine Onlinepräsenz, auch zeigen immer mehr Anbieter in sozialen Netzwerken Flagge. Darüber hinaus setzen viele Versicherer auf Apps, um die Interaktion mit ihren Kunden zu vereinfachen. Trend ist es zudem, den Außendienst mit mobilen Endgeräten auszustatten. Studienautor Dr. Henrik Naujoks, sieht jedoch ein wesentliches Manko: "All diese Aktivitäten verlieren sich zumeist in Einzelinitiativen. Die tun keinem weh und passen bestens in das althergebrachte Geschäftsmodell. Entscheidend aber ist, die Initiativen in einen funktions- und bereichsübergreifenden Ansatz zu integrieren. Nur wenn die Versicherer ihre silohaft organisierten Geschäftsmodelle aufbrechen, können sie dem grundlegend veränderten Kundenverhalten gerecht werden."
Der Aufbau der Omnikanalfähigkeit - und damit die Vereinigung digitaler und analoger Angebote - zählt zu den unverzichtbaren Maßnahmen einer erfolgreichen Digitalisierungsstrategie. Bain hat sieben Stellhebel identifiziert, um die digitale Herausforderung zu meistern:
1. Auf Kundenbedürfnisse fokussieren
Zufriedene, loyale Versicherte sind der Treiber des Erfolgs im digitalen Zeitalter. Ihre Bedürfnisse sowie ihr spezifisches Verhalten gilt es zu verstehen und zu befriedigen. Jede erfolgreiche Digitalisierungsstrategie setzt auf einer klaren Kundenstrategie auf.2. Den Weg hin zum Omnikanal ebnen
König Kunde macht im digitalen Zeitalter keine Unterschiede zwischen einzelnen Kommunikationskanälen. Er erwartet, dass sämtliche Informationen jederzeit auf allen Kanälen verfügbar sind und er selbst entscheiden kann, wann und wie er mit einem Unternehmen in Kontakt tritt. Die Versicherungen müssen sich auf den Ausbau der Kommunikationskanäle und die Mengenverschiebung hin zu digitalen Kanälen einstellen.3. Die traditionellen Vertriebskanäle unterstützen
Selbstständige Agenten oder Makler sind in den Augen der Kunden weiterhin wichtige Ansprechpartner. Die Versicherer sollten daher ihren Partnern beim Übergang ins digitale Zeitalter so weit wie möglich helfen. Gleichzeitig sind die technologischen Voraussetzungen für eine effektive Betreuung zu schaffen.4. Die operativen Kernaktivitäten anpassen
Der richtige Einsatz digitaler Technologien steigert Effizienz und Profitabilität. Der Ausbau von Selfservice-Angeboten wie die automatisierte Meldung von Kfz-Schäden über Apps oder die Einreichung digitaler Rechnungen bei der Krankenversicherung kann ebenso einen wichtigen Beitrag leisten wie die Nutzung von Kundendaten für eine individuelle Prämienkalkulation.5. Die IT weiterentwickeln und ausbauen
Eine erfolgreiche Digitalisierung erfordert die Weiterentwicklung der IT. Das ist eine Herkulesaufgabe, denn weltweit arbeiten mehr als zwei Drittel der Schaden- und Lebensversicherer noch mit Systemen aus den 1970er- und 1980er-Jahren.6. Die Organisation an die neuen Rahmenbedingungen anpassen
Den Wandel zu einer kundenzentrierten Organisation sollten Versicherer mit einem umfassenden Change-Management-Prozess begleiten.7. Das Geschäftsmodell schützen
Neue Technologien und neue Anbieter bedrohen bestehende Geschäftsmodelle im Versicherungsmarkt. Eine kontinuierliche Marktbeobachtung trägt dazu bei, potenzielle Angriffe frühzeitig zu erkennen und zu parieren.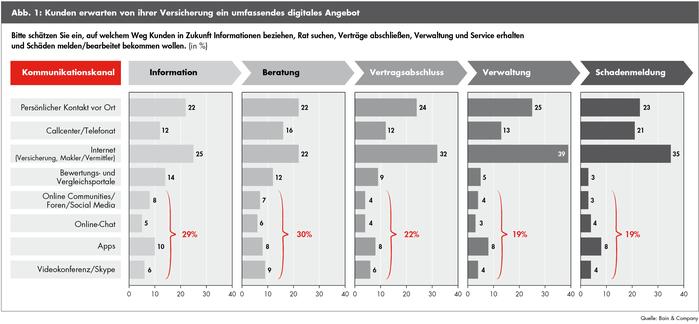
Was Kunden von ihrer Versicherung erwarten
(Grafik: Bain)
Naujoks: "Der Ausbau des digitalen Leistungsspektrums lohnt sich aber nicht nur mit Blick auf die Kunden und ihre Bedürfnisse, sondern auch im Hinblick auf eine nachhaltige Verbesserung der Kostenposition. Wer die digitale Herausforderung zügig meistert, dürfte in den kommenden Jahren zu den Gewinnern am Markt zählen." Die hohe Innovationsgeschwindigkeit im Technologiesektor macht es allerdings schwierig, die Erfolgsaussichten zuverlässig einzuschätzen. Gefragt sind Flexibilität und die Bereitschaft, verschiedene Wege zu testen und einzelne Maßnahmen je nach Markterfolg auszubauen oder zu stoppen. Das erfordere ein grundlegendes Umdenken in einer Branche, die es bislang gewohnt war, in Silos und in sehr langen Zeiträumen zu agieren.
Die Umwälzungen in Bereichen mit häufigen Interaktionen, allen voran die Kfz-Versicherung, sind Vorboten der Digitalisierung der Branche. Bei Kfz-Versicherungen erfolgt bereits heute jeder dritte Policenwechsel in Deutschland online. Viel Zeit bleibt den Unternehmen nach Überzeugung von Naujoks nicht mehr: "Die Versicherer müssen digitale Angebote möglichst rasch als integralen Bestandteil ihrer Wertschöpfung akzeptieren. Ansonsten werden sie im Wettbewerb mit Branchenvorreitern und Branchenfremden das Nachsehen haben."
Wie wichtig eine Umkehr ist, zeigt eine weitere Studie: Das Deutsche Institut für Service-Qualität hat neun bedeutende Direktversicherer unter die Lupe genommen. Ergebnis des Tests: Insgesamt war die Servicequalität der Versicherer befriedigend. Nur wenige Anbieter boten sowohl telefonisch als auch per E-Mail eine überzeugende Beratung. Insbesondere bei telefonischen Anfragen zu den Produkten offenbarten die Mitarbeiter Defizite. In jedem fünften Telefonat waren die Antworten unvollständig, in einigen Fällen sogar falsch. Im Bereich EMail-Service wurden fast alle Anfragen relativ schnell bearbeitet - im Durchschnitt warteten die Interessenten zwölf Stunden auf eine Antwort. Allerdings lieferten die Mitarbeiter bei der Hälfte der Antworten nur unvollständige Informationen und gingen entweder auf Teilfragen nicht ein oder verwiesen auf die telefonische Hotline.
Die Qualität der Internetauftritte der Direktversicherer fiel dagegen erfreulich aus: Viele Anbieter stellten zum Beispiel Produktübersichten und -details, Tarifrechner und Hinweise zum Vorgehen im Versicherungsfall bereit. Auch durch die insgesamt gute Strukturierung und die verständliche Aufbereitung der Inhalte auf den Websites konnten viele Versicherer punkten.
Testsieger wurde die Hannoversche . Der Versicherer überzeugte durch die beste telefonischen Beratung und EMail-Beantwortung. Die Mitarbeiter gingen individuell auf den Anrufer ein und gaben vollständige und korrekte Auskünfte. Auf EMail-Anfragen reagierte das Unternehmen schnell. Auf dem zweiten Rang platzierte sich Ergo Direkt . Der Anbieter kam in jedem Teilbereich unter die Top-3. Der Internetauftritt bot mit zahlreichen speziellen Funktionen, wie etwa einem Kundenbereich, den größten Informationsumfang. Cosmos Direkt belegte Rang drei. Das Unternehmen punktete vor allem durch eine gute Website mit vielen verständlichen Informationen.
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu diesem Beitrag


Verwandte Beiträge zu diesem Beitrag
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema:


Experten-Profile Genannte Personen:

