Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Versicherung 2.0: Ein Berliner Start-up entstaubt die Versicherungsbranche
09.05.2011 Das Thema Service im Internet wurde von einem Großteil der deutschen Versicherer bislang erfolgreich ausgeblendet - zum Unmut der potenziellen Kunden. Denn das Interesse der Internetnutzer an Informationen, Angeboten und gar Policen ist sehr hoch. Nun mischte ein Berliner Start-up die Branche auf, mit Erfolg. Und zeigt zudem, wie sich das jahrhundertealte Geschäftsmodell ändert.

Bei Friendsurance haften Freunde für Freunde. Das Versicherungs-Prinzip ist einfach: Bei Friendsurance vernetzen sich Nutzer - wie man es von herkömmlichen Communities kennt - um eine kleine, gegenseitige Unterstützung im Schadensfall zu vereinbaren, beispielsweise beim Diebstahl eines Fahrrades. Sie springen bei kleineren Schäden ein, dafür müssen die Versicherten nur geringere Policen bezahlen. Wer also online bei Friendsurance eine Versicherung abschließt, kann danach eine Art Sicherheitsnetz mit Freunden bilden, beispielsweise über Facebook . Dadurch kann sich die Police laut des Unternehmens um bis zu 70 Prozent reduzieren, je nachdem wie viele Freunde mitmachen und welchen Betrag sie im Schadensfall zahlen. Geht der Schaden über den festgelegten Betrag hinaus, springt die Versicherung ein. Der Service betrifft die Bereiche Hausrat, Haftpflicht- und Rechtsschutz sowie Handy-, Notebook- und Fahrradabsicherung. Weitere Versicherungsarten sollen folgen.
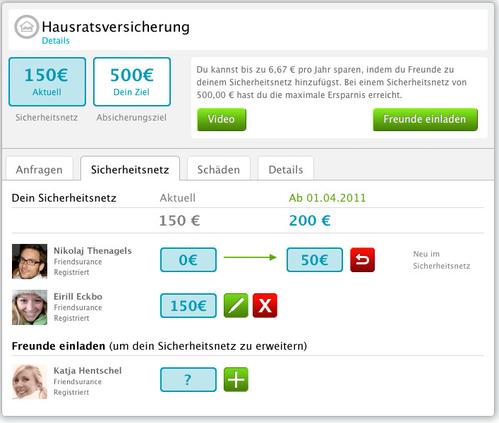
" Friendsurance funktioniert wie eine "Versicherung in der Versicherung": Zum einen schließen die Nutzer eine klassische Versicherung mit ganz normalem Versicherungsschutz ab, das heißt sie sind immer voll abgesichert", fasst Friendsurance-Sprecherin Sonja Klose zusammen. Zusätzlich besteht aber die Möglichkeit, sich mit engen Freunden beziehungsweise Familienmitgliedern zusammenzuschließen. Diese Freunde unterstützen sich bis zu einer vorher festgelegten Summe. Passiert nun etwas, zahlen zunächst die Freunde ihren Obolus, für alles was darüber hinaus geht kommt die Versicherung auf.
Den Gründern der Community-Versicherung geht es vor allem darum, "sich als mündiger Finanzbürger von allem frei zu machen, bei dem man mehr als nötig bezahlt und was man auch solidarisch lösen kann. Dass man dadurch 40 bis 70 Prozent je nach Versicherungsart sparen kann macht das Angebot umso attraktiver." Aber auch für die Versicherer sollen sich Vorteile aus dem Modell ergeben. So ist man bei Friendsurance davon überzeugt, dass die Fälle von Versicherungsbetrug sinken werden, da die Nutzer nicht ihre eigenen Freunde betrügen. Außerdem dringen Bagatellschäden nicht mehr bis zu den Versicherungen durch (weil ja die Freunde einspringen). "Dadurch sparen die Versicherungen Verwaltungs- und Abwicklungskosten für diese kleinen Schäden", erklärt Sonja Klose weiter. Für die Kunden ist Friendsurance komplett kostenlos, die Versicherungen zahlen pro Abschluss eine Maklerprovision, so das Geschäftsmodell von Friendsurance.
Auf Seiten der Versicherer sind bisher die KS/AUXILIA , die Ammerländer Versicherung , die Haftpflichtkasse Darmstadt und die Bayerische Beamten Versicherungen dabei. Neue Partner sollen laut Friendsurance bald zugeschaltet werden. Thomas Rübesamen von der Ammerländer Versicherung erklärt gegenüber iBusiness, dass die Versicherung von dem Friendsurance-Konzept überzeugt ist und dass es "durchaus sehr erfolgreich sein könnte". Aus Sicht der Versicherung liege der Vorteil darin, dass die Ammerländer Versicherung über soziale Netzwerke sehr viele Verbraucher erreiche.
"Friendsurance betritt mit dem Freunde-Konzept Neuland und bindet Social Media erstmals in die Konzeption von Versicherungsprodukten ein", erörtert Ole Eilers , Vorstandsmitglieder der KS/AUXILIA . Man beobachtet diesen Ansatz mit großem Interesse. Die KS/AUXILIA sei solchen Innovationen gegenüber aufgeschlossen und habe sich daher entschieden, der erste Partner für Rechtsschutz zu sein. Auch Eilers führt als Benefiz an: "Über diesen Weg sprechen wir eine Zielgruppe an, die für unsere Produkte über die klassischen Vertriebskanäle möglicherweise schwerer zu erreichen ist." Friendsurance gehe zudem von einem überdurchschnittlich guten Schadenverlauf der Verträge aus. Abzuwarten bleibe, wie das Projekt von den Kunden angenommen wird.
"Der Internetauftritt ist sehr gut gemacht, das Friendsurance-Prinzip ist jedoch nicht einfach zu vermitteln", formuliert Rübesamen die Bedenken seiner Branchenkollegen: So könne ein Problem darin liegen, dass das Produkt "Versicherung" ein immaterielles Gut ist, das erklärt werden muss. Außerdem: "Wo sich positive Nachrichten schnell verbreiten, geht es mit negativen noch schneller". Daher ist es bei Aktivitäten auf diesem transparenten Markt von größter Bedeutung nur gute Produkte zu vertreiben und absolut ehrlich und sauber zu arbeiten. Ansonsten hat man sich schnell einen schlechten Ruf erworben", warnt er. Für Eilers gilt es gerade Themen wie Transparenz oder Datensicherheit zu lösen, wie in anderen Bereichen des Internetverkaufs.
"Zudem sind viele Versicherungsprodukte beratungsintensiv und der Verbraucher verfügt nicht in allen Bereichen über die erforderliche Fachkenntnis. Eine Selbstberatung führt für den Kunden deshalb nicht immer zum besten Ergebnis", führt er weiter aus. Ziel des Kunden ist es doch, nicht irgendein Produkt möglichst billig zu bekommen, sondern eines, das seinen Bedarf deckt. "Aber auch hier sehe ich für die Zukunft Möglichkeiten über das Internet zu beraten", berichtet der Fachmann.
Auch bei Friendsurance ist man sich einiger Hürden bewusst. Eine große Herausforderung liegt darin, dem alten Spruch "Geld und Freundschaft sollte man trennen" zu begegnen. "Sosehr dieser beim Verleihen von Geld auch seine Berechtigung haben mag, hier greift er nicht, da es um etwas ganz anderes geht: Um eine Art "kalkulierbare Solidarität", argumentiert Klose. Die Summe, mit der man im Schadensfall füreinander einsteht ist im Vorhinein festgelegt und beruht auf Gegenseitigkeit - jeder weiß von Anfang an genau, was auf ihn zukommen könnte. "Weiterhin haben einige Leute Angst davor, ihre Freunde im Schadensfall um Geld bitten zu müssen. Das muss aber auch niemand - die komplette Abwicklung läuft über Friendsurance", beruhigt die Unternehmenssprecherin. Offensichtlich scheint der neue Dienst auch gut anzulaufen. So entwickeln sich die Nutzerzahlen erfreulich. "Unsere Forecasts sind bisher erfüllt, teilweise übererfüllt worden", freut sich Klose. Genaue Zahlen werden allerdings nicht kommuniziert. Für KS/AUXILIA liegt die Besonderheit von Friendsurance in der "cleveren Verbindung zwischen dem trockenen Thema Versicherungen" und dem entscheidenden Vorteil des Social Media, der Gemeinschaft. "Sie bringt die grundsätzliche Idee der Versichertengemeinschaft in die Community", ist sich Eilers sicher.
Friendsurance selbst sieht sich eher als Servicekanal, über den man auch Versicherungen abschließen kann. "Unsere Dienstleistung geht aber über den reinen Vertrieb hinaus, weil wir mit der Freundesoption eine einmalige Möglichkeit der Absicherung bieten, die weit über ein reines Verkaufen hinausgeht", verspricht Klose. "Wir sehen uns als sinnvolle Ergänzung sowohl für Versicherungen als auch für Makler". Für erklärungsbedürftige Produkte wie beispielsweise Altersvorsorge wird es immer nötig sein, sich individuell beraten zu lassen. Für Produkte aus dem Portfolio von Friendsurance gilt dies nicht in derselben Intensität: Durch relativ vergleichbare Leistungen ist es hier möglich, die Versicherung auch direkt abzuschließen. "Wir sehen im Gegenteil sogar Kooperationsmöglichkeiten nicht nur mit Versicherungen, sondern auch mit Maklern", so zur künftigen Strategie des Start-ups.
Welche Rolle das Web für Versicherer spielt
Sicher ist das Internet ein wichtiger Vertriebskanal, dessen Bedeutung für die Branche in Zukunft noch zunehmen wird, erklärt Eilers. Es geht dabei jedoch nicht nur um den Abschluss von Versicherungsverträgen sondern auch um die Informationsbeschaffung. Es gibt eine große Gruppe von Menschen, die sich im Internet über Versicherungen informieren und anschließend über irgendeinen Vertriebskanal einen Vertrag abschließen. Das ist manchmal das Internet, häufig aber auch ein Berater vor Ort. "Als Versicherer ist es daher wichtig, sich diesem Medium nicht zu verschließen. Es gilt passende Informationen und Produkte bereitzustellen - sowohl über die Homepage als auch in anderen Bereichen, wie den Social-Media-Plattformen", mahnt Eilers. Im Internet sei es wie sonst auch: der Kunde bestimmt den Weg. Es gilt also als Versicherer, die Entwicklungen zu beobachten und darauf schnell zu reagieren. "Spannend ist beispielsweise die bereits beschriebene Verknüpfung mit Social Media. Auch im Bereich der Leistungserbringung, also in einem Schadenfall, kann ich mir zukünftig eine noch stärkere Einbindung des Internets vorstellen", so Eilers Blick in die Zukunft.
Für die Ammerländer Versicherung ist das Onlinegeschäft ein erfolgreicher Vertriebskanal. "Deswegen sind wir von der Wichtigkeit des Internets überzeugt. Nirgendwo sonst kann man derart viele Menschen rund um die Uhr an 365 Tagen im Jahr erreichen. Es gibt keine Ausfallzeiten", fasst es Rübesamen zusammen. Seiner Einschätzung zufolge funktioniert der Internetmarkt für Versicherer und insbesondere das Konzept der Freunde-Versicherung von Friendsurance desto besser, je einfacher das Produkt ist. "Komplizierte Versicherungsprodukte erfordern eine eingehende Beratung des Kunden, was beim Internet-Vertrieb nicht leicht zu gewährleisten ist. Einfache Produkte, wie zum Beispiel die Hausrat-,
Haftpflicht- oder Unfallversicherung eignen sich sehr gut für diesen Vertriebsweg."
Versicherungsleistungen im Internet sind gefragt
Das Interesse gerade an "einfachen" Versicherungen wie KFZ-Versicherungen ist tatsächlich enorm. So kam jüngst der Bitkom in einer repräsentativen Untersuchung zu dem Ergebnis, dass fast jeder zehnte Bundesbürger (9 Prozent) schon eine Kfz-Versicherung online abgeschlossen ab. Damit hat sich die Zahl der online abgeschlossenen Kfz-Versicherungen gegenüber 2009 fast verdoppelt. Außerdem informieren sich mittlerweile 13,3 Millionen Bundesbürger im Internet über Kfz-Versicherungen. Besonders stark genutzt wird das Internet vor einem Versicherungs- oder Tarifwechsel von den 30- bis 44-Jährigen. 31 Prozent von ihnen gehen online auf die Suche nach einer neuen Autoversicherung. Vor einem Jahr waren es noch 27 Prozent. 14 Prozent aus dieser Altersgruppe schließen gleich online einen neuen Vertrag ab. In der Gruppe der 45- bis 59-jährigen Bundesbürger nutzen immerhin 24 Prozent das Web zur Suche nach einer neuen Autoversicherung, wobei 13 Prozent direkt eine Police abschließen.
Auch das neu gestartete Verbraucherportal für Finanzen, 1blick , profitiert von den Versäumnissen der Versicherer. Das Interesse der Internetnutzer war bereits am ersten Tag hoch. "Für uns war das der beste Beweis, dass es an der Zeit war, standardisierte Finanzberatung anzubieten und verständlich umzusetzen", erklärt Dr. Jochen Weber , Gründer und Geschäftsführer der 1blick GmbH. Versicherungsportale gibt es mittlerweile viele - 1blick.de möchte sich hier jedoch bewusst von der Masse absetzen, indem sie als erstes Verbraucherportal für Finanzen die Standards aus dem wissenschaftlichen Regelwerk der deutschen Finanznorm (DEFINO) online umsetzt. Die deutsche Finanznorm ist ein standardisiertes Regelwerk im Bereich der Versicherungen, welches Missbrauch am Versicherungsnehmer verhindert und die Wahl der besten Versicherung garantiert.
Die Umsetzung des 1blick-Konzepts funktioniert einfach und schnell: In einem ersten Schritt erfasst der Verbraucher die Versicherungen, über die er bereits verfügt. Über den "Bedarfs-Check" ermittelt er anschließend, welche Versicherung er wirklich braucht. "Diese Überprüfung der eigenen Versicherungen tut not", so Weber. "Leider sind viele Deutsche immer noch falsch versichert - das verursacht Schäden in Milliardenhöhe." 1blick bietet durch sein Konzept dem Verbraucher unabhängige Empfehlungen und individuelle Bedarfsrechnung und ermöglicht ihm damit, sich kostengünstig abzusichern. Dieser Check kann auch anonym erfolgen.
Dass das Web für den Abschluss von Versicherungen immer stärker an Bedeutung gewinnt, bestätigt eine Untersuchung von IBI Research . So informieren sich 85 Prozent der Teilnehmer im Internet über Versicherungsprodukte. Über die Hälfte zieht für die Recherche ein Vergleichsportal heran. Ein weiteres Ergebnis der Umfrage ist, dass der Großteil der Befragungsteilnehmer neben der Recherche im Internet auch einem Online-Abschluss offen gegenüber steht: 66 Prozent geben an, dass sie grundsätzlich im Internet abschließen würden. Führend sind dabei die Produkte Kfz-, Privathaftpflicht- und Hausratversicherung.
Neben der Darstellung der Ergebnisse der Endkundenbefragung werden in der Studie die Vergleichsportale im Hinblick auf die Unterstützung des Kunden in seinem Kaufentscheidungsprozess evaluiert. Dieser Kaufentscheidungsprozess wird in die vier Phasen Anregung, Evaluation, Abschluss und After Sales unterteilt.
Hier zeigt die Auswertung, dass noch großer Nachholbedarf in der Ausgestaltung der Webseiten besteht. Die Vergleichsportale haben in der Unterstützung des Nutzers entlang des Customer Buying Cycle eine Gesamtzielerreichung von 23 Prozent bis 56 Prozent. Obwohl kein Vergleichsportal alle Bewertungskriterien umgesetzt hat, wird bei der Evaluierung deutlich, dass für alle Phasen des Customer Buying Cycle bereits Ansätze zur optimalen Ausgestaltung anzutreffen sind. Diese gilt es nun zu vereinen, um den Kunden langfristig an das Portal zu binden.
Auch in puncto Beratungsqualität vor allem über Anfragen per Telefon und E-Mail zeigen Versicherungen gravierende Mängel, so eine Untersuchung des Deutschen Institutes für Service-Qualität. Das Marktforschungsinstitut untersuchte 15 Versicherer mit Vermittlernetz sowie neun Direktversicherer in den Bereichen Unfall-, Haftpflicht, Risikolebens - und Berufsunfähigkeitsversicherung. Nur gut die Hälfte der Beratungen erfolgte demnach über diese Kanäle strukturiert, bei jedem fünften Versicherer kam es zu Falschaussagen. E-Mails wurden im Durchschnitt erst nach knapp zwei Tagen beantwortet, jede vierte blieb sogar gänzlich ohne Rückmeldung. Über 70 Prozent der Antworten waren zudem nicht verständlich genug formuliert. Gerade bei Versicherungsthemen wünschen sich Verbraucher klare und verständliche Auskünfte von den Anbietern.
Kommentar von Susan Rönisch
Social Business: Die logische Folge auf Social Media
Das Modell Friendsurance scheint der erste Versuch, der das Thema Versicherungen mit Social Media im Geschäftsmodell verheiratet.
Weiterlesen