


Agenturwert berechnen

Zur Glasdecke-Studie
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Drei Szenarien für die Zukunft des E-Commerce
11.03.2011 Der deutsche Onlinehandel ist gespalten. Auf der einen Seite besetzen traditionelle Retailer das Feld, auf der anderen Seite greifen Pure-Player aus dem E-Commerce an. Die zentrale Frage ist: Wohin ändert sich der Markt - und werden die Großen oder die Kleinen gewinnen?


Die zentrale Frage, die sich aus diesen Zahlen herauskristallisiert: Ist die Konzentration des Onlinehandels im Kommen? Oder droht eine weitere Fragmentierung des Marktes? Die Zahlen, die die Studienautoren vorlegen, belegen auf den ersten Blick die Konzentrationsthese: Laut EHI-Studie entfielen auf die Top 10 der Onlinehändler 6,2 Milliarden Euro Umsatz, was einem Anteil von gut 30 Prozent entspricht. Im Vergleich zum Vorjahr ist dieser Anteil damit um vier Prozent gewachsen.
Auch bei den Top-100-Shops macht sich der EHI zufolge eine zunehmende Konzentration bemerkbar: Mit 13,9 Milliarden Euro oder einem Umsatzanteil von fast 70 Prozent hat sich der Anteil sogar um fünf Prozent erhöht.
Aus den Zahlen der Studie lassen sich drei verschiedene Szenarien ableiten, denen ich im folgenden einmal auf den Zahl fühle:
Szenario 1: Der unveränderte ECommerce-Markt
Was passieren soll: Das Verhältnis zwischen großen und kleinen Onlineshops bleibt unverändert. Die Wachstumsraten sind stabil, auch innerhalb der unterschiedlichen Marktsegmente. Es gibt kaum Auswirkungen von außen. Alle Marktteilnehmer wachsen mehr oder weniger gleich.Die Fakten: Das Szenario beruht darauf, dass es kaum äußere Einflüsse gibt, die zu einer Veränderung der Situation führen. Dies ist allerdings nicht so. Tatsächlich sind die Veränderungen im Handel so stark wie selten zuvor in den vergangenen 50 Jahren.


Wahrscheinlichkeit dieses Szenarios: 10 Prozent
Szenario 2: Die 'Economy of Scale'
Was passieren soll: Die kleinen Onlineshops können dem Preisdruck und den steigenden Anforderungen an das Onlinemarketing immer weniger standhalten. Die Großen des Marktes gehen in die Nischen und können über bessere Konditionen und Rationalisierungsvorteile niedrigere Preise anbieten.Die Fakten:Wenn es einen betriebswirtschaftlichen Vorteil gäbe von großen Onlineshops gegenüber kleinen Onlineshops, dann müsste sich dieser ja bereits heute in irgendeiner Weise zeigen. Zum Beispiel darin, dass der Anteil der großen Onlineshops umso größer wird, je höher man in das jeweilige Segment schaut. Ich habe den ECommerce-Markt deshalb in fünf Teile aufgeteilt:
- Den Gesamtmarkt
- Die Top-1000-Onlineshops
- Das obere Zehntel davon, die Top-100-Onlineshops
- Das obere Zehntel davon, die Top-10-Onlineshops
- Das obere Zehntel davon, den Top-Onlineshop
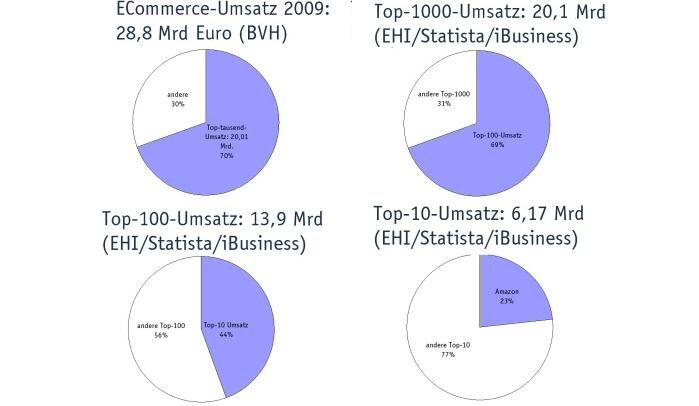
Das Ergebnis, wie aus den Charts abzulesen ist: Die Top 1000 repräsentieren gut zwei Drittel des Marktes, bei den Top 100 gilt dies ebenso: Sie repräsentieren ebenfalls zwei Drittel des Top-1000-Segments. Danach stimmt das Verhältnis aber ganz offensichtlich nicht mehr. Der Grund liegt in zwei Fakten:
- Je größer die Player des Marktes sind, um so niedriger ist ihr Marktanteil am jeweiligen Teilsegment
- Die BHV-Zahlen bilden den Teil des Long Long Tails überhaupt nicht ab
Wahrscheinlichkeit dieses Szenarios: 10 Prozent
Szenario 3: Der Markt des 'Long Tail'
Was passieren soll: Markteintrittsbarrieren sinken, immer mehr kleinere Onlineshops drängen auf den Markt. Dadurch verschiebt sich der Markt in den Schwanz des Long Tail, der an Bedeutung gewinnt.Die Fakten: Immer mehr Unternehmen drängen auf den ECommerce-Markt. Als iBusiness im Jahr 2010 eine Antwort auf die Frage "Wie viele Onlineshops gibt es eigentlich?" gesucht hat, brachte unsere Recherche folgende Ergebnisse zustande:
- Es existieren rund 180.000 Onlineshops
- Insgesamt sind knapp 400.000 Unternehmen im deutschen ECommerce-Markt unterwegs.

Wahrscheinlichkeit dieses Szenarios: 80 Prozent
Kommentar von Joachim Graf
Die Granularisierung des Onlinehandels
Wie die Analyse beweist, wird der E-Commerce auch in den kommenden Jahren immer kleinteiliger. Denn das hat Gründe.
Weiterlesen




