

Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Customer Journey: Die Wege zum Kunden werden komplexer
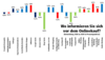
18.11.2026 Die Informationssuche vor dem Onlinekauf verändert sich. Erstmals werden soziale Kontakte und Empfehlungen häufiger als Informationsquelle genannt als klassische Suchkanäle. Gleichzeitig nutzen die Deutschen mehr Informationsquellen als je zuvor. Unsere exklusive Repräsentativstudie zeigt, welche Kanäle gewinnen, welche verlieren und was das für den Onlinehandel bedeutet.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |

|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Für Händler und Marketingverantwortliche ist neben der aktuellen Reichweite der einzelnen Kanäle auch ihre Entwicklung wichtig. Die Kontaktpunkte vor einem Kauf verändern sich, und nicht jeder Informationsweg ist für jedes Sortiment oder jede Zielgruppe gleich relevant.
Unsere aktuelle Deutschlandstudie untersucht, welche Informationsquellen die Deutschen vor einem Onlinekauf nutzen und wie sich deren Bedeutung seit 2022 verändert hat. Die Frage lautet: "Wo informieren Sie sich vor dem Onlinekauf?" Erfasst wird die Informationsbeschaffung vor dem Kauf, nicht die Entstehung des Kaufwunsches. Die Ergebnisse zeigen weder die Reihenfolge der genutzten Quellen noch, welcher Kontakt letztlich den Ausschlag für eine Kaufentscheidung gibt.
Soziale Interaktion verdrängt die Suche von der Spitze
Die auffälligste Veränderung gegenüber 2024 betrifft die beiden wichtigsten Gruppen von Informationsquellen. In der aktuellen Erhebung liegt die soziale Interaktion vor der Suche.74 Prozent der Befragten nennen mindestens eine soziale Informationsquelle. Dazu gehören Gespräche mit Freunden, Verwandten oder Kollegen, Kundenbewertungen, Kontakte in sozialen Netzwerken und Empfehlungen von Influencern. 2024 waren es 57 Prozent, 2022 erst 51 Prozent.
Die Suche verliert dagegen deutlich: Während 2022 noch 82 Prozent und 2024 noch 80 Prozent mindestens einen Suchkanal nutzten, sind es aktuell 66 Prozent. Dazu zählen unter anderem Google, die Suchfunktionen von Amazon und Ebay, die Recherche im Fachhandel sowie die Suche in Onlineshops.
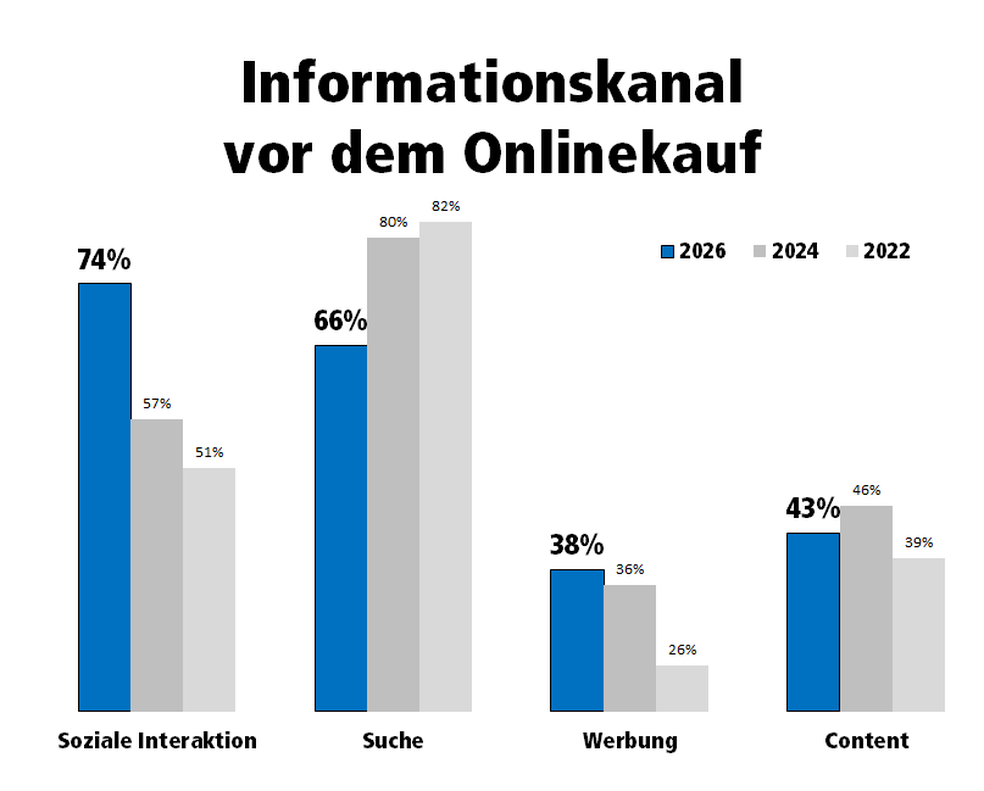
Damit hat sich das Verhältnis innerhalb von zwei Jahren umgekehrt. 2024 lag die Suche noch 23 Prozentpunkte vor der sozialen Interaktion, inzwischen liegt diese acht Prozentpunkte vorn. Das heißt allerdings nicht, dass persönliche Empfehlungen die Suchmaschinen als wichtigste einzelne Informationsquelle verdrängt hätten. Die Kategorien fassen mehrere Kanäle zusammen. Google bleibt der meistgenannte Einzelkanal.
Der Vergleich zeigt auch, warum sich die Veränderungen nicht auf einen allgemeinen Bedeutungsverlust der Produktsuche reduzieren lassen. Das Interesse an Informationen bleibt bestehen. Verändert hat sich vor allem, in welchen Kategorien die Menschen die entsprechenden Quellen nennen. Die Reichweite eines Clusters ist nicht mit der Nutzung jedes darin enthaltenen Einzelkanals gleichzusetzen.
Werbung gewinnt leicht, Content verliert
Werbung wird inzwischen von 38 Prozent der Befragten als Informationsquelle vor dem Onlinekauf genutzt. Das sind zwei Prozentpunkte mehr als 2024 und zwölf Prozentpunkte mehr als 2022. Gegenüber der Suche und der sozialen Interaktion spielt sie damit weiterhin eine kleinere Rolle. Dennoch wird Werbung nicht nur zur Anregung eines Kaufwunsches, sondern auch während der Recherche wahrgenommen. Für Werbetreibende ist dabei wichtig, die Nutzung als Informationsquelle nicht mit einem direkten Werbeerfolg zu verwechseln. Die Befragung sagt nichts darüber aus, welche Werbekontakte zu Käufen führen.Die Kategorie Content, zu der Preisvergleichsportale, Testberichte in Fachmagazinen und Frageportale gehören, erreicht 43 Prozent. Die darin zusammengefassten Angebote erfüllen unterschiedliche Aufgaben: Preisvergleichsportale erleichtern die Gegenüberstellung von Preisen und Händlern, Fachmagazine liefern Produkttests, Frageportale Antworten aus der Nutzergemeinschaft. Die Kategorien erlauben eine Übersicht, ersetzen aber nicht die Betrachtung der jeweiligen Einzelquellen. Das sind drei Prozentpunkte weniger als 2024, aber vier Prozentpunkte mehr als 2022. Während soziale Informationsquellen deutlich zulegen und Werbung leicht gewinnt, verlieren Suche und Contentangebote gegenüber 2024 an Reichweite. Über die vier Kategorien hinweg ergibt sich deshalb kein einheitlicher Trend. Gerade die Unterschiede zwischen den Einzelkanälen sind für die praktische Einordnung entscheidend.
Google bleibt die wichtigste einzelne Informationsquelle
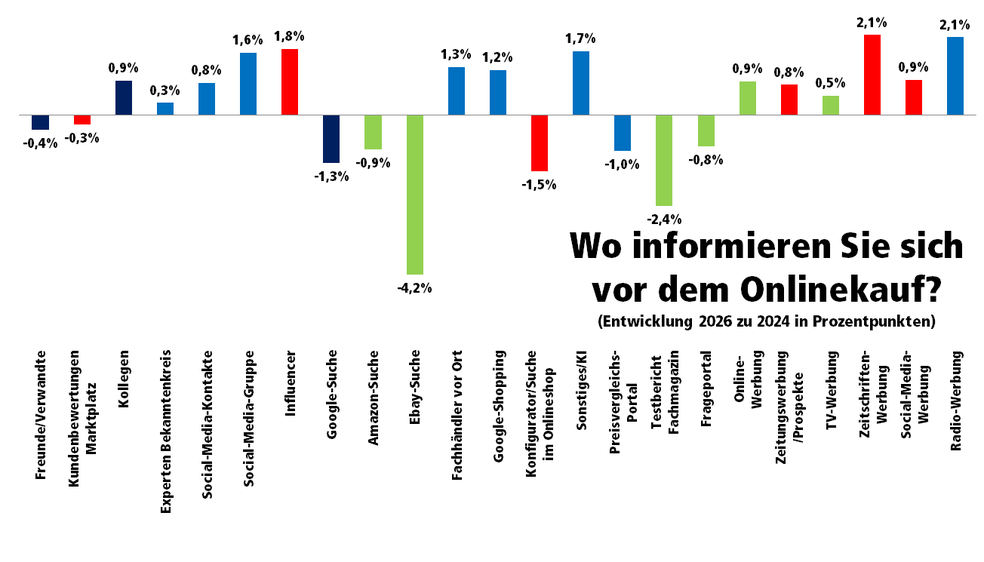
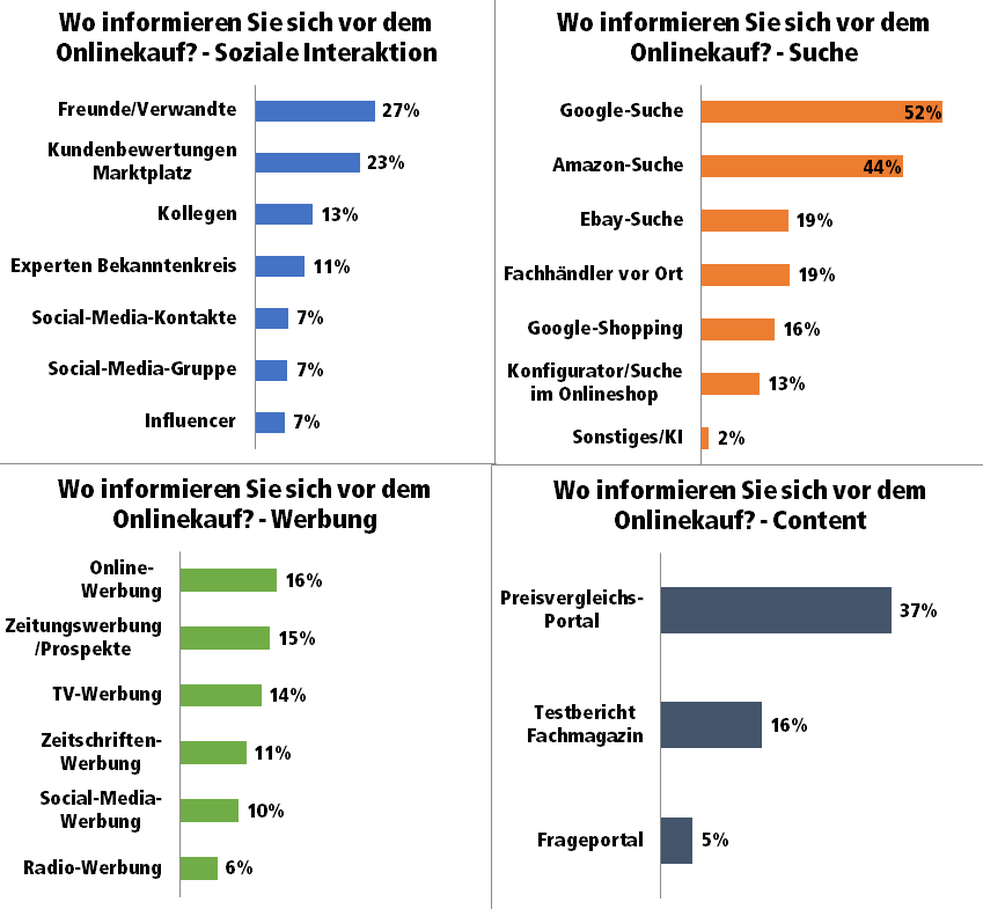
SucheGoogle bleibt mit 52 Prozent die wichtigste einzelne Informationsquelle vor dem Onlinekauf, verliert gegenüber 2024 allerdings 1,3 Prozentpunkte. Amazon folgt mit 44 Prozent und einem Rückgang um 0,9 Prozentpunkte. Beide liegen deutlich vor den übrigen Einzelkanälen. Trotz des Rückgangs der übergeordneten Suchkategorie haben die beiden dominierenden Suchangebote damit ihre herausgehobene Position behauptet. Die Entwicklung der Kategorie insgesamt lässt sich also nicht allein aus den Veränderungen bei Google und Amazon erklären.
Deutlich stärker verliert Ebay. Die Marktplatzsuche fällt um 4,2 Prozentpunkte auf 19 Prozent zurück und verzeichnet damit unter den abgefragten Einzelkanälen den größten Rückgang. Ebenfalls 19 Prozent informieren sich im stationären Fachhandel, der gegenüber 2024 um 1,3 Prozentpunkte zulegt. Google Shopping erreicht 16 Prozent (plus 1,2 Prozentpunkte). Die Suchfunktion oder ein Konfigurator im Onlineshop selbst kommt auf 13 Prozent (minus 1,5 Prozentpunkte).
Der Fachhandel liegt somit gleichauf mit der Ebay-Suche. Die Informationssuche für einen späteren Onlinekauf findet also nicht ausschließlich im Internet statt. Das ist besonders für Händler relevant, die sowohl stationäre Geschäfte als auch einen Onlineshop betreiben. Kundinnen und Kunden können sich vor Ort orientieren und anschließend digital kaufen. Wie häufig solche Kanalwechsel tatsächlich stattfinden, wurde mit der Frage nach den Informationsquellen allerdings nicht untersucht.
Die Sammelkategorie "Sonstiges/KI" erreicht lediglich zwei Prozent. Daraus lässt sich allerdings nicht ablesen, wie viele VerbraucherInnen ChatGPT oder andere KI-Assistenten für die Produktrecherche nutzen. KI wurde nicht als eigenständiger, genauer aufgeschlüsselter Kanal ausgewiesen. Ebenso wenig lässt sich aus dem geringen Wert folgern, dass KI-Empfehlungen bislang keinen Einfluss auf Kaufentscheidungen haben. Die Kategorie erlaubt nur eine eingeschränkte Einordnung und sollte nicht mit einer gesonderten Messung der KI-Produktsuche verwechselt werden.
Persönliche Empfehlungen bleiben wichtiger als soziale Netzwerke
Soziale InteraktionDas persönliche Umfeld bleibt innerhalb dieser Kategorie besonders wichtig. Es geht dabei nicht nur um Kontakte in sozialen Netzwerken, sondern auch um Gespräche im Alltag und um die Erfahrungen anderer Käufer. 27 Prozent der Befragten informieren sich bei Freunden oder Verwandten, bevor sie online einkaufen. Gegenüber 2024 ist der Anteil nahezu unverändert (minus 0,4 Prozentpunkte). Kundenbewertungen auf Marktplätzen folgen mit 23 Prozent (minus 0,3 Prozentpunkte). Beide Quellen sind damit deutlich wichtiger als die einzelnen Angebote sozialer Netzwerke.
13 Prozent tauschen sich mit Kollegen über mögliche Käufe aus (plus 0,9 Prozentpunkte). Experten aus dem Bekanntenkreis werden von elf Prozent genannt (plus 0,3 Prozentpunkte). Social-Media-Kontakte, Social-Media-Gruppen und Influencer kommen jeweils auf sieben Prozent. Gegenüber 2024 gewinnen sie um 0,8, 1,6 beziehungsweise 1,8 Prozentpunkte hinzu. Unter den sozialen Einzelkanälen legen damit Influencer in Prozentpunkten am stärksten zu, allerdings von einem niedrigen Niveau aus.
Soziale Interaktion ist folglich nicht mit Social Media gleichzusetzen. Den größten Anteil an den genannten Einzelquellen haben weiterhin persönliche Gespräche und Kundenbewertungen. Für Händler sind diese Formen der Informationsvermittlung nur begrenzt unmittelbar steuerbar. Anders als bei einer gebuchten Anzeige bestimmen sie weder, wann eine Empfehlung ausgesprochen wird, noch, welche Erfahrungen ein Kunde im persönlichen Umfeld weitergibt. Bewertungen und die tatsächliche Leistung eines Händlers können deshalb für die öffentliche Wahrnehmung eine größere Rolle spielen, als es klassische Werbepläne abbilden.
Gedruckte Werbung behauptet sich neben Onlineanzeigen
WerbungOnlinewerbung liegt mit 16 Prozent an erster Stelle der Werbekanäle (plus 0,9 Prozentpunkte). Knapp dahinter folgen Zeitungs- und Prospektwerbung mit 15 Prozent (plus 0,8 Prozentpunkte) und TV-Werbung mit 14 Prozent (plus 0,5 Prozentpunkte).
Zeitschriftenwerbung erreicht elf Prozent (plus 2,1 Prozentpunkte), Social-Media-Werbung zehn Prozent (plus 0,9 Prozentpunkte) und Radiowerbung sechs Prozent (plus 2,1 Prozentpunkte). Klassische Werbeformen bleiben somit auch in der Informationsphase relevant. Keine einzelne Werbeform wird allerdings von mindestens jedem fünften Befragten genannt.
Der Abstand zwischen Onlinewerbung und gedruckten Prospekten beträgt lediglich einen Prozentpunkt. Der Wert für Social-Media-Werbung fällt trotz der steigenden Bedeutung sozialer Informationsquellen deutlich niedriger aus. Auch hier zeigt sich, dass die Nutzung sozialer Kontakte und die Wahrnehmung bezahlter Social-Media-Anzeigen zwei verschiedene Dinge sind.
Preisvergleichsportale behaupten ihre Position
ContentPreisvergleichsportale werden von 37 Prozent der Befragten genutzt und belegen damit hinter Google und Amazon den dritten Platz unter allen abgefragten Einzelkanälen. Gegenüber 2024 sinkt ihr Anteil um einen Prozentpunkt. Preisvergleiche bleiben damit ein wichtiger Bestandteil der Informationssuche.
Testberichte in Fachmagazinen erreichen 16 Prozent, verlieren allerdings 2,4 Prozentpunkte. Frageportale kommen auf fünf Prozent (minus 0,8 Prozentpunkte). Insgesamt nutzen 43 Prozent mindestens einen der drei abgefragten Contentkanäle.
Der Vergleich zwischen den drei Angeboten fällt deutlich aus. Preisvergleichsportale erreichen mehr als doppelt so viele Menschen wie Testberichte in Fachmagazinen. Frageportale liegen weit dahinter. Die zusammengefasste Kategorie lässt deshalb nur begrenzt erkennen, wie unterschiedlich groß die Bedeutung ihrer einzelnen Bestandteile ist.
Immer mehr Informationskanäle vor dem Kauf
Obwohl einzelne Kanäle und ganze Kategorien an Reichweite verlieren, steigt die durchschnittliche Zahl der genutzten Informationsquellen langfristig weiter. 2018 waren es 3,11 Kanäle, 2020 bereits 3,25 und 2022 schließlich 3,41. Im Jahr 2023 wurden 3,67 ermittelt, 2024 waren es 3,88 und 2026 sind es 3,98.Gegenüber 2018 ist der Durchschnitt damit um 0,87 Kanäle gestiegen, gegenüber 2024 nur noch um 0,10. Das Wachstum hat sich zuletzt also verlangsamt. Dennoch ist die Entwicklung über die gesamte Beobachtungszeit eindeutig: Über die Jahre nennen die Befragten immer mehr unterschiedliche Informationsquellen. Der Wert von 2026 liegt erneut über dem der vorherigen Erhebung.
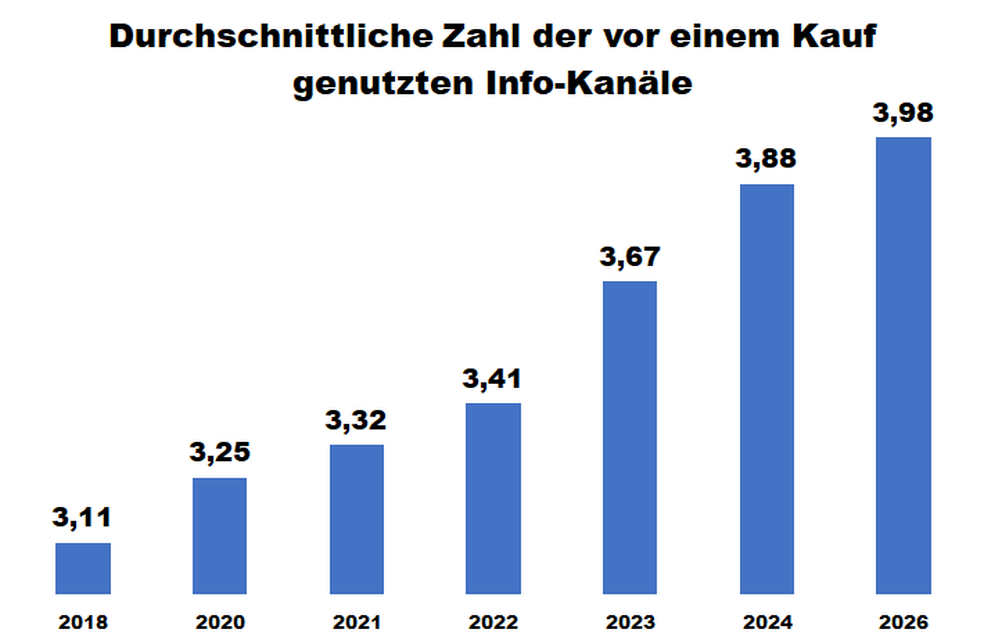
Dass die durchschnittliche Kanalzahl steigt, obwohl die Reichweite einzelner Kategorien sinkt, ist kein Widerspruch. Die Kanalzahl zählt die genannten Informationsquellen, der Kategorienwert dagegen den Anteil der Menschen, die mindestens einen Kanal der jeweiligen Gruppe nutzen. Welche Quellen bei einer konkreten Kaufentscheidung kombiniert werden und in welcher Reihenfolge, geht aus den vorliegenden Zahlen nicht hervor.
Die durchschnittliche Kanalzahl beschreibt damit die Breite des angegebenen Informationsrepertoires, nicht die Zahl der Stationen, die bei jedem einzelnen Kauf tatsächlich durchlaufen werden. Das ist für die Interpretation wichtig: Eine höhere Durchschnittszahl kann nicht ohne Weiteres mit einer längeren Kaufentscheidung oder einer komplizierteren Customer Journey gleichgesetzt werden.
Was die Veränderungen für den Onlinehandel bedeuten
Google und Amazon bleiben die wichtigsten einzelnen Anlaufstellen vor dem Onlinekauf. Auch Preisvergleichsportale behaupten sich als häufig genutzte Quelle, während der Fachhandel für einen Teil der Befragten relevant bleibt. Die Recherche verteilt sich damit weiterhin auf digitale und stationäre Angebote. Zugleich werden soziale Informationsquellen insgesamt häufiger genannt als die Suche. Händler können deshalb nicht allein aus der Reichweite eines einzelnen Suchkanals auf das Informationsverhalten ihrer Zielgruppe schließen.Das bedeutet nicht, auf möglichst vielen Kanälen gleichzeitig präsent sein zu müssen. Entscheidend ist vielmehr, welche Quellen für das eigene Sortiment und die eigenen KundInnen relevant sind. Persönliche Empfehlungen sind dabei anders zu behandeln als bezahlte Werbung oder die Sichtbarkeit in Suchmaschinen, weil Unternehmen sie nur mittelbar beeinflussen können. Insbesondere die Erfahrungen mit Produkten, Service und Lieferung dürften bestimmen, was Kunden und Kundinnen über einen Händler erzählen. Die vorliegenden Zahlen belegen allerdings nicht, welcher dieser Faktoren im Einzelfall das größere Gewicht hat.
Die durchschnittliche Zahl genutzter Informationsquellen ist seit 2018 kontinuierlich gestiegen. Ob KI-Assistenten künftig zusätzliche Recherchewege schaffen oder bestehende Wege ersetzen, lässt die aktuelle Befragung offen. Auch deshalb bleibt die Frage wichtig, über welche Quellen sich potenzielle Käufer tatsächlich informieren.
Vier Szenarien: Wie sich die Informationssuche vor dem Onlinekauf verändert
Mehr Informationswege
Die Zahl der genutzten Informationsquellen steigt weiter, wenn auch langsamer. Google und Amazon bleiben wichtig, während Empfehlungen, Bewertungen und spezialisierte Angebote an Bedeutung gewinnen. Händler können KundInnen über unterschiedliche Wege erreichen.
KI bündelt die Recherche
KI-Assistenten übernehmen zunehmend Vergleiche und die Vorauswahl von Produkten. VerbraucherInnen besuchen weniger einzelne Informationsseiten. Welche Anbieter sichtbar werden, hängt stärker von den Empfehlungen und Quellen der KI-Systeme ab.
KI als zusätzlicher Kanal
KI-Assistenten ergänzen Suchmaschinen, Bewertungen und persönliche Empfehlungen. VerbraucherInnen nutzen KI zur Orientierung, prüfen Ergebnisse aber auch über andere Quellen. Für Händler entsteht ein zusätzlicher Weg zur Sichtbarkeit.
Wenige Plattformen dominieren
Die Produktsuche konzentriert sich stärker auf große Suchmaschinen, Marktplätze und soziale Netzwerke, die Recherche und Kauf enger verbinden. Kleinere Informationsangebote verlieren Reichweite; Händler werden abhängiger von den Plattformen.
Kommentar von Susan Rönisch
Die Customer Journey kennt keinen KI-Hype
KI-Agenten sollen die Produktsuche revolutionieren und schon bald für uns einkaufen. Dumm nur, dass sich die Kundinnen und Kunden offenbar nicht an den Zeitplan der Branche halten. Die Customer Journey entwickelt sich anders als erwartet.
Weiterlesen