Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Digitalbranche im Stimmungstief: Leichte Erholung, aber keine Entwarnung
12.05.2025 Die wirtschaftliche Lage in der Interaktivbranche bleibt angespannt. Zwar hellen sich die Erwartungen der Digitalagenturen im Frühjahr 2025 leicht auf - ein nachhaltiger Aufschwung ist jedoch nicht in Sicht. Das zeigt die aktuelle iBusiness-Umfrage zum Wirtschaftsklima der Digitalbranche in Deutschland, Österreich und der Schweiz.

Seit Herbst 2022 bewegen sich die Bewertungen der Geschäftsentwicklung und die Erwartungen an die Zukunft der Interaktivbranche auf niedrigem Niveau. Im Herbst 2024 war der Newmedia-Index sogar ins Negative gerutscht. In diesem Frühjahr zeigt sich eine leichte Erholung: Mit einem Indexwert von 0,06 liegt das interaktive Wirtschaftsklima nun wieder leicht im positiven Bereich. Dennoch bleibt die Lage angespannt - die aktuellen Werte liegen nach wie vor deutlich unter dem langjährigen Durchschnitt.
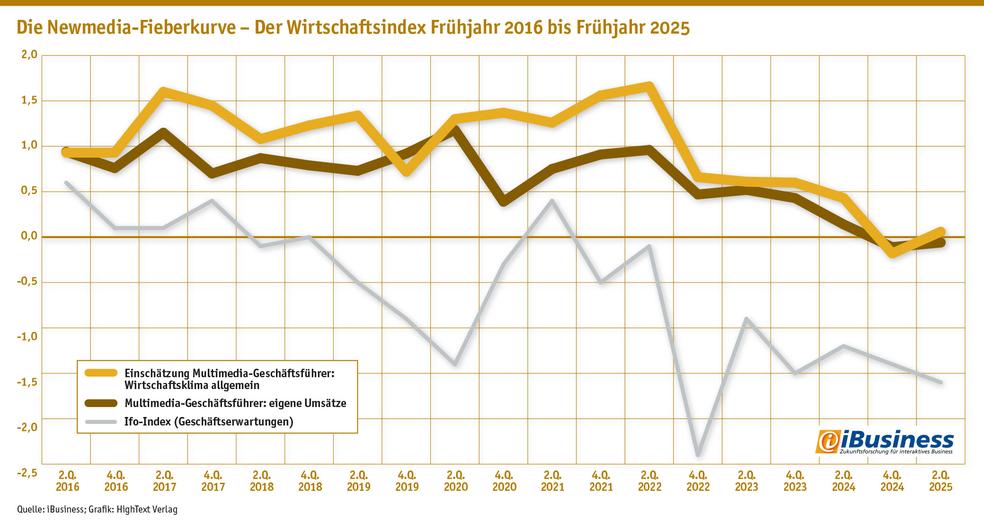
Auffällig dabei: Die befragten Agentur-Chefs bewerten die eigene Geschäftsentwicklung weitgehend ähnlich, wie die Einschätzung des Gesamtmarkts. Das deutet auf eine realistische Wahrnehmung der wirtschaftlichen Lage durch die Branche hin. Beide Indexwerte - der für die eigenen Umsätze und der für das allgemeine Wirtschaftsklima - rangieren deutlich über dem Ifo-Index, der das Geschäftsklima der Gesamtwirtschaft misst.
Vergleicht man den iBusiness-Wirtschaftsindex mit dem Ifo-Geschäftsklimaindex für die gewerbliche Wirtschaft (diesen haben wir rechnerisch an unsere Ordinate angepasst), so zeigt sich eine wachsende Kluft: Während sich die allgemeine Konjunktur kaum bewegt, zeigen sich Entscheider in der Digitalwirtschaft etwas optimistischer. Die digitale Wirtschaft scheint der Gesamtwirtschaft damit leicht voraus - wenn auch auf niedrigem Niveau.
Nach wie vor liegen die ermittelten Indexwerte sehr weit unter denen der Vorjahre. Vergleicht man die beiden erhobenen Indizes, so zeigt sich: Der Indexwert für die eigenen Umsätze rangiert im Großen und Ganzen auf einem ähnlichen Niveau wie der Indexwert für die Einschätzung der Gesamtlage in der digitalen Wirtschaft. Das spricht für eine insgesamt sehr realistische Einschätzung des Gesamtbildes. Wermutstropfen: Beide Indexwerte liegen zumindest über dem Ifo-Index.
Die Ursachen für die zurückhaltende Geschäftsentwicklung in den Digitalagenturen liegen nicht allein in der Branche selbst. Laut ifo-Institut klagen Unternehmen fast aller Wirtschaftsbereiche über Auftragsmangel. Trotz gesunkener Zinsen und wieder erstarkter Kaufkraft bleibt die Inlandsnachfrage schwach. Die Unsicherheit über den wirtschaftspolitischen Kurs sowie geopolitische Spannungen belasten zusätzlich. Ende April 2025 hat zudem die Bundesregierung ihre BIP-Prognose erneut nach unten korrigiert - zum dritten Mal in Folge wird die deutsche Wirtschaft nicht wachsen. Für Digitalagenturen bedeutet das konkret: Viele Kundenunternehmen investieren zurückhaltend, stellen Projekte zurück oder vergeben keine neuen Aufträge.
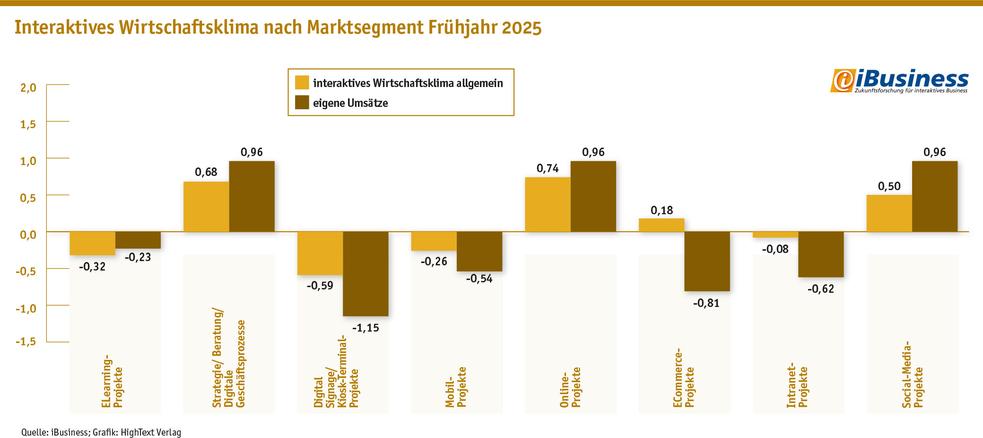
In der aktuellen iBusiness-Umfrage wurden ECommerce- und Online-Dienstleister in Deutschland, Österreich und der Schweiz zu Umsatzentwicklung und Geschäftserwartungen befragt. Der Mittelwert beider Einschätzungen - in einer Skala von plus fünf bis minus fünf - bewegt sich nahe dem Nullpunkt. Das zeigt: Die Interaktivbranche kämpft branchenweit mit schwierigen Rahmenbedingungen. Bedeutet, die Interaktivdienstleister kämpfen aktuell auf breiter Front.
Dennoch lassen sich im Detail positive Signale erkennen. In den Geschäftsfeldern digitale Beratung, Social Media und Online-Projekte liegen die tatsächlichen Umsätze spürbar über den allgemeinen Markterwartungen. Die pessimistische Einschätzung überzeichnet hier die reale Entwicklung, ein Hinweis auf eine mögliche Erholung in diesen Segmenten.
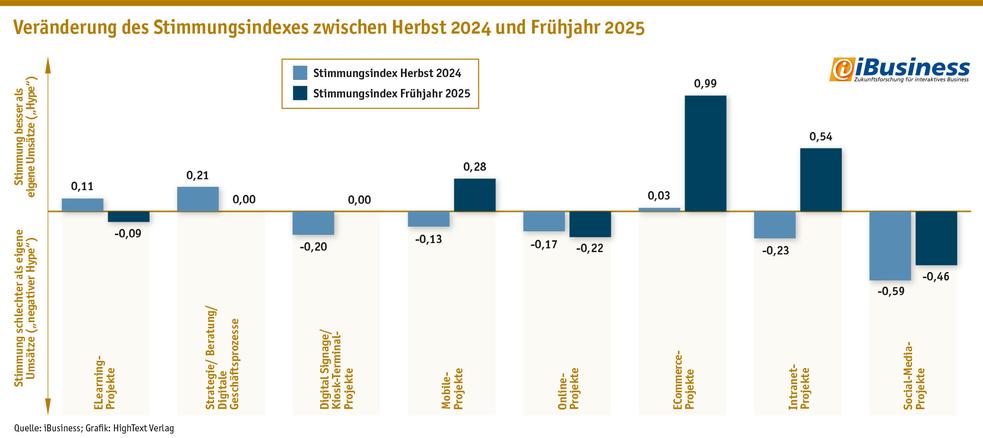
Regelmäßig ermittelt iBusiness aus den beiden Indexwerten - den eigenen Geschäftsergebnissen und der Einschätzung des Gesamtmarkts - den Stimmungsindex. Ist die Branchenbewertung optimistischer als die Einschätzung der eigenen Umsätze, spricht man von einem "Hype". Ist es umgekehrt, herrscht ein "negativer Hype" - die Branche bewertet sich selbst zu schlecht. Letzteres trifft derzeit auf weite Geschäftsbereiche der Digitalwirtschaft zu.
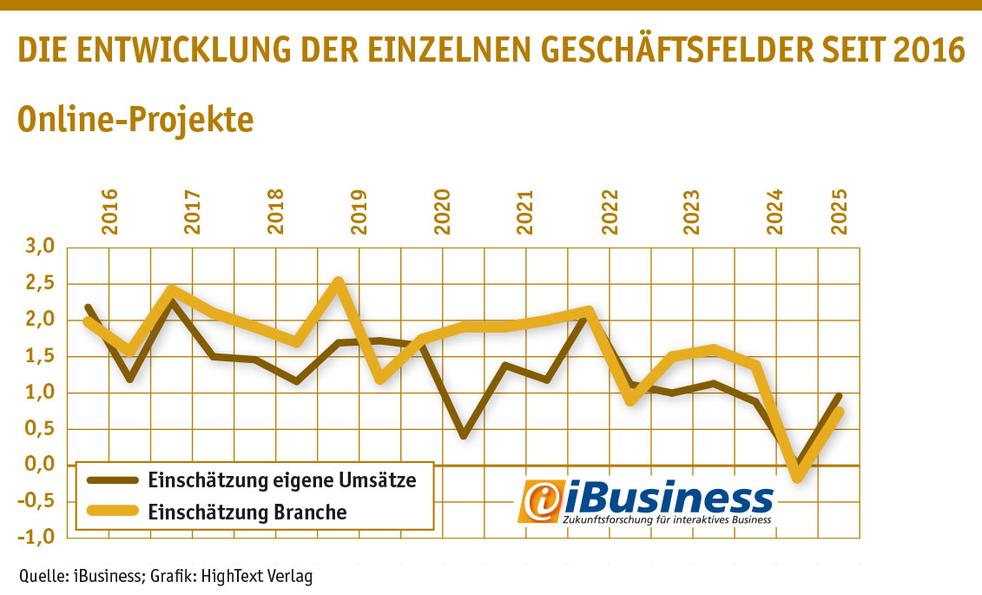
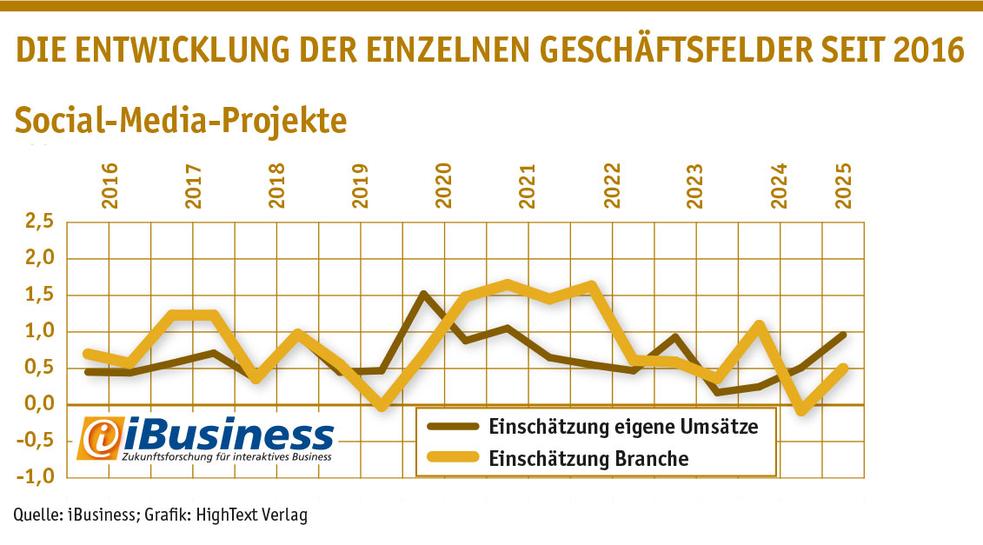
Besonders auffällig ist der Trend im Bereich Online-Projekte: Nach einer längeren Durststrecke signalisieren die Befragten wieder Zuversicht - sowohl hinsichtlich der eigenen Umsätze als auch der allgemeinen Marktentwicklung. Kundinnen und Kunden beginnen offenbar, wieder in digitale Projekte zu investieren. Auch im Bereich Social Media zeigt sich eine positive Entwicklung: Die Umsätze ziehen an, obwohl die Erwartungen im Markt noch niedrig sind, ein Zeichen für eine mögliche Unterbewertung dieses Segments.
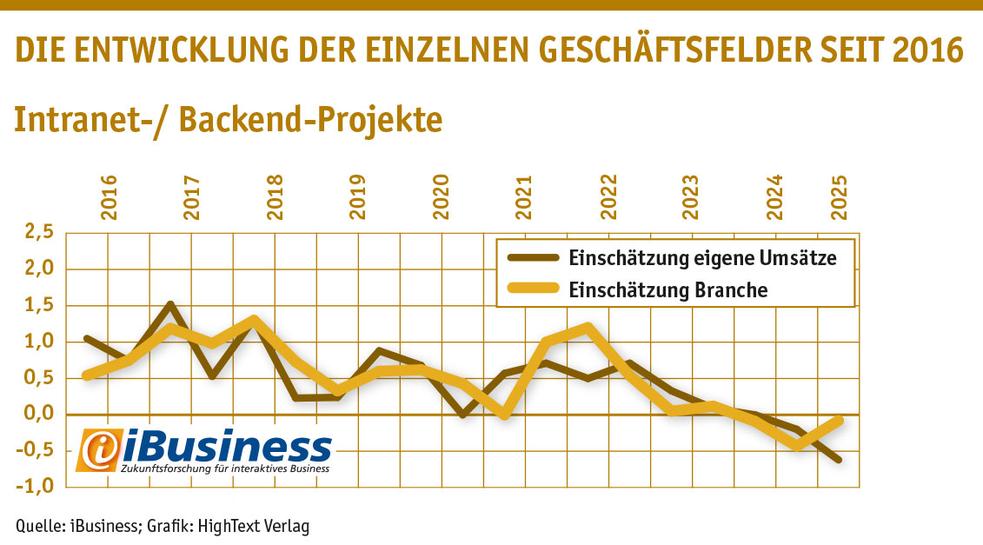
Ein differenziertes Bild ergibt sich im Bereich E-Commerce und Intranet-Projekte. Hier ruhen viele Hoffnungen der Branche, auch wenn sich diese noch nicht flächendeckend in Umsatzwachstum niederschlagen. In den übrigen Geschäftsbereichen bleiben die Erwartungen verhalten oder im negativen Bereich.
Segmentanalyse: Geschäftsfelder im Überblick
Betrachtet man die einzelnen Segmente, in denen Agenturen und Dienstleister unterwegs sind, dann lassen sich folgende Trends ablesen:Nach einem deutlichen Stimmungseinbruch in den vergangenen zwölf Monaten zeichnet sich im Segment der Online-Projekte eine vorsichtige Trendwende ab. Die befragten Dienstleister bewerten sowohl ihre aktuellen Umsätze als auch das allgemeine Geschäftsklima wieder positiv. Das deutet darauf hin, dass Unternehmen beginnen, ihre Investitionen in digitale Projekte wieder aufzunehmen. Die verbesserte Einschätzung kann als Indikator für eine schrittweise Rückkehr zu mehr Planungssicherheit und digitaler Projektaktivität gewertet werden.
Trotz anhaltender wirtschaftlicher Unsicherheiten verzeichnen einige Agenturen wieder steigende Umsätze im Bereich Social-Media-Projekte. Bemerkenswert ist dabei die Diskrepanz zwischen realer Entwicklung und Marktwahrnehmung: Während die tatsächlichen Geschäftsergebnisse anziehen, bleiben die allgemeinen Erwartungen im Markt deutlich verhaltener. Das deutet auf eine derzeitige Unterbewertung des Segments hin. Seit 2016 bewegt sich das Social-Media-Geschäft insgesamt auf einem stabilen Niveau - aktuell zeigt der Trend sogar nach oben. Auffällig: Die Einschätzung der zukünftigen Entwicklung liegt in etwa auf dem Niveau der tatsächlich erzielten Umsätze, was auf eine insgesamt realistische Bewertung innerhalb der Branche hindeutet.
Die Nachfrage nach Intranet- und Backend-Projekten geht weiter zurück - trotz hoher Erwartungen seitens der befragten Agenturverantwortlichen. Der Grund für die verhaltene Investitionsbereitschaft liegt nach wie vor in der Planungsunsicherheit vieler Auftraggeber. Seit der Corona-Pandemie, die nahtlos in eine anhaltende wirtschaftliche Krisenlage überging, zeigen sich viele Unternehmen zurückhaltend bei der Initiierung strategischer Großprojekte. Diese werden teils seit über zwei Jahren auf unbestimmte Zeit verschoben.
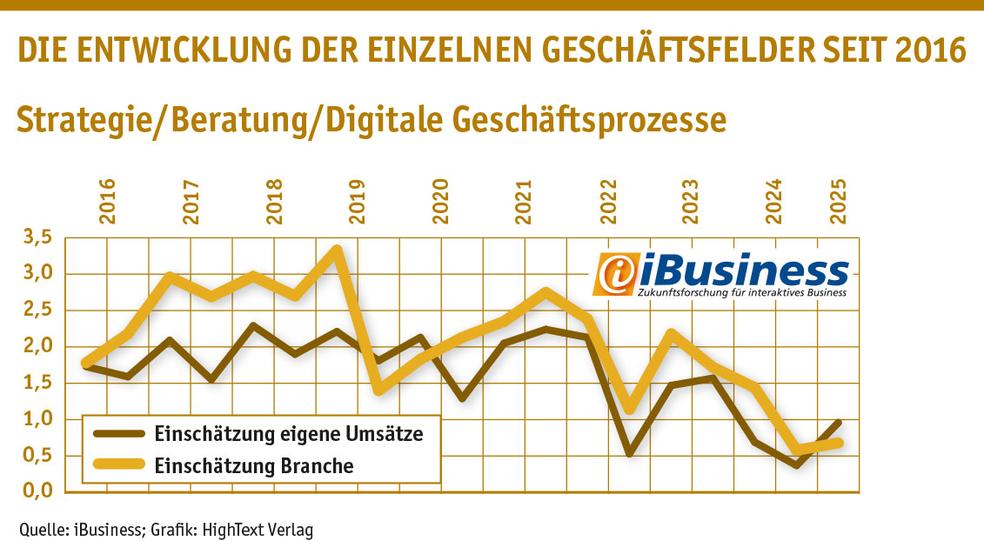
Deutlich stabiler zeigen sich die Geschäfte in der Transformationsberatung. Dieses Segment generiert zuverlässig Umsätze für Digitalagenturen, wobei insbesondere größere Marktteilnehmer profitieren, die umfassende Beratungsleistungen anbieten können. Kleinere Agenturen hingegen bleiben häufig auf die operative Umsetzung beschränkt, was ihre Margen begrenzt und sie in ihrer strategischen Positionierung einschränkt.
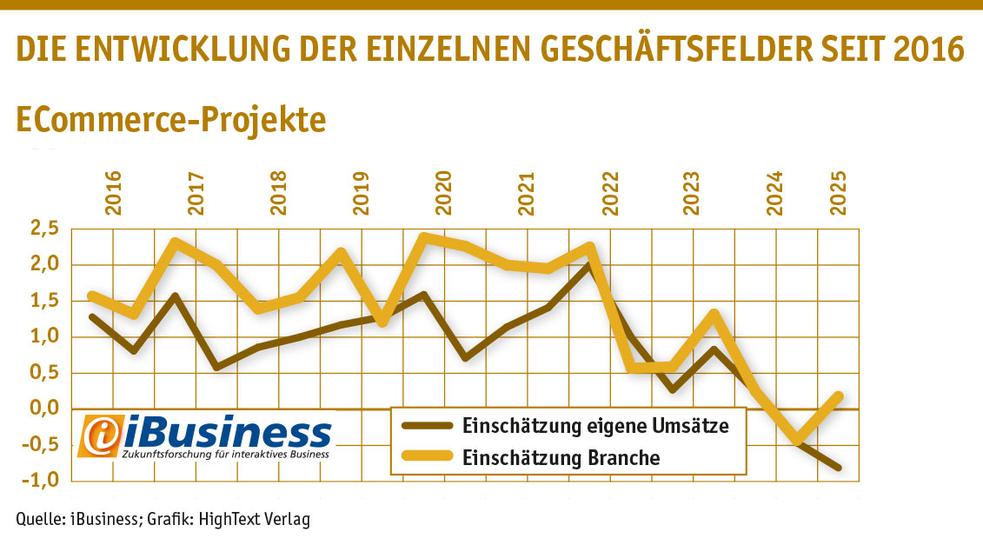
Vom Boom zur Delle: Nach einem pandemiebedingten Höhenflug verzeichnet das ECommerce-Geschäft derzeit stark rückläufige Umsätze. Die zuvor erwarteten Impulse, vor allem durch digitale Neueinsteiger aus dem B2B-Bereich, bleiben hinter den Erwartungen zurück. Der Corona-Sondereffekt ist verpufft, stattdessen wirken sich nun die gedämpfte Konsumstimmung und die allgemeine wirtschaftliche Unsicherheit spürbar auf Investitionen aus. Viele potenzielle Großprojekte werden erneut verschoben oder ausgesetzt.
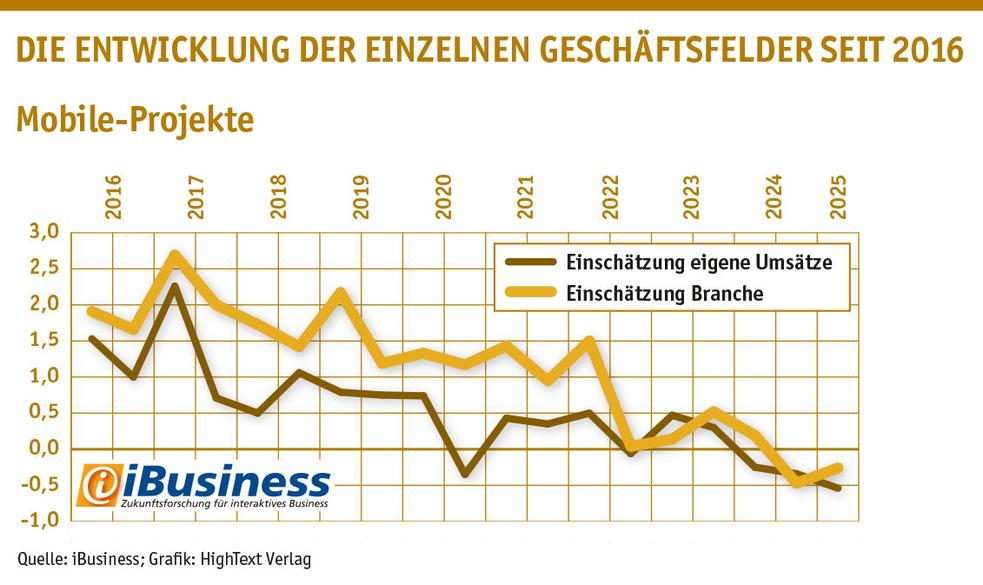
Lohnenswerte Mobile-Projekte gibt es kaum noch. Sie entwickeln sich für viele Digitalagenturen zunehmend zum Problemfeld. Die Hoffnung auf ein ertragreiches Geschäft in diesem Segment hat sich in den vergangenen Jahren nicht erfüllt. Nennenswerte Umsatzbeiträge sind kaum noch zu verzeichnen. Selbst bislang optimistische Geschäftsführer stufen die Erwartungen inzwischen deutlich zurück.
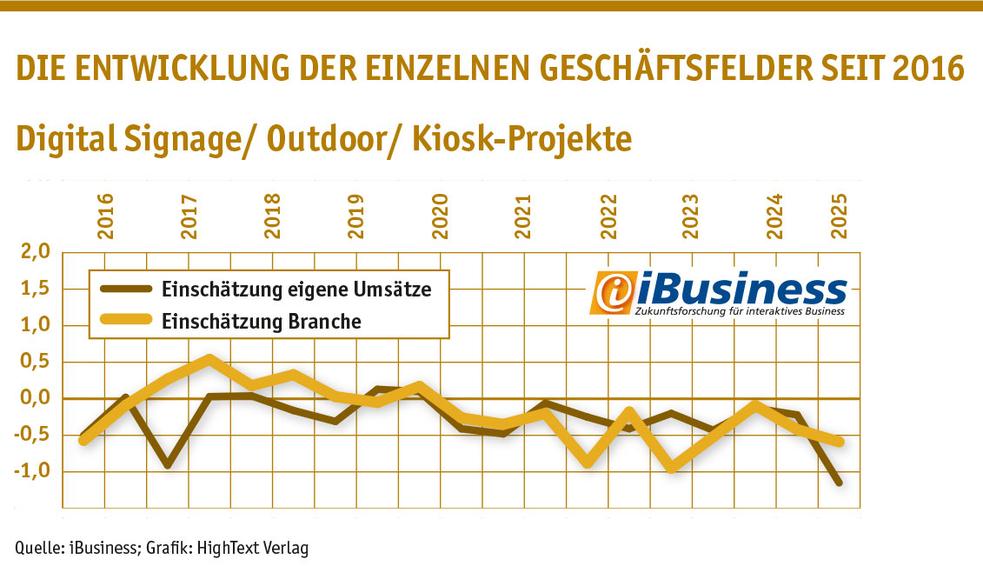
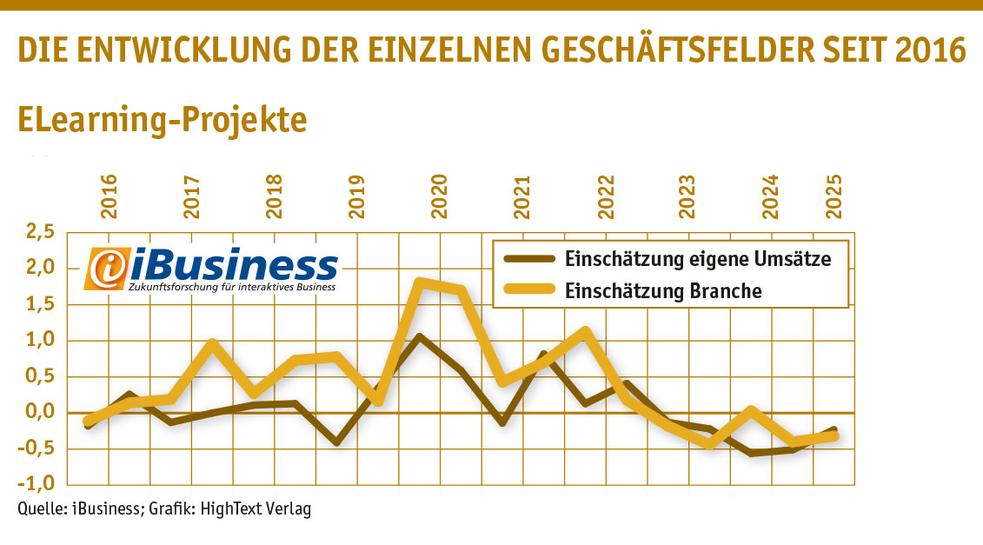
Ein ähnliches Bild zeigt sich in mehreren Nischensegmenten wie Digital Signage, Digital-out-of-Home (DooH), Kiosksysteme und E-Learning. Auch hier stagnieren Umsätze und Erwartungen auf niedrigem Niveau. Das ELearning-Geschäft etwa konnte im Corona-Jahr 2020 stark zulegen, doch seither hat sich die Nachfrage drastisch reduziert. Heute bewerten Agenturen das Segment mehrheitlich negativ - sowohl in Bezug auf Umsatz als auch auf Entwicklungspotenzial.
Der Bereich DooH zeigt eine vergleichbare Dynamik. Lediglich einige wenige große Spezialisten erzielen hier noch signifikante Umsätze. Für die meisten Digitalagenturen ist das Geschäft inzwischen wirtschaftlich wenig attraktiv.
Unter dem Strich lässt sich sagen: Die Stimmung in der Digitalbranche bleibt angespannt, auch wenn erste Signale einer leichten Besserung erkennbar sind. Die Lage ist differenziert zu bewerten: Während einige Geschäftsbereiche unter dem Branchendurchschnitt leiden, zeigen andere bereits zarte Erholungstendenzen. Für Digitalagenturen und Dienstleister bleibt die Herausforderung, sich in einem weiterhin schwierigen Umfeld zu behaupten mit realistischem Blick, aber auch strategischer Weitsicht.
Kommentar von Susan Rönisch
Zwischen Realität und Zurückhaltung
Trotz einzelner Lichtblicke bleibt der wirtschaftliche Druck für Interaktivagenturen hoch. Die Digitalbranche zeigt sich erstaunlich realistisch, doch das allein wird nicht reichen.
Weiterlesen