


Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Expert-Talk: GEO-PR: "Es geht um Relevanz in KI-Systemen"
Video-Podcast ansehen
Wer in ChatGPT, Gemini oder Perplexity sichtbar sein will, darf sich nicht auf die eigene Website verlassen. Denn KI-Systeme prüfen, was andere über eine Marke sagen - auf Fachportalen, Bewertungsplattformen, Vergleichsseiten, Reddit oder YouTube. Hier setzt GEO-PR an. Video-Podcast ansehen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.
Dank der Digitalisierung holen Banken bei der Kundenloyaliät auf
von Verena Gründel
09.03.2015 Eine globale Umfrage unter mehr als 80.000 Privatkunden zeigt, dass das Vertrauen in die Banken zurückkehrt. In Deutschland haben Direktbanken die höchsten Loyalitätswerte. Mobile-Banking entwickelt sich zum wichtigsten Zugangsweg für Interaktionen.

Bild: Carsten Frenzl/Flickr

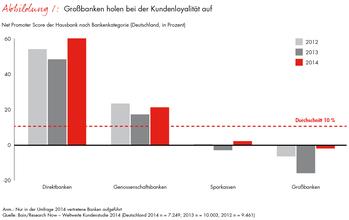
Loyalität der Bankkunden gegenüber verschiedenen Banktypen,
(Grafik: Bain & Company)
Digitale Services erhöhen die Loyalität
Neben der Servicequalität und der Gebührenstruktur fördert vor allem die konsequente Einbindung digitaler Zugangswege die Loyalität. Deutsche Omnikanal-Nutzer äußerten sich besonders positiv über ihre Bank. Je häufiger die Kunden dabei sowohl online als auch offline mit ihrer Bank interagieren, desto höher ist die messbare Loyalität.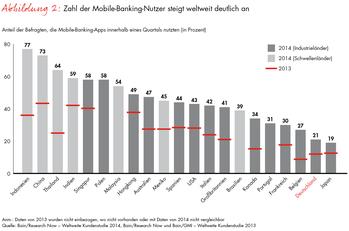
Zahl der Mobile-Banking-Nutzer nach Ländern
(Grafik: Bain & Company)

Bei der Kundenzufriedenheit spielt vor allem das Mobile-Banking eine wichtige Rolle: Die Zahl der Nutzer weltweit steigt deutlich an. In 13 der 22 an der Studie beteiligten Länder ist Mobile-Banking bereits der meistgenutzte Zugangsweg für Interaktionen. In Deutschland dagegen ist das Online-Banking weiterhin sehr populär. In keinem anderen Land ist der Anteil der via PC erledigten Interaktionen höher. Doch auch die Zahl derer, die bei Bankgeschäften ihr Smartphone oder Tablet verwenden, steigt über alle Altersgruppen hinweg. Die Banken müssen daher ihre mobile Präsenz zügig ausbauen.
Fünf zentrale Handlungsfelder für Deutschlands Banken
Die Studie zeigt fünf zentrale Handlungsfelder für Banken auf, die das Ziel haben, ein kanalübergreifendes, durchgängig kundenorientiertes Angebot zu schaffen:- Schaffung einzigartiger, digital gestützter Kundenerlebnisse. Kreditinstitute müssen sich vom reinen Produktdenken lösen und stattdessen kanalübergreifende Konzepte erarbeiten, um Bankgeschäfte möglichst einfach und bequem für den Kunden zu gestalten.
- Migration in ein Omnikanal-Vertriebsmodell. Ein zeit- und ortsunabhängiges Banking hat massive Auswirkungen auf die Rolle der Filialen. Die Zukunft gehört einem Modell mit Flagship- und Satelliten-Filialen.
- Integration moderner Technologien in den Kern der Strategie. Mit agilen Prozessen in der Anwendungsentwicklung können die Banken bessere Kundenerlebnisse schaffen, bestehende Anwendungen schnell anpassen sowie neue anbieten.
- Finanzierung der Investitionen. Eine konsequente Fokussierung auf Digitalisierungsprojekte erfordert erhebliche Ressourcen. Effizienzsteigerungen durch Vereinfachung von Produkten, Prozessen und Strukturen sowie Repriorisierungen sind notwendig.
- Dauerhafte Etablierung von Innovations- und Veränderungsprozessen. Die bestehende Silostruktur aufzubrechen, ist für Banken ebenso unerlässlich wie sich für externe Partner zu öffnen.
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu diesem Beitrag


Verwandte Beiträge zu diesem Beitrag
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema:






