Jetzt zum Webinar anmelden

Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Wirtschaftsklima: Leichte Erholung, aber keine Rückkehr zur alten Stärke
22.06.2026 Die aktuelle iBusiness-Umfrage zum Wirtschaftsklima in der Interaktivbranche zeigt: Die Stimmung unter den deutschsprachigen Digitaldienstleistern hellt sich langsam auf. Von einer breiten Erholung kann aber keine Rede sein. Während Beratung, Social Media und E-Commerce deutlich zulegen, bleiben andere Geschäftsfelder unter Druck.

Die Ergebnisse bleibt dennoch zwiespältig. Die Branche steht nicht mehr dort, wo sie Ende 2024 stand, als der Newmedia-Index erstmals seit Jahren in den negativen Bereich rutschte. Sie steht aber auch längst nicht wieder dort, wo sie vor den Krisenjahren 2022 bis 2024 lag. Der Aufwärtstrend ist sichtbar, aber schmal. Er wird vor allem von wenigen Segmenten getragen.
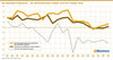
Die Newmedia-Fieberkurve zeigt im Frühjahr 2026 eine weitere Stabilisierung. Nach dem Tiefpunkt im vierten Quartal 2024 lagen die Erwartungen bereits im Herbst 2025 wieder knapp über der Nulllinie. Im Frühjahr 2026 setzt sich diese Bewegung fort. Die Einschätzung des allgemeinen Wirtschaftsklimas steigt erneut leicht an. Auch die Bewertung der eigenen Umsätze dreht wieder in den positiven Bereich.

Damit unterscheiden sich die Digitaldienstleister weiter deutlich von der Gesamtwirtschaft. Der ifo-Erwartungsindex (rechnerisch an unsere Oridinade angepasst) bleibt klar schwächer. Die interaktive Wirtschaft blickt also weniger pessimistisch auf ihre nächsten Monate als viele andere Branchen. Das ist bemerkenswert, weil die Auftragslage in vielen Kundenbranchen weiterhin angespannt bleibt und Investitionen in digitale Projekte nach wie vor genauer geprüft werden als in den Wachstumsjahren vor 2022.
Leichte Erholung, aber keine Rückkehr zur alten Stärke
Gleichzeitig zeigt der langfristige Vergleich, wie weit die Branche noch von früheren Niveaus entfernt ist. Zwischen 2016 und 2022 bewegte sich die Einschätzung des allgemeinen Wirtschaftsklimas über weite Strecken deutlich im positiven Bereich. Werte von rund eins oder darüber waren keine Ausnahme. Seit Ende 2022 liegt der Index dagegen nur noch knapp über oder zeitweise sogar unter der Nulllinie. Die aktuelle Verbesserung ist deshalb eher eine Stabilisierung als ein Aufschwung.Das gilt auch für die eigenen Umsätze. Sie verbessern sich gegenüber Herbst 2025, bleiben aber nur leicht positiv. Viele Agenturen dürften also wieder etwas verlässlichere Nachfrage sehen, ohne bereits von einer dynamischen Geschäftsentwicklung sprechen zu können. Die Auftragsbücher füllen sich nicht flächendeckend, sondern selektiv.
Auffällig ist, dass die Erholung nicht gleichmäßig über alle Geschäftsfelder läuft. Während einzelne Segmente deutlich zulegen, bleiben andere auf niedrigem Niveau oder verschlechtern sich sogar gegenüber Herbst 2025. Genau darin liegt die eigentliche Aussage der Frühjahrserhebung: Die Digitalwirtschaft erholt sich nicht als Ganzes. Sie sortiert sich neu.
Beratung bleibt das Zugpferd der Branche

Bereits im Herbst 2025 gehörte Beratung zu den wenigen Bereichen, in denen Agenturen halbwegs zufrieden waren. Im Frühjahr 2026 vergrößert sich der Abstand zu den übrigen Segmenten noch einmal. Das spricht dafür, dass Unternehmen digitale Investitionen derzeit vor allem dort tätigen, wo sie strategischen oder organisatorischen Druck sehen: Prozessdigitalisierung, Effizienz, Systemmodernisierung, Daten- und KI-Vorbereitung sowie digitale Geschäftsmodelle.
Davon profitieren vor allem Dienstleister, die nicht nur Umsetzungskapazität anbieten, sondern Entscheidungen vorbereiten, Programme strukturieren und Transformation begleiten können. Für größere Agenturen und Beratungsanbieter ist das eine bessere Ausgangslage als für kleinere Dienstleister, die stärker auf operative Projektumsetzung angewiesen sind.
Das Ergebnis passt zur Lage in den Kundenunternehmen. Viele Firmen halten sich mit großen Digitalprojekten zurück, wollen aber dennoch prüfen, wo Digitalisierung Kosten senken, Prozesse beschleunigen oder neue Geschäftsoptionen schaffen kann. In dieser Situation wird Beratung früher beauftragt als Umsetzung. Strategische Vorarbeiten laufen an, auch wenn nachgelagerte Großprojekte noch nicht immer freigegeben werden.

Gegenüber Herbst 2025 ist das ein ambivalentes Signal. Schon damals deuteten die Zahlen auf eine vorsichtige Trendwende bei Online-Projekten hin. Im Frühjahr 2026 bleiben die Umsätze stark, die Branchenerwartung fällt im Vergleich dazu aber zurückhaltender aus. Agenturen verdienen also offenbar wieder mit Online-Projekten, bewerten die allgemeine Entwicklung des Segments aber vorsichtig. Das spricht für Einzelprojekte und Nachholeffekte, nicht für einen breiten Investitionsschub.
Social Media und E-Commerce legen deutlich zu

Auch die Einzelwerte zeigen diese Spreizung. Das allgemeine Wirtschaftsklima für Social-Media-Projekte erreicht 1,10. Die eigenen Umsätze liegen dagegen nur bei 0,15. Die Branche erwartet also erheblich mehr Dynamik, als sie derzeit in den eigenen Büchern sieht.
Das ist für Agenturen ein wichtiges Warnsignal. Social Media wird wieder stärker als Wachstumsfeld wahrgenommen. Gleichzeitig ist der unmittelbare Umsatzbeitrag noch schwach. Mögliche Gründe liegen in veränderten Anforderungen: Plattformfragmentierung, Creator-Kooperationen, Social Commerce, datengetriebene Kampagnensteuerung und KI-gestützte Content-Produktion erhöhen den Beratungs- und Steuerungsbedarf. Ob daraus dauerhaft margenstarke Projekte entstehen, ist aber noch offen.
Im Vergleich zum Herbst 2025 ist Social Media damit nicht einfach stabiler geworden. Das Segment hat sich in der Erwartung deutlich nach vorne geschoben. Die tatsächlichen Umsätze halten mit dieser Erwartung bislang nicht Schritt. Für Agenturen kann das Chancen eröffnen, aber auch zu Fehlkalkulationen führen, wenn Nachfrage und Zahlungsbereitschaft überschätzt werden.

Das allgemeine Wirtschaftsklima im E-Commerce liegt bei 0,35. Die eigenen Umsätze werden mit 0,00 bewertet. Damit ist das Segment zwar noch weit von früheren Wachstumswerten entfernt. Der Stimmungsindex dreht aber deutlich: von -0,52 im Herbst 2025 auf +0,35 im Frühjahr 2026.
Das ist einer der stärksten Umschwünge der gesamten Erhebung. Im Herbst bewerteten die Dienstleister ihre eigene Lage besser als die allgemeine Entwicklung des Segments. Im Frühjahr kehrt sich dieses Verhältnis um. Die Branche sieht wieder mehr Potenzial im Markt, auch wenn die Umsätze noch nicht entsprechend anziehen.
Für ECommerce-Agenturen ist das ein vorsichtig positives Signal. Es spricht nicht für eine Rückkehr des Corona-Booms. Es spricht eher dafür, dass Unternehmen verschobene Handels-, Plattform- und B2B-Commerce-Projekte wieder prüfen. Der Druck auf bestehende Shopsysteme, Prozesse, Datenstrukturen und internationale Skalierung bleibt hoch. Gleichzeitig dürften viele Investitionen weiterhin stufenweise freigegeben werden.
Damit verändert sich die Rolle von E-Commerce im Gesamtbild. Im Herbst 2025 war das Segment ein Beispiel für enttäuschte Erwartungen nach dem Boom. Im Frühjahr 2026 wird es zu einem der Bereiche, in denen die Branche wieder vorsichtigen Zukunftsglauben entwickelt. Noch fehlen die Umsätze. Aber die Richtung hat sich geändert.

Die Erholung erreicht nicht alle Geschäftsfelder
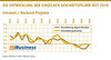
Nicht alle positiven Veränderungen sind gleich zu bewerten. Bei Beratung liegen Erwartung und Umsatz beide klar im Plus. Das ist das stabilste Signal der Erhebung. Bei Social Media ist die Erwartung deutlich stärker als die aktuelle Umsatzlage. Das ist ein Signal für mögliche Nachfrage, aber auch für Überzeichnung. Bei E-Commerce verbessert sich vor allem der Ausblick, während die eigenen Umsätze noch stagnieren. Hier dürfte sich erst in den kommenden Monaten zeigen, ob aus Stimmung auch Geschäft wird.Die Veränderungen gegenüber Herbst 2025 zeigen außerdem, wie unterschiedlich die Segmente auf die allgemeine Stabilisierung reagieren. Strategie/Beratung verbessert den Stimmungsindex von +0,03 auf +0,65. Social Media steigt von +0,15 auf +0,95. E-Commerce dreht von -0,52 auf +0,35. Mobile-Projekte legen leicht von +0,16 auf +0,26 zu.
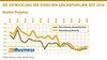
Dagegen verschlechtern sich mehrere Geschäftsfelder. Online-Projekte fallen im Stimmungsindex von -0,26 auf -0,57. Das liegt allerdings nicht an schwachen Umsätzen, sondern daran, dass die eigenen Umsätze deutlich besser bewertet werden als das allgemeine Branchenklima. Intranet-/Backend-Projekte drehen von +0,64 auf -0,06. Digital Signage/Kiosk fällt von +0,17 auf -0,21. E-Learning sinkt von +0,56 auf +0,20.
Diese Werte zeigen: Die Branche wird optimistischer, aber nicht homogener. Im Gegenteil. Die Unterschiede zwischen den Geschäftsfeldern nehmen zu.

Der Corona-Sondereffekt ist in diesem Segment endgültig vorbei. Schon im Herbst 2025 zeigte sich, dass E-Learning für Digitaldienstleister wieder auf ein niedriges Niveau zurückfällt. Die Frühjahrserhebung bestätigt diesen Trend. Für klassische Digitalagenturen ist E-Learning offenbar kein verlässlicher Wachstumstreiber mehr, sondern ein Spezialmarkt mit begrenzter Nachfrage.

Das bestätigt die Einschätzung aus dem Herbst: Für die meisten Digitaldienstleister ist dieses Feld ein Randmarkt. Einige spezialisierte Anbieter können hier weiterhin Geschäft machen. Für die Breite der Agenturlandschaft bleibt das Segment aber wenig attraktiv.

Bei Intranet- und Backend-Projekten fällt der Befund differenzierter aus. Das allgemeine Wirtschaftsklima liegt bei -0,13, die eigenen Umsätze bei -0,07. Der Stimmungsindex sinkt von +0,64 im Herbst 2025 auf -0,06 im Frühjahr 2026. Damit verschwindet der Optimismus fast vollständig.

Die Branche sortiert sich neu
Für Agenturen ergibt sich daraus ein klares Bild. Wer stark in Strategie, Transformationsberatung und ausgewählten Online-Projekten positioniert ist, profitiert am ehesten von der Stabilisierung. Wer vor allem auf klassische Umsetzungsfelder, Spezialdisziplinen oder verschobene Großprojekte angewiesen ist, spürt die Erholung deutlich weniger.Der Abstand zwischen Erwartung und Umsatz ist dabei entscheidend. Ein positiver Stimmungsindex bedeutet nicht automatisch gute Geschäfte. Er zeigt zunächst nur, dass die Branche ein Segment besser einschätzt als die eigene aktuelle Umsatzlage. Genau deshalb müssen die Werte unterschiedlich gelesen werden.
Bei Social Media ist der positive Stimmungsindex ein Erwartungssignal. Bei E-Commerce ist er ein Hinweis auf eine mögliche Trendwende. Bei Beratung wird er von tatsächlich starken Umsatzwerten gestützt. Bei E-Learning ist er dagegen nur ein relativer Effekt innerhalb negativer Gesamtwerte.
Die Frühjahrserhebung zeigt damit keine einfache Aufwärtsbewegung. Sie zeigt eine Neuverteilung der Chancen. Beratung wird wichtiger. E-Commerce meldet sich zurück. Social Media gewinnt an Erwartung. Online-Projekte bleiben umsatzrelevant, aber weniger euphorisch. Mobile, E-Learning, Intranet/Backend und Digital Signage bleiben Problemfelder.

Für die deutschsprachigen Digitaldienstleister ist das eine anspruchsvolle Lage. Die Talsohle scheint in Teilen der Branche durchschritten. Doch die Nachfrage kommt nicht automatisch zurück, und sie kommt nicht überall zurück. Kunden investieren selektiv, stärker begründet und häufig näher an strategischen Zielen als an klassischen Projektbudgets.
Damit bestätigt das Frühjahr 2026 den Trend aus Herbst 2025, verschiebt aber die Gewichte. Damals dominierte die Frage, wo die Digitaldienstleister vor allem schwächeln. Jetzt lautet die Frage, welche Segmente wieder Anschluss finden und welche zurückbleiben.
Die Antwort fällt gemischt aus: Die Branche fasst wieder Mut. Aber sie erholt sich nicht gleichmäßig. Wer Beratung, Transformation und belastbare digitale Geschäftsprozesse anbieten kann, steht besser da als vor einem halben Jahr. Wer auf die Rückkehr alter Projektmuster wartet, dürfte weiter warten müssen.
Kommentar von Susan Rönisch
Digitalagenturen: Der nächste Aufschwung wird anders aussehen
Die Stimmung unter den Digitaldienstleistern verbessert sich. Beratung, Social Media und E-Commerce senden wieder positive Signale. Wer daraus jedoch eine Rückkehr zu den Marktbedingungen der Vorjahre ableitet, dürfte die Entwicklung falsch einschätzen. Die aktuelle Erholung folgt anderen Regeln als frühere Aufschwungphasen.
Weiterlesen