

Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Studie Shop-Gewinne in Deutschland: Das ECommerce-Prekariat im Longlong-Tail
24.02.2016 Eine iBusiness-Analyse belegt: Der Mehrheit der deutschen Onlinehändler geht es richtig schlecht. Denn der deutsche E-Commerce hat drei prinzipielle Probleme.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
Das ist das Ergebnis der Analyse von iBusiness - basierend auf den Umsatzzahlen der führenden 1.000 deutschen Onlinehändler und der aktuellen Jahres-Umsatzhochrechnung des BEVH . Und selbst wenn man das sich selbstausbeutende ECommerce-Lumpenproletariat aus der Rechnung herausnimmt, wird es nicht besser.
Der deutsche Onlinehandel hat drei prinzipielle Probleme:
1. Es gibt zu viele Onlineshops
Basierend auf den Zahlen des Statistischen Bundesamts kam die iBusiness-Erhebung So groß ist der deutsche ECommerce-Markt 2016 zum Ergebnis, dass 11 Prozent aller deutschen Unternehmen einen Shop auf der eigenen Website betreiben. Zusammen mit den auf verschiedenen Marktplätzen Aktiven errechneten wir eine Zahl von 546.293 deutschen Onlineshops: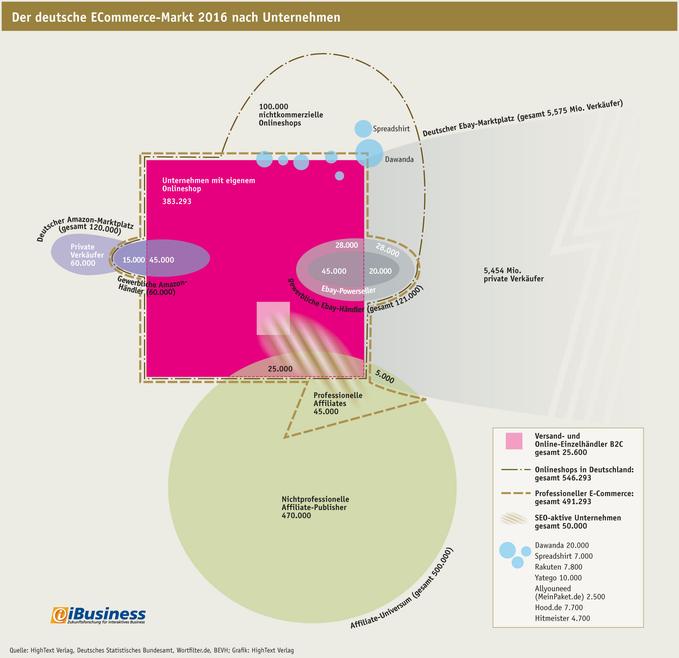
Darunter sind allein 60.000 (Vorjahr 35.000) gewerbliche Amazon-Händler. Die Zahl professioneller Verkäufer ergibt nach aktueller Wortfilter -Auszählung 121.000 (2015: 175.000) Unternehmen. Darunter sind knapp 65.000 Powerseller. Neben diesen beiden großen Marktplätzen existiert noch eine Reihe von kleineren Marktplätzen mit jeweils ein paar tausend Händlern.
Das sind allerdings nur diejenigen Onlinehändler, denen man eine ökonomische Gewinnabsicht unterstellen kann. Die Zahl der ECommerce-Aktiven Unternehmen, Freelancer und Privatleute ist viel größer. Allerdings: Nicht jeder, der einen Onlineshop betreibt ist auch ein hundertprozentiger Onlinehändler. Oft ist E-Commerce nur ein Teil des gesamten Geschäftsmodells, außerdem existieren sehr viele semiprofessionelle Ansätze - von der Amateurmannschaft, die ihre Trikots online verkauft bis hin zum Künstler , der seine Kunstwerke im Web anbietet.
2. Sie machen zu wenig Umsatz
Laut dem BEVH wächst der deutsche Onlinehandel 2015 auf 47 Milliarden Euro. Die detaillierte Analyse der jetzt veröffentlichten Zahlen (Das sind die Gewinner und Verlierer im deutschen E-Commerce 2016) zeigt allerdings, dass die Konzentration des Onlinehandels voranschreitet. Es sind vor allem die großen Shops, die am Branchenwachstum partizipieren; und das auf Kosten der Kleineren: Auf die Top Ten der deutschen Onlinehändler entfallen mittlerweile allein 12,4 Milliarden Euro. Das entspricht gut einem Viertel (26,5 Prozent) am gesamten Onlinhandelsumsatz 2015. Dass dieser Anteil langsam, aber stetig wächst, zeigt der Fünf-Jahres-Vergleich: So entfielen 2010 erst 21 Prozent des gesamten Umsatzes im deutschen Internethandel auf die zehn umsatzstärksten Onlineshops. Der Mammutanteil entfällt dabei kontinuierlich über die Jahre auf Amazon .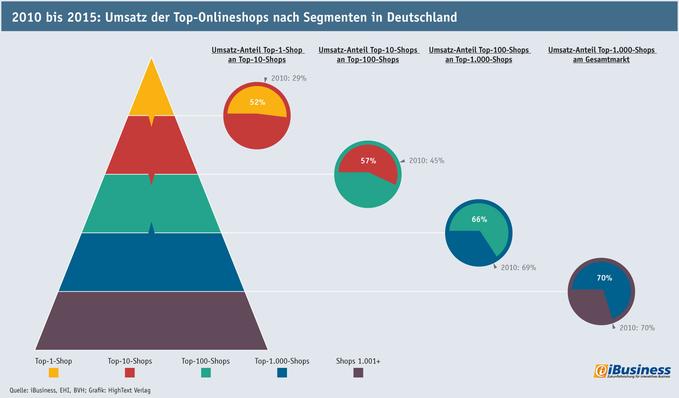
Während der Anteil der Top 1000 am gesamten deutschen E-Commerce mit 70 Prozent in den vergangenen Jahren stabil blieb, vergrößert sich der Umsatzanteil der Riesen (also der Top 10) einerseits und der kleinen Spezialisten (also der Top 101 bis 1000) andererseits auf Kosten der Mittelschicht - der nicht-so-großen Großen zwischen Platz 11 und Platz 100.
Wie groß die Unterschiede mittlerweile sind, ergibt sich, wenn man die Durchschnittsumsätze der vier Segmente (rechte Seite des Charts) und die Anzahl der jeweiligen Unternehmen betrachtet:
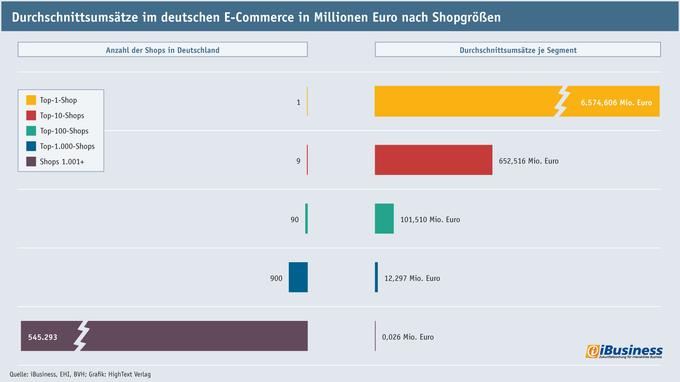
Während das Top-Unternehmen 6,5 Mrd. Euro Umsatz macht, kommen die neun weiteren Unternehmen gerade mal durchschnittlich auf ein Zehntel dieses Wertes (652,5 Mio.). Der ECommerce-Mittelbau setzt dann nur noch ein Sechstel um, der professionelle Boden der Einkommenspyramide noch durchschnittlich 12,3 Millionen pro Shop.
Doch während der durchschnittliche Umsatz der Top 1000 noch bei 32,7 Mio. Euro liegt, ist er im gesamten professionellen E-Commerce bei gerade einmal 86.000 Euro - pro Jahr. Das liegt am ECommerce-Prekariat: Die knapp 550.000 Shops, die sich die Brotkrumen teilen, die die Top 1000 vom gesamten ECommerce-Markt Deutschland übrig lassen, kommen rechnerisch auf gerade mal 26.000 Euro pro Jahr Umsatz.
Das ist natürlich viel zu wenig, um am Markt bestehen zu können. Konzentration, Konsolidierung, Marktaustritt, Insolvenz: Es sind viel zu viele Händler am Markt aktiv, um allen ein vernünftiges Einkommen bescheren zu können.
Dieses Problem führt zum entscheidenden dritten Problem:
3. Sie machen zu wenig GewinnFür eine Untersuchung der Gewinne im Online- und Offlinehandel hat iBusiness die Umsatzerlöse sowie die Jahresüberschüsse, sprich die Gewinne nach Steuern, von zufällig ausgewählten großen Onlinehändlern untersucht und daraus die Umsatzrentabilitäten errechnet (Verlustgeschäft E-Commerce: So tief sinken die Shop-Renditen wirklich). Die gleiche Analyse haben wir bei einer Auswahl der größten deutschen Handelsunternehmen mit Offline-DNA durchgeführt. Mit erschütterndem Ergebnis. Für den deutschen Handel gilt nämlich: Die Stationär-Renditen sind fünfmal so hoch wie die Onlinerenditen.
Die Ergebnisse der Analyse zeigen deutlich, dass die Renditen im E-Commerce besorgniserregend niedrig sind. 2013 lagen sie bei den ausgewählten Händlern durchschnittlich bei minus 0,5 Prozent. Im Schnitt machen die Shops also Verluste. Diese Tatsache scheint keine Momentaufnahme zu sein. Stattdessen haben sich die Renditen seit 2010, wo sie noch bei ganz passablen 2,8 Prozent lagen, kontinuierlich nach unten entwickelt (2011: 0,8 Prozent; 2012: -0,04 Prozent).
Weit weniger dramatisch sehen die Renditen der betrachteten Händler mit Stationär-DNA und deutlichem Fokus auf den klassischen Einzelhandel aus. Bei ihnen schwankt die Rendite zwischen 2010 und 2013 um die 2 Prozent. Allerdings war auch bei ihnen 2013 kein besonders gutes Jahr. Hier lag der durchschnittliche Gewinn nur bei 1,6 Prozent vom Umsatz. Vergleicht man die Mittelwerte aller Händler in den betrachteten vier Jahren, ist die Stationär-Rendite in etwa fünfmal so hoch wie die Online-Rendite.
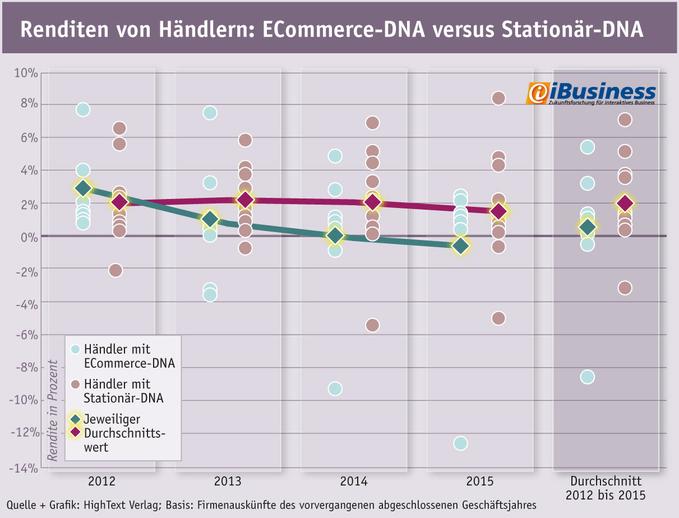 Grün markiert sind die Renditen von unterschiedlichen Onlinehändlern, weinrot die Renditen unterschiedlicher Stationärhändler in den Jahren 2010 bis 2013. Mit Rauten markiert sind die jeweiligen durchschnittlichen Renditen. Im hinteren Feld sind die Vier-Jahres-Durchschnittsrenditen der einzelnen Anbieter aufgetragen. Die Renditen der Onlinehändler sind nicht nur im Gesamtdurchschnitt niedriger als die Renditen der Präsenzhändler (rechtes Feld), ihre durchschnittliche Rendite sinkt auch - im Gegensatz zu der der Präsenzhändler - von Jahr zu Jahr. Gleichzeitig erhöht sich die Streuung.
(Grafik: Hightext Verlag)
Wenn man auf die oben ausgewiesenen Durchschnittsumsätze eine durchschnittliche Rendite von 1,5 Prozent anrechnet, dann würde Amazon rechnerisch in Deutschland 98 Millionen Euro verdienen. Die restlichen Top-10-Onlinehändler kämen im Schnitt noch jeweils auf einen Gewinn von 9,8 Millionen Euro.
Darunter wird es schon magerer: Auf durchschnittlich 184.500 Euro Gewinn kommt der Long Tail der Top 1000 und darunter verdient jeder einzelne Onlinehändler im Schnitt mit 385 Euro weniger als der Hartz-IV-Satz beträgt. Der liegt immerhin 19 Euro höher.
Geht man davon aus, dass die Onlinehändler unterschiedlich erfolgreich am Markt operieren - also sicher einige profitabler arbeiten als andere, dürfte eine Rendite von 1,5 Prozent vermutlich zumindest im unteren Teil des Segments durchschnittlich immer noch zu hoch gegriffen sein. Geht man beispielsweise davon aus, dass die Rendite bei nur 0,5 Prozent liegt, so macht ein Top-1000-Händler im Schnitt nur noch 61.000 Euro Gewinn. Was so dicht an der Wasseroberfläche ist, dass jeder Zwang zum Strampeln (zum Beispiel, wenn die aktuell brummende Binnenkonjunktur irgendwann nicht mehr so laut brummt) und jede höhere Welle, die ein Online-Dickschiff macht, eine Reihe von Shops endgültig unter Wasser drückt.
Die Zahlen zeigen, dass sich der Trend verstärkt hat, der sich bereits im vergangenen Jahr 2015 auf dem deutschen ECommerce-Markt abzeichnete: "Richtig groß" ist Erfolg versprechend, "Marktplatz" ist Erfolg versprechend, "sehr klein und spezialisiert" ist (manchmal) Erfolg versprechend. Aber "durchschnittlich groß ohne klare Fokussierung" scheint nur in Ausnahmefällen eine Erfolgsstrategie zu sein.
Vier Szenarien, wie Shopbetreiber auf den Konzentrationsprozess reagieren können
Best-Case-SzenarienWorst-Case-Szenarien
Aktiv
15%
Best-Case-Szenario
Category-Killer werden
Nicht alle Kunden kaufen bei Amazon ein. Neben dem Online-Giganten ist immer noch Platz für einen Spezialisten. Ein bis zwei Preis-, Service- und Qualitätsführer werden sich je Segment neben den Generalisten etablieren können. Wer diesen Weg gehen will, dem stehen harte Monate bevor. Er muss sich als Preis- und Sortimentskönig behaupten, Innovationsführer bleiben und sich als starke Marke positionieren.
Aktiv
55%
Worst-Case-Szenario
Wertschöpfungskette verlängern
Umsatz ist nicht alles. Der Gewinn macht die Musik. Wer zum Hersteller wird oder spezielle Services anbietet, kommt leichter aus der Todesspirale von sinkenden Margen und wachsender Konkurrenz heraus.
Passiv
5%
Best-Case-Szenario
Neue Technologie reißt alles rum
Nichts ist im Internet in Stein gemeißelt. Es besteht immer die Möglichkeit, dass eine neue Technologie auftaucht, die das Spiel komplett umkrempelt. Beispiele: 3D-Druck, Same-Day-Delivery oder das Internet der Dinge haben theoretisch ebenso das Potenzial, Märkte komplett zu verändern wie Streaming Media die Video- und Musik-Distribution. Man sollte sich allerdings weder darauf verlassen, dass dies im eigenen Business passiert, noch dass es der eigenen Geschäftsidee zum Vorteil verhilft.
Passiv
25%
Worst-Case-Szenario
Neue Geschäftsfelder
Bleibt als letzter Ausweg, neue Geschäftsfelder zu besetzen: B2B-Commerce, Internationalisierung oder das Nachhaltigkeitssegment sind als Claims noch nicht überall abgesteckt.
Vier Szenarien, wie Shopbetreiber auf den Konzentrationsprozess reagieren können
Category-Killer werden
Nicht alle Kunden kaufen bei Amazon ein. Neben dem Online-Giganten ist immer noch Platz für einen Spezialisten. Ein bis zwei Preis-, Service- und Qualitätsführer werden sich je Segment neben den Generalisten etablieren können. Wer diesen Weg gehen will, dem stehen harte Monate bevor. Er muss sich als Preis- und Sortimentskönig behaupten, Innovationsführer bleiben und sich als starke Marke positionieren.
Wertschöpfungskette verlängern
Umsatz ist nicht alles. Der Gewinn macht die Musik. Wer zum Hersteller wird oder spezielle Services anbietet, kommt leichter aus der Todesspirale von sinkenden Margen und wachsender Konkurrenz heraus.
Neue Technologie reißt alles rum
Nichts ist im Internet in Stein gemeißelt. Es besteht immer die Möglichkeit, dass eine neue Technologie auftaucht, die das Spiel komplett umkrempelt. Beispiele: 3D-Druck, Same-Day-Delivery oder das Internet der Dinge haben theoretisch ebenso das Potenzial, Märkte komplett zu verändern wie Streaming Media die Video- und Musik-Distribution. Man sollte sich allerdings weder darauf verlassen, dass dies im eigenen Business passiert, noch dass es der eigenen Geschäftsidee zum Vorteil verhilft.
Neue Geschäftsfelder
Bleibt als letzter Ausweg, neue Geschäftsfelder zu besetzen: B2B-Commerce, Internationalisierung oder das Nachhaltigkeitssegment sind als Claims noch nicht überall abgesteckt.
Kommentar von Joachim Graf
Die Konzentration des E-Commerce geht weiter
Zahlreiche Markterhebungen scheinen der ECommerce-Konzentration zu widersprechen. Dabei zeigen sie nur, dass im Onlinehandel eine strikte Klassengesellschaft herrscht.
Weiterlesen