Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Verlustgeschäft E-Commerce: So tief sinken die Shop-Renditen wirklich
16.10.2015 Auf der einen Seite wächst der E-Commerce. Auf der anderen Seite schrumpfen die Renditen der Händler mit Online-DNA immer weiter - im Schnitt liegen sie inzwischen sogar unter null. Wie die Lage des deutschen E-Commerce wirklich aussieht, warum es den Stationärhändlern besser geht und wie man es aus dem Renditekeller schafft, zeigt die iBusiness-Studie:

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|
|

|
|
|
heute |
morgen |
übermorgen |
Doch in der Realität sieht es im deutschen E-Commerce ganz anders aus, als die bloßen kumulierten Umsatzzahlen vermuten lassen. Denn auch wenn der Gesamtumsatz jährlich steigt, verdienen die deutschen Onlinehändler in der Tat kaum etwas. Und davon immer weniger. Die Renditen von Pure Playern und Chrosschannel-Händlern mit Versand-DNA und starkem Versandhandels-Fokus sind im Keller - und schrumpfen sogar immer weiter. Das hat eine aktuelle Auswertung von iBusiness ergeben, die wir nach 2014 zum zweiten Mal in Folge durchgeführt haben.
Renditen im Handel: Online-Unternehmen versus klassische Händler


Zalando haben wir aufgrund des Börsengangs, der damals kurz bevorstand, und der in diesem Zuge stark renditebewussten Geschäftsstrategie bewusst unter den Tisch fallen lassen. Die Renditen des Fashion-Händlers lagen im Betrachtungszeitraum zum Teil deutlich unter oder deutlich über null. Buch.de ist in diesem Jahr aus dem Ranking gefallen, da der Shop nun Teil von Thalia ist.
Die gleiche Analyse haben wir bei einer Auswahl der größten deutschen Handelsunternehmen mit Offline-DNA durchgeführt (Rossmann , DM-Drogerie Markt , Euronics , ElectronicPartner , Tchibo , Expert , Esprit , Conrad , Karstadt und C&A ). Lebensmittelhändler haben wir aus der Analyse herausgelassen. Betrachtet wurden die Jahre 2010 bis 2013; Jahresbilanzen von 2014 waren zum Redaktionsschluss noch nicht flächendeckend verfügbar.
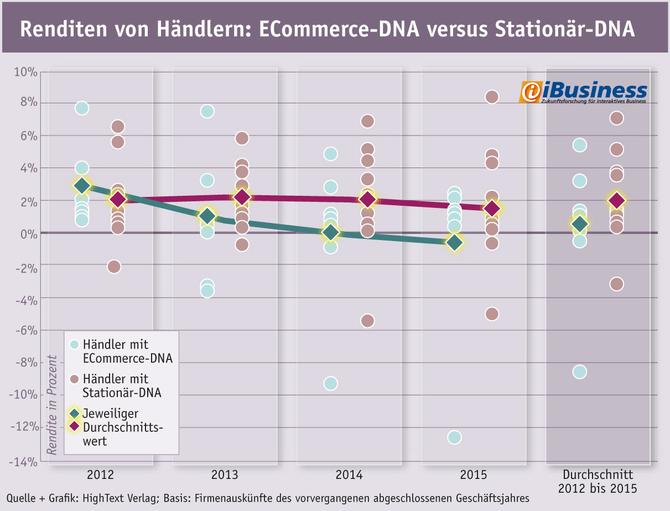
(Grafik: Hightext Verlag)
|
| Grün markiert sind die Renditen von unterschiedlichen Onlinehändlern, weinrot die Renditen unterschiedlicher Stationärhändler in den Jahren 2010 bis 2013. Mit Rauten markiert sind die jeweiligen durchschnittlichen Renditen. Im hinteren Feld sind die Vier-Jahres-Durchschnittsrenditen der einzelnen Anbieter aufgetragen. Die Renditen der Onlinehändler sind nicht nur im Gesamtdurchschnitt niedriger als die Renditen der Präsenzhändler (rechtes Feld), ihre durchschnittliche Rendite sinkt auch - im Gegensatz zu der der Präsenzhändler - von Jahr zu Jahr. Gleichzeitig erhöht sich die Streuung. |
Stationär-Renditen sind fünfmal so hoch
Die Ergebnisse der Analyse zeigen deutlich, dass die Renditen im E-Commerce besorgniserregend niedrig sind. 2013 lagen sie bei den ausgewählten Händlern durchschnittlich bei minus 0,5 Prozent. Im Schnitt machen die Shops also Verluste. Diese Tatsache scheint keine Momentaufnahme zu sein. Stattdessen haben sich die Renditen seit 2010, wo sie noch bei ganz passablen 2,8 Prozent lagen, kontinuierlich nach unten entwickelt (2011: 0,8 Prozent; 2012: -0,04 Prozent).Weit weniger dramatisch sehen die Renditen der betrachteten Händler mit Stationär-DNA und deutlichem Fokus auf den klassischen Einzelhandel aus. Bei ihnen schwankt die Rendite zwischen 2010 und 2013 um die 2 Prozent. Allerdings war auch bei ihnen 2013 kein besonders gutes Jahr. Hier lag der durchschnittliche Gewinn nur bei 1,6 Prozent vom Umsatz. Dass er kontinuierlich nach unten geht, kann man aber nicht sagen, da er zum Beispiel zwischen 2010 und 2011 von 2,0 auf 2,3 gewachsen ist.
Unterm Strich lässt sich festhalten, dass die Renditen bei ursprünglichen Onlinehändlern wesentlich niedriger liegen als die der klassischen Händler. Vergleicht man die Mittelwerte aller Händler in den betrachteten vier Jahren, ist die Stationär-Rendite in etwa fünfmal so hoch wie die Online-Rendite.
Weitere Erkenntnisse im Detail:
- Elektronikhandel rentabler als erwartet:
Durch Vergleichbarkeit und Preiskämpfe wird der Elektronikhandel als einer derjenigen mit der niedrigsten Rendite angesehen. Das stimmt nicht unbedingt. Alle von uns untersuchten Elektronik-Onlinehändler lagen im Durchschnitt der vier betrachteten Jahre im Plus. Am besten wirtschaftet Notebooksbilliger mit einer durchschnittlichen Rendite von 3,2 Prozent (2013: 2,4 Prozent). Allerdings sinkt der Gewinn über die Jahre hinweg leicht. Am knappsten fallen die Renditen bei Cyberport aus: Sie lagen fast durchgängig knapp über null - nur 2013 fuhr der Händler ein Minus von 0,6 Prozent ein.
- Gewinn in der Nische:
Am meisten Gewinn unter den Online-Unternehmen erwirtschaftet Delticom mit durchschnittlich 5,6 Prozent. Vermutlich ist dies auf die Nische - Onlinehandel mit Autoreifen - zurückzuführen, in der sich das Unternehmen mit Shops wie Tirendo und Reifendirekt etabliert hat. Es bestätigt, dass das Nischendasein eine der wenigen funktionierenden Strategien im Onlinehandel ist.
- Zalandos Börsenstrategie:
Zalando haben wir bewusst aus der Rechnung herausgelassen, denn die Jahresüberschüsse schwanken dank der Strategie, erst das Wachstum aggressiv zu maximieren und dann den Börsengang zu forcieren, enorm. Während der Modehändler 2010 noch einen Fehlbetrag von minus 13 Prozent einfuhr, schreibt er seit 2014 schwarze Zahlen.
- Steigende Renditen sind Mangelware:
Während es unter den untersuchten Online-Unternehmen kein einziges gibt, das in den betrachteten vier Jahren einen Aufwärtstrend aufweist, steigen bei immerhin zwei klassischen Händlern die Renditen im Verlauf der Jahre: Rossmann konnte seine Gewinne von 2,6 Prozent in 2010 auf 4,2 Prozent vor zwei Jahren steigern. Und auch C&A wirtschaftete von Jahr zu Jahr besser und steigerte die Rendite von 5,9 Prozent in 2011 auf 8,5 Prozent in 2013 (für 2010 liegen uns keine Gewinn- oder Verlust-Zahlen vor). Damit ist das Modekaufhaus gleichzeitig das mit dem höchsten prozentualen Gewinn unter allen untersuchten Händlern.
- Karstadt mit durchgängig roten Zahlen:
Unter allen zehn untersuchten klassischen Händlern sind nur zwei, die im Betrachtungszeitraum zum Teil oder durchgängig rote Zahlen schrieben: Das Kaufhaus Karstadt fuhr in vier Jahren hintereinander Verluste ein: im Schnitt minus 3,3 Prozent. Außerdem ist hier Esprit zu nennen: Nach drei Jahren, in denen der Gewinn zwischen 1,7 und 2,5 Prozent lag, rutschte das Unternehmen 2013 auf minus 0,6 Prozent ab. Laut eigenen Angaben sei dies auf einen umfassenden Konzernumbau sowie Ladenschließungen, Zukäufe in China und nicht verkaufte Ware zurückzuführen. Auch für 2015 erwartet der Modehersteller wieder Verluste.

Stationärhandel ist die Zukunft des E-Commerce
Die Untersuchung bestätigt aufs Neue die bereits vielfach von iBusiness vertretende These: Crosschannel ist die Zukunft des Handels. Onlinehändler, die sich nicht kanalübergreifend professionell aufstellen, werden es in Zukunft noch schwerer haben, als bereits heute. "Die Goldgräberstimmung ist vorbei", konstatierte Kai Hudetz , Geschäftsführer des IFH, schon vergangenes Jahr: "Auf Online-Pure-Player kommt eine Härteprüfung zu. 80 Prozent der Shopbetreiber werden die nächsten drei bis fünf Jahre nicht überleben." Der Grund: Vor allem wer auf der einen Seite nicht rentabel wirtschaftet - und das sind viele - und auf der anderen Seite kein nennenswertes Wachstum verzeichnet, wird die nächsten Jahre nicht überstehen. Und rentabel wirtschaften bekanntermaßen viele: Experten schätzen, dass es je nach Branche zwischen 30 Cent und einen Euro kostet, sich einen Umsatz-Euro zu sichern. Um also eine Million Euro Umsatz zu erzielen, sind Investitionen zwischen 300.000 und einer Million Euro nötig. Da bleibt kaum noch etwas für Betriebskosten und ganz zu schweigen für den Gewinn übrig.
Die Mehrheit der Kunden shoppt kanalübergreifend

Schließlich steigt auch die Anzahl der Kunden, die wie selbstverständlich zwischen den Kanälen hin und her wechseln - und daher eine Crosschannel-Strategie erwarten. Denn wie die ECC-Studie weiter zeigt, zählen fast zwei Drittel der deutschen Internetnutzer zu den selektiven Onlineshoppern, die sowohl online als auch stationär einkaufen. Eva Stüber , Leiterin Research und Consulting am IFH Köln, konkretisiert: "Ein Blick auf die jüngere Zielgruppe verrät, dass auch in Zukunft nur eine Minderheit ausschließlich online shoppt. Konsumenten werden weiterhin sowohl im Netz als auch in den Innenstädten einkaufen." Denn die Zeiten, in denen sich Kunden offline informiert und beraten lassen haben, um dann online günstig zu kaufen, sind vorbei. Während 38,5 Prozent der Käufe in stationären Geschäften eine Onlinerecherche vorausgeht, recherchieren Kunden nur für 10,3 Prozent der Onlinekäufe im Einzelhandel. Eine Präsenz auf allen Kanälen ist also unerlässlich, wenn man den Kunden nicht beim Übergang zwischen den Kanälen verlieren will.
Die Herausforderungen für Unternehmen sind zugegebenermaßen hoch, Crosschannel-Marketing voll umfassend zu implementieren. Selbst wenn immer mehr Händler bereits mehrere Verkaufs- oder Marketingkanäle parallel implementiert haben; an der Verknüpfung hapert es bei den meisten noch. Weil Kanalintegration Mangelware ist, erleidet der Kunde auf seiner Customer Journey meist noch Kanalbruch, wenn er zwischen Tablet, Desktop-PC und stationärem Laden hin und her wechselt. Wie Crosschannel besser funktionieren kann, zeigen einige Beispiele, die iBusiness in einer Übersicht zusammengetragen hat. Sie holen nicht nur den Kunden auf allen Kanälen ab. Gleichzeitig stärken sie die Händlermarke. Und das ist ebenfalls eine unverzichtbare Strategie, wenn man im deutschen E-Commerce nicht nur überleben, sondern auch noch lukrative Renditen einfahren will.
Vier Szenarien zur Zukunft des deutschen E-Commerce
Pure Player als Opfer der Konsolidierung
Amazon und einige Nischen-Shops - sei es die Nische in Bezug auf das Shopmodell oder auf das Sortiment - werden auf lange Sicht die einzigen Pure Player sein. Die anderen fallen entweder der Konsolidierung zum Opfer oder schlagen die Brücke zwischen Online- und Offlinehandel. Allgemein werden es nur sehr wenige Händler schaffen, ihre Renditen über die Drei-Prozent-Marke zu heben.
Neue Konzepte entstehen
Vor allem die Renditen der austauschbaren Shops werden auf Dauer weiter schrumpfen, sodass diese nicht überleben. Einige wenige große an der Spitze - allesamt mit Crosschannel-Strategie - werden bleiben: Um sie herum werden sich Portale mit neuen Services, ausgefallenen Konzepten oder anderen Alleinstellungsmerkmalen bilden, die dem Kunden vor allem Lust auf Shoppen machen. Bei ihnen ist, je nach Geschäftsmodell, die Crosschannel-Strategie nicht unbedingt ein Muss.
Pure Player raffen sich auf
Durch effizientere Logistik und immer bessere User Experience in den Shops erleben die Pure Player einen Aufwind. Durch diese Entwicklungen schrumpft der Vorteil der Crosschannel- oder reinen Offline-Händler. Der Online-Anteil im Handel steigt ungebremst weiter. Trotzdem gibt es eine Konsolidierung. Die Shops mit dem besten Angebot - sei es offline, online oder crosschannel - überleben. Weil sich das ECommerce-Feld ausdünnt steigen die Gewinne.
Amazon überrollt den Markt
Die Onlinehändler erwartet eine lange Durststrecke. Amazon wächst in Deutschland weiter und frisst das gesamte Marktwachstum auf. Die Renditen sinken weiter und nur wenige Händler überleben diese Phase - allen voran aber Crosschannel-Händler, weil sie gegenüber Amazon einen entscheidenden Vorteil haben. Wenn die große Sterbewelle vorüber ist, erholen sich die Shops und ihre Renditen wieder ein bisschen.
Kommentar von Verena Gründel
E-Commerce muss kreativer werden
Die niedrigen Einstiegshürden für den E-Commerce sind Vergangenheit. Wer heute erfolgreich im Onlinehandel Fuß fassen will, muss mehr bieten als ein Shop-Portal und Waren.
Weiterlesen