
Agenturwert berechnen

Zur Glasdecke-Studie
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Das sind die Gewinner und Verlierer im deutschen E-Commerce 2016
17.02.2016 Die aktuelle iBusiness-Analyse zeigt: Obwohl der deutsche Onlinehandel wächst, setzt sich die Konsolidierungswelle bei den Onlineshops fort. Und diese trifft vor allem den ECommerce-Mittelstand.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|
|
|
Medien |

|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Vergleicht man die Umsätze der 1000 größten Onlineshops in Deutschland mit dem hochgerechneten Versandhandelsumsatz laut BEVH, so wird deutlich, dass der Onlinehandel der wichtigste Umsatztreiber im gesamten deutschen Versandhandel ist. Laut dem Top-1000-Ranking erwirtschafteten allein die Top-1.000-Onlineshops des Jahres 2015 (Basis sind die Umsätze 2014) einen Gesamtumsatz von glatt 32,7 Milliarden Euro; 2,7 Milliarden Euro und damit neun Prozentpunkte mehr als im Vorjahr. Zum Vergleich: 2013 wuchs das Segment der Top-1.000-Onlineshops um 4,1 Milliarden oder 16,1 Prozent; 2014 um 0,5 Milliarden oder 1,7 Prozent.
Das ECommerce-Wachstum legt wieder zu
Die aktuellen Zahlen zeigen: Es gibt keinen Grund für die Branche insgesamt, allzu schwarzzumalen. Der Onlinehandel ist im Mainstream angekommen. Das Wachstum hat sich auf mittelfristige Sicht auf einem realistischen, stabileren Niveau eingependelt. Den aktuellen Umsatzzahlen des BEVH zufolge bestellten die deutschen Konsumenten im Jahr 2015 Waren im Wert von 52,37 Milliarden Euro (und zusätzlich Dienstleistungen im Wert von elf Milliarden Euro) im Distanzhandel. 46,9 Milliarden Euro (2014: 41,9 Milliarden Euro) und damit 90 Prozent davon entfallen auf den eigentlichen Onlinehandel (und nicht auf den Handel via Bestell-TV oder Katalog).Die ECommerce-Branche wächst also weiterhin ordentlich auf Kosten traditioneller Versandkanäle, denn im vergangenen Jahr lag dieser Wert noch bei 85 Prozent und damit fünf Prozentpunkte niedriger. Damit wuchs der Onlinehandel mit Waren im Jahr 2015 um zwölf Prozent (2014: sieben Prozent) - und liegt damit weiterhin deutlich über dem Wachstum des gesamten Einzelhandels, den der Branchenverband HDE auf 2,7 Prozent (rund 471 Milliarden Euro) schätzt.
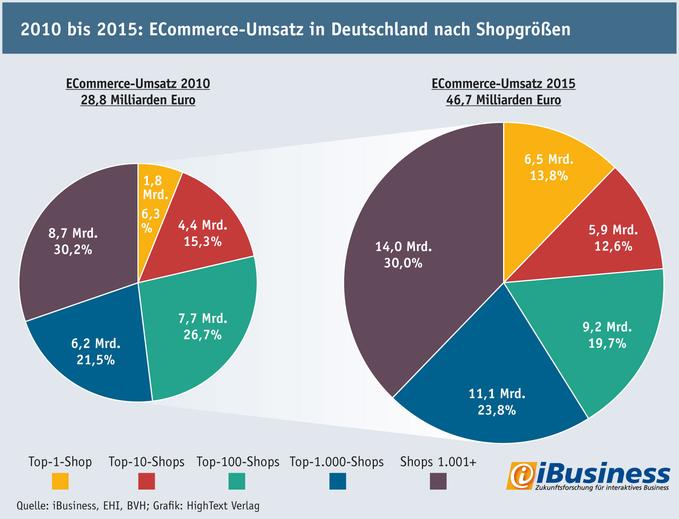
Die detaillierte Analyse der jetzt veröffentlichten Zahlen untermauert zudem die These, dass die Konzentration des Onlinehandels voranschreitet. Es sind vor allem die großen Shops, die am Branchenwachstum partizipieren; und das auf Kosten der Kleineren: Auf die Top Ten der deutschen Onlinehändler entfallen mittlerweile allein 12,4 Milliarden Euro. Das entspricht gut einem Viertel (26,5 Prozent) am gesamten Onlinhandelsumsatz 2015. Dass dieser Anteil langsam, aber stetig wächst, zeigt der Fünf-Jahres-Vergleich: So entfielen 2010 erst 21 Prozent des gesamten Umsatzes im deutschen Internethandel auf die zehn umsatzstärksten Onlineshops. Der Mammutanteil entfällt dabei kontinuierlich über die Jahre auf Amazon .
Umsatz nach Shopgröße: Der Umsatz wird nach oben durchgereicht
Mit einem Umsatzwachstum von zwölf Prozent heißt der große Gewinner im deutschen Onlinehandel erneut Amazon . Trotz Wachstum der restlichen neun Anbieter in den deutschen Top Ten hält der US-Riese damit den Umsatzanteil im Spitzensegment des Onlinehandels bei 52 Prozent. Gemessen am Gesamtumsatz der Branche wächst Amazons Anteil von knapp 11,8 Prozent im Vorjahr auf aktuell 13,8 Prozent. Hier noch einmal der Fünf-Jahres-Vergleich, der die starke Verschiebung in den vergangenen Jahren verdeutlicht: 2010 lag der Umsatzanteil von Amazon am Gesamtumsatz erst bei knapp der Hälfte mit 6,3 Prozent. Auch der Anteil am Umsatz in den Top Ten hat sich seit 2010 fast verdoppelt. So lag dieser 2010 bei "gerade mal" 29 Prozent.Der Anteil von Amazon an den 1.000 umsatzstärksten Shops kletterte im vergangenen Jahr insgesamt auf knapp ein Fünftel (19,8 Prozent). Der Anteil der Top-10-Händler am Umsatz der führenden tausend deutschen Onlineshops liegt nun bei zwei Fünftel (38 Prozent). Das sind etwa sechs Prozentpunkte mehr als noch 2012 (32 Prozent) und zehn Prozentpunkte mehr als 2008 (27 Prozent). Die Umsätze der Top-10-Händler liegen aktuell zwischen 6,57 und 0,358 Milliarden Euro (2010: 2,5 und 0,25 Milliarden). Das heißt, die Konzentration im deutschen ECommerce-Markt bleibt auf sehr hohem Niveau, verschiebt sich allerdings nach oben: Vor allem die ganz großen Shops - und dort in erster Linie Marktprimus Amazon - wachsen.
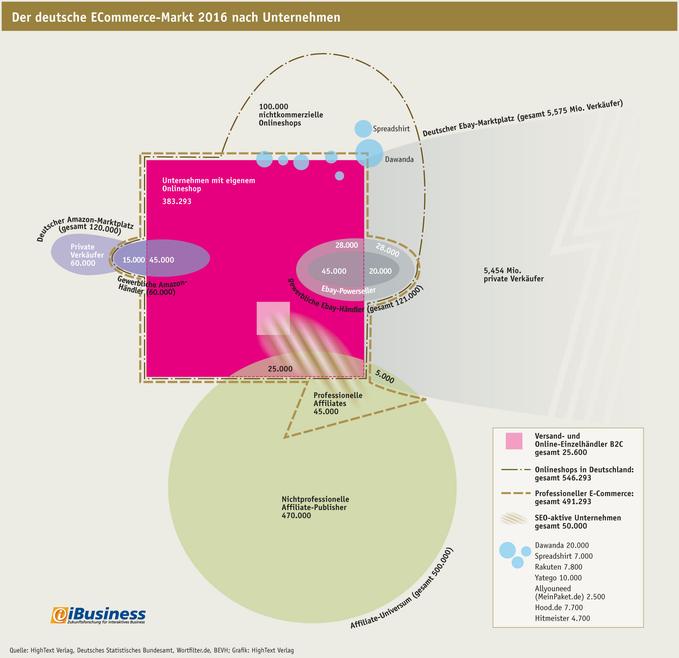
Der BEVH hat für die Studie 'Interaktiver Handel in Deutschland 2015' sein Studiendesign wie bereits im Vorjahr überarbeitet und verfeinert, die BEVH-Erhebung nähert sich den Hochrechnungen von iBusiness der vergangenen Jahre an. Wir sind in den vergangenen Jahren stets davon ausgegangen, dass der vom BEVH prognostizierte ECommerce-Umsatz zu niedrig ist, weil ein Teil der Umsätze der sehr kleinen Onlineshops nicht mit erfasst wird. Nun liegt der vom Verband ausgewiesene Umsatz unserer Meinung nach näher an der Realität. So findet nun eine genauere Differenzierung der Verkaufskanäle statt, es wurden zusätzlich Kanäle wie 'Online-Marktplätze' aufgenommen. Unseren Hochrechnungen zufolge sind etwa 1,1 Millionen Unternehmen im ECommerce-Umfeld in Deutschland tätig
Umsatz der Top-Onlineshops nach Segmenten
Die exakten Umsatzzahlen wurden ausschließlich für diejenigen Onlineshops ermittelt, die in der Top 1.000 von EHI, Statista und iBusiness gelistet sind. Diese sind bereinigt um Retouren, ohne Umsatzsteuer und enthalten nur Umsätze aus der reinen Geschäftstätigkeit ausschließlich in Deutschland, ohne sonstige betriebliche Erträge.Wie schnell der Konzentrationsprozess fortschreitet, zeigt eine andere Zahl: Im Jahr 2009 betrug die Umsatzuntergrenze der untersuchten Top-100-Onlineshops lediglich 1,2 Millionen. Heute liegt der Schwellenwert bei mindestens 40 Millionen Euro, um überhaupt in den Top 100 aufzutauchen.
Um herauszufinden, ob es einen Konzentrationsprozess gibt oder nicht, hat iBusiness den ECommerce-Markt in fünf Teile aufgeteilt:
- Den Gesamtmarkt, der auf der Prognose des BEVH basiert
- Die Top-1.000-Onlineshops
- Das obere Zehntel davon, die Top-100-Onlineshops
- Das obere Zehntel davon, die Top-10-Onlineshops
- Das obere Zehntel davon, den Top-Onlineshop (aka. Amazon)
Diese Teile haben wir miteinander verglichen:
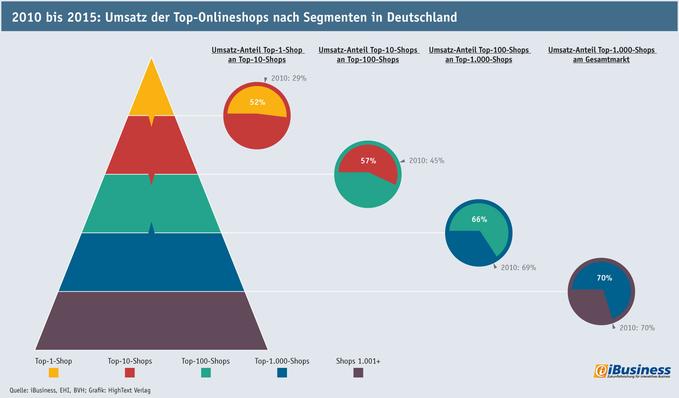
Zu sehen ist ein Konzentrationsprozess, der allerdings nicht - beispielsweise über einen Economy-of-Scale-Effekt - linear stattfindet. Die kleinen professionellen Onlineshops können offenbar dem Preisdruck und den steigenden Anforderungen an das Onlinemarketing immer weniger standhalten, im semiprofessionellen Segment gewinnt die schiere Masse und der Mittelstand wächst langsamer als der Gesamtmarkt.
Erstes Ergebnis, das aus den Charts abzulesen ist: Die Top 1.000 der deutschen Onlineshops repräsentieren 70 Prozent des deutschen ECommerce-Marktes, die Top 100 repräsentieren mit 66 Prozent (2010: 69 Prozent) zwei Drittel des Top-1.000-Segments. Die Top Ten sind für 57 Prozent des Top-100-Segments verantwortlich, während die Top-1 Amazon für mehr als die Hälfte des Umsatzes der Top-10-Onlineshops verantwortlich ist.
Zweites Ergebnis: Die Verschiebungen innerhalb des (von BEVH und EHI abgebildeten, professionell arbeitenden) deutschen Onlinehandels sind nicht einheitlich:
- Top 1: Der Amazon-Umsatz wuchs im vergangenen Jahr um 12,4 Prozent. Damit liegt der Umsatzanteil von Amazon an den Top-10-Onlineshops bei 52 Prozent. Ein massives Wachstum: Im Jahr 2010 machte dieser Anteil gerade mal 29 Prozent aus.
- Top 10: Die Top 10 im Segment der hundert größten Onlineshops haben gegenüber den restlichen Top-100-Shops in den vergangenen fünf Jahren ebenfalls deutlich gewonnen. Liegt der Anteil aktuell bei 57 Prozent, lag er 2010 erst bei 45 Prozent.
- Top 100: Die Top 100 im Segment der tausend größten Onlineshops haben gegenüber den restlichen Top 1.000 leicht nachgegeben. Liegt der Anteil aktuell bei 66 Prozent, lag er 2010 bei 69 Prozent.
Die iBusiness-Thesen der vergangenen Jahre haben Bestand:
- Je größer die Player des Marktes sind, umso höher ist ihr Marktanteil am jeweiligen Teilsegment. Ein prinzipieller Vorteil schierer Größe ("Economy of Scale") kristallisiert sich im deutschen E-Commerce heraus - zumindest im Topsegment.
- Je kleiner die Onlineshops sind, umso weniger profitieren sie relativ vom Wachstum. Der Umsatz wird nach oben durchgereicht, lediglich im Long Tail hält durch den Zustrom neuer Unternehmen das relative Umsatzwachstum an.
- Die Dominanz von Amazon auf dem globalen und deutschen Onlinehandelsmarkt wächst insgesamt, die nachfolgende Amazon-Konkurrenz wächst langsamer.
- Im Verfolgerfeld geraten die kleineren der Größten - die Top 100 und Top 1.000 - gleich doppelt unter Druck: Der Anteil der Top 10 wächst, aus dem Long-Long-Tail kann nicht genügend Umsatz neu generiert werden, um die (realen) Umsatzschrumpfungen auszugleichen.
Die Analyse zeigt weiterhin, dass sich der Trend verstärkt hat, der sich bereits im vergangenen Jahr auf dem deutschen ECommerce-Markt abzeichnete: "Richtig groß" ist Erfolg versprechend, "Marktplatz" ist Erfolg versprechend, "sehr klein und spezialisiert" ist Erfolg versprechend. Aber "durchschnittlich groß ohne klare Fokussierung" scheint nur in Ausnahmefällen eine Erfolgsstrategie zu sein.
Vier Szenarien, wie Shopbetreiber auf den Konzentrationsprozess reagieren können
Category-Killer werden
Nicht alle Kunden kaufen bei Amazon ein. Neben dem Online-Giganten ist immer noch Platz für einen Spezialisten. Ein bis zwei Preis-, Service- und Qualitätsführer werden sich je Segment neben den Generalisten etablieren können. Wer diesen Weg gehen will, dem stehen harte Monate bevor. Er muss sich als Preis- und Sortimentskönig behaupten, Innovationsführer bleiben und sich als starke Marke positionieren.
Wertschöpfungskette verlängern
Umsatz ist nicht alles. Der Gewinn macht die Musik. Wer zum Hersteller wird oder spezielle Services anbietet, kommt leichter aus der Todesspirale von sinkenden Margen und wachsender Konkurrenz heraus.
Neue Technologie reißt alles rum
Nichts ist im Internet in Stein gemeißelt. Es besteht immer die Möglichkeit, dass eine neue Technologie auftaucht, die das Spiel komplett umkrempelt. Beispiele: 3D-Druck, Same-Day-Delivery oder das Internet der Dinge haben theoretisch ebenso das Potenzial, Märkte komplett zu verändern wie Streaming Media die Video- und Musik-Distribution. Man sollte sich allerdings weder darauf verlassen, dass dies im eigenen Business passiert, noch dass es der eigenen Geschäftsidee zum Vorteil verhilft.
Neue Geschäftsfelder
Bleibt als letzter Ausweg, neue Geschäftsfelder zu besetzen: B2B-Commerce, Internationalisierung oder das Nachhaltigkeitssegment sind als Claims noch nicht überall abgesteckt.
Kommentar von Susan Rönisch
Wer zu klein ist, verliert
Die Verschiebungen im deutschen E-Commerce zeigen vor allem eines: Um langfristig erfolgreich zu sein, braucht man entweder schiere Größe. Oder ein extrem ausgefallenes Geschäftsmodell.
Weiterlesen