


Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Expert-Talk: GEO-PR: "Es geht um Relevanz in KI-Systemen"
Video-Podcast ansehen
Wer in ChatGPT, Gemini oder Perplexity sichtbar sein will, darf sich nicht auf die eigene Website verlassen. Denn KI-Systeme prüfen, was andere über eine Marke sagen - auf Fachportalen, Bewertungsplattformen, Vergleichsseiten, Reddit oder YouTube. Hier setzt GEO-PR an. Video-Podcast ansehen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Onlinehandel
Prognose 2030: Wie sich die einzelnen ECommerce-Segmente entwickeln werden
von Susan Rönisch
14.10.2024 Die vergangenen Jahre waren für ECommerce-Treibende bitter. Nur eine Warengruppe konnte an das Wachstum der Vorjahre anschließen. Nun sendet der Onlinehandel die ersten positiven Signale. Wie sich die einzelnen Segmente im Detail entwickeln, zeigt die iBusiness-Analyse.

Bild: Pixabay/ ecomprofitloss_software
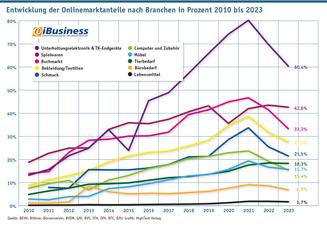
Das Jahr 2023 war kein gutes für den Onlinehandel. Abgesehen vom Tierbedarf verbuchten sämtliche untersuchte Warengruppen noch einmal einen Umsatzrückgang im Vergleich zum Vorjahr.
(Grafik: BEVH, Bitkom, Börsenverein, BVDM, GfK, BVS, IFH, IVH, BTE, BJU)
"Das Wachstum ist klein, aber es zeigt, dass der Erholungstrend im Onlinehandel weitergeht und wir einen Punkt erreicht haben, ab dem die Umsätze nicht weiter fallen", fasst Martin Groß-Albenhausen , stellvertretender Hauptgeschäftsführer des bevh, die Ergebnisse zusammen.
Auch iBusiness ist überzeugt, dass sich das ECommerce-Geschäft in Deutschland mittelfristig erholen wird. Auch wenn wir überzeugt sind, dass das Online-Geschäft nicht unendlich groß ist. iBusiness geht seit Jahren davon aus, dass der E-Commerce mittelfristig an eine Sättigungsgrenze stoßen wird. So wird es für neue Player immer schwerer, sich jetzt noch im Onlinehandel zu etablieren. Das liegt zum einen maßgeblich daran, dass sich in fast allen Produktkategorien bereits starke Player etabliert haben, die sich über Jahre erhebliche Marktanteile erkämpfen konnten. Entsprechend zeigt sich der deutschen ECommerce-Markt seit Jahren stark konzentriert.
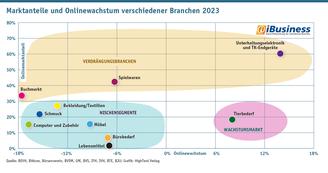
Lediglich das Segment Tierbedarf ist in 2023 erneut gewachsen.
(Grafik: BEVH, Bitkom, Börsenverein, BVDM, GfK, BVS, IFH, IVH, BTE, BJU)
Unsere aktualisierte Langzeit-Analyse zeigt, wie sich der deutsche E-Commerce in den kommenden Jahren entwickelt, welche Handelssegmente an ihre Sättigungsgrenze stoßen und welche wachsen.
| Methode |
|---|
Für die Analyse hat iBusiness die Gesamtumsätze von zehn Warenbereichen bei den einschlägigen Branchenverbänden abgefragt und sie den Onlineumsätzen gegenübergestellt. Diese stammen zum Teil vom Bundesverband E-Commerce und Versandhandel Deutschland (BEVH) . Im nächsten Schritt haben wir uns die Charakteristiken sowie die Wachstumshistoriken jedes einzelnen Segments angeschaut und auf deren Basis die weitere Marktentwicklung bis 2030 prognostiziert, sowie das voraussichtlich dann vorherrschende Marktwachstum bestimmt. |
Ziel der Analyse, die iBusiness seit über 15 Jahren fortführt, ist, Folgendes herauszufinden:
- Wann hören die Onlineanteile in den einzelnen Warensegmenten auf zu wachsen?
- Wie werden die Onlinemarktanteile 2030 aussehen?
- Welche Segmente werden auch 2030 in der Nische bleiben, welche wachsen weiter oder bedrängen sogar den Stationärhandel?
1. Die Verdrängungsbranchen
In drei Warensegmenten findet tatsächlich eine Verdrängung des Offlinehandels statt. Das sind die Branchen, die mittelfristig mindestens 50 Prozent des Umsatzes online generieren werden.Consumer-Elektronik (Unterhaltungselektronik und TK-Endgeräte)
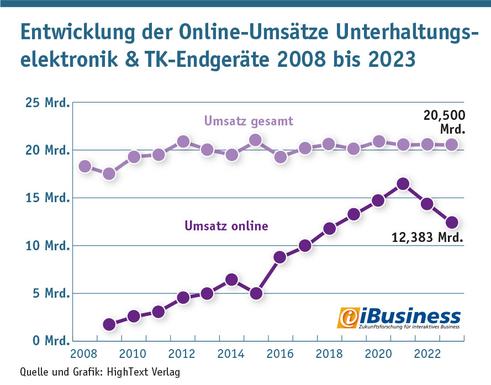
Trotz der aktuell eingebrochen ECommerce-Umsätze ist seit Jahren klar: Im Warensegment Unterhaltungselektronik und Telekommunikations-Endgeräte (Consumer-Elektronik) findet eine Verdrängung des Offlinehandels durch den Onlinehandel statt.Der online erwirtschaftete Umsatz mit Consumer Electronics lag laut bevh im Jahr 2023 bei 12,38 Milliarden Euro. Das sind erneut zwei Milliarden weniger als im Vorjahr (2022: 14,4 Milliarden Euro). Zum Vergleich: In 2021 summierten sich die Online-Branchenumsätze im Endverbrauchergeschäft noch auf 16,44 Milliarden Euro. Und die Aussichten in diesem Segment sind momentan alles andere als rosig: So liegen die bis Ende September 2024 aufgelaufenen ECommerce-Umsätze (Q1 bis Q3) 19 Prozent unter dem Vergleichswert von 2022. Das heißt, diese Warengruppe hat gemeinsam mit Schmuck (-20,3 Prozent) und Büchern (-21,6 Prozent) die stärksten Rückgänge zu verzeichnen.
(Grafik: iBusiness)
Der stark technikgetriebene Markt bleibt in den kommenden Jahren insgesamt dennoch spannend für den Onlinehandel. Treiber sind nach wie vor die teils sehr preisintensiven Geräte aus dem Bereich Telekommunikation, die weiter für gute Umsätze sorgen. Dazu gehören Smartphones, Tablets und Wearables wie Smartwatches und Fitnesstracker. Mobile, smarte Endgeräte, aber auch vernetzbare Geräte aus dem Bereich Internet der Dinge, werden das Warensegment weiterhin pushen.
Laut Prognose des Bitkom stößt der Gesamtmarkt für Consumer Electronics an seine Wachstumsgrenze. Verantwortlich dafür sind maßgeblich der starke Preisverfall sowie sinkende Absatzzahlen bei klassischer Unterhaltungselektronik wie beispielsweise TV-Geräten. Es ist hauptsächlich der Teilmarkt für Unterhaltungselektronik, der stark unter Druck steht und negative Wachstumsraten verbucht.
Buchmarkt
Der Branchenumsatz im Buchmarkt hat 2023 im Vergleich zum Vorjahr um knappe drei Prozent zugelegt und liegt bei 9,707 Milliarden Euro (2022: 9,44 Milliarden Euro), so die Zahlen des Börsenverein des Deutschen Buchhandels . Nicht davon profitieren konnte der Onlinehandel. Die Branchen-Umsätze, die aus dem Webgeschäft stammen, liegen laut bevh 17,6 Prozent unter den Vorjahreserlösen.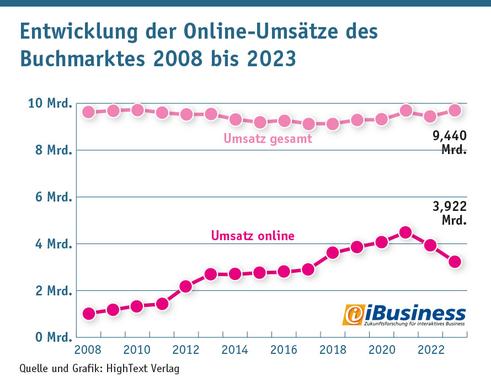
(Grafik: iBusiness)
Die Gesamtmarkt-Flaute der vergangenen Jahre bestärkt uns weiterhin in der Annahme, dass der Onlinemarkt vorerst nicht mehr groß wachsen wird. Zwar werden die ECommerce-Umsätze künftig wieder leicht anziehen, aber insgesamt auf einem niedrigen Niveau. 2030 entfallen etwa 50 Prozent des Umsatzes aus dem Buchmarkt auf das Internet-Geschäft. Das bedeutet, im Buchmarkt findet eine Verdrängung des Stationärgeschäfts durch den Onlinehandel statt.
Spielwaren
Die Pandemie hatte der Spielwarenbranche einen enormen Höhenflug beschert. Nun hat sich das Blatt gewendet. In der Spielwaren-Branche lag der Gesamtumsatz 2023 erneut gut vier Prozent unter dem Vorjahr. Insgesamt gaben die Deutschen laut Daten des Handelsverband Spielwaren (BVS) , dem Deutschen Verband der Spielwarenindustrie e.V (DVSI) und dem Marktforschungsinstitut Circana also 4,7 Milliarden Euro für Spielwaren aus. Das anhaltende schwierige Marktumfeld mit einer hohen Inflation und vielen Unsicherheiten bei den VerbraucherInnen zeigte sich auch in den Umsätzen der Spielwarenbranche. Heißt, für 2024 fahren die Spielwarenhersteller derzeit auf Sicht.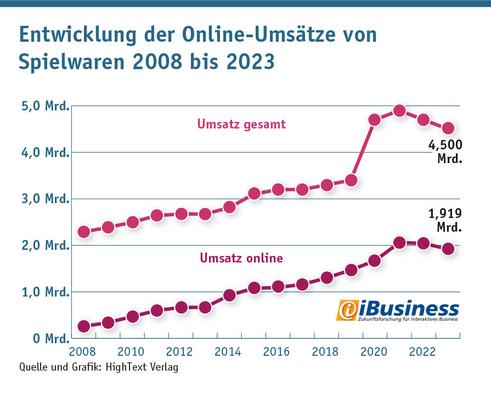
(Grafik: iBusiness)
Entsprechend schwächelt auch das ECommerce-Geschäft: Mit sechs Prozent Umsatz-Minus ist die Wachstumsdelle im Onlinehandel etwa stärker ausgefallen als die des Gesamtmarktes. Den Zahlen des Bundesverbands E-Commerce und Versandhandel (bevh) nach hat sich 2023 im Segment Spielwaren der Online-Umsatz auf 1,92 Milliarden Euro belaufen (2022: 2,045 Milliarden Euro).
Damit liegt der ECommerce-Anteil am gesamten Branchenumsatz aktuell bei 42,6 Prozent. Dieser Anteil wird künftig wieder moderat steigen, sofern sich die aktuelle wirtschaftliche Lage und damit das stark ausgebremste Konsumverhalten erholt. Unserer Prognose nach erreicht der Onlinehandel bis 2030 voraussichtlich zwischen 50 bis 60 Prozent Anteil. Damit zählt der E-Commerce mit Spielwaren zu den Verdrängungsbranchen des Offlinehandels.
2. Die Nischensegmente
Als Nischensegmente bezeichnen wir die Warengruppen, die bis 2030 nicht über einen Marktanteil von 35 Prozent im E-Commerce hinauskommen und eher langsam wachsen:Möbel
Der Onlinehandel im Segment Möbel hat im abgelaufenen Geschäftsjahr (wie der Großteil der Warengruppen) erneut stark Federn gelassen. Laut bevh ist der ECommerce-Umsatz mit Möbeln 2023 um knapp zehn Prozent geschrumpft und erreichte ein Gesamtvolumen von gut 5,353 Milliarden Euro. Zum Vergleich: Im Jahr 2021 wuchs der Branchen-Onlineumsatz dank des Corona-Sondereffektes um gut 21 Prozent auf knapp 6,6 Milliarden Euro im Vergleich. Kurzfristig ist hier keine Besserung in Sicht, zudem sich die Möbelbranche schwer mit dem E-Commerce tut.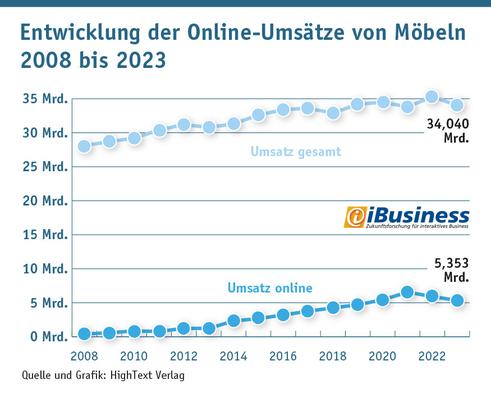
(Grafik: iBusiness)
Unter dem Strich bleibt aber das digitale Geschäft im Möbelmarkt mittelfristig ein Nischengeschäft. Als Nischensegmente bezeichnen wir die Warengruppen, die bis 2030 nicht über einen Marktanteil von 35 Prozent im E-Commerce hinauskommen und eher langsam wachsen. Im Vergleich zu anderen Branchen ist hier der Onlineanteil am Gesamtmarkt also relativ klein, dennoch ist der Onlinehandel im Möbelhandel innerhalb der Nische "Distanzhandel" längst zum dominierenden Kanal geworden.
Lebensmittel
Nach wie vor bleibt der Lebensmittel-Onlinehandel ein absolutes Nischengeschäft. Mit 1,7 Prozent hält er den niedrigsten ECommerce-Marktanteil gemessen am gesamten Lebensmittelhandel, und im Vergleich zu anderen Branchen. Hatte das ECommerce-Wachstum 2020/2021 einen wahnsinnig großen Sprung nach oben gemacht, lag das Wachstum 2023 mit knapp sieben Prozent im Minus (3,7 Milliarden Euro Umsatz). Aktuell scheint sich das Online-Business in diesem Segment allerdings wieder zu erholen. So lagen die Umsätze im zweiten und im dritten Quartal 2024 mit 6,5 Prozent beziehungsweise 3,3 Prozent wieder im Plus (gegenüber dem Vorjahreszeitraum). Diese Entwicklung bestärkt uns in unserer Annahme, dass in den kommenden Jahren das Onlinegeschäft wieder anziehen wird, wenn auch weniger stark. Der iBusiness-Prognose nach wird 2030 der Onlinehandel mit Lebensmitteln zwischen zwei bis vier Prozent Marktanteil bewirken. Eine Sättigung ist hier längst nicht erreicht.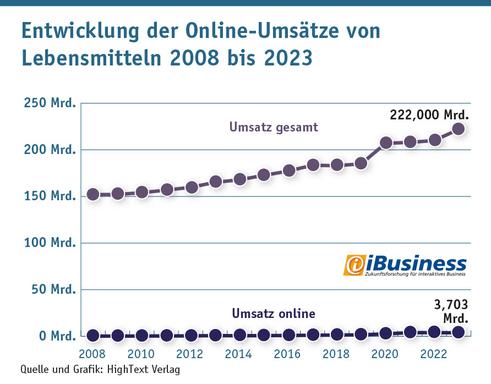
(Grafik: iBusiness)
Ausgebremst wird das Geschäft mit dem Web-Lebensmittelvertrieb also durch die besonderen strukturellen deutschen Gegebenheiten - und zum anderen durch die damit eng verbundene Zurückhaltung der deutschen VerbraucherInnen (Analyse: Customer Journey: Woran Omnichannel-Handel noch scheitert). Die bzw. der durchschnittliche Deutsche nämlich kauft Lebensmittel am liebsten im Laden. Ein weiterer wesentlicher Unterschied zu anderen Ländern ist der hohe und extrem preisgetriebene Wettbewerb in Deutschland. Zurückzuführen ist diese Besonderheit auf die Marktsättigung durch eine hohe Dichte an Handelsschwergewichten und preisgünstigen Discountern. Damit ist eine weitere Einstiegshürde in den Internethandel die geringen Margen im Lebensmittelsegment.
Computer und Zubehör
(Grafik: iBusiness)
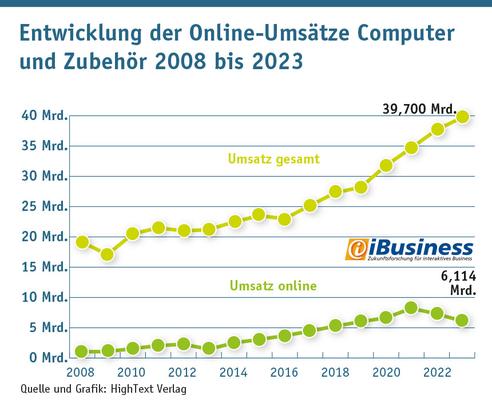
Auch wenn der Internethandel mit Computern und Zubehör in den vergangenen beiden Jahren ein starkes Minus verbuchte: In den Vorjahren wuchsen hier die ECommerce-Umsätze kontinuierlich. Daher erwarten wir hier eine Erholung und bis 2030 einen Marktanteil um die 20 bis 25 Prozent. Der Anteil am Gesamtmarkt bleibt vergleichsweise dennoch niedrig, weil vielen KundInnen Beratung und persönlicher Support nach wie vor wichtig sind. Außerdem werden immer mehr mobile Endgeräte verkauft, die damit in die Warengruppe Telekommunikations-Endgeräte abwandern.
Bekleidung & Schuhe
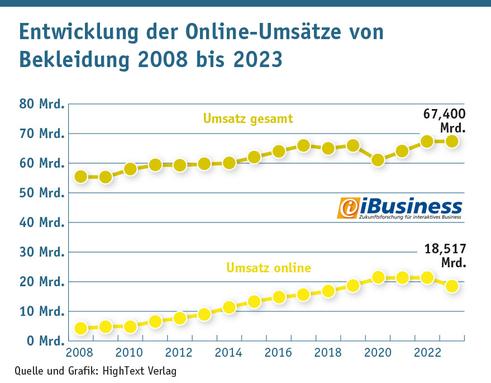
Nachdem der Fashionmarkt stark unter den Pandemie-Maßnahmen (u.a. geschlossene Geschäfte und Homeoffice) gelitten hatte, konnte er sich die vergangenen beiden Jahre erholen. Das Marktvolumen von Textilien und Bekleidung im Einzelhandel lag 2023 laut Daten des Handelsverband Textil, Schuhe, Lederwaren (BTE) bei 67,4 Milliarden Euro. Damit liegt der Branchen-Gesamtumsatz wieder leicht über dem Vor-Corona-Niveau (2019: 66 Milliarden Euro).Weniger gut fällt die Bilanz für den Onlinehandel 2023 aus: Er fuhr zum zweiten Mal in Folge ein zweistelliges Minus ein. Den Zahlen des Bundesverbands E-Commerce und Versandhandel e.V nach ist der Umsatz in der Kategorie 'Bekleidung inklusive Schuhe' in 2023 um 13,3 Prozent gesunken, was einem Online-Umsatz von knapp 18,517 Milliarden Euro entspricht. Der ECommerce-Anteil am Modehandel sinkt damit auf 27,5 Prozent. Trotz der Umsatzeinbußen (2022: 21,346 Milliarden Euro) ist und bleibt der Onlinehandel mit Bekleidung und Schuhen das umsatzstärkste Segment im deutschen E-Commerce. Die Online-Umsätze aus dem Bereich Bekleidung und Schuhe machen stets den Mammutanteil im gesamten deutschen Onlinehandel aus.
(Grafik: iBusiness)
Unter dem Strich macht der Anteil des Onlinehandels gut ein Viertel des Gesamtumsatzes im Bekleidungsmarkt aus. Trotz der aktuellen Wachstumsdelle und der aktuell allgemein schlechten Wirtschaftslage geht iBusiness davon aus, dass sich künftig die Umsätze wieder Richtung online verschieben werden. Der E-Commerce wird wieder wachsen, aber das Wachstum im Fashion-Markt wird sich in den kommenden Jahren ähnlich langsam entwickeln wie vor Corona. Denn hier sind die Anbieter am längsten dabei und am professionellsten aufgestellt. Wenige starke Marken haben sich etabliert, die kaum Freiraum für Neueinsteiger ins Business lassen. Hinzu kommt, dass der Fashion-Bereich die höchsten Retourenquoten händeln muss. Ein Problem, das mittel- bis langfristig nur die ganz großen, finanzstarken Shops stemmen können.
Der Onlineanteil wird sich bis 2030 von heute 27,5 in Richtung 35 bis 40 Prozent Marktanteil vergrößern. Dennoch erwarten wir eine Marktsättigung.
Bürobedarf
Für das Jahr 2023 hat der Handelsverband Büro und Schreibkultur (HBS) (im Bundesverband Wohnen und Büro e. V. (HWB)) für die gesamte PBS-Branche ein Umsatzplus von 1,6 Prozent gemeldet. Damit ist der Gesamtumsatz von 13,1 Milliarden Euro in 2022 auf 13,3 Milliarden Euro gestiegen. Allerdings ist der große Umsatzsprung stark an die enorm gestiegenen Verbraucherpreise gekoppelt. Das Wachstum ist jedoch primär auf Preissteigerungen zurückzuführen, die sich insbesondere bei Papierprodukten bemerkbar machten.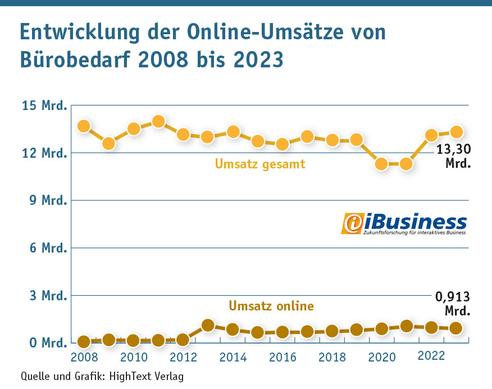
(Grafik: iBusiness)
Der B2C-Markt mit Bürobedarf wird sich bis 2030 von heute knapp neun Prozent Onlineanteil mittelfristig nicht groß weiterentwickeln und etwa einen ECommerce-Anteil zwischen 10 bis 12 Prozent erreichen. Unter anderem weil der Umsatz mit Bürobedarf seit Jahren rückläufig ist, abgesehen von dem Umsatz-Peak 2020/2021 wegen der Corona-Lockdowns und dem damit verbundenen Trend zum Homeoffice. Grund für unserer Einschätzung ist, dass das gestiegene Interesse an Arbeitsoptionen im Home-Office zwar nicht sinkt, aber diese Arbeitsplätze mittlerweile gut ausgerüstet sind, und das Interesse an Büroarbeitsplätzen weiter sinken wird. Außerdem hinkt die Branche in puncto Digitalisierung stark hinterher, da der PBS-Markt vom Fachhandel geprägt ist. Damit sind die ECommerce-Zukunftsaussichten für die stark analog verwurzelte Branche düster.
Schmuck
Trotz anhaltender Krise hat sich der Gesamtmarkt für Uhren und Schmuck in den vergangenen beiden Jahren erholt. Die Gesamtumsätze sind so stark gewachsen, dass die Branchenerträge das riesige Umsatzloch aus 2020 kompensieren konnten. Bei Weitem nicht so gut hat sich das ECommerce-Geschäft entwickelt. Generell geht es mit dem Onlinehandel und der Digitalisierung im Luxussegment nur schleppend voran.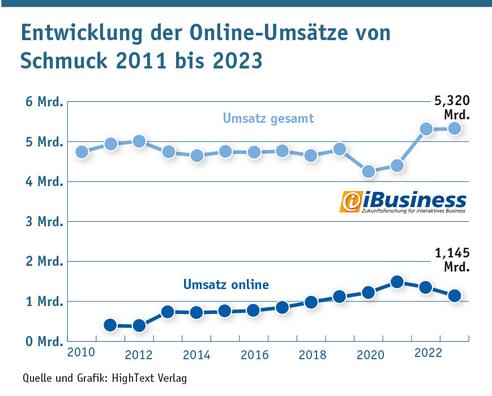
(Grafik: iBusiness)
Vor allem in 2020 und 2021 haben die pandemiebedingten Geschäftsschließungen zu einer Verlagerung der Umsätze in den Onlinebereich geführt. Nach Ende der Pandemiebeschränkungen schlug das Pendel jedoch zurück und der stationäre Handel konnte wieder Marktanteile zurückgewinnen. Das bestätigt Joachim Dünkelmann , Geschäftsführer des Handelsverband Juweliere : "Der deutsche Markt wird nach wie vor dominiert von inhabergeführten Handelsunternehmen. Emotionale Produkte brauchen eine individuelle und persönliche Ansprache. Die marktführenden Juweliere und Filialunternehmen in der Umsatzsteuer-Statistik sind mittelständische Betriebe. Das gibt es in kaum einer anderen Branche."
Tierbedarf - Der Wachstumsmarkt
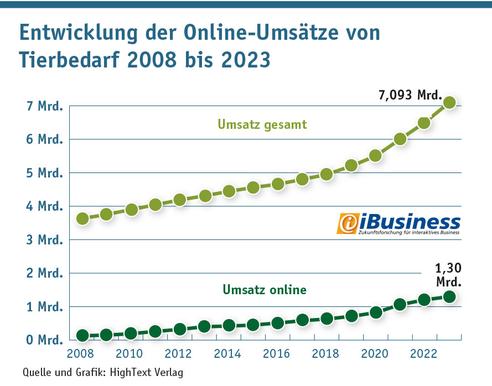
Von den zehn betrachteten Branchen gilt aktuell nur der B2C-Handel im Bereich Tierbedarf als Wachstumsmarkt. Die positiven Umsatzsignale im deutschen Heimtiermarkt setzen sich weiter fort - sowohl im Gesamtmarkt als auch im Onlinehandel.Auf knapp 7,093 Milliarden Euro wird der Umsatz im Fach- und Einzelhandel der Heimtierbranche 2023 beziffert. Der Gesamtmarkt ist damit um gut neun Prozent gegenüber dem Vorjahr gewachsen. Das geht aus den jährlich erscheinenden Zahlen des Industrieverband Heimtierbedarf (IVH) e.V. hervor. Fast ähnlich stark gewachsen, nämlich um acht Prozent, sind die Umsätze, die aus dem Onlinehandel stammen: 1,3 Milliarden Euro vom Gesamtumsatz wurden laut IVH-Daten über das Internet erwirtschaftet. Damit rangiert der ECommerce-Anteil am gesamten Markt für den Tierbedarf bei 18,3 Prozent.
(Grafik: iBusiness)
Im Segment Tierbedarf erwarten wir weiteres (Online-)Wachstum. Entgegen den bisherigen Annahmen ist hier keine Sättigung erreicht und online wächst das Segment solide, wenn auch auf niedrigem Niveau gemessen am Gesamtmarkt. Das Wachstum kommt vor allem aus Nischensegmenten wie Tier-Bedarfsartikel und Zubehör. Tiernahrung wird vor allem im Supermarkt und Drogeriegeschäft gekauft. Das ECommerce-Geschäft kann von aktuell 18,3 Prozent bis 2030 durchaus auf 25 bis 30 Prozent wachsen.
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu dieser Analyse


Verwandte Beiträge zu dieser Analyse
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema:


Experten-Profile Genannte Personen:

