Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Crosschannel-Payment: Worauf es in Zukunft wirklich ankommt
12.10.2016 Der Kunde will verstärkt kanalübergreifend einkaufen. Damit ist klar: Händler, die ein Crosschannel-Payment-System anbieten, genießen einen Wettbewerbsvorteil. Denn so halten sie für den Kunden einen Mehrwert parat und unterstützen die Konvergenz der Kanäle. Es geht schlicht darum, näher am Kaufimpuls des Käufers zu sein und die Omnichannel-Strategie auf allen Ebenen umzusetzen. Doch wie weit ist Crosschannel Payment fortgeschritten und wo hapert es noch? Eine Bestandsaufnahme mit Ausblick.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|

|
|
Medien |
|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
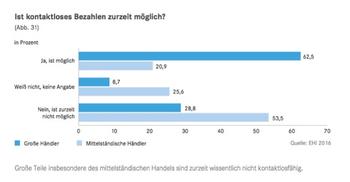
Und wie ist der Stand heute? Aktuell haben 49,5 Prozent der großen Händler bereits kontaktloses Bezahlen eingeführt oder zumindest pilotiert, wie die EHI-Studie "Kartengestützte Zahlungssysteme im Einzelhandel 2016" zeigt. Weitere 10,5 Prozent planen die Einführung noch im Jahr 2016, weitere 6,3 Prozent in den kommenden Jahren. Nur noch 5,2 Prozent der großen Unternehmen sehen in der Kontaktlos-Technologie momentan keine Option. Anders sieht es im Mittelstand aus: Hier ist derzeit knapp die Hälfte der Händler nicht bereit, kontaktloses Bezahlen einzuführen. Gut möglich, dass man erstmal die Erfolgsmeldungen der Branchenschwergewichte abwarten will.
NFC-Technologie fungiert als Treiber

Carlos Häuser, Executive Vice President of Payment & Risk Services bei Wirecard AG geht davon aus, dass der Kunde zunehmend erwartet, ihm werde das Bezahlen mit seinem bevorzugten Bezahlinstrument - unabhängig vom Kanal - ermöglicht,. "Somit werden immer mehr Bezahlverfahren die Brücke in bislang nicht unterstützte Kanäle schlagen."
Mit anderen Worten: Crosschannel-Payment, also die Bezahlung mit dem Smartphone auf allen Verkaufskanälen, wird wichtiger. Es gilt als die künftige Alternative zu Bargeld oder Karte, weil ein solches Bezahlsystem nicht nur beim Einkauf im Ladengeschäft, sondern auch beim Onlineshopping, an der Plakatwand oder daheim beim Kauf auf Rechnung zum Einsatz kommt. Dies dürfte ganz nach dem Geschmack des Verbrauchers der Zukunft sein, denn der tickt nach dem Prinzip "So flexibel wie möglich - so viel Aufwand wie nötig".
Den Kunden bei der Stange halten
Dies bestätigt auch Hans-Peter Weber, Geschäftsführer des deutschsprachigen Payment Acquirers Secupay : "Der Verbraucher der Zukunft möchte frei in der Entscheidung sein, wo und wann er einkauft und auf welchem Wege er bezahlt. Die digitalen Möglichkeiten öffnen ihm die Tür zu einer gigantischen Angebotspalette." Händler müssten daher mehr denn je Wege finden, um die Kunden in einer Welt, in der der Mitbewerber nur einen Klick entfernt ist, bei der Stange zu halten. "Crosschannel-Payment gibt den Konsumenten den größtmöglichen Handlungsspielraum und ist demnach ein klarer Wettbewerbsvorteil."Das Thema Crosschannel-Payment steht in Deutschland in den Startlöchern - diese Ansicht vertritt Mirko Hüllemann, CEO der Heidelberger Payment . Bisher sei Crosschannel-Payment im Handel noch nicht richtig angekommen. Doch so langsam wachse das Interesse auf Retailerseite, so seine Beobachtung: "Sie erkennen, dass im Zusammenspiel von Online, Offline und mobilen Plattformen ein deutliches Umsatz-Plus zu erzielen ist."
Mehr noch: Carlos Häuser kann über Fälle von Retailern berichten, "die ohne vernünftige Crosschannel-Strategie ins Hintertreffen geraten und ihre Conversion Rate nicht weiter optimieren können." Darüber hinaus gebe es Branchen, die tatsächlich schon immer Crosschannel betrieben, beispielsweise Hotels, die man online buchen und vor Ort am POS bezahlen kann.
Die Wege des Crosschannel-Payment
Im Kern gibt es aus Expertensicht zwei Strategien:
- Pay and Collect: Wenn der Kunde ein Produkt im Onlineshop bestellt, es aber im Laden um die Ecke abholen will, dann sollte er wählen können, ob er gleich online oder erst im Laden bezahlt. Meist nutzen Händler jedoch für das stationäre und das Online-Geschäft unterschiedliche Konten und Kreditkartenverträge. "Damit der Händler seine Bestände und Zahlungseingänge korrekt abgleichen kann, muss der Zahlungsdienstleister das stationäre und das Online-Payment beherrschen", sagt Ralf Gladis, Geschäftsführer von Computop . Dabei steht fest: Wenn Zahlungseingänge von Kreditkarten, Debit-Karten, Paypal , Online-Überweisungen etc. zusammengeführt und abgeglichen werden, dann handelt es sich dabei um "komplexe Aufgaben", betont Gladis, die ein Zahlungsdienstleister für den Händler lösen sollte, damit die Crosschannel-Zahlungen auch in der Buchhaltung automatisiert funktionieren.
- In-Store-Bestellung: Wenn ein Kunde im Laden ein Produkt bestellt, das nicht vorrätig ist, dann nimmt der Verkäufer die Bestellung am Tablet auf und lässt den Kunden über ein mobiles POS-Terminal zahlen. In diesem Fall geht die Bestellung über ein Tablet im Onlineshop ein. Die Zahlung erfolgt aber im Laden, etwa über ein mPOS-Terminal. Hier sind Plastikkarten gefragt, denn es ist zu unsicher und somit unzulässig, wenn der Kunde am Tablet seine Bezahldaten eingibt. Natürlich könnte der Kunde theoretisch auch an der Kasse bar zahlen. Aber: "Unabhängig davon, ob der Kunde per mPOS-Terminal am Tablet oder an der Kasse zahlt, braucht der Onlineshop die Information, dass die Zahlung erfolgreich war", so Gladis. Solche Schnittstellen seien oft nicht vorhanden, und die Umsetzung werde dadurch erschwert, dass die Zahlungen an der Kasse oft über andere Dienstleister abgewickelt werden als die Onlinezahlungen, skizziert er einen der Fallstricke bei diesem Bestellvorgang. Damit steht auch in diesem Fall fest: Eine Crosschannel-Strategie braucht die Entscheidung für einen Zahlungsdienstleister, der alle Zahlungen online und stationär abwickeln kann.
Die Zahlungsströme müssen zusammenfließen
| Aktuelle Kontaktlos-Verfahren |
|---|
In der Regel stehe es dem Kunden frei, über welchen Kanal er die Bezahlung tätigt, betont Mirko Hüllemann, "aber der Provider muss sicherstellen, dass die Zahlungsströme zusammenfließen. Die Aufgabe des Payment Service Providers ist es, die Zahlungsströme aus Store, Onlineshop und mobilen Endgeräten auf einer Plattform zu bündeln, und diese Daten dann nachgelagerten Systemen, insbesondere der Warenwirtschaft, zur Verfügung zu stellen." Soll heißen: Händler, die erfolgreich sein wollen, müssen genau hier hinkommen. Die Möglichkeiten dazu sind längst vorhanden.
Außerdem tut sich etwas an den Zahlstellen am POS sowie auch bei der notwendigen Integration in die Systemlandschaft: Statt an der Kasse bar oder mit EC-Karte zu bezahlen, kann der Kunde die ihm im E-Commerce bekannten Zahlarten auch am POS nutzen, sagt Hüllemann. Dank Kassen mit NFC kann er auch im Laden per Paypal bezahlen. Hierzu dienen etwa Terminals, die integriert und im Laden aufgestellt werden.

"Wir gehen davon aus, dass diese Form des Bezahlen kommen wird, weil der Kunde es erwartet", sagt Hüllemann voraus. Weitere Gründe sind, dass die Preise für Ladenflächen in den Städten weiter steigen, und die Händler damit mehr und mehr ihre Produkte ohne große Ladenflächen anbieten werden. Stattdessen werden sie ihre Produkte in einem digitalen Showroom, beispielsweise einem POS-Terminal mit integriertem Touch-Screen, präsentieren. Anfragen von Händlern für solche Terminals nehmen zu, gerade im Bereich Fashion und Schmuck sei die Resonanz groß, teilt der Payment-Dienstleister mit.
Eine Reihe von Hindernissen blockiert den Weg
Doch bis es soweit ist, muss noch eine ganze Reihe von Hindernissen aus dem Weg geräumt werden: "Ein häufiges Problem liegt derzeit noch darin, dass Transaktionen aus dem Onlineshop in der Praxis noch nicht hinreichend an der Kasse abgebildet werden können und umgekehrt", sagt der Chef von Secupay. An einer entsprechenden Lösung, die es de facto möglich macht, kanalübergreifend zu bezahlen, werde bereits emsig gearbeitet, versichert der CEO.Dabei kommt ein weiteres Hindernis mit ins Spiel: Die meisten Händler verfügen nicht über eine derartige Technologie, da die Backend-Systeme entweder veraltet oder eben gar nicht dafür ausgelegt sind. Das bedeutet: "Hier besteht hoher Bedarf der Aufrüstung - entweder müssen alte Systeme aufgerüstet oder neue eingeführt werden", so Weber.
Ralf Gladis sieht hier ein entscheidendes Problem: Bis die Entscheidung für eine Um- oder Aufrüstung des Bezahlsystems im Unternehmen gefallen ist, hätten die technologischen Veränderungen oftmals schon wieder neue Entwicklungen hervorgebracht. Payment ist nicht selten der letzte Punkt auf der Agenda eines Unternehmens und so ziehen sich Entscheidungen oftmals lange hin. Und wenn keine Schnittstellen da sind, wird Crosschannel-Payment nicht funktionieren können.
Die Frage nach der Sicherheit
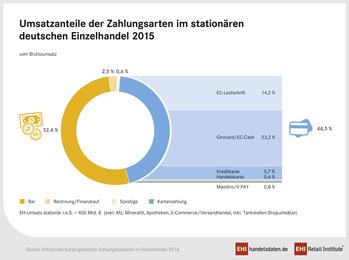
Wenn wir über Crosschannel-Bezahlmethoden reden, geht es vor allem auch um die allgemeine Sicherheit der Bezahlprozesse sowie um die Akzeptanz der Technologie im Handel. "Beim Crosschannel-Payment stehen einfache Bedienbarkeit und hohe Sicherheit der Systeme - im Sinne der Händler und Endkunden - im Fokus", sagt der Mann von Secupay. Die Sicherheit sei hier deutlich ausgereifter als die allgemeine Akzeptanz. Denn die meisten Verbraucher bezahlen nach wie vor mit Bargeld, oder maximal mit EC-Karte.Dass es die Möglichkeit gibt, auch mit einer Kundenkarte zu zahlen oder mit dem Smartphone, sei zwar den meisten bekannt, werde aber eher verhalten genutzt, erklärt Weber. Der Hauptgrund: Es fehlt ein einheitliches System. Derzeit ist es so, dass "mehrere Anbieter verschiedene Lösungen anbieten, die aber nicht miteinander harmonieren", macht Weber klar. Hier gelte das Prinzip "entweder, oder" - und dies werde dem Wunsch des Kunden nach nahtlosen und einfachen Prozessen nicht gerecht. Das kann auch Carlos Häuser bestätigen: "Für einen reibungslosen Ablauf fehlen oft auch einheitliche Prozesse und fachkundige Dienstleister für Omnichannel-Payment."
In puncto Sicherheit sieht Weber bei den einzelnen Zahlverfahren keine Probleme. Allerdings gebe es "noch keine ausreichenden Standards für die Abbildung der Prozesse", moniert er. "Daher muss jedes Unternehmen derzeit noch eine individuelle Lösung finden." Klar, dass die wohl optimalste Lösung die Verbindung über die Integration eines Zahlungsdienstleisters, sowohl am POS als auch im E-Commerce wäre.
Für die Verschlüsselung muss der Händler selbst sorgen
Doch beim Thema Sicherheit herrscht keineswegs nur Optimismus. Im Gespräch mit Dienstleistern wird immer wieder deutlich, dass das Bezahlen an mobilen POS-Terminals, die mit Smartphones und Tablets verbunden sind, ein erhöhtes Risiko darstellt, weil die Daten nicht ausreichend gesichert sind. So senden etwa normale Terminals Kartendaten des Kunden unverschlüsselt an die Kasse, an Smartphones oder Tablets, erklärt Ralf Gladis. "Um die Sicherheit der Kartendaten zu gewährleisten, sollte der Händler darauf achten, nur POS-Terminals mit Punkt-zu-Punkt-Verschlüsselung (P2PE) einzusetzen." Ein Standard, den Visa und MasterCard zur Sicherung von Kartendaten in unsicheren IT-Umgebungen entwickelt haben.Wichtig beim Thema POS-Security ist, dass sich der Händler klarmacht, dass es sich bei einer Crosschannel-Payment-Infrastruktur nicht per se um ein sicheres System wie es etwa bei Banken zum Einsatz kommt, handelt. Für die Sicherheit in Form der Verschlüsselung muss der Händler zusätzlich Sorge tragen. Dies macht sich der Händler oftmals nicht genügend klar. Ein hoher Verschlüsselungsgrad kann erheblichen Schaden vom Unternehmen abwenden.
Mirko Hüllemann spricht in diesem Zusammenhang von erhöhter Betrugsanfälligkeit beim Crosschannel-Payment. Er empfiehlt passende Module, die der Payment-Provider im Gesamtpaket mitliefern kann.
Wenn der Kunde die Ware zurückgibt, ob im Laden oder per Rückversand, dann muss das Warenwirtschaftssystem dem Payment-System signalisieren, dass eine Gutschrift erstellt werden soll. "Die Vernetzung von Warenwirtschaft und Payment ist ein absolutes Muss", betont Hüllemann. Das Problem: Viele Händler betreiben POS-Terminals und Kassensysteme als Insellösungen, die keine Verbindung zum Onlineshop oder zum Online-Payment-System haben. Die In-Store-Retoure wird dann zum Problem, weil die Kasse keine Gutschrift auslösen kann.
Optimismus versus Rückgang der Payment-Innovation
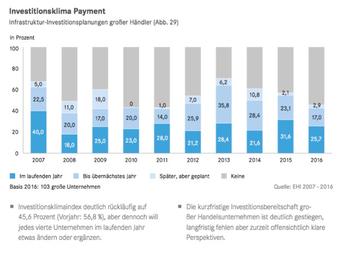
Gegen diese optimistische Prognose, die zugleich eine Omnichannel-Transformation befürwortet, spricht derweil der rückläufige Investitionsklimaindex Payment des EHI. Nach dem Rekordstand des Jahres 2013 planen aktuell 45,6 Prozent (Vorjahr: 56,8 Prozent) der großen Händler mit Schwerpunkt im laufenden bzw. in den nächsten beiden Jahren Infrastrukturveränderungen im Zahlungsverkehr. Sogar nur jeder dritte mittelständische Händler ist investitionsbereit. Als fokussierte Maßnahmen geht es neben der NFC-Einführung vor allem um die Optimierung diverser Schnittstellen zu verbundenen Systemen - sprich um Crosschannel-Payment.
Es ist anzunehmen, dass wenn die Konversionsrate bei Händlern tatsächlich einbricht, wird auch bei den letzten Zweiflern und Haderern der Groschen fallen, und eine Umstellung auf ein miteinander verzahntes Payment- und ECommerce-System Einzug halten. Denn der Kunde ist auf dem besten Weg, seine Bargeld- und Kartenmentalität immer mehr über Bord zu werfen. Und schließlich setzt er die Benchmarks.
Kommentar von Verena Gründel
Der Kunde hat kein Verständnis
Sicherheitsbedenken, technische Probleme, fehlendes Budget - der Kunde hat kein Verständnis für die Hintergründe, wegen denen er sein Geld für die In-Store-Retoure nicht im Laden zurückbekommt. Er ärgert sich einfach nur.
Weiterlesen