Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Apple, Samsung oder Android Pay: Wer den deutschen Mobile-Payment-Markt erobert
18.06.2015 Mobile Payment wird die Geldbörse ersetzen - spätestens jetzt, da Apple, Samsung und Android Pay den Markt erobern wollen. Doch was in den USA gute Erfolgschancen haben mag, muss in Deutschland noch lange nicht funktionieren. iBusiness hat sich die drei MPayment-Lösungen genauer angeschaut, ihre Erfolgswahrscheinlichkeit für den deutschen Markt errechnet und zeigt, welcher der drei die besten Chancen auf einen Durchbruch bei uns hat.


HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|
|
|
Medien |
|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Doch ganz so Smartphone-getrieben sieht die Payment-Zukunft nicht aus. Zumindest nicht in Deutschland. Aktuell müssen weder Banken in Panik verfallen, noch Einzelhändler ihre alten Kassensysteme in die Tonne werfen. Nicht nur weil alle drei Bezahlsysteme nicht einmal für Deutschland angekündigt wurden und weil die Deutschen nun mal eine Vorliebe für Bargeld und die EC-Karte haben. Apple, Samsung und Android Pay haben mit weiteren Hürden zu kämpfen: Die technische Infrastruktur in Deutschland ist noch längst nicht bereit. iBusiness hat sich die Voraussetzungen für die drei Player genau angesehen, deren Wahrscheinlichkeit für eine Verbreitung am deutschen Markt errechnet und einen Gewinner ermittelt.
Apple vs. Samsung vs. Android Pay: So sind die MPayment-Anbieter aufgestellt
Die Hardwareverbreitung, die Unterstützung durch die Kassensysteme im Handel, aber auch die Technik und die Einfachheit der Nutzung können den Erfolg einer mobilen Payment-Lösung bestimmen. iBusiness hat verschiedene Faktoren, die für einen Marktdurchbruch wichtig sind, in einer Tabelle dargestellt. So lassen sich Apple Pay, Samsung Pay und Android Pay direkt vergleichen:
| Apple Pay | Samsung Pay | Android Pay | |
|---|---|---|---|

|
|

| |
Verfügbarkeit /Verbreitung | |||
| Pot. Akzeptanzstellen weltweit | 700.000 Läden in den USA | 30 Millionen, ca. 90 Prozent der Zahlterminals | k. A. |
| Bank- /Kreditkartenpartner | Mastercard, Visa, American Express, etliche US-Banken | Mastercard, Visa, American Express, etliche US-Banken | Mastercard, Visa, American Express, etliche US-Banken |
| Angeschlossene Händler | In den USA will Apple bald 1 Mio. überschreiten, in UK 250.000 | k. A. | Laut Ankündigung 700.000 Läden in den USA und 1.000 Apps |
| Kosten für die Händler | 0,15 Prozent vom Umsatz | Laut Berichten will Samsung auf Gebühren verzichten | k. A. |
| Pot. Akzeptanzstellen Deutschland | 60.000 | 750.000 | 60.000 |
| In welchen Märkten verfügbar | USA | USA und Südkorea für September 2015 geplant | Bisher nur ein Konzept, Start Ende 2015 geplant |
Nutzung | |||
| Pot. Nutzer Deutschland | 1,17 Millionen | wenige Hunderttausend | 17,6 Millionen |
| Wahrscheinlichkeit für einen Bezahlprozess in Deutschland | 0,17 Prozent (Rechnung s. u.) | 0,5 Prozent (Rechnung s. u.) | 1,77 Prozent (Rechnung s. u.) |
| Einfachheit der Nutzung | Kein Öffnen der App nötig, Smartphone an den NFC-Sender halten, per Fingerabdruck autorisieren | App per Wischgeste öffnen, Smartphone an den NFC-Sender halten, per Fingerabdruck autorisieren | Kein Öffnen der App nötig, Smartphone entsperren, Smartphone an den NFC-Sender halten |
| Mit welchen Geräten kompatibel | iPhone 6 /6 Plus, Apple Watch (In-App-Payment mit iPad Air 2 /mini 3) | Galaxy S6, Galaxy S6 Edge | Smartphones mit Android 4.4 oder höher |
| Deutschlandstart | Bisher keine Pläne über einen Deutschlandstart bekannt | Europastart für Ende 2015 angekündigt | Bisher spricht Google nur von einem Start in den USA |
Funktionen | |||
| Technologie | Near Field Communication (NFC) | Near Field Communication (NFC), Magnetic Secure Transmission (MST) | Near Field Communication (NFC) |
| Mobiles Onlinepayment | Ja | k. A. | Ja |
| Couponing | Ja | k. A., es wird vermutet, dass Samsung Pay die Wallet mit Couponing, die im Juli eingestellt werden soll, ersetzen wird | Ja |
| Privatsphäre | Apple speichert keine Kontonummern auf eigenen Servern, gibt sie nicht an die Händler weiter, Transaktionen werden nicht gespeichert | Samsung speichert keine Kontonummern auf dem Smartphone oder eigenen Servern | Android Pay übermittelt die Bankinformationen nicht an den Händler |
| Sicherheit | Apple speichert nur über Sicherheitstoken verschlüsselte Kontodaten auf dem Gerät | Laut Samsung sicherer als Geldkarte, u. a. durch Verschlüsselung über einen Sicherheitstoken | Verschlüsselung über einen Sicherheitstoken |
Die Hochrechnungen und Marktchancen der einzelnen Anbieter im Detail:
Apple Pay: Mobile Payment für die Nische
Mit einer besonders hohen Verbreitung seines Mobile-Payment-Dienstes könnte Apple in Deutschland nicht rechnen. Schaut man sich die Zahlen genau an, sind die Anzahlen möglicher Nutzer und möglicher Transaktionen sehr ernüchternd - und tatsächlich die niedrigsten der drei Techkonzerne:
- Im vierten Quartal 2014 wurden in Deutschland 7,5 Millionen Smartphones verkauft, hier lag der durchschnittliche Marktanteil der Apple-Geräte bei 19,73 Prozent - das entspricht 1,48 Millionen verkauften iPhones. Im ersten Quartal 2015 wurden insgesamt 6 Millionen Smartphones verkauft. Mit einem durchschnittlichen Marktanteil von 18,13 Prozent kam Apple auf 1,09 Millionen verkaufte iPhones.
- Insgesamt hat Apple in Deutschland in den ersten sechs Monaten nach dem Start von iPhone 6 und 6 Plus also 2,57 Millionen iPhones verkauft.
- Da sich Apples Marktanteil zwischen August 2014 (8,9 Prozent am Smartphonemarkt) und November (21,4 Prozent) kurzzeitig mehr als verdoppelt hat, schätzen wir, dass etwa 65 Prozent der Käufe neuer Apple-Smartphones iPhone 6 und 6 Plus sind. Nur diese beiden Modelle unterstützen Apple Pay. Hochrechnungen zum Verkauf der verschiedenen iPhone-Modelle bestätigen diese Tendenz.
- Dementsprechend haben wir in Deutschland rund 1,67 Millionen Nutzer von iPhone 6 und 6 Plus, was 2,09 Prozent der deutschen Bundesbürger entspricht. Nur sie könnten Apple Pay theoretisch nutzen.
- Da laut Bitkom rund 8 Prozent aller Kassenterminals in Deutschland NFC-fähig sind (60.000 Stück), liegt die Wahrscheinlichkeit, dass die technischen Voraussetzungen für einen Apple-Pay-Prozess vorliegen, bei statistisch 0,17 Prozent aller Zahlungen. Jedoch muss man einräumen, dass die NFC-Verbreitung unter den Kassenterminals wächst. Laut der aktuellen Payment-Studie des EHI wollen im laufenden oder in den nächsten Jahren 57 Prozent der großen Handelsunternehmen in die Payment-Infrastruktur investieren; der wichtigste Grund ist die NFC-Technologie. Ein Beispiel ist der Discounter Aldi Nord , der erst kürzlich sämtliche Filialen mit der Technik ausstattete.
Doch Apple kann auf der anderen Seite mit einigen weichen Faktoren punkten. Hatte man vergangenes Jahr noch gedacht, der Hersteller hätte massiv an Strahlkraft verloren, belehren die aktuellen iPhone-Verkäufe eines Besseren. Denn in Deutschland, Frankreich, Italien und Japan war das iPhone 6 das meistverkaufte Smartphone im Zeitraum November 2014 bis Januar 2015. Und obwohl bereits zu erahnen war, dass das angekündigte neue Samsung-Handy mit wesentlich besseren technischen Spezifikationen aufwarten kann, konvertierten viele Samsung-Kunden aufgrund des sechsten iPhones zu Apple.
Hinzu kommt, dass Apples Kunden besonders technikaffin sind, eine außergewöhnlich hohe Kaufkraft besitzen und viele Early Adopter dazu zählen. Der Anteil der iPhone-Besitzer, die Mobile Payment nutzen würden, ist also vermutlich wesentlich höher als bei den beiden anderen Anbietern. Hier kommt Apple also der Jünger-Effekt noch einmal zugute. Außerdem vertrauen viele Nutzer dem geschlossenen System des Herstellers in puncto Sicherheit - schließlich gibt es in der Hinsicht mit Apple-Geräten besonders wenige Probleme. Dieser Aspekt ist gerade im Bereich mobiles Bezahlen nicht zu unterschätzen.
Zwar können nur 2,09 Prozent der Deutschen theoretisch Apple Pay nutzen. Dennoch ist der Anteil derer, die es tatsächlich tun würden, voraussichtlich recht hoch - verglichen mit den beiden Konkurrenten. Das kompensiert den technischen Vorsprung zumindest von Samsung Pay.
Samsung Pay: Größere Akzeptanz durch Magnetstreifentechnologie
Die technischen und strukturellen Voraussetzungen von Samsung Pay am deutschen Markt sind etwas besser als die von Apple Pay. Das liegt vor allem an der Magnetic-Secure-Transmission (MST)-Technologie, die der Konzern sich mit der Übernahme des Start-ups Loop Pay einverleibt hat. Dadurch ist für eine Samsung-Pay-Transaktion nicht unbedingt ein NFC-Terminal Voraussetzung. Ein einfacher Magnetstreifenleser genügt, denn mit ihm können die Bezahlinformationen auf dem Samsung-Handy ebenfalls ausgelesen werden (iBusiness: Samsung bringt eigenen Bezahldienst). Damit sind in Deutschland theoretisch alle Kartenzahlterminals mit Samsung Pay kompatibel.
Die MST-Technolgie ist jedoch nur in den neuen Galaxy S6 und Galaxy S6 Edge verbaut. Und die verkaufen sich bisher schleppend - in Deutschland schenkt Samsung zurzeit sogar jedem S6- oder S6-Edge-Käufer ein Tablet dazu, um die Verkäufe anzukurbeln. Wenn Samsung, wie einige Medienberichte ankündigten, die Payment-App auch für ältere Smartphonemodelle öffnen würde, könnten diese ausschließlich über NFC bezahlen, nicht aber über MST - was jedoch das wichtigste Alleinstellungsmerkmal und der größte Verbreitungsmotor in Deutschland wäre:
- Im Februar dieses Jahren nutzten 20 Millionen Deutsche ein Samsung-Smartphone; das entspricht einem Anteil von 44 Prozent.
- Der Verkaufsstart der neuen Galaxy S6 und S6 Edge war am 10. April dieses Jahres. Nur sie unterstützen Samsung Pay. Der übliche Jubel über die Verkaufszahlen der beiden Geräte seitens Samsung blieb bisher aus. Wenn man davon ausgeht, dass in Deutschland pro Quartal rund 6 Millionen Smartphones verkauft werden, dürften in Deutschland lediglich wenige hunderttausend Galaxy S6 und S6 Edge über die Ladentische gegangen sein.
- Samsung sagt bisher nicht konkret, ob seine Payment-Lösung nur mit Kreditkarte oder auch mit EC-Karte funktioniert. Aus der Ankündigung geht nur hervor, dass Samsung seinen Kunden durch eine Kooperation mit Händlern, Notenbanken und großen Zahlungsnetzwerken eine breite Palette von Zahlungskarten bieten möchte. Daher gehen wir davon aus, dass eine Kreditkarte - die ja in Deutschland nur wenig verbreitet ist, keine Voraussetzung darstellt. Annähernd alle wenige hunderttausend Besitzer der S6-Smartphones könnten Samsung Pay also theoretisch nutzen - umgerechnet wären das etwa 0,5 Prozent der Deutschen.
- Da Samsung neben NFC auch auf Magnetic-Secure-Transmission-Technologie setzt, könnten Samsung-Pay-Nutzer neben den 8 Prozent NFC-Terminals auch an solchen bezahlen, die Magnetstreifen lesen können. Auch wenn der Magnetstreifen in Deutschland kaum noch eine Bedeutung und aus Sicherheitsgründen abgeschafft werden soll, liegt die Verbreitung von Magnetstreifenterminals immer noch bei rund 100 Prozent. Dies bestätigt Panagiotis Karasavvoglou, Geschäftsführer Deutschland beim Terminalhersteller Six Payment Services . Unter anderem, weil weltweit noch längst nicht vollständig auf Chipbezahlung umgestellt wurde und auch Ausländer hier in Deutschland über Magnetstreifen bezahlen können sollen. Daher werden auch mittelfristig Besitzer von Galaxy S6 und S6 Edge noch an allen der rund 750.000 Kartenzahlterminals in Deutschland bezahlen können.
- Entsprechend liegt die Wahrscheinlichkeit, dass die technischen Voraussetzungen für einen Samsung-Pay-Prozess vorliegen, bei statistisch 0,5 Prozent aller Zahlungen.
Nachteilig ist, dass das Samsung Galaxy in Deutschland scheinbar nicht annähernd die Verkaufszahlen erreicht wie die neuen Apple-Geräte. Dadurch werden nicht viele Deutsche Samsung Pay nutzen können, wenn es tatsächlich Ende des Jahres zum Europastart auch hier auf den Markt kommt.
Auch der Vorteil durch die MST-Technologie wird immer weiter schrumpfen. Denn die Verbreitung von NFC-fähigen Bezahlterminals steigt rasant. MST ist also nur eine Brückentechnologie und kein langfristiger Vorteil. Alles in allem schätzen wir daher die Chance von Samsung Pay am deutschen Markt ähnlich wie die von Apple Pay ein. Sollte NFC sogar in wenigen Jahren bei den großen Händlern flächendeckend installiert sein, erhält sogar Apple den Vorsprung.
Android Pay: Die größte potenzielle Verbreitung
Die besten Chancen am deutschen Markt hat sicherlich Android Pay, selbst wenn darüber noch am wenigsten Informationen vorliegen. Google kündigte es erst Ende Mai 2015 auf der I/O-Konferenz an. Die Zahlen zur Verbreitung der Geräte und der Infrastruktur in Deutschland sprechen eine deutliche Sprache:
- Der Marktanteil von Android in Deutschland liegt bei 75 Prozent. Also nutzen 34,2 Millionen Deutsche ein Android-Smartphone - rund 42,8 Prozent.
- Das angekündigte Android Pay soll ab der Betriebssystem-Version Kitkat 4.4 verfügbar sein. Die Android-Versionen 4.4 oder höher haben weltweit 51,6 Prozent der Android-Nutzer installiert, Stand Juni 2015. Dementsprechend könnten aktuell 17,6 Millionen Deutsche beziehungsweise 22,1 Prozent Android Pay einsetzen.
- Diese Zahl wird jedoch vermutlich stärker ansteigen als die der potenziellen Nutzer von Samsung und Apple Pay. Denn bei Android ist keine neue - teure - Hardware notwendig, wie bei den anderen. Hier ist nur ein Software-Update Voraussetzung. Und das machen früher oder später die meisten. So hat die Vergangenheit gezeigt, dass drei Jahre nach Einführung eines Android-Betriebssystems 90 Prozent der Nutzer es installiert haben. Demnach dürften bereits Ende 2016 schon 90 Prozent der deutschen Android-Nutzer Googles Bezahlmethode verwenden können.
- Multipliziert man die potenziellen Nutzer mit den 8 Prozent aller Kassenterminals, die in Deutschland NFC-fähig sind, liegt die Wahrscheinlichkeit, dass die technischen Voraussetzungen für einen Android-Pay-Prozess vorliegen, bei statistisch 1,77 Prozent aller Zahlungen.
Sowohl auf der Seite der möglichen Nutzer als auch auf der der Akzeptanzstellen könnte Android Pay also relativ zügig wachsen. Dadurch dürfte das Bezahlsystem die anderen beiden zahlenmäßig schnell ausstechen. Samsung wird das tatsächlich deutlich zu schaffen machen, schließlich können Samsung-Kunden zwischen beiden MPayment-Lösungen wählen. Apple dagegen dürfte ein Erfolg von Android Pay weniger tangieren - es sei denn, es kommt irgendwann dazu, dass sich Handykäufer aufgrund der MPayment-Lösung für einen Smartphonehersteller entscheiden.
Was das für den deutschen Mobile-Payment-Markt bedeutet
Bisher ist noch keine der Mobile-Payment-Lösungen konkret für den deutschen Markt angekündigt worden. Es könnte also durchaus sein, dass eine oder sogar alle gar nicht zu uns kommen werden. Wenn doch, hat sicherlich Android Pay die besten Chancen, kurz- wie langfristig die größten Marktanteile zu gewinnen - und sich auch gegen bereits bestehende Lösungen wie Yapital , Mpass und andere durchzusetzen. Für Apple und Samsung Pay dagegen sind die Marktchancen in den nächsten fünf Jahren gering.
Das liegt nicht nur an der Hardware-Verbreitung, sondern vor allem an dem Problem, das alle MPayment-Anbieter haben: die deutsche Eigenheit, am liebsten mit Bargeld oder zur Not noch mit EC-Karte zu zahlen. Die Vorteile von Mobile Payment sind gegenüber den bestehenden Bezahlvarianten kaum vorhanden, oder sogar negativ. Die meisten Deutschen werden kaum ein störungssicheres Produkt ohne Akku durch ein störungsanfälliges Produkt, das auf Akku und Netzempfang angewiesen ist, tauschen wollen. Hinzu kommt der Sicherheitsaspekt: Jede weitere zwischengeschaltete Partei - in dem Fall Apple, Google oder Samsung - erhöht das Sicherheitsrisiko - ganz zu schweigen von den Hackern und Trojanern, die Bargeld nichts, aber der Bezahlsoftware einiges anhaben können. Und das Marketer-Argument Couponing zählt nicht - das ist schließlich in Deutschland fast irrelevant. Im Gegenteil: Der Deutsche versucht der Spamwerbung auf dem Smartphone gerade im Bezahl- und Banking-Umfeld zu entgehen. Was langfristig schwierig sein könnte; zum Beispiel Apple will aktuell seine Wallet für Werbung öffnen, berichtet Mobilbranche.de .
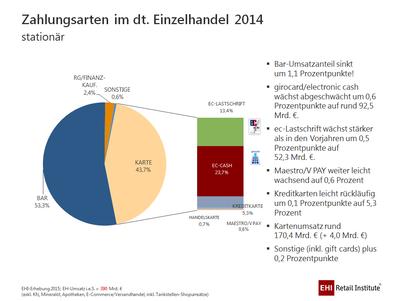

Doch solch eine Umwälzung im Bezahlumfeld dauert in der Smartphone-Zeitrechnung eine ganze Ewigkeit: Zum Beispiel die Kartenzahlung ist im deutschen Handel für 43,7 Prozent des gesamten stationären Einzelhandelsumsatzes verantwortlich. 53,3 Prozent machen noch immer Barzahlung aus. Laut der EHI-Studie vergingen 20 Jahre, bis der Anteil von gut 5 Prozent auf diese knapp 44 Prozent stieg. Neben der Frage, ob sich Mobile Payment durchsetzt, sollten wir uns also noch eine weitere stellen: die, ob es dann überhaupt noch Smartphones gibt.
Kommentar von Verena Gründel
Deutschland, das ist deine Chance
Alle bisherigen deutschen Mobile-Payment-Lösungen haben kaum eine Chance gegen das Trio Apple, Samsung und Android Pay. Doch es gibt jemanden in Deutschland, der das theoretische Potenzial hat, das Gleichgewicht umzukehren.
Weiterlesen