Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Sieben Payment-Trends 2017, die Shopbetreiber überblicken müssen
21.07.2016 Im Payment-Markt bleibt kein Stein auf dem anderen: Der Konkurrenzkampf tobt immer heftiger und auch technisch wird sich viel verändern. Für 2017 hat iBusiness sieben Trends identifiziert, die Onlinehändler in den nächsten Monaten beim Thema Bezahlung beachten müssen.


HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|
|
|
Medien |
|
|
|
|
Wirtschaft |

|
|
|
|
|
heute |
morgen |
übermorgen |
Entsprechend wird auch die Vielfalt der Zahlungsmittel am POS in den kommenden Jahren stark zunehmen. Denn dass mit der Vernetzung der Absatzkanäle neue Bezahlmethoden am POS an Bedeutung gewinnen, ist nur eine Frage der Zeit. Ziel ist es, ein kundenorientiertes Einkaufserlebnis anbieten zu können, das nahtlos über alle Vertriebskanäle hinweg funktioniert.
Es sind sieben Payment-Trends für das Jahr 2017, die ECommerce-Händler bereits heute im Blick haben müssen:
| Sieben Payment-Trends 2017 |
|---|
Trend 1. Crosschannel-Payment
"Zahlungsarten werden in Zukunft nur Erfolg haben, wenn die Grenzen zwischen Online und -Offline Welt verschwinden", bringt Alexander Rehmann von Payone den übergreifenden Trend auf den Punkt. "Der Kunde möchte nicht mehr darüber nachdenken, ob er online oder offline bezahlt", so Rehmann weiter. Es reicht also für Payment-Anbieter 2017 nicht mehr aus, dass man online oder offline ein Bezahl-Marktführer ist.Unterschiede gibt es bei den Experten allerdings in der Einschätzung, welche Bezahlart hier die digitale Nase vorn haben wird: Während Wirecard erwartet, dass sich die Bargeldzahlung am Point-of-Sale in den nächsten Jahren zugunsten von Kartenzahlungen deutlich verringert, rechnen andere Payment-Dienstleister damit, dass Bezahlen über mobile Devices populär wird, da sich die Infrastrukturkosten voraussichtlich sehr viel geringer gestalten werden. Klar dabei ist, "die Entwicklung wird auf Handelsseite maßgeblich durch die Kosten des Bargeld-Handlings vorangetrieben", argumentiert Christian von Hammel-Bonten , Produktstrategie-Verantwortlicher bei Wirecard.
Dass dem Mobile Payment die Zukunft gehören wird, ist wiederum die Überzeugung von Ralf Ohlhausen , Business Development Director der PPRO Group . Die meisten Online-Zahlarten bieten mittlerweile eine mobile Variante, die auf die Nutzung per Smartphone zugeschnitten ist, und einige davon sind auch am POS verfügbar. Seiner Einschätzung zufolge wären "alle anderen gut beraten, sich schnellstmöglich in diese Richtung zu bewegen." Denn (neuen) Zahlarten, die nur oder hauptsächlich auf die mobile Nutzung zugeschnitten wurden, fehlt es dann an Alleinstellungsmerkmalen, und sie werden es zusehends schwerer haben, sich gegen die etablierteren (Online-)Zahlarten durchzusetzen", argumentiert Ohlhausen.
Unter richtungsweisendem und künftig erfolgreichem Mobile Payment ordnet Ohlhausen als Wallet-Anbieter natürlich kontaktloses Bezahlen per NFC-Technologie ein. Seiner Auffassung nach gebe es bislang keine bequemere Variante, am POS zu bezahlen, "und Händler, die noch nicht entsprechend ausgerüstet sind, sollten das bei nächster Gelegenheit ändern." Denn solange es den POS noch gibt, wird auch das Bezahlen mit Wearables, also Smartwatches, Stickern, Armbändern oder Ringen - die letztlich auch alle auf NFC beruhen -, weiter wachsen, so seine Hoffnung.
Jörg Rensmann , Gründer und Geschäftsführer vom App-Entwickler InfoMantis sieht den aktuellen Payment-Markt zudem vor einem "eklatanten Wandel stehen, wenn Branchengrößen wie Google & Amazon erstmal mit Wallets ernst machen". Seiner Einschätzung nach werde es dann für die Lösungen wichtig sein, sich zu integrieren. Bei dieser Einschätzung für 2017 bekommt er Unterstützung: "Payment-Lösungen müssen den Händler unterstützen und dynamisches Kaufverhalten in verschiedensten Szenarien abbilden können", fordert Panagiotis Karasavvoglou , Deutschlandchef von Six Payment . Daher werde es für Händler immer wichtiger, den richtigen "Zahlungsmittelmix abzubilden, damit der Kunde nicht aus Frust den Zahlungsvorgang abbricht, speziell wenn es um den Transfer zu Online geht."
Trend 2. One-Click-Checkouts
Kunden wollen immer schneller den Bestellvorgang abschließen. Vor allem jetzt, wo der Mobile Traffic im E-Commerce ähnlich hoch ist wie der Desktop Traffic, ist man auf schnelle Checkout-Lösungen angewiesen. Jaromir Fojcik , CEO der Agentur Creativestyle , ist überzeugt, dass sich hier "langfristig die One-Click-Checkouts durchsetzen werden". Zu den wichtigsten Anwendern gehören Amazon Payments , PayPal und jetzt auch Apple Pay. Alle bekannten erfolgreichen mobilen ECommerce-Lösungen, die es derzeit auf dem Markt gibt, wie für Uber , Booking.com oder auch iTunes , "funktionieren auf Mobile Units und so erfolgreich, weil der Checkout mit ein, zwei Clicks abgeschlossen ist".
Daher ist sich Fojcik sicher, dass "wir in Zukunft immer mehr solcher One-Click-Lösungen vorfinden werden". Auch Mirko Hüllemann , Geschäftsführer der Heidelberger Payment GmbH sieht im One-Click-Checkout einen großen Trend. Sind die sich dahinter befindlichen Zahlarten sicher, wird sich der Express-Checkout aus gleich mehreren Gründen durchsetzen: "Er verkürzt den Eingabeprozess signifikant und ist darum einfach und bequemer für den Kunden. Da die Technologie dessen Wunsch nach Komfort optimal Rechnung trägt, gibt es weniger Kaufabbrüche, was wiederum zu einer höheren Konversionsrate führt", argumentiert Hüllemann. Das bestätigt Alexander Rehmann, der einen mehrstufigen Checkout-Prozess dafür verantwortlich macht, den Onlinekauf unnötiger zu verkomplizieren: Einen One-Click-Checkout könne man mit einem Supermarkt vergleichen, wo die Kunden an der Kasse keine Wartezeiten haben. "Im Online-Handel ist es besonders wichtig, virtuelles Schlangestehen zu vermeiden. Ein unkomplizierter Checkout mit nur einem Klick lässt diese virtuelle Schlange ganz verschwinden."
Payment-Lösungen müssen "einfaches, sicheres und schnelles Bezahlen über alle Endgeräte ermöglichen", bringt es Jens Lütcke , Senior Vice President Klarna DACH und Geschäftsführer SOFORT GmbH . Die Aufgabe für Payment-Unternehmen heißt daher: "Komplexität für Händler und Verbraucher reduzieren". Dazu gehört das "Einkaufen mit nur wenigen Klicks ‒ ohne die Eingabe langer Datenreihen", prognostiziert Lütcke.
Trend 3. Blockchain-Technologie
Die hinter den Bitcoins stehende "Blockchain-Technologie wird in den kommenden Monaten mit Sicherheit für Furore sorgen", davon ist Ralf Ohlhausen überzeugt. Eine Ansicht, die von der iBusiness-Analyse zum Thema ("Zukunftstechnik Blockchain: Wie Verträge smart und Banken arm werden") unterstützt wird. Die Blockchain ist eine Datenbank, in der zum Beispiel sämtliche Bitcoin-Transaktionen verzeichnet werden. Sie besteht aus einer langen Kette von Datenblöcken, in denen eine oder mehrere Transaktionen zusammengefasst, verschlüsselt und dann fälschungssicher hinterlegt werden. "Transaktionen gehen außerdem recht schnell, wenn auch nicht in Echtzeit, und sind günstig", so die Vorzüge der Technologie. Ohlhausen berichtet, dass Ideen, wo man die Blockchain-Technologie ansonsten noch einsetzen könnte, gerade erst entwickelt werden. Grundsätzlich sei aber bereits jetzt klar: "überall dort, wo Transaktionen getätigt werden müssen, und bislang eine "Trusted Third Party" vonnöten ist, wird die Blockchain nicht weit sein, um diese kostengünstig und effizient zu ersetzen", berichtet der Payment-Experte. Ein Beispiel seien smarte Verträge. Dabei übernehmen Computer (statt Notare) die Vertragsabwicklung, prüfen die Bedingungen live und können einzelne Bestimmungen automatisiert ausführen.
Für Hans-Peter Weber , Vorstand der Secupay AG , bringt Blockchain "alle Voraussetzungen mit, um den Zahlungsverkehr zu revolutionieren". Mit dem Blockchain-Verfahren, das vor allem den Sicherheitsgedanken verfolge, ergebe sich ein hohes Potenzial für unterschiedliche Anwendungsbereiche. "Diese Technologie ist nicht nur in der Lage, digitale Geldeinheiten sicher zu verwalten, sondern funktioniert auch außerhalb des Bankings", freut er sich.
Trend 4. Instant-Payment und Instant-Delivery
Mirko Hüllemann erwartet, dass sich "neuartige Commerce- und Payment-Konzepte wie Instant-Payment etablieren werden". Es böte den besonderen Vorteil, dass der Rechnungsbetrag dem Konto des Begünstigten in Sekundenschnelle gutgeschrieben werde. Das erlaubt dem Händler, die bestellten Waren nach der Zahlungsbestätigung sofort zu versenden. "Eine Win-Win-Situation sowohl für den Händler, der sein Geld umgehend erhält, als auch für den Kunden, der sich über eine schnelle Lieferung freuen kann", so Hüllemann.Nachdem die europäische Zentralbank (EZB) das Thema Instant Payments auf die Agenda gesetzt hat, schaffte es das European Payments Council (EPC ) in Rekordzeit, mit SCT Inst (Instant Payments) ein entsprechendes Regelwerk auszuarbeiten, "welches SEPA-Überweisungen von einem Tag auf sage und schreibe zehn Sekunden beschleunigen soll", jubelt Ohlhausen. Einen standardisierteren Weg aufzuzeigen, der europaweit funktioniere, sei wichtig, damit die Europäische Union nicht wieder in die Zeit bilateraler Bankenverbindungen zurückfällt, welche außerhalb Europas noch Gang und Gäbe sind. "SCT Inst muss in einigen Bereichen zwar noch ergänzt werden, aber es sieht alles danach aus, dass auch die Banken bald in der Echtzeitwelt ankommen werden, die den E-Commerce schon längst bestimmt", prognostiziert er. Das wird allerdings noch etwas länger dauern als bis 2017.
Trend 5: Internationalisierung
Viele Onlinehändler kennen den hiesigen E-Commerce und wagen nun den Schritt ins Ausland. "Händler, die international erfolgreich sein wollen, müssen daher auf einfach zu integrierende Zahlungslösungen setzen, die über Grenzen hinweg funktionieren", erklärt Jens Lütcke. Das heißt aber auch, dass Payment-Anbieter "ihre Lösungen auf das internationale Geschäft ausrichten müssen", so Lütcke weiter. Gerade die Expansion in Länder der Europäischen Union gelingt in der Regel einfach - aufgrund offener Grenzen und Zollfreiheit. Länder wie Polen oder die Tschechische Republik eignen sich besonders als Zielmärkte, da die dortige Konkurrenz überschaubar ist und sich die Kosten im Rahmen halten. "Beim Zahlungsverkehr ist jedoch Achtsamkeit geboten: Auch wenn es dank SEPA inzwischen einheitliche Standards gibt, bevorzugen die Konsumenten die jeweiligen nationalen Zahlungsmittel", warnt der Heidelberger Finanz-Experte Hüllemann.
Darum ist es wichtig, dass Onlinehändler nicht die hierzulande gängigen Zahlverfahren in den Zielländern zu etablieren versuchen. Vielmehr empfiehlt es sich, "die nationalen Vorlieben zu berücksichtigen und die etablierten Zahlungsmittel, wie etwa das in Polen weitverbreitete Przelewy24 , zu übernehmen".
Trend 6: Der Payment-Konkurrenzkampf verschärft sich
Es ist unglaublich, wie fragmentiert der Payment-Markt bereits ist und viele weitere Anbieter hier (künftig) noch mit weiteren Lösungen aufwarten (werden). So haben auch politisch forcierte Neuregelung des elektronischen Zahlungsverkehrs (SEPA) Bewegung in den deutschen Payment-Markt: Nationale Zahlungsverfahren konkurrieren verstärkt mit internationalen Bezahldiensten und neuen, kontaktlosen Bezahlverfahren. Zum Auslaufmodell werden Girocard, Lastschrift und Bargeld vorerst trotzdem aber nicht.Nachdem die deutschen Banken in den vergangenen Jahren den Eintritt in Payment-Markt verpennt hatten, versuchen sie nun mit ihrem gemeinsamen Online-Bezahlverfahren Paydirekt , das vergangenes Jahr gelauncht wurde, aufzuholen und ganz nebenbei den dominierenden Platzhirsch hierzulande, Paypal , anzugreifen. Inzwischen ist man sich bewusst, dass die Digitalisierung der wichtigste Trend in der Finanzbranche ist.
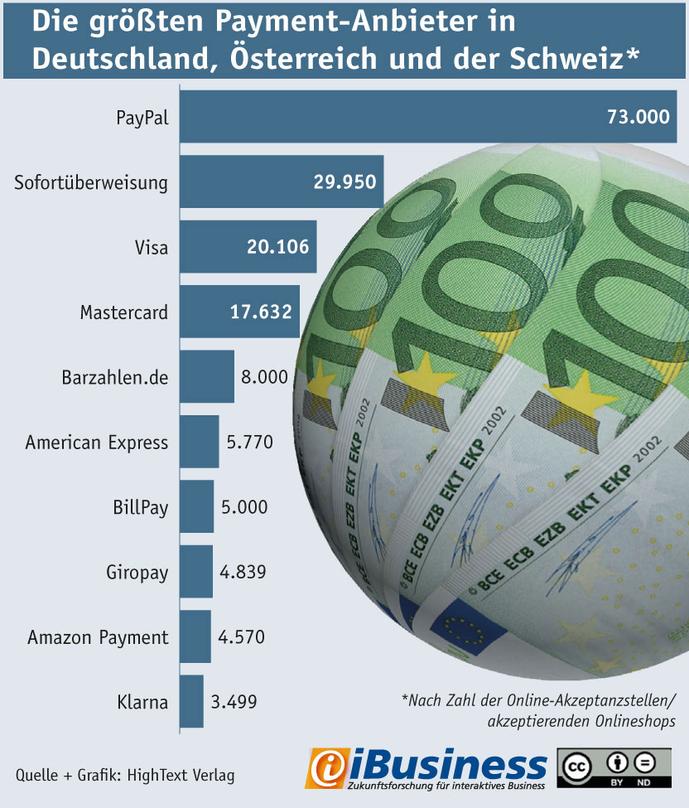
Paypal hat mit dem eigenen Bezahlsystem nicht nur mehr als 50.000 Händler in Deutschland, sondern auch gut 16 Millionen aktive Nutzer auf Konsumentenseite. Nun geht die ehemalige Ebay-Tochter einen Schritt weiter auf ihrem Feldzug am deutschen Payment-Markt und wird Payment-Aggregator. Mit dem Bezahlprodukt Paypal Plus bietet das Unternehmen zusätzlich Lastschrift und Kreditkarte an und will künftig den Kauf auf Rechnung aufnehmen. Aber auch die Konkurrenz durch Fintechs steigt weiter. Besonders bei einfachen Produkten wie Autofinanzierungen oder Konsumentenkrediten steigt die Konkurrenz durch Fintech-Unternehmen, weshalb die Margen weiter sinken sollen.
Trend 7: Sicherheit
Sicherheit ist ein ständiger Begleiter aller Payment-Methoden. Laut Finanzexperte Ohlhausen werden 2017 vor allem zwei Bereiche die Payment-Branche stark beeinflussen: Tokenization und biometrische Authentifizierung. "Mit Tokenization gibt es eine sehr interessante Möglichkeit zur Absicherung von Kreditkartendaten", erklärt er. Die Idee: Statt mit echten Kreditkartendaten arbeiten Firmen nur mit Ersatznummern, den sogenannten Tokens. Die Originaldaten liegen perfekt geschützt auf einem Tokenization-Server, und zum Bezahlen kommen nur die Tokens zum Einsatz. Werden Sie entwendet, entsteht kein Schaden. Auch für Werner stehen Sicherheit und Integrität "insbesondere vor dem Hintergrund der zunehmenden Verschmelzung der Kanäle hoch im Kurs - dies untermauert auch die Tokenisierung, ein neuer Sicherheitsstandard für mobile Zahlungsdienste". Hemmschuh sei momentan noch, dass es keinen weitverbreiteten Standard für Tokenization gibt, sondern viele unterschiedliche Ansätze. "So gesehen steckt diese Sicherheitstechnik noch in den Kinderschuhen. Für 2017 erwarten wir hier aber Bewegung im Markt", prognostiziert Ohlhausen.
Ohlhausen ist zudem überzeugt, dass 2017 außerdem Neuheiten bei der Authentifizierung von Zahlprozessen anstehen. Gängige Methoden sind Passwörter, PIN oder Fingerabdruck. "Allen ist gemeinsam, dass ihr Schutz ausbaufähig ist und deswegen zunehmend zwei Faktoren zur Authentifizierung herangezogen werden". Umso wichtiger werden deswegen benutzerfreundliche Methoden, wie etwa neue biometrische Verfahren wie Stimm-Erkennung, Tastendruck-Erkennung, Fingervenen-Scanner oder Pulsschlag-Erkennung geben. "Der Trend geht zu mehr Sicherheit bei gleichzeitig mehr Komfort", so die Richtung für die kommenden Monate.

Die von iBusiness 2016 erstmals durchgeführte Untersuchung aller in Deutschland, Österreich und der Schweiz aktiven Payment-Anbieter ist nun als iBusiness Payment-Ranking online abrufbar. Das Ranking der Payment-Service-Provider finden Sie unter iBusiness.de/payment-ranking/payment_2016_acquirer.html. Ebenfalls verfügbar ist ein DIN-A1-Rankingposter.