Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Zukunftsstudie Payment 2041: So bezahlt Deutschland in 25 Jahren
08.08.2016 Der Hype im Mobile Payment flacht langsam ab. Dafür rücken mit Blockchain und Instant Payments neue Techniken in den Fokus. Welche Payment-Trends wirklich nachhaltig sind und wie wir in Deutschland in 25 Jahren unsere Online- und Offline-Einkäufe bezahlen werden, zeigt die iBusiness-Zukunftsstudie 'Bezahlen 2041'.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|

|
|
Medien |
|
|
|
|
Wirtschaft |
|

|
|
|
|
heute |
morgen |
übermorgen |
Dennoch muss differenziert werden. Denn es stimmt nicht grundsätzlich, dass sich die Deutschen beim Bezahlen Innovationen gegenüber verwehren. Im Gegenteil: Paypal haben sie mit Handkuss angenommen. Aktuell werden 19,6 Prozent der ECommerce-Umsätze mit Paypal bezahlt, besagt eine EHI-Studie. Nummer zwei unter den Bezahlmethoden - und das obwohl Amazon kein Paypal anbietet. Und auch gegenüber Mobile Banking sind sie aufgeschlossen. 51 Prozent der Besitzer von Smartphones oder Tablets nutzen Mobile-Banking-Angebote, fand eine Studie der ING-Diba heraus.
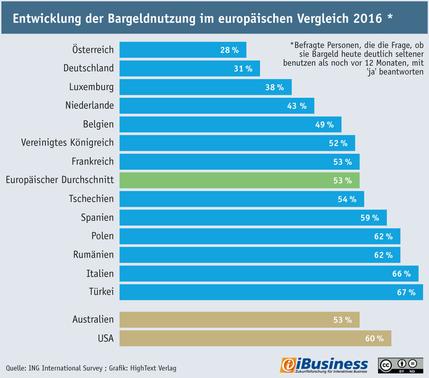

Die Entwicklungen im Payment am Point of Sale sind also aktuell schleppend. Ein wichtiges Indiz dafür ist auch, dass die großen Internetkonzerne sich mit ihren MPayment-Lösungen nicht an den deutschen Markt wagen. Es hat fast schon symbolischen Charakter, dass Apple Pay in Europa zwar in Großbritannien, Frankreich und der Schweiz gestartet ist, nicht jedoch in Deutschland. Aber der Markt ist auch ohne die großen Player fragmentiert. Es gibt unzählige Mobile-Payment-Lösungen von Einzelhändlern, Fintechs, Mobilfunkunternehmen, die alle eine überschaubare Reichweite haben.
| Alexander Rehmann, Payone: |
|---|

Bild: Payone
"Zahlungsarten werden in Zukunft nur Erfolg haben, wenn die Grenzen zwischen Online- und Offline-Welt verschwinden. Der Kunde möchte nicht mehr darüber nachdenken, ob er online oder offline bezahlt." |
Aus der deutschen Bankenlandschaft ist dagegen in Sachen M-Payment oder Wallet nichts zu verlauten. Sie ist noch nicht so weit. Schließlich ist sie mit Paydirekt erst vor wenigen Monaten in den Online-Payment-Bereich eingestiegen. Die Marketing-Maschine rollt langsam ab, aber aktuell sind erst gut 200 Shops angeschlossen. Mit dem Blockflötenshop.de und Auspuffonline24.de , um nur zwei Beispiele zu nennen, sind es nicht gerade die Schwergewichte der Branche. Das Problem ist, dass der Online-Payment-Markt längst verteilt ist und noch ein ähnliches Bezahlverfahren praktisch nicht notwendig ist.
| Gerd Cimiotti, SRC Security Research & Consulting: |
|---|

Bild: SRC
"Gegenwärtig treibt eine stetig wachsende Zahl von Marktteilnehmern technische Neuerungen und Service-Innovationen im Zahlungsbereich voran. Gleichzeitig nimmt die Regulierung des Zahlungsverkehrs deutlich zu." |
Stand heute: Zwei Zukunftstheorien dominieren die Prognosen |
|---|
Mobile Payment am POS ist ein gutes Beispiel dafür, wie Anbieter ihren eigenen Markt überschätzen. Mit Sätzen wie 'Jetzt muss nur noch der Kunde mitmachen' versuchen sie, eine Bezahlart zu hypen, die offensichtlich ein Akzeptanzproblem hat. Das Lager zur Bezahlzukunft am Point of Sale ist also gespalten:
- in die, die glauben, dass das Bargeld verschwindet und wir in Zukunft nur noch mit dem Mobilgerät bezahlen. Sei es nun ein Handy oder eine Smartwatch. Die Abschaffung des 500-Euro-Scheins und die Entwicklungen in Schweden, wo Bargeld immer mehr verschwindet, befeuern diese Prognosen.
- und in die, die fest davon überzeugt sind, dass Deutschland ein Bargeldland ist und bleibt, weil der Deutsche seine Scheine und Münzen nunmal liebt. Ein weiterhin hoher Anteil an Bargeldzahlungen und die Zurückhaltung gegenüber modernen Zahlungsmitteln stützen die These.
| Christian von Hammel-Bonten, Wirecard |
|---|

Bild: Wirecard
"Es ist zu erwarten, dass sich die Bargeldzahlung am POS in den nächsten Jahren zugunsten von Kartenzahlungen verringert. Die Entwicklung wird auf Handelsseite maßgeblich durch die Kosten des Bargeld-Handlings vorangetrieben." |
- Die Blockchain-Technologie: Die Blockchain ist eine Datenbank, die aus einer langen Kette von Datenblöcken besteht, in denen eine oder mehrere Transaktionen zusammengefasst, verschlüsselt und dann fälschungssicher hinterlegt werden. Mit welchen Anwendungen sie den Bezahlmarkt verändern könnte, ist noch nicht absehbar. Aber Experten sind sich sicher, dass sie einen Einfluss haben wird (siehe iBusiness-Analyse).
- Instant Payments: Das sind Zahlungen, die im Gegensatz zu einer klassischen Überweisung bereits nach wenigen Sekunden dem Empfängerkonto gutgeschrieben sind, auch nachts und am Wochenende. Sie können den Zahlungsverkehr deutlich beschleunigen.
- Crosschannel-Payment: Die Grenzen zwischen Online- und Offline-Welt dürften auch beim Bezahlen verschwinden. Zukunftsfähige Bezahlarten müssen immer beides können, so die Prognosen.
Acht Trendindikatoren: Was die Zukunft des Bezahlens 2041 am stärksten beeinflusst |
|---|
Um herauszufinden, was die Entwicklung des Bezahlens in den nächsten 25 Jahren in welcher Weise und Stärke beeinflusst, haben wir eine Einflussanalyse durchgeführt. Dafür haben wir rund 30 potenzielle Faktoren definiert, die einen Einfluss auf die Payment-Entwicklung haben könnten. Die Stärke ihres Einflusses auf das Bezahlen haben wir ermittelt und in einer Einflussmatrix aufgetragen:
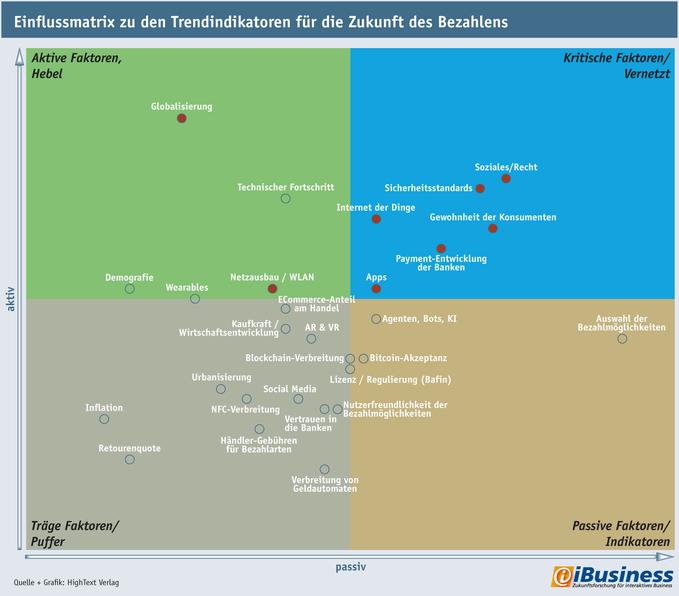
(Grafik: Hightext Verlag)
|
| Die Einflussanalyse ist eine wissenschaftliche Methode der Zukunftsforschung. Dabei werden in einem ersten Schritt potenzielle Einflussfaktoren gesammelt. Für sie wird in einem zweiten Schritt in einer Kreuzmatrix gegenseitig überprüft, ob die einzelnen Faktoren einen schwachen, starken oder keinen Einfluss aufeinander ausüben. Ein entsprechender Wert von 0-3 wird eingetragen. Die Werte aller Zeilen und Spalten werden aufaddiert. Nun kann sowohl festgestellt werden, wie hoch für den jeweiligen potenziellen Einflussfaktor der kumulierte aktive Einfluss (beeinflusst) und wie hoch der kumulierte passive Einfluss (wird beeinflusst) ist. Hohe Aktivsumme und hohe Passivsumme identifizieren kritische Faktoren (vernetzt), hohe Aktiv- und niedrige Passivsumme aktive Faktoren (Hebel). Niedrige Aktivsumme und hohe Passivsumme identifizieren hingegen passive Faktoren (Indikatoren). Generell niedrige Werte entlarven träge Faktoren (Puffer). Lesebeispiel: Globalisierung erhält eine hohe Aktiv- und niedrige Passivsumme. Sie beeinflusst die Payment-Entwicklung also stark und wird selbst von wenigen anderen Faktoren beeinflusst. Sie ist ein starker Hebel für das Bezahlen; wenn sie sich ändert, beeinflusst das die Entwicklung stark. Dagegen hat die Retourenquote eine niedrige Aktiv- und Passivsumme. Sie wird in dieser Matrix also wenig beeinflusst und beeinflusst selbst ebenfalls kaum. Ihre Bedeutung insgesamt auf das Bezahlen ist gering. |
Auf Basis der Matrix haben wie die acht Faktoren ermittelt, die die Entwicklung der Bezahllandschaft am stärksten beeinflussen - sie gehören zu den vernetzten und den Hebel-Faktoren. Für diese Trendindikatoren haben wir allgemeine Thesen formuliert und daraufhin untersucht, auf welche Art und Weise sie das Payment in den nächsten 25 Jahren beeinflussen werden:

1. Globalisierung
Thesen:- Die Vernetzung der Welt steigt.
- Hürden für den internationalen Handel werden abgebaut.
- Handelsabkommen unterstützen die grenzübergreifenden Güterströme - allen voran innerhalb der EU.
Je weiter die Globalisierung fortschreitet, desto stärker werden Handel und Bezahlsysteme beeinflusst. Online noch stärker als offline. So hat erst die Globalisierung des Onlinehandels den Siegeszug von Paypal hierzulande vorangetrieben. Wenn die Deutschen vermehrt im Ausland kaufen, werden sie dort ausländische Bezahlverfahren in Kauf nehmen müssen, die damit ein Einfallstor für den deutschen Markt erhalten. Umgekehrt müssen sich deutsche Händler für ausländische Kunden in Sachen Bezahlverfahren öffnen. Die Globalisierung dürfte also langsam zu einer Zunahme der Bezahlverfahren pro Shop führen. Im Offline-Handel dagegen wird die Globalisierung die bargeldlose Bezahlung fördern.
2. Soziales/Recht
Thesen:- Die Gesellschaft ändert sich wesentlich langsamer als die Technik.
- Die Änderungen des Rechts schreiten noch langsamer voran als soziale Änderungen. Der Gesetzgeber kommt mit dem technologischen Fortschritt kaum mit.
- Das Recht wird internationaler.
Die Deutschen hängen an ihrem Bargeld. Die jüngere Geschichte hat sie gelehrt, dass sie sich darauf verlassen können. Sie befürchten, mit digitalen Bezahlverfahren mehr Geld auszugeben und den Überblick über die Finanzen zu verlieren. Außerdem scheuen viele die dadurch mögliche Überwachung. Deshalb bezahlen sie offline am liebsten mit Scheinen und online per Rechnung - was nebenbei auch an möglichen Retouren liegt. Während andere Länder hier offener sind, wird sich Deutschland nicht so schnell vom Bargeld verabschieden. Diese Vorliebe bremst die Payment-Entwicklung stark aus. Egal, welche Innovation noch kommt, die Deutschen werden sie kritisch beäugen.

3. Sicherheitsstandards
Thesen:- Cybercrime und Sicherheitsstandards werden sich immer ein Wettrüsten liefern.
- Die Sicherheitsmaßnahmen werden nicht nur im Payment steigen.
Innovative Bezahlmethoden werden immer wieder von Regulierungen und neuen Sicherheitsstandards gebremst werden. Wie es auch heute schon der Fall ist, bestimmt das Gesetz maßgeblich mit, wie Bezahlmethoden aussehen können - und wie nicht. Im ersten Schritt wird es die Zahlungsdiensterichtlinie 2 sein, an die sich Payment-Dienstleister und -Service-Provider anpassen müssen. Aber es wird neue Formen des Betrugs im Offline- und Online-Payment geben, neue Sicherheitslücken werden aufgedeckt, und so wird auch die PSD II irgendwann nicht mehr ausreichen. Außerdem sind Regulierungen für Mobile-Payment zu erwarten. Wie die PSD aber zeigt, schreitet die Regulierung nur langsam voran.

4. Internet der Dinge / Vernetzung
Thesen:- Schon in wenigen Jahren werden bis zu 20 Milliarden Geräte miteinander kommunizieren, schätzen Experten.
- Das Datenvolumen nimmt dabei immer schneller zu.
Ein Teil des digitalen Handels wird sich in das Internet der Dinge verschieben. Einkaufen per physischem Knopf, direkt über die Bestellfunktion der technischen Geräte selbst oder über Wearables - hierfür werden Bezahlmethoden gefragt sein, beziehungsweise die bestehenden müssen sich anpassen. Hierfür müssen Schnittstellen zwischen den Bezahlmethoden und den Shopping-Endgeräten geschaffen werden. Was technisch möglich ist, muss aber nicht unbedingt auch praktisch Anwendung finden, denn die Rechtsprechung wird diese Entwicklung bremsen. Schließlich gilt in Deutschland, dass ein Kauf erst rechtskräftig wird, wenn der Kunde auf den 'Kaufen'-Button drückt.
5. Gewohnheit der Konsumenten
Thesen:- Der Mensch ist ein Gewohnheitstier.
- Neues wird nur adaptiert, wenn es einen deutlichen Mehrwert verspricht und die Wechselhürde klein ist.
Neue Bezahlmethoden werden es in Zukunft sehr schwer in Deutschland haben, egal ob offline, online oder mobil. Es sei denn, sie bieten dem Nutzer einen beachtlichen Vorteil, den er bei seinen gewohnten Zahlungsmitteln nicht hat. Deswegen stagniert die Verbreitung von Mobile Payment und auch die der Paypal-Alternative der Banken, Paydirekt . Denn die bisherigen Alternativen, Bargeld, EC-Karte, Paypal oder Rechnung funktionieren doch einwandfrei. Warum also wechseln? Neue Bezahlmethoden müssen sich immer an bestehenden messen lassen - und mehr bieten als diese. Die Hürden für Anbieter, noch in den Markt einzusteigen, steigen also kontinuierlich.
6. Apps
Thesen:- Die Zahl der Apps steigt weiter.
- Vor allem im bisher noch unterentwickelten B2B-Bereich nimmt die Anzahl stark zu.
- Das fortschreitende Internet der Dinge bringt Apps für viele neue Endgeräte hervor.
Neue Apps für alle möglichen Anwendungen erfordern neue Bezahllösungen oder eine Adaption der bestehenden. Jedes mobile Abo-Modell, B2B-Beschaffungsapps, und alle anderen Apps, in denen Privat- oder Geschäftskunden etwas bezahlen sollen, brauchen eine perfekt zugeschnittene Zahllösung. Hier werden die Payment-Anbieter gefordert sein, einfache Lösungen zu entwickeln - denn sie sind ein kritischer Faktor für den Erfolg einer kommerziellen App. Auch kritisch ist die Usability von Mobile-Payment-Apps. Die Qualität der App entscheidet mit über Erfolg oder Misserfolg. Die Dienstleister lernen hier gerade dazu, es ist also eine Qualitätssteigerung zu erwarten.
7. Netzausbau / WLAN
Thesen:- Der Netzausbau geht kontinuierlich weiter, bis auf annähernd 100 Prozent.
- Bei neuen Netz-Technologien werden ländliche Regionen immer später ausgestattet als urbane.
- Kostenloses WLAN wird in urbanen Gegenden bald fast überall verfügbar sein. In Einkaufszentren und Lokalen wird es zum Standard.
Mobile Payment wird durch die überall gute Internetverbindung begünstigt, denn das Risiko, ohne Netz nicht zahlen zu können, gibt es kaum noch. Hier hinken jedoch ländliche den städtischen Regionen noch für eine Weile hinterher. Wenn der Nutzer überall eine gute Internetverbindung hat, steigt auch der Anteil an echtem Mobile Commerce, also E-Commerce von unterwegs (im Gegensatz zum Couch-Commerce). Hier ist oftmals das Smartphone - statt dem Tablet - oder ein neues Endgerät wie eine Datenbrille das Bestellmedium der Wahl. Um diesen Trend des Einkaufens unterwegs zu begünstigen, werden Bezahlverfahren für die mobile Nutzung auf den verschiedenen Geräten noch einfacher.
8. Payment-Entwicklung der Banken
Thesen:- Die Banken sind deutlich weniger innovativ als Fintech-Unternehmen.
- Sie geraten immer mehr unter Preisdruck und in finanzielle Schwierigkeiten.
- Laut Umfragen wären sie - in der Theorie - der vertrauenswürdigste Anbieter von Mobile Payment
Die Banken haben theoretisch enormes Potenzial, den Payment-Markt zu beeinflussen. Denn ihre Kunden vertrauen ihnen in Geldangelegenheiten. Mehr als sie Internetunternehmen, Händlern oder Fintechs vertrauen. Wenn die Banken innovative Bezahlmöglichkeiten auf den Markt bringen würden, hätten diese also überdurchschnittlich große Chancen, sich zu etablieren. Doch die Banken sind zum aktuellen Zeitpunkt viel zu träge, um diese Entwicklung anzuschieben. Ihr bisher einziger prominenter Vorstoß, das Online-Bezahlsystem Paydirekt, kam Jahre zu spät und sein ursprüngliches Potenzial wird verpuffen. Der theoretische Einfluss der Banken ist also sehr groß, der praktische eher überschaubar.
Zukunftsabschätzung: Vier Payment-Szenarien für 2041 |
|---|
Aus den bisherigen Entwicklungen und der Abschätzung der acht Trendindikatoren ergeben sich für die Zukunft des Bezahlens 2041 vier mögliche Szenarien:
Szenario 1: Rechnung und Bargeld - Tradition ist Trumpf
Wahrscheinlichkeit:
Der deutsche Konsument lässt sich von dem ganzen Bezahl-Technologie-Schnickschnack nicht verunsichern. Er bezahlt im Geschäft weiterhin am liebsten mit Bargeld. Gegen Bestreben der Regierung, die größeren Euro-Scheine abzuschaffen, lehnt er sich auf. Bargeld bleibt weiterhin die wichtigste Zahlmethode. Händler, die aus finanziellen Gründen das Bargeld als Bezahlvariante abschaffen wollen, werden abgestraft. Im E-Commerce bleibt die Rechnung des Deutschen Liebling. Das liegt in erster Linie an den Retouren. Der Kunde sträubt sich, etwas im Voraus zu bezahlen, das er danach doch wahrscheinlich zurückschickt. Shops, die keinen Kauf auf Rechnung anbieten, werden mit einer hohen Kaufabbruchquote eines Besseren belehrt. Mobile Payment und auch neue Online-Bezahlverfahren bekommen keinen Fuß auf den Boden. Sogar Paypal genießt immer weniger Vertrauen und der Marktanteil sinkt.
Szenario 2: Bargeldloses Deutschland
Wahrscheinlichkeit:
Um den Zahlungsverkehr besser kontrollieren zu können, ist die Bundesregierung bestrebt, Bargeld komplett abzuschaffen. Sie hebt die Gebühren für Bargeldtausch drastisch an, sodass andere Bezahlverfahren im Vergleich wesentlich günstiger werden. Nach und nach verschwinden die großen Euro-Scheine aus dem Verkehr und die Anzahl von Geldautomaten wird per Gesetz eingeschränkt. Mobile Payment, EC-Karte und Kreditkarte teilen sich den Offline-Payment-Markt. Online ändert sich nicht viel, außer dass Blockchain zum Standard für die Nachverfolgung von sämtlichen digitalen Geldtransaktionen wird. Das Gros der deutschen Bevölkerung ist mit der Entwicklung einverstanden, mit der Begründung dass schließlich alle davon profitieren, wenn Schwarzgeld, Steuerhinterziehung und Schwarzarbeit abgeschafft werden.
Szenario 3: Die großen Internetkonzerne dominieren
Wahrscheinlichkeit:
Der Online-Payment-Markt wird von Paypal und Amazon bestimmt. Immer mehr Händler schränken die Bezahlung auf Rechnung ein, zugunsten der Online-Payment-Verfahren. Auch sämtliche Bestrebungen, ein deutsches Verfahren wie Paydirekt in den Markt zu drücken, scheitern. Paypal und Amazon sind gelernt und der Kunde will nicht mehr wechseln. Offline dagegen schon. Nachdem Apple und Android mit ihren MPayment-Lösungen auf den deutschen Markt kommen, kommt unter den Deutschen auf einmal Begeisterung auf und beide Bezahlsysteme, die zusammen einen Großteil der deutschen Bevölkerung erreichen, gewinnen schnell an Akzeptanz. Zusammen erreichen sie einen Marktanteil von 45 Prozent. Kaum ein Händler kann sich leisten, sie zu ignorieren.
Szenario 4: Granularisierung zugunsten der Verbraucher
Wahrscheinlichkeit:
In Zukunft wird es nicht das eine Bezahlverfahren geben, das den Markt dominiert. Stattdessen wird der Payment-Sektor noch viel granularisierter:
Bezahlen am Point of Sale:
Im stationären Handel sehen wir aufgrund des hohen Vertrauens nur einen sehr langsamen Rückgang des Bargeldanteils. Laut der aktuellsten Studie der Deutschen Bundesbank werden 53 Prozent der getätigten Umsätze in bar bezahlt. Der Abwärtstrend bei der Verwendung von Banknoten und Münzen, der zwischen 2008 und 2011 erkennbar war, hat sich - zumindest vorübergehend - deutlich verlangsamt. Zwischen 2008 und 2014 ergibt sich ein jährlicher Rückgang der wertmäßigen Barzahlungsquote um 0,8 Prozentpunkte pro Jahr. Rechnet man diese Entwicklung weiter, liegt der Umsatz mit Bargeld 2041 bei rund 31 Prozent.
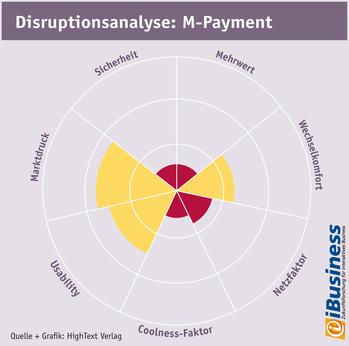
Aktuell ist ein solcher Anbieter noch nicht in Sicht. Derjenige, der dem Ideal heute am nächsten kommt, ist Paypack. Darüber hinaus Potenzial hätten Android Pay oder Paypal. Wer das Rennen macht, ist aufgrund des frühen Entwicklungsstadiums noch nicht absehbar. Vermutlich sind es zwei oder drei größere Anbieter. Daneben wird es weitere händlerbezogene Bezahlapps geben, die größere Filialisten in Kombination mit Mobile Couponing und anderen Zusatzleistungen auf den Markt bringen.
Die Kredit- oder EC-Karte aber wird Mobile Payment bis 2041 nicht verdrängen. Karten und Handybezahlung werden nebeneinander koexistieren und sich das Volumen, das was die Barzahlung übrig lässt, teilen müssen. Vorstellbar wäre, dass Kartenzahlung, Barzahlung und Smartphone-Zahlung jeweils ein Drittel des Offline-Umsatzes ausmachen.
Bezahlen im Internet:
Im Onlinepayment wird die Granularisierung noch stärker. Das liegt an zwei Entwicklungen:
- Der E-Commerce wird internationaler.
- Die Zahl der Onlinekanäle, über die gekauft wird, nehmen zu: Mobile, Wearables, Kauf-Buttons, automatisierte Beschaffung, Social Media und das Internet der Dinge allgemein.
| Deutschland in 25 Jahren |
|---|
Bild: cs
Dieser Beitrag ist Teil einer Serie, mit der iBusiness Szenarien für die Entwicklung Deutschlands in den kommenden 25 Jahren (und dem Weg dorthin) entwickelt. Sie werden auf der Zukunftskonferenz 'Zukunftthing 2041' am 10. November 2016 (im Vorfeld der 25-Jahre-Geburtstagsparty von iBusiness) mit interessierten Branchenexperten diskutiert und vertieft. |
Die Rolle der Banken:
Dass sich die deutschen Banken in diesem Umfeld noch große Marktanteile erkämpfen können, ist eher unwahrscheinlich. Denn ihre Online-Bezahllösung Paydirekt hinkt nicht nur hinterher, sie läuft auch schleppend an. Daher ist nicht zu erwarten, dass sie in den nächsten zwanzig Jahren wirklich innovative Bezahllösungen auf den Markt bringen werden. Ein weiterer Grund dafür ist, dass die Banken durch Preisdruck, regulatorische Vorgaben, die Zinskrise und die Bedrohung durch neue Wettbewerber wie Fintech-Unternehmen unter Druck geraten. Hinzu kommt, dass ihnen dank der Deckelung der Keditkartengebühren eine wichtige Einnahmequelle verloren ging. Aus diesen Gründen sitzt das Geld nicht mehr so locker und sie dürften zwangsläufig weniger Mittel für riskante Payment-Experimente zur Verfügung haben. Das Geld im Payment-Markt werden in Zukunft also vor allem andere einsacken.
Kommentar von Verena Gründel
Wie M-Payment in Deutschland funktionieren kann
Mobile Payment ist aktuell ein Rohrkrepierer. Im Moment lässt sich damit in Deutschland kaum Geld verdienen und keine große Reichweite erzielen. Das wird aber nicht für immer so bleiben. Langfristig wird Mobile Payment zu einer wichtigen Bezahlart im stationären Handel werden. Aber bis es soweit ist, ist Durchhaltevermögen gefragt. Viel Durchhaltevermögen.
Weiterlesen