Was ist Deine Digitalagentur wert?
Agenturwert berechnen
Sechs Zahlen aus der BWA genügen, um herauszufinden, was aktuell Deine Agentur wert ist und welche Faktoren den Wert beeinflussen.
Agenturwert berechnen
Agenturwert berechnen

Die Zukunft der Digitalagenturen 2026ff
Zum Online-Dossier
Welche Geschäftsmodelle sichern in KI-Zeiten Digitalagenturen das Überleben? Wie geht es den deutschsprachigen Agenturen wirklich? Die wichtigsten Analysen und Marktstudien für Agenturen:
Zum Online-Dossier
Zum Online-Dossier
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.
E-Commerce Schweiz: Viel ausländische Konkurrenz, aber schöne Weihnachten
von Joachim Graf
12.11.2014 Für zwei Drittel der für den 'ECommerce-Report Schweiz 2014' befragten großen schweizerischen Händlern ist die ausländische Konkurrenz ein großes Problem. Der Anteil des E-Commerce wächst in den meisten Branchen auch im laufenden Jahr 2014. Im gerade beginnenden Weihnachtsgeschäft sollte sich das besonders deutlich zeigen, so die dominierende Erwartung.

Bild: FHNW/Datatrans
Neben der zunehmenden Smartphone-Nutzung, die lediglich im Elektronikhandel als weniger bedeutend angesehen wird, erfährt das steigende Serviceniveau im Onlinehandel die höchste Zustimmung bei den Treibern für E-Commerce. Die Möglichkeit, online zu niedrigeren Preisen einzukaufen, hat im Vergleich zum Vorjahr etwas an Bedeutung gewonnen. Die attraktiven Onlineangebote ausländischer Anbieter werden aber, außer bei Lebensmitteln, als stärkerer Treiber angesehen als reine Preisvorteile.
Zwei Drittel der Befragten stimmen der Aussage zu, dass der Marktanteil ausländischer Anbieter am Schweizer E-Commerce stark wächst. Betroffen sind vor allem der Medienhandel sowie die Mode- und Reisebranche.
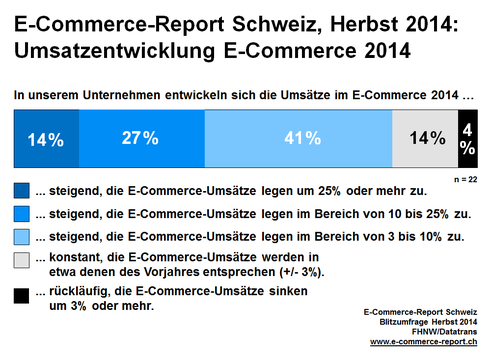
Umsatz-Einschätzung schweizerischer ECommerce-Anbieter für 2014 in Prozent
(Grafik: FHNW)
Für das kommende Jahr 2015 erwarten drei Viertel der Antwortenden, dass der Marktanteil des E-Commerce in ihrer Branche weiter steigt, ein Viertel geht von einem gleichbleibenden Anteil aus. Mit einer Ausnahme wollen die Unternehmen ihre Onlineumsätze ebenfalls steigern, wobei zwei Anbieter eine Steigerung von 25 % oder mehr avisieren, im Vorjahr waren es drei.
Die Kernergebnisse des Reports:
Anhaltend hohe Konkurrenz
Zwar schwächt sich der Zustrom neuer Anbieter im E-Commerce ab, die Wettbewerbsintensität ist aber weiterhin hoch. Schweizer Pure Player und Multikanalanbieter erweitern und optimieren ihr Produkt- und Leistungsangebot, justieren Geschäftskonzept und Identität, steigern ihre operative Leistungsfähigkeit und machen sich weiter zunehmend Gedanken über den richtigen Zugang zu Kunden und die Pflege der Kundenbeziehungen. Fast die Hälfte der Studienteilnehmer investiert 2014 nochmals mehr als in früheren Jahren. Die Anstrengungen scheinen sich bezahlt zu machen: Die Entwicklung der Ertragssituation wird eher etwas besser beurteilt als im Vorjahr.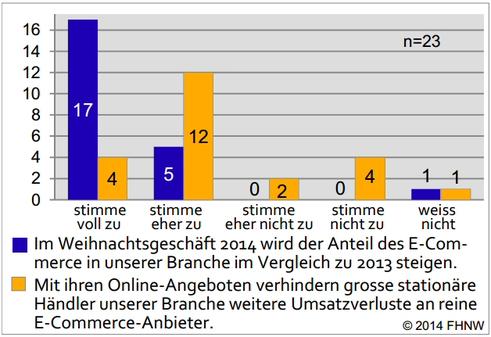
Umsatz-Einschätzung schweizerischer ECommerce-Anbieter für das Wehinachtsgeschäft 2014
(Grafik: FHNW)
Multikanalanbieter
Multikanalanbieter setzen mit voller Energie auf kanalübergreifende Geschäftskonzepte. Sie beschränken sich nicht auf isolierte Services wie Click & Collect, sondern wollen die gesamte Organisation transformieren: "weg vom Kanal, hin zum Kunden". Dabei unterscheiden sich die Unternehmen beim Entwicklungsstand und bei der Investitionsbereitschaft erheblich. Unorthodoxe Lösungen können bisweilen viel bewirken: Wenn stationären Organisationseinheiten Umsatz aus Onlinebestellungen zugerechnet wird, geht die kanalübergreifende Zusammenarbeit gleich einfacher.Pure Player
Reine ECommerce-Anbieter bauen ihr Produkt- und Leistungsangebot aus, bei Anbietern mit physischen Produkten ist das Fulfillment ein wichtiges Thema. Einige Anbieter haben ihre Investitionsmittel aus der Aufbauphase ausgeschöpft, müssen optimieren und können nur noch beschränkt in Wachstum investieren. Der intensivere Preiswettbewerb und die Kosten der gestiegenen Leistungsanforderungen führen dazu, dass Pure Player ihre Wettbewerbsfähigkeit im Vergleich zu Multikanalanbietern deutlich skeptischer beurteilen als im Vorjahr.Ausländische ECommerce-Anbieter
Ausländische ECommerce-Anbieter haben für ein Drittel der Studienteilnehmer keine oder nur eine geringe Bedeutung - für die anderen ist sie dafür umso höher. Viele halten ausländische Internet-Pure-Player in ihrer Leistungsfähigkeit den Schweizer Anbietern für überlegen. Das wird in erster Linie auf die enormen Größenvorteile infolge multinationaler Ausrichtung zurückgeführt, dicht gefolgt von der Wachstums- statt Ertragsorientierung der Kapitalgeber. Letztere ermöglicht einen schnellen Marktaufbau mit sehr hohem Werbedruck.Die Kleinheit des Schweizer Marktes ist Fluch und Segen zugleich: Einerseits ist sie der Grund dafür, dass Anbieter aus der Schweiz heraus im internationalen Maßstab Mühe haben, konkurrenzfähig zu sein. Andererseits bewirkt sie, dass die Kapitalströme auf der Suche nach großen und attraktiven Märkten für Blitzeroberungen à la Zalando der Schweiz noch vergleichsweise wenig Aufmerksamkeit schenken. Dass Schweizer Onlineanbietern eine Marginalisierung durch ausländische drohen könnte, wird in Branchen mit bereits aktiven ausländischen Anbietern eher befürchtet als in anderen. Grund dafür ist die Erfahrung des Ausmaßes der Überlegenheit einiger Anbieter: einerseits der Online-Category-Killer, die ihre Branche dominieren wollen, andererseits Amazon und Google als Industry Dominators.
Suche nach Skaleneffekten und Wachstum
Die Suche nach Wachstumsmöglichkeiten und positiven Skaleneffekten ist für die meisten Studienteilnehmer strategisch gesehen das wichtigste Thema. Darin liegt der Schlüssel für weitere Investitionen, für Wachstum oder auch nur Erhalt der aktuellen Marktposition. Der stationäre Handel sucht Wachstum in seiner Multichannel-Positionierung - fast zwei Drittel der Studienteilnehmer glauben, dass Umsatzsteigerungen auf diesem Weg möglich sind. Pure Player suchen und finden zum Teil bereits positive Skaleneffekte, wenn sie zu einem Konzernverbund gehören. Einige ursprünglich rein B2C-ausgerichtete Anbieter haben Wachstumspotenziale in B2B-Geschäftsfeldern gefunden, die auf den erarbeiteten Kernkompetenzen aufbauen. Den Weg der Internationalisierung verfolgen am ehesten kleinere Nischenplayer.Wichtigste Aktivitäten im Jahr 2014
- Ausbau des Produkt-/Leistungsangebots
- Bessere Unterstützung mobiler Endgeräte
- Verbesserung der Benutzerfreundlichkeit
- Verbesserung der Produktpräsentation im Onlineshop
- Verbesserung des Suchmaschinen-Rankings (SEO).
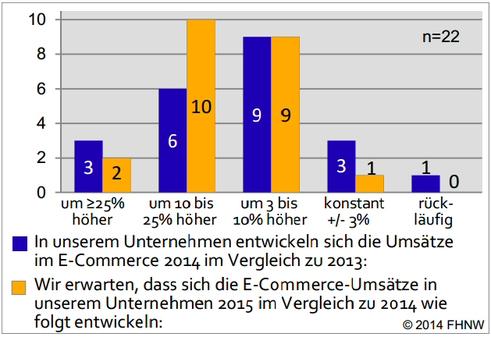
Umsatz-Einschätzung schweizerischer ECommerce-Anbieter für 2014
(Grafik: FHNW)
Online-Marktplätze
Bei den Online-Marktplätzen entstehen Innovationen hauptsächlich durch neue vertikale Geschäftsmodelle. Die etablierten horizontalen Marktplätze investieren vehement in den umkämpften Markt der Kleinanzeigen - in einen Markt, der wegen Gratisanzeigen und häufig auch Werbefreiheit kaum direkte Erträge generiert. Die Investitionen sind strategisch motiviert, es geht um Größe und Marktanteile. Das C2C-Geschäft mit Gebrauchtwaren stagniert, Wachstum kommt von geschäftlichen Anbietern. Letztere bieten primär Neuware an, aber für den Kauf von Neuware haben die Schweizer Konsumenten die Marktplätze noch nicht so sehr auf dem Radar. Kontaktbörsen sind überwiegend in ausländischer Hand, 3rd Party Marketplaces erreichen nicht die Bedeutung, die sie in anderen Ländern haben.Es wird erwartet, dass der Stellenwert ausländischer Anbieter in vielen Branchen weiter zunehmen wird. Im Fulfillment wird das Leistungsniveau weiter steigen, an erster Stelle werden mehr örtliche und zeitliche Flexibilität erwartet. Dass Next Day Delivery in fünf Jahren Standard sein wird, erwartet ebenfalls eine klare Mehrheit. Pick-up-Stellen erlangen zwar Bedeutung, werden aber auch in fünf Jahren als Zustellform eher die Ausnahme als die Regel sein.
Übermächtige ausländische Anbieter und ein extremer Leistungsdruck infolge immer höher geschraubter Kundenerwartungen sind die beiden einzigen Risiken, die viele Studienteilnehmer beschäftigen. Davon abgesehen wird überwiegend erwartet, dass die aktuellen Anstrengungen und Investitionen Früchte tragen werden und dass sich die Ertragssituation in fünf Jahren besser darstellen wird als heute.
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu diesem Beitrag


Dokumente/Downloads zu diesem Beitrag

Verwandte Beiträge zu diesem Beitrag
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema: