



Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

M-Payment: Wer beim E-Portemonnaie gewinnen wird
07.11.2011 Nachdem Paymentanbieter und -institute, Smartphone-Hersteller, Mobilfunkanbieter und Banken erste NFC-Pilotversuche erfolgreich abgeschlossen haben, steht nun die Markteinführung bevor. Wichtig ist, frühzeitig auf die Siegertechnik zu setzen. Denn es kann nur einen geben, der die Standards setzt.
")
Klassische ECommerce-Transaktionen über mobil optimierte HTML-Seiten
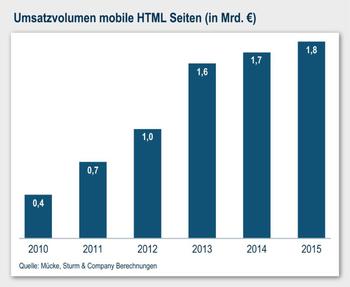
Bei ECommerce-Transaktionen über mobil optimierte HTML-Seiten gibt es keine Unterscheidung zwischen dem Ablauf, dem Einsatzgebiet und den EPayment-Konditionen im Vergleich zu klassischen ECommerce-Transaktionen über stationäre PCs. Das Hauptaugenmerk liegt vielmehr darauf, die User Experience bei der mobilen Nutzung der Inhalte zu optimieren. Das bedeutet: Die Auflösung und Eingabeoptionen müssen an das jeweilige Endgerät angepasst werden.
Das Potenzial von ECommerce-Transaktionen über mobil optimierte HTML-Seiten ist eher gering. Aus Sicht der Händler und EPayment-Anbieter ist es in der aktuellen Phase (knapp 50 Prozent der Internetnutzer sind mittlerweile auch mobil im Internet) jedoch essenziell, den Kunden die Option hierfür einzuräumen.
ECommerce-Transaktionen über In-App-Payment
Innerhalb von Apps können dem Nutzer Produkte oder Services zum Kauf angeboten und somit weitere Umsätze erzielt werden. Dabei bietet sich die Chance, neue Geschäftskonzepte zu etablieren, die an das mobile Nutzungsverhalten angepasst sind und die technischen Optionen (Standorterkennung, Kamera) der Smartphones nutzen.
Bei der vollintegrierten Paymentlösung muss eine speziell für das jeweilige Smartphone entwickelte Payment Library in die App eingebunden werden. Diese Library übernimmt dann während des Verkaufsprozesses die Kommunikation mit dem Payment-Service-Provider und übermittelt alle notwendigen Paymentinformationen.
| Die Vorteile einer vollintegrierten In-App-Paymentlösung |
|---|
|
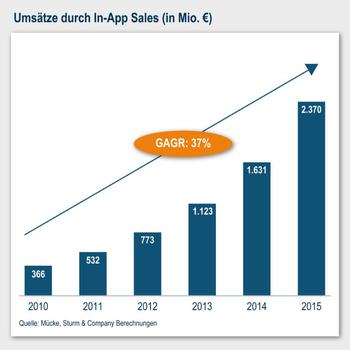
Gerade im Bereich In-App-Verkäufe haben Anbieter moderner Bezahlverfahren enorme Wachstumschancen. Geht man davon aus, dass vom heutigen ECommerce-Umsatz nur rund 3,3 Milliarden Euro über PayPal, ClickandBuy & Co. abgerechnet werden, kann das Potenzial der In-App-Sales diesen Anteil deutlich erhöhen. Das bedeutet, dass die Nachfrage nach integrierten Paymentlösungen mit der Verschmelzung von E- und M-Commerce hin zu Everywhere-Commerce stark zunehmen wird.
Bei einem ECommerce-Umsatz in Deutschland von 17,1 Milliarden Euro in 2010 entfallen bereits 2,5 Prozent auf mobile Umsätze mit Smartphones. Nach Analysen von Mücke Sturm & Company ist in den nächsten fünf Jahren mit einem deutlichen Wachstum von rund 45 Prozent jährlich zu rechnen. Bis 2015 werden die In-App-Umsätze auf nahezu 2,4 Milliarden Euro anwachsen.
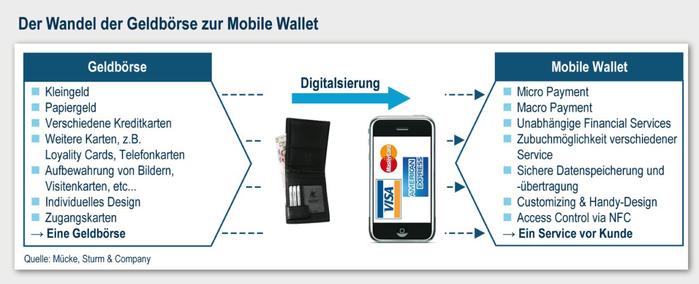
In der Mobile Wallet kann das Kartenarsenal der herkömmlichen Geldbörse virtuell hinterlegt werden
Die Bezahlung für Waren und Dienstleistungen im stationären Handel hat sich im Laufe der Zeit häufig geändert. Angefangen vom einfachen Tauschhandel über Münzen, Scheine und Plastikkarten wird nun das Smartphone für die Bezahlung eingesetzt. Mittels Apps und der Technologie Near Field Communication (NFC) werden Bargeld und EC/Kreditkarten virtualisiert. Zusätzlich können in der sogenannten Mobile Wallet auch Loyalty-Karten, Visitenkarten, Zugangskarten, Gesundheitskarten - eben alles, was derzeit in der Geldbörse zu finden ist - virtuell hinterlegt werden.
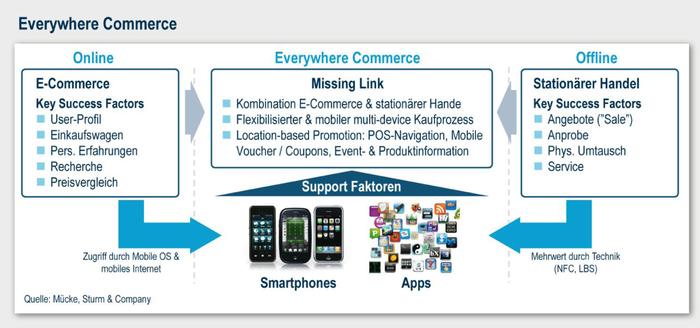
Die stetig wachsenden Verkaufszahlen von Smartphones und damit verbunden die stark zunehmende Nutzung des mobilen Internets sind die Support Faktoren, um den Missing Link zwischen Online und stationärem Handel zu schließen. Hieraus ergeben sich weitere neue Geschäftsmodelle, wie etwa Location Based Service, Mobile Couponing, Mobile Voucher und vieles mehr. So wird mit der Mobile Wallet ein device- orts- und medienunabhängiger Kaufprozess geprägt, der die Verknüpfung klassischer Vertriebswege (Offline, Online) zum Everywhere-Commerce erlauben. Aus der Perspektive des Payments ergeben sich im Everywhere-Commerce immense Wachstumschancen.
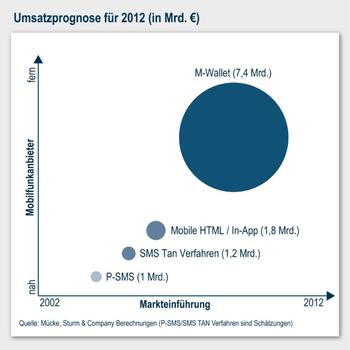
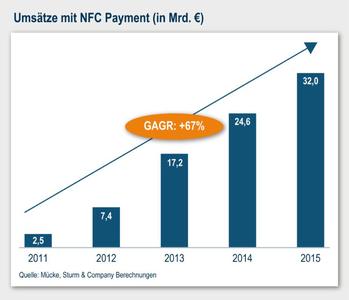
Geht man davon aus, dass über NFC im Jahr 2012 nur rund drei Prozent der Bargeldtransaktionen am Point of Sale substituiert werden können, handelt es sich hierbei um ein Volumen in Höhe von ca. 7,4 Milliarden Euro (Annahme, dass 2012 ca. 410 Millarden Euro im Einzelhandel umgesetzt wurden; Bargeldquote 60 Prozent).
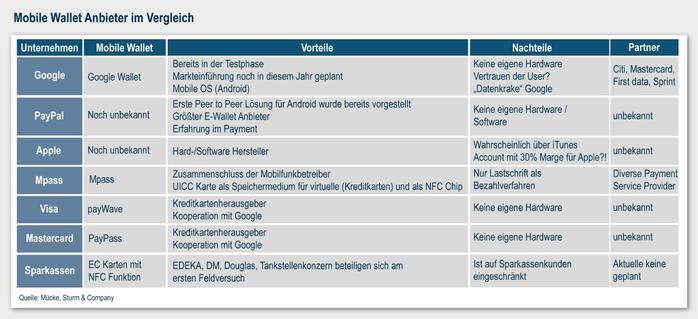
Über das Potenzial von Mobile Wallets sind sich die großen Internet-, Payment-, und Mobilfunkunternehmen sowie Smartphone-Hersteller weltweit scheinbar einig. Denn bereits in diesem Jahr haben diverse Unternehmen (darunter Google , Mastercard , Visa , Samsung , Paypal ) mit der Markteinführung von Mobile Wallets begonnen.
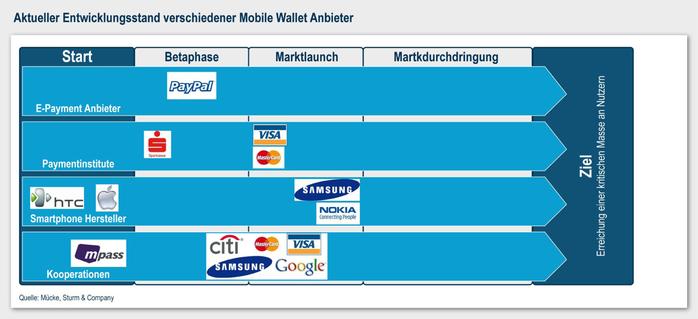
Das am Markt wohl bekannteste Produkt ist die Google Wallet : Sie ist durch einen Zusammenschluss von Google, Mastercard, Citibank und Samsung entstanden und wurde Mitte 2011 in Amerika als Betaphase gestartet. Da sich der Markt aber noch in der Sondierungsphase befindet und die Konzerne mit jeweils unterschiedlichsten, branchenspezifischen Vorteilen versuchen, die Gunst der Kunden zu gewinnen, bleibt es sehr spannend, welche Mobile Wallets die kritische Masse an Nutzern am schnellsten erreichen werden.
Auf den folgenden Grafiken sind die diversen Anbieter und Produkte mit der jeweiligen Marktreife und den branchenspezifischen Vorteilen dargestellt.
Wer und wie viele Anbieter mischen mit und sorgen für die Massentauglichkeit
Im Laufe der Jahre hat sich M-Payment vom Verkauf von Klingeltönen über die Abrechnung von digitalen Produkten bis hin zur Mobile Wallet entwickelt und ist jetzt endlich am Markt angekommen. M-Payment wird in diesem, spätestens im nächsten Jahr ,den lang ersehnten Durchbruch schaffen. Dies ist vor allem auf die stetig wachsende Verbreitung von Smartphones und der damit verbundenen Nutzung des mobilen Internets zurückzuführen. Zudem haben die großen Anbieter der Branche den Trend der Mobile Wallet auch als eines der Top-Themen auf der Agenda und starten über diverse Kooperationen erste Feldversuche.
Bis zur flächendeckenden Einführung sind zwar noch ein paar Hürden - allen voran die Akzeptanz der Nutzer - zu überwinden, aber das Thema wird Einzug in das tägliche Leben finden. Für die Unternehmen gilt es, die branchenspezifischen Vorteile zu nutzen. Die einzig offene Frage beim Thema Mobile Wallet ist: Wer und wie viele Anbieter machen das Rennen und erreichen eine kritische Masse an Nutzern?
iBusiness-Autor Achim Himmelreich ist seit 2006 Partner bei Mücke, Sturm & Company. Der Diplom-Kaufmann (Universität zu Köln) war zuvor als selbstständiger Berater und Dozent tätig. Der Schwerpunkt seiner Tätigkeit liegt auf strategischen Fragestellungen im E-Commerce mit Fokus auf der Etablierung neuer Märkte und Standards. Er ist Vorsitzender der Fachgruppe E-Commerce und Mitglied des Expertenrats beim BVDW.
iBusiness-Autor Matthias Krohnen ist Diplom-Wirtschaftsinformatiker (Berufsakademie zu Mannheim). Bevor er im Juni 2008 zu Mücke, Sturm & Company kam, war er als IT-Berater in Hamburg tätig. Sein Beratungsschwerpunkt liegt im Bereich E-Commerce, E-Payment sowie in der IT-Beratung.
Kommentar von Markus Howest
Die Weichen sind gestellt
Nach einer längeren Anlaufphase wird es nun endlich Ernst mit dem mobilen Bezahlen.
Weiterlesen


LOXXESS AG
Die LOXXESS AG ist ein spezialisierter Logistikdienstleister mit Schwerpunkt auf komplexe Outsourcing-Projekte in Industrie und Handel. Das mittelständische, familiengeführte Unternehmen entwickelt für seine Kunden maßgeschneiderte Lösungen in den Bereichen Kontraktlogistik, Value-Added-Services und Fulfillment.
Unternehmensprofil ansehen
