Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Mobile Payment: Welche Lösungen 2014 nicht überleben werden
04.12.2013 Mobile Payment soll die Geldbörse ersetzen - sagen zumindest die Anbieter der ja so innovativen, sicheren und komfortablen MPayment-Lösungen. Doch da haben sie die Rechnung ohne den Nutzer gemacht. Denn der hat scheinbar keine Lust, im Laden mit dem Handy zu bezahlen. Zumindest noch nicht. Deshalb wird es 2014 zu einer Konsolidierungswelle der MPayment-Lösungen kommen. Wer die nächsten zwölf Monate übersteht und wer kaum eine Überlebenschance hat.

- unser Mobile Payment nutzt,
- bei einem der fünf Restaurants isst, die sich uns angeschlossen haben,
- auf dem Weg weder tanken noch ein Busticket kaufen musst,
- im Restaurant eine funktionierende Internetverbindung hast,
- danach auch direkt wieder nach Hause und nicht noch zur Bar um die Ecke gehst und
- der Akku durchhält,
1. & 2. Achtung, nur für Hausfrauen: Valuephone, Netto und Edeka:
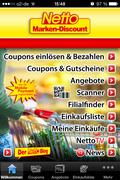
Netto war der erste Lebensmittelhändler, der Mobile Payment einführte. Seit Mitte Mai 2013 können Kunden über die Netto-App in den Filialen bezahlen und erhalten über Coupons Vergünstigungen. Der Händler setzt auf die Payment-Lösung von Valuephone , die ohne QR-Code und NFC funktioniert. Stattdessen hinterlegt der Kunde in der Netto-App seine Kontodaten. Beim Zahlen an der Kasse gibt er seine Pin in der App ein, erhält eine Transaktionsnummer, die der Kassierer daraufhin in die Kasse eingibt und somit automatisch den Betrag vom Konto abbucht.
Nach Netto sprang Edeka auf den Valuephone-MPayment-Zug auf. Seit Ende Mai ermöglicht der Einzelhändler bargeldlose Bezahlung per App ; zuerst nur in Berlin, inzwischen aber auch in vielen weiteren Städten.
Welches Problem gelöst wird: Es wird weder NFC-Technologie noch ein spezielles QR-Zahlterminal benötigt. Coupons werden automatisch eingelöst.
Welche Probleme der Nutzer damit hat: Es handelt sich um Insellösungen. Der Kunde wird aber kaum für jeden Laden oder jede Kette, in der er regelmäßig einkauft, eine Bezahlapp herunterladen - und auch noch seine Kontodaten hinterlegen. Nicht einmal für jede Supermarktkette im Umkreis von fünf Kilometern. Deshalb sind diese Lösungen nur etwas für große Fans des Supermarkts um die Ecke.
Welche Probleme der Händler damit hat: Da es sich um eine Lösung für Stammkunden handelt, und Nutzer sicherlich Bedenken haben werden, die Kontodaten zu hinterlegen, werden die Apps keine große Nutzergruppe erreichen. Eine App, die solche mobilen Zahlungs- und Couponinglösungen für alle Supermärkte vereint, wäre die optimale Lösung.
Überlebenschance für 2014: Erstaunlicherweise trotzdem recht gut, weil die Apps Angebote, Coupons und mehr beinhalten. Der Payment-Teil hat dabei aber sicherlich die geringste Bedeutung und könnte in Zukunft gestrichen werden.
3. - 5. Die Sticker-Fraktion: Targobank, Cashcloud und Mpass

Wenn sich NFC bei Smartphones schon nicht durchsetzen will, dann kleben wir eben NFC-Sticker hinten drauf, dachten sich scheinbar gleich mehrere MPayment-Anbieter. Daraus entstanden Lösungen wie Mpass von O2 , Vodafone und Telekom . Außerdem setzten Cashcloud und die Targobank in Kooperation mit der E-Plus-Gruppe auf NFC-Sticker.
Alle drei Lösungen werden von denselben Akzeptanzstellen erkannt, was positiv hervorzuheben ist. Dem gegenüber steht das Problem, dass die Akzeptanzstellen ihre Bezahlterminals erst einmal um NFC-Technik aufrüsten müssen - und einen wirklichen Vorteil für sich selbst sehen sie dadurch bisher nicht. Hinzu kommt: Viele Smartphonebesitzer sind eitel in Bezug auf ihr iPhone oder Galaxy und würden es niemals mit einem hässlichen Aufkleber verschandeln.
Welches Problem gelöst wird: Mehrere MPayment-Anbieter setzen auf dieselbe Technologie; das erhöht die Reichweite.
Welche Probleme der Nutzer damit hat: Dem Kunden fehlt der Mehrwert gegenüber der EC-Karte. Dafür muss er sich einen hässlichen Aufkleber auf sein schönes Smartphone kleben.
Welche Probleme der Händler damit hat: Er muss seine bisherigen Bezahlterminals für teuer Geld gegen NFC-Terminals tauschen - und das obwohl bisher kaum jemand mit dem Handy bezahlt.
Überlebenschance für 2014: Dank der prominenten Kooperationspartner werden die Lösungen von Mpass und der Targobank das Jahr 2014 sicherlich überleben, 2015 dagegen vielleicht schon nicht mehr. Cashcloud ist dagegen zu unbekannt und ein potenzieller Kandidat, der 2014 wegkonsolidiert wird.
6. - 8. Nichts für Schwarzfahrer: M-Payment im öffentlichen Nahverkehr

Zumindest in München ist das Problem vielen bekannt: Man will im Bus oder der Tram ein Ticket lösen, hat aber gerade kein Kleingeld - und Scheine akzeptieren die Automaten nun mal nicht. Also gibt es mal wieder kein Ticket. Dieses Problem will der Münchner Verkehrsverbund (MVV) ab Mitte Dezember lösen, indem er Mobile Payment in der MVV-App anbietet. In der Applikation können Fahrgäste per Klick ein digitales Ticket erwerben und bezahlen über das hinterlegte Konto.
München ist nicht die einzige Region, die auf M-Payment setzt: Mit der Easygo-App können Fahrgäste Tickets für den Mitteldeutschen Verkehrsverbund sowie den SWB in Bonn kaufen und bei Touch&Travel gibt es mobil Tickets für überregionale Züge der Deutschen Bahn sowie Fahrkarten von acht Verkehrsverbänden zwischen Sylt und Stuttgart.
Welches Problem gelöst wird: Wer gerade kein Kleingeld zur Hand hat, kann sich sein Ticket problemlos im Handy kaufen. Die App seines Verkehrsverbundes, die ihm die Verbindungen anzeigt, hat der Fahrgast meist ohnehin installiert.
Welche Probleme der Nutzer damit hat: Keine
Welche Probleme der Händler damit hat: Keine
Überlebenschance für 2014: Sehr gut. Vermutlich werden in den kommenden zwölf Monaten immer mehr Verkehrsverbände nachziehen.
9. - 13. Wenn Couponing MPayment-Kunden ködern soll: Go4Q, iPayst, Paij, Mpax und Sqwallet

Mit Go4Q , iPayst , Paij und Sqwallet wollen gleich vier Start-ups den Payment-Markt erobern, indem sie das Tablet oder Smartphone in ein Kassenterminal verwandeln. Dies generiert beim Bezahlvorgang einen QR-Code, den der Kunde mit seinem eigenen mobilen Endgerät und der App des Paymentanbieters einscannt. Dadurch wird die Transaktion in Gang gesetzt und der Verkäufer erhält das Geld auf sein Konto. Außer bei Paij können Händler die Bezahl-Apps auch auf ein gewöhnliches Kassenterminal laden, das QR-Codes anzeigen kann. Bei einer fünften QR-Code-basierten Lösung dagegen, bei Mpax , ist immer ein spezielles Terminal notwendig; das jedoch stellt Mpax zur Verfügung.
Was alle fünf Lösungen gemeinsam haben: Sie ködern Kunden und Händler mit Zusatzservices: Bei Go4Q, iPayst und Sqwallet können die Händler Rabatte und Gutscheine hinterlegen. Mpax bezahlt die Nutzer sogar: Das Start-up schenkt ihnen einen Willkommens-Bonus und bei regelmäßigen Besuchen in den angeschlossenen Restaurants gibt es Treue-Rabatte. Paij dagegen versucht, Offlineshopping sozial zu machen: Die getätigten Einkäufe können direkt in sozialen Netzwerken geteilt werden.
Auch wenn Social Shopping wahrscheinlich nicht der Grund dafür war, konnte Paij im Oktober dieses Jahres einen wichtigen Erfolg verzeichnen. Dank einer Kooperation mit Taxi Deutschland können Kunden nun in 15.000 Taxen deutschlandweit mit der Paij-App bezahlen. Damit wird das Unternehmen zum wichtigen Konkurrenten für Mytaxi , die ebenfalls seit Kurzem M-Payment in Taxen anbieten.
Welches Problem gelöst wird: Couponing ist der einzige Grund für Händler und Kunden, eine der fünf MPayment-Lösungen zu nutzen. Und dabei hat es Couponing allein bisher nicht geschafft, sich als Marketingmaßnahme durchzusetzen. Deshalb lohnen sich diese Varianten ausschließlich für eine Handvoll Stammkunden. Nur die App Paij löst ein weiteres Problem. Mit ihr können Kunden in 15.000 Taxen, die meist kein Kartenlesegerät haben, bargeldlos zahlen.
Welche Probleme der Nutzer damit hat: Da die Lösungen nicht komfortabler als die EC-Karte sind, ist das Bezahlverfahren allein kaum ein Grund, die App zu nutzen. Dafür ist die Anzahl der Akzeptanzstellen einfach zu niedrig. Höchstens für den begrenzten Kreis an Stammkunden des Händlers kann sie interessant sein.
Welche Probleme der Händler damit hat: Er benötigt in vielen Fällen eine zusätzliche Hardware, die die jeweilige Payment-App unterstützt und die QR-Codes generieren kann.
Überlebenschance für 2014: Paij hat seine Zukunft dank der Taxi-Kooperation vermutlich gesichert. Die anderen vier Apps werden 2014 eher nicht überleben, weil sie die kritische Masse nicht mal annähernd erreichen. Denn mit einer Handvoll Gastronomen in München, wie iPayst sie vorweist, oder ein paar lokalen Einzelhändlern in Nordrhein-Westfalen von Go4q kann man sich nicht lang über Wasser halten.
14. & 15. Und noch mehr QR-Payment - diesmal ohne Couponing: Kesh und Qooqo

Die QR-Code-basierten Mobile-Payment-Lösungen sind in den vergangenen Monaten wie Pilze aus dem Boden geschossen. Dazu gehören auch Kesh von der BIW Bank in Willich und Qooqo , das der lettische Anbieter E-Money Systems mithilfe des Frankfurter Partners Pay24 anbietet. An Qooqo sind gerade mal fünf Restaurants in Frankfurt und München angeschlossen. Kesh wird dagegen mit 50 Akzeptanzstellen in Willich getestet. Ein Vorteil von Kesh ist: Der Händler muss keinen preis- oder transaktionsgebundenen QR-Code generieren. Der Kunde kann einfach den Händler-QR-Code einscannen und den zu zahlenden Betrag selbst in die App eingeben - dieser kleine Vorteil wird aber vermutlich nicht ausreichen, um in einem Bezahlfeldzug ganz Deutschland zu erobern.
Welches Problem gelöst wird: Bei Kesh benötigt der Händler kein Zahlterminal zum Generieren von QR-Codes.
Welche Probleme der Nutzer damit hat: Wie bei allen QR-Code-basierten Verfahren fehlt dem Nutzer der Vorteil gegenüber der EC-Karte. Lockmittel wie Rabattgutscheine fehlen.
Welche Probleme der Händler damit hat: Die Vorteile für den Kunden fehlen.
Überlebenschance für 2014: Minimal.
16. Da steckt die Otto Group hinter: Yapital
Es scheint kein Ende zu nehmen mit den QR-basierten Mobile-Payment-Lösungen - aber Yapital steht besser da als die meisten anderen. Denn die Lösung verfügt als Tochter der Otto Group über einen starken Partner, viel Handels-Knowhow und zahlreiche potenzielle eigene Akzeptanzstellen von Otto-Marken. Hinzu kommt, dass sie neben Mobile Payment auch Onlinezahlung für M- und E-Commerce, das Bezahlen von Rechnungen per App, das Senden von Geld unter Freunden und eine Kreditkarte unterstützt.Bezahlen am POS ist in der derzeitigen Beta-Phase von Yapital in 1.900 Rewe-Märkten sowie unter anderem in 200 Filialen von Görtz und Görtz17 möglich. Online zahlen kann man zudem bei einigen zum Otto-Konzern gehörigen Vertriebslinien. Zwei Nachteile sind jedoch zu nennen: Yapital bietet kein Couponing an und für das mobile Bezahlen am Point of Sale ist ein spezielles QR-Code-erzeugendes Bezahlterminal nötig.
Welches Problem gelöst wird: Hinter Yapital steckt ein bekannter, vertrauenerweckender Player mit viel Knowhow und potenziellen Akzeptanzstellen.
Welche Probleme der Nutzer damit hat: Ihm fehlt der Benefit gegenüber der EC-Kartenzahlung. Denn zum Beispiel Couponing wird nicht angeboten. Hinzu kommt, dass man im Moment noch zuerst Geld auf das Yapital-Konto überweisen muss, bevor man damit zahlt. Das will das Unternehmen aber in Zukunft ändern.
Welche Probleme der Händler damit hat: Auch ihm fehlen die Vorteile gegenüber der EC-Kartenzahlung.
Überlebenschance für 2014: Yapital befindet sich noch in der Betaphase, deshalb ist es durchaus möglich, dass das Projekt danach eingestellt wird, wenn es nicht den Erwartungen entspricht. Doch Otto wird den Mobile-Payment-Markt nicht den kleineren, weniger starken Konkurrenten überlassen wollen - und es deshalb weiter vorantreiben. Hinzu kommt, dass Yapital nicht nur auf POS-Zahlung basiert, sondern noch weitere Zahlungsstandbeine hat.
17. QR-Code, die Vierte: Paycash

Und noch ein letztes Mal QR-Code, diesmal aber andersherum: Denn bei Paycash erzeugt nicht die Kasse den Code und der Nutzer fotografiert ihn ab. Bei dieser Lösung generiert das Smartphone das schwarz-weiße Quadrat und ein Lesegerät des Händlers scannt es. Das bedeutet aber, dass der Händler ein ebensolches Lesegerät benötigt, was die Einstiegshürde für ihn deutlich erhöht. Dafür können aber Coupons und Rabattgutscheine über Paycash getauscht werden.
Welches Problem gelöst wird: Keines.
Welche Probleme der Nutzer damit hat: Ihm fehlt der Vorteil, weshalb er die Paycash-App zum Zahlen nutzen sollte.
Welche Probleme der Händler damit hat: Er braucht ein zusätzliches QR-Leseterminal.
Überlebenschance für 2014: Minimal.
18. & 19. Bestellen und zahlen per App: Mytaxi Payment und Opentabs

Ähnlich wie unter anderem die Münchner Verkehrsbetriebe bietet auch Mytaxi das Bezahlen direkt in der App an - ohne NFC oder QR-Code. Dafür hinterlegt der Fahrgast seine Zahlungsarten in der Mytaxi-App. Während der Fahrt, die er zuvor über Mytaxi geordert hat, kann er in der App den Fahrpreis und das Trinkgeld bezahlen. Letzteres kann er selbst festlegen. Der große Vorteil ist die gute Reichweite von Mytaxi. Laut eigenen Angaben wurde die App mehr als 2,7 Millionen Mal heruntergeladen und ist in 20.000 Taxen verfügbar.
Ähnlich wie Mytaxi Payment, zumindest in Bezug auf die Technik, funktioniert Opentabs . Auch bei dieser Lösung bestellt der Kunde im Restaurant oder Café in der App und bezahlt anschließend auch damit. Damit entfällt das Warten auf die Bedienung, aber eben auch die persönliche Empfehlung des Kellners.
Welches Problem gelöst wird: Mytaxi löst mit dem mobilen Payment das Problem, dass die meisten Taxifahrer nicht über ein teures Kartenlesegerät verfügen - aber viele Mitfahrer gern bargeldlos zahlen würden. Opentab dagegen löst das - wenn man ehrlich ist, seltene - Problem des Wartens auf den Kellner.
Welche Probleme der Nutzer damit hat: Bei Mytaxi Payment: keine. Bei Opentabs: geringe Reichweite, wenig Vorteile, deshalb lohnt es sich nur für gestresste Stammkunden.
Welche Probleme der Händler damit hat: Bei beiden wird eine Internetverbindung für den Kunden benötigt.
Überlebenschance für 2014: Mytaxi Payment: sehr gut. Opentabs: Minimal
20. & 21. Apples geheime Payment-Revolution: iBeacon
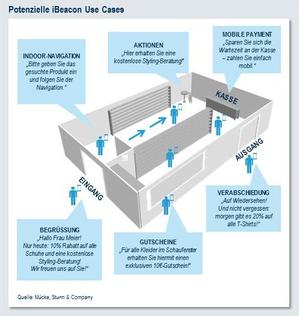
Mit den beiden Features BLE (Bluetooth Low Energy) und "iBeacons" (kleine drahtlose Sensoren), die Apple mit der Präsentation des neuen iPhone 5S vorgestellt hat, könnte dem Unternehmen ein Schachzug gegen NFC und für den Durchbruch des Mobile Payment gelungen sein. Nutzer können über eine aktivierte Bluetooth-Schnittstelle und eine iBeacon-fähige App eine Verbindung zu Bluetooth-Modulen - den Beacons - erstellen.
Die Beacons ermöglichen eine Kombination aus Indoor-Navigation, Location-Based-Marketing und Mobile Payment, wodurch Händler ihre Kunden während ihrer gesamten Customer Journey im Laden begleiten können: Bereits im Schaufenster gibt es besondere Angebote für sie, mit der Indoor-Navigation finden sie sich schnell im Geschäft zurecht, während des Einkaufs werden sie mittels Location-Based-Marketing auf Rabatte und Aktionen aufmerksam gemacht. Vorzugsweise bei Annäherung an die Kasse wird dem Nutzer eine mobile Zahlungsfunktion angeboten, mit der er seine Einkäufe bezahlen kann - ein Anstellen an der Kasse entfällt.
Ein wichtiger Vorteil ist, dass die Beacons eine Reichweite von zehn Metern haben und sehr günstig sind. Mit lediglich 1,5 Millionen Euro Investitionsvolumen können fünf Prozent der Gesamtverkaufsfläche des deutschen Einzelhandels mit Beacons ausgestattet werden, hat Mücke, Sturm & Company (MS&C) errechnet. Hinzu kommt, dass die BLE-Technik für iOS 7 und Android 4.3 zur Verfügung steht. Während nur eine Handvoll Nutzer NFC-fähige Endgeräte verwenden, gibt es weltweit laut MS&C-Schätzungen allein 180 Millionen Nutzer des Betriebssystems iOS 7.
Kein Wunder, dass sich Paypal die Technik bereits für ein Pilotprojekt zunutze macht. Es nennt sich Paypal Beacon . Der Zahlungsanbieter hat dafür kleine BLE-Sticks entwickelt, die in Ladengeschäften verteilt werden. Sie verbinden sich mit den Smartphones der eintretenden Kunden, die diese Verbindung über die Paypal-App autorisiert haben. Darüber kann der Kunde seine Käufe bezahlen, ohne zur Kasse zu gehen oder den Kellner rufen zu müssen. Anfang 2014 soll Paypal Beacon in den ersten Regionen ausgerollt werden, schreibt der Präsident des Unternehmens, David Marcus, in seinem Blog .
Welches Problem gelöst wird: iBeacon bietet die Basis für eine kostengünstige MPayment-Lösung inklusive Location-Based-Couponing für den Händler. Der Kunde kann sich das Warten an der Kasse sparen und Vergünstigungen erhalten.
Welche Probleme Nutzer und Händler damit haben: Das wird sich erst zeigen, wenn die ersten konkreten Anwendungen mit iBeacon auf den Markt kommen. Die Entwickler sind nun gefragt, sich eine anbieterübergreifende Lösung zu überlegen - und damit der Fragmentierung zu entgehen.
Überlebenschance für 2014: In 2014 wird sich erst zeigen, welche Lösungen sich die Entwickler mit iBeacon überlegen. Durch den günstigen Preis, weitere Vorteile wie Couponing und Navigation sowie die weite Verbreitung der Technik unter Smartphone-Nutzern sind die Chancen tendenziell gut.
22. In der Payment-Testphase: Paypal

Neben Paypal Beacon testet der Payment-Anbieter gerade mit einigen Einzelhändlern in Berlin die MPayment-Lösung Check-In, für die statt NFC und QR-Code nur die Internetverbindung und ein Paypal-Account benötigt werden. Der Kunde autorisiert sich bei dem Händler über ein in der App hinterlegtes Foto; der Händler benötigt dafür einen Tablet-PC. Nach dem gemeinsamen Testlauf will Paypal die Bezahllösung deutschlandweit anbieten. In den USA und vielen anderen Ländern ist sie schon wesentlich weiter verbreitet.
Welches Problem gelöst wird: Weder NFC noch ein QR-Code generierendes Terminal werden benötigt. Paypal hat darüber hinaus eine enorme Marktdurchdringung, sodass die meisten Nutzer kein neues Konto anlegen müssten.
Welche Probleme der Nutzer damit hat: Eventuelle Datenschutzbedenken wegen des hinterlegten Fotos.
Welche Probleme der Händler damit hat: Er muss eine funktionierende Internetverbindung für die Smartphones der Kunden bereitstellen.
Überlebenschance für 2014: Dank der Marktdurchdringung von Paypal: gut.
Vier Szenarien zur Zukunft von M-Payment in Deutschland
M-Payment setzt sich nie wirklich durch
Deutschland ist und bleibt eine Bargeldnation. Wie sich die Kartenzahlung nie wirklich etabliert hat, wird sich auch Mobile Payment nicht durchsetzen. Die meisten Lösungen von Start-ups gehen früher oder später ein. Nur wenige Anwendungen, die finanzkräftige Partner im Rücken haben, überleben längerfristig.
Handyzahlung stirbt komplett
Aus Sicherheitsgründen wird Onlinebanking immer unbeliebter und zuletzt eingestampft - damit werden die Deutschen auch allen anderen digitalen Bezahlverfahren gegenüber sehr skeptisch. Sämtliche Mobile-Payment- Anbieter stellen ihre Lösungen ein. Der Trend geht hin zum Barzahlen - auch von Onlinekäufen.
M-Paypal
Sei es nun Paypal Beacon oder Check-In. Die Lösungen des Online-Zahlungsanbieters werden in Deutschland Marktführer. Aufgrund der hohen Bekanntheit und Akzeptanz bei den Deutschen und weil die meisten ohnehin schon ein Paypal-Konto haben, werden die Lösungen gut angenommen.
Payment wird lokal
Entgegen aller Erwartungen halten sich kleine Payment-Anbieter wacker am Markt: Jeder findet seine Nische, die meist eine bestimmte Region überdeckt. Die Frankfurter nutzen demnach eine andere Lösung als die Berliner und die Münchner.
Kommentar von Verena Gründel
Wie sich M-Payment selbst zerstört - und wie die optimale Lösung aussieht
Mobile Payment ist nicht grundsätzlich zum Scheitern verurteilt. Aber die Branche scheitert an sich selbst.
Weiterlesen

Zu: Mobile Payment: Welche Lösungen 2014 nicht überleben werden
Angefangen bei Apple und Microsoft, hatten BeOS, Atari oder Linux nie eine echte Chance. Das war mit den Suchmaschinen so, das war mit den Auktionsportalen so, das war mit den Social Media Plattformen so und wird bei den Bezahlsystemen nicht anders sein.
Die Masse will nicht massenhaft Auswahl sondern eine polarisiernde Positionierung mit Features die sie braucht und versteht.

Am: 04.12.2013