


Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Warum Bargeld Freiheit bedeutet. Und M-Payment Abhängigkeit.
16.01.2015 Deutschland ist ein Bargeld-Land. Und deswegen funktioniert Mobile Payment hierzulande nicht. Aber warum ist das so? Und wann wird sich das ändern? Ich glaube: In absehbarer Zeit gar nicht. Das Scheitern der letzten flächendendeckenden Wallet-Installation ist jeden Tag zu besichtigen. Die Gründe für die Bargeld-Liebe liegen in Deutschland 91 Jahre zurück.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |
|

|

|
|
|
heute |
morgen |
übermorgen |
Zum Beispiel: Warum kaufen Menschen eigentlich Gold? Sie können es nicht essen und es bringt nicht nur keine Zinsen - sondern es kostet sogar Lagergebühren. Dennoch liegt der Goldpreis seit dem Jahr 2009 stabil über 1.000 Dollar pro Unze - aktuell sind es rund 1.200 Dollar.
Der Grund für den Goldkauf ist einfach: Sicherheit. Wenn Aktien abstürzen, Banken bröseln und Währungen wanken bleibt Gold - Gold. Zumindest in der Hoffnung vieler. Darum klettert der Goldkurs in Krisen. Noch besser sind Dinge, die man anfassen kann. Darum die Flucht in Sachwerte, wenn die Angst um sich greift.
Um zu verstehen, warum Bargeld auch in modernen Gesellschaften einen wichtigen Faktor darstellt, muss man sich die Tauschwertpyramide ansehen (siehe Abbildung): Auf der untersten, realsten Stufe stehen die Waren: Ein Huhn. Eine Wohnung. Ein Kettenbagger. Wenn alles vor die Hunde geht, dann habe ich wenigstens das noch: Ein Huhn, das ich essen kann. Eine Wohnung, in der ich wohnen kann. Einen Kettenbagger, mit dem ich für andere kettenbaggern kann, damit sie mir dafür Huhn oder Wohnung geben.
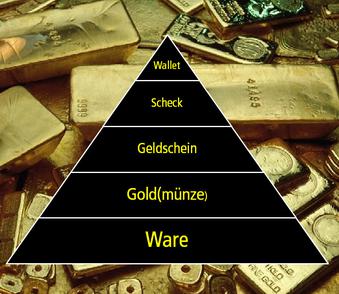
Auch historisch jünger ist ein allgemein akzeptiertes Zahlungsmittel: Kaurimuscheln sowie Metalle wie Gold oder Silber (letztere praktischerweise in Münzen gepresst). Denn Ware gegen Ware tauschen ist schwierig - weil man ein Huhn eben schlecht gegen 0,00025 Kettenbagger tauschen kann.
Mit dem Aufkommen von Staaten entstand die nächste Abstraktionsstufe: Aus Gold und goldgebundenen Währungen entstanden Währungen, die nur durch die Garantien ebendieser Staaten am Leben gehalten werden: Ein Geldschein ist ja nichts anderes als eine Schuldverschreibung, für die der Ausgeber - also: der Staat - geradesteht.
Die nächste Abstraktionsstufe verzichtet ganz auf Geld: Der Scheck, die Zahlen auf dem Konto werden von der Bank garantiert. Und wenn diese es nicht garantieren kann - zum Beispiel wegen Insolvenz - von den Banken insgesamt über die Einlagensicherung . Und ansonsten vom Staat - wie es beispielsweise Angela Merkel 2008 tat, als sie in der Bankenkrise versprochen hat: "Wir sagen den Sparerinnen und Sparern, dass ihre Einlagen sicher sind. Auch dafür steht die Bundesregierung ein ".
Der Sicherheitsbruch entsteht mit der nächsten Abstraktionsstufe: Wenn das Geld nicht mehr auf dem Konto liegt, sondern in einer Cloud. Wenn es nicht mehr vom Staat und den Banken garantiert wird, sondern als Dienstleistung von Telekommunikationsunternehmen oder IT-Firmen angeboten wird. Darüber hinaus verbindet virtuelles Geld in einer Wallet oder wie in der (gleichermaßen) gefloppten Geldkarte ja die Anonymität des Bargelds mit der Virtualität von Scheck und Konto. Und diese Kombination ist es, die das ganze zum Scheitern bringt. Vor allem in Deutschland.
Die typisch deutsche Angst ums Geld
Wenn es so etwas gibt wie eine gesellschaftliche Erinnerung, dann ist es in Deutschland die Angst vor der Inflation. Es ist die Hyperinflation des Jahres 1923, die im sozialen Gedächtnis der Deutschen dafür sorgt, dass Geld im direkten Zugriff sein muss. Dass man es zur Not schnell in Sicherheit bringen kann. Exemplarisch zu sehen ist es am Fiasko der Geldkarte:- Obwohl die Geldkarte von der Euro Kartensysteme GmbH betrieben wird, die ein Gemeinschaftsunternehmen der deutschen Kreditwirtschaft ist, das der Einlagensicherung der Banken unterliegt
- obwohl seit 1996 mit hohem Marketingaufwand von Anfang an für die Geldkarte Druck gemacht wurde
- obwohl inzwischen 64 Millionen Geldkarten ausgegeben wurden (zumeist als Add-on für Kontokarten)
- obwohl Geldkarten für die Autorisierung am Zigarettenautomaten verwendet werden
- obwohl es Rabatte gibt - wie beispielsweise für Fahrkarten in den Automaten des Münchner Verkehrsvereins wurde im Jahr 2012 mit Geldkarten lediglich für 199 Millionen Euro bezahlt. Ein Klacks angesichts 216 Milliarden Euro umlaufendem Bargeld. Die genossenschaftlichen Banken wollen jetzt gar aus dem Geldkartenverbund aussteigen und sich auch bei potentiellen Nachfolgern nicht engagieren.
Aber Bargeld hat noch einen weiteren Vorteil: Es ist sicher vor Hackern und dem Staat. Selbst Zahlungen mit Bitcoins lassen sich nachverfolgen (wie jüngst die Universität des Saarlands bewiesen hat). Bargeld nicht. Bargeld ist also auch ein Element der Freiheit vor dem - in Deutschland aufgrund der historischen Erfahrung in der Regel als potenziell gefährlich oder zumindest als steuergierig eingestuften - Staat. Bargeld wird unterbewusst mit Freiheit und Unabhängigkeit gleichgesetzt. Den Trägern abgeleiteter Formen trauen die Deutschen weniger - den Banken noch weniger als ihrem Staat, aber US-Unternehmen noch weniger als den deutschen Banken.
Von der Hoffnung auf die Bargeld-AbschaffungUnd die Hoffnung, dass Banker und Staat es schaffen, in absehbarer Zeit den Deutschen die Abschaffung des Bargelds nahezubringen: Angesichts der Tatsache, dass viele Deutschen immer noch der D-Mark nachtrauern, obwohl es den Euro jetzt seit bald zwei Jahrzehnten gibt, ist der Zeithorizont für eine Bargeld-Abschaffung mindestens noch einmal zwei Jahrzehnte - eher länger.
Das ist der Grund, warum der Disruptionsfaktor von Wallets und M-Payment in Deutschland so gering ist:
Der Disruptionsfaktor von M-Payment
Es gibt sieben Faktoren, die darüber entscheiden, ob eine Erfindung das nächste große Ding wird, eine Nische besetzen kann oder ob sie floppt. iBusiness hat diese für M-Payment errechnet:
 Für das M-Payment gilt Couponing als möglicher Turbo. Unwahrscheinlich: Mehrwerte zu Bargeld und Karte fehlen, es mangelt eklatant an Vernetzung und Sicherheit.
(Grafik: HighText Verlag)
- Mehrwert/Neunutzen: Der Neunutzen ergibt sich aus der Differenz zwischen dem Nutzwert eines Produktes minus dem Nutzen, den die Verbraucher mit etablierten Lösungen bereits erzielen. Grundsätzlich ist es eine reizvolle Idee, an der Supermarktkasse ganz einfach mit dem Handy zu bezahlen - einfach, schnell und man hat das Endgerät stets dabei. Dieser Nutzwert ist an sich groß, doch er wird durch den Umstand eingeschränkt, dass es bereits etablierte Lösungen gibt, die einwandfrei funktionieren: Bargeld und EC-Karte beispielsweise. Ihren Nutzen muss man vom Nutzwert des neuen Produktes, der Innovation, abziehen. Was dann übrig bleibt ist der wirkliche Mehrwert. Im Falle unseres Beispiels fällt der extrem gering aus: M-Payment kann kaum etwas, das Bargeld und EC-Karte nicht können. Nun wird auch klar, warum Apple und Co. bei Vorstellung ihrer Payment-Lösungen stets betonen, wie toll man jetzt Couponing mit dem Payment verschmelzen könne: Dieser rhetorische Zaubertrick soll verzweifelt den Blick auf einen vermeintlichen Mehrwert lenken, während der mangelnde Vorteil von Apple Pay und Co. im Ärmel verschwindet.
- Netzfaktor: Wie groß ist die kritische Masse an Nutzern? Bargeld erreicht jeden. Mobile Bezahlsysteme nur eine Minderheit von anderen Menschen - und auch wenige Verkaufsstellen.
- Anbieterinteresse oder Marktdruck: Erzeugt der Markt Druck, der Verbraucher und Entwickler animiert, auf den Zug aufzuspringen? Es gibt nur wenige Marktakteure, die Mobile Payment wirklich wollen. Banken und Politik wollen es hingegen nicht, weil die einen Konkurrenz und die anderen Geldwäsche befürchten. Und der Handel will kein Risiko.
- Usability: Kurz gefragt: "Funktioniert das Ding?" M-Payment funktioniert vermutlich. Aber wie sicher es ist, ist unklar. Eine erfolgreiche Hackerattacke (und die wird sicher kommen) kickt diesen Faktor auf Null.
- Coolnessfaktor: Ist es cool, das Produkt zu verwenden? Sein Handy an eine Kasse zu halten, das sieht zumindest in der Telko-Werbung cool aus. Und Apple ist für manche per Definition cool.
- Killerfaktor: Ein Killerfaktor hindert ein Produkt massiv an der Mainstream-Eroberung. Der deutsche Killerfaktor heißt: "Ich weiß nicht, wo mein Geld hin verschwunden ist." Peng. Aus.
- Wechselkosten/Lock-in: M-Payment ist komplizierter - weil zumindest in einer Übergangsphase wird man ja auch noch Bargeld brauchen. Außerdem macht es von bestimmten Anbietern abhängig. Allerdings: Zurück zum Bargeld geht immer - wenn man zuvor sein digitales Geld wieder analog kriegt.
Aus der Wirkung dieser verschiedenen Faktoren miteinander ergibt sich das disruptive Potenzial von M-Payment:
 Die iBusiness-Disruptionsformel: Für jede Variable von 'Nutzen neu' bis 'Wechselkosten' eine Zahl von 1 bis 10 einsetzen, die die Kraft der jeweiligen Eigenschaft angibt (je größer, desto stärker). 1000 ist demnach der größte Positivwert (großes Disruptionspotenzial), null der absolute Negativwert, der herauskommen kann.
(Grafik: Hightext Verlag)
Der Nutzen von M-Payment ist (wenn überhaupt) nur geringfügig größer als der von Bargeld. Multipliziert mit dem gesamtgesellschaftlich durchschnittlichen Coolnessfaktor und einem insgesamt niedrigen Marktdruck teilen wir das ganze durch einen hohen Killerfaktor und hohe Wechselkosten:
(4-3) * 3 * 1 / 1 + (7 + 4) = 3/12 = 0,25
Ergibt einen niedrigen Disruptionsfaktor. Selbst wenn wir den Coolnessfaktor auf Maximum 10 stellen und einen US-Erfolg unterstellen, was das Anbieterinteresse verdoppeln könne, landen wir im Zähler des Bruchs bei 20 - was einem Disruptionsfaktor von 1,66 entspricht. Und immer noch weit von einem Markterfolg in Deutschland entfernt. Zumindest im besten Fall in den kommenden zehn Jahren nicht. Im schlechtesten Fall in den kommenden 91 Jahren nicht.
Kommentar von Joachim Graf
Wie Hacker unser aller Geld bedrohen!
Warum ich nicht an M-Payment glaube, passt in eine Bild-Schlagzeile. Selbst wenn es eine fiktive ist.
Weiterlesen


LOXXESS AG
Die LOXXESS AG ist ein spezialisierter Logistikdienstleister mit Schwerpunkt auf komplexe Outsourcing-Projekte in Industrie und Handel. Das mittelständische, familiengeführte Unternehmen entwickelt für seine Kunden maßgeschneiderte Lösungen in den Bereichen Kontraktlogistik, Value-Added-Services und Fulfillment.
Unternehmensprofil ansehen
