
Jetzt anmelden und Suchergebnisse optimieren

Zur Studie "Digitalagenturen im Umbruch"
Influencer-Markt in Deutschland 2026: Alle Zahlen, Daten und Anbieter
08.07.2026 Kaum etwas ist so intransparent in der digitalen Welt wie der Influencer-Markt. Unsere Rankings zeigen erstmals die Player im Markt. Die aktuelle repräsentative Studie verrät zudem, wie die Influencer-Zielgruppe aussieht.

Zusätzlich zu der wachsenden Zahl von Mega-Influencern mit mehr als einer Million Followern kommunizieren in Deutschland längst tausende von Macro-Influencern (500.000 bis eine Million Follower) sowie sehr viele Mid-Tier- (ab 50.000), Micro- (ab 10.000) und Nano-Influencer (1.000 bis 10.000 Follower). Je nach Zählungsart kommen Untersuchungen auf eine Gesamtzahl zwischen 400.000 und knapp 600.000 InfluencerInnen und Content-Creatoren im deutschsprachigen Raum, die zum Teil über eine Influencer Marketing Plattform zu finden sind.
Über Influencer-Plattformen und spezialisierte Suchmaschinen beziehungsweise CRM- und Marketingsuites können Werbetreibende sich passende Content-Creatoren aussuchen. Influencer-Managementagenturen sind unter anderem dafür verantwortlich, die von ihnen betreuten Content-Creatoren mit Werbetreibenden und Sponsoren zusammenzubringen. Agenturen für Influencer-Marketing wiederum konzeptionieren Influencer-Kampagnen, planen sie und wickeln sie ab. Die Grenzen zwischen reinen Influencer-Agenturen einerseits und Affiliate- und Performance-Agenturen sind dabei zunehmend fließend.
Die Rankings 2025: Wer das deutschsprachige Influencer-Marketing macht
Um Licht ins Dunkle der AkteurInnen zu bringen, haben wir in Zusammenarbeit mit dem Bundesverband Influencer Marketing zum dritten Mal seit 2024 Übersichten der anbietenden Dienstleistungsunternehmen ermittelt:- Das Ranking der größten deutschsprachigen Agenturen für Influencer-Marketing nach betreuten Billings basiert auf dem kumulierten Dienstleistungsumsatz und den für Kampagnen von der Agentur verwalteten Drittmitteln für Media etc. (Billings).
- Influencer-Managementagenturen und die von ihnen vertretenen Content-Creatoren
- Die größten Influencer-Plattformen für den Influencermarkt in Deutschland, Österreich und der Schweiz ranken wir nach der Zahl der aktiven InfluencerInnen in DACH in den vergangenen 12 Monaten.
Die Influencer-Studie 2026: Wer welchen deutschsprachigen InfluencerInnen folgt
Deutlich mehr als die Hälfte der Bundesdeutschen folgt über den einen oder anderen Social-Media-Kanal bereits InfluencerInnen und Content-CreatorInnen. 56 Prozent der Bevölkerung lauschen den digitalen Einflusshabenden. Das sind nochmals drei Prozentpunkte mehr als noch vor einem Jahr, als 53 Prozent diese Frage bejaht hatten - und der zweite Anstieg in Folge. Das ist das Kernergebnis der Befragung, die Splendid Research im Mai 2026 exklusiv für die Redaktion durchgeführt hat.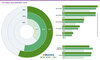
Das Marktzahlen-Archiv ist ein Premium-Service von iBusiness. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenÜber tausend Menschen haben wir das Hamburger Marktforschungsinstitut interviewen lassen. Das Ergebnis ist bevölkerungsrepräsentativ für die deutsche Bevölkerung zwischen 18 und 69 Jahren, sollte aber aufgrund des ähnlichen Mediennutzungsverhaltens im deutschsprachigen Raum auch für die Schweiz und Österreich übertragbar sein.
Weil der Anteil derjenigen, die InfluencerInnen folgen, linear mit dem Alter sinkt, dürfte sich der signifikant höhere Anteil der Influencer-Folgenden bei den unter 18-Jährigen (gesamt 13,9 Mio. in der Bevölkerung) und der signifikant niedrige Nutzungsanteil der über 70-Jährigen (13,5 Mio.) in etwa ausgleichen, so dass man davon ausgehen kann, dass auch bei der bundesdeutschen Gesamtbevölkerung rund 56 Prozent Influencerinnen und Influencern folgen.
Das Marktzahlen-Archiv ist ein Premium-Service von iBusiness. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
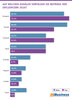
Jetzt Mitglied werdenAbgesehen vom Alter fallen in der demographischen Detailauswertung zwei Zielgruppen auf, die überdurchschnittlich oft auf Influencer-Seiten zu finden sind: Mehr als zwei Drittel der Menschen, in deren Haushalt Kinder leben, folgen InfluencerInnen. Noch stärker von Influencern geprägt ist die Gruppe der gut und der sehr gut Verdienenden. Bei einem Haushaltsnettoeinkommen von mehr als 7.500 Euro sind es rund 65 Prozent, die InfluencerInnen folgen, oberhalb 4.000 Euro sind es 62 Prozent.
Frauen folgen InfluencerInnen überwiegend auf Instagram, Männer auf Youtube
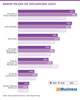
Entscheidet sich die Influencernutzung vor allem nach dem Alter und dem Einkommen, so ist es bei den genutzten Kanälen das Geschlecht. So folgen Männer inzwischen InfluencerInnen etwas häufiger als Frauen, bei den Kanälen gibt es jedoch deutliche Unterschiede.Als Frauenkanal fungiert hier vor allem Instagram - 72 Prozent der Influencer-folgenden Frauen sind hier unterwegs. Auch auf Facebook haben InfluencerInnen eher ein weibliches als männliches Publikum. Auf sämtlichen anderen Social-Media-Kanälen finden die Influencerinnen und Influencer überwiegend ein männliches Publikum. Bei Tiktok ist das Geschlechterverhältnis nahezu ausgeglichen.
Das von Rechtsradikalen und Russen-Bots geflutete X wird von kaum Frauen und wenigen Männern dazu genutzt, InfluencerInnen zu folgen. Selbst Telegram und Linkedin haben einen höheren Frauenanteil, was das InfluencerInnen-Folgen angeht. Nur die Spieleplattform Twitch ist noch weniger frauenaffin.
Das Marktzahlen-Archiv ist ein Premium-Service von iBusiness. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenMit Ausnahme von Tiktok und Twitch sind gutverdienende Zielgruppen mit einem Haushaltsnettoeinkommen von 4.000 Euro monatlich und mehr auf allen Plattformen überdurchschnittlich Influencer-begeistert. Das gilt - wenn auch nicht in diesem Maße - ebenso für die Elternzielgruppe.
Community und Fan-Sein ist nur für die Minderheit der Befragten interessant
Information und Unterhaltung sind die beiden Hauptgründe, weswegen Menschen Influencerinnen und Influencern folgen. Basteltipps, So-gehts-Anleitungen und naturwissenschaftliche Erklärungen sind ebenso in der Influencing-Welt zuhause, wie Gaudi oder Spiele vorführen. Dabei ist der Informationsaspekt leicht rückläufig, während der Faktor Unterhaltung leicht zulegt.Der Promifaktor ist nur der fünfthäufigste Grund für das Folgen von Menschen auf sozialen Medien. Vor zwei Jahren rangierte er noch auf Platz drei: Offensichtlich hat sich mit der wachsenden Zielgruppe auch das durchschnittliche Interesse verschoben. Es geht für mehr Menschen verstärkt um das Angebot, während die Content-Creatoren selber in den Hintergrund verschwinden.
Dieser Wechsel in der Influencing-Welt macht auch vor dem Influencermarketing nicht halt. Nur noch knapp jeder Dritte sagt von sich, InfluencerInnen wegen Produktbewertungen und -empfehlungen zu folgen - ein Rückgang gegenüber dem Vorjahr um ein Zehntel. Das für die werbetreibende Industrie relevante Produktinteresse ist also für die anvisierte Zielgruppe ein Thema - aber bei weiten nicht das wichtigste. Brands, die Influencer-Marketing betreiben wollen, müssen also sehr genau überprüfen, ob ihre Marke nicht nur zur InfluencerIn passt - sondern auch, ob das dort gespielte Thema passt.
Bei Jüngeren die Produkt-Affinität übrigens höher: 40,4 Prozent der Jungen und Mädchen zwischen 10 und 17 Jahren geben an, durch Influencer auf Produkte aufmerksam gemacht zu werden, die sie später kaufen, so die DAK-Mediensuchtstudie.
Der Community-Aspekt ist nur für ein Sechstel der Befragten relevant - Tendenz fallend. Auch eine Identität als Fanboy und Fangirl ist (nach eigenen Angaben) nur für ein Zehntel aller Befragten interessant. Dieser Wert ist über die Jahre stabil geblieben und ist vor allem bei jungen Zielgruppen überdurchschnittlich relevant.
Frauen folgen Food, Männer mehrheitlich Sport
Frauen folgen vor allem solchen InfluencerInnen, die sich mit den Themen Gesundheit, Food und Beauty beschäftigen. Dabei haben seit dem Jahr 2025 in der weiblichen Interessen-Top-Drei Food und Gesundheit die Plätze gewechselt.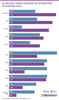
Das Marktzahlen-Archiv ist ein Premium-Service von iBusiness. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenFashion-InfluencerInnen folgen anteilig deutlich weniger InteressentInnen. Nur ein Drittel der Frauen gab an, Mode-InfluencerInnen zu folgen. Das sind acht Prozentpunkte weniger als im Vorjahr. Zugelegt hat das Influencerinteresse bei Frauen neben Gesundheit nur bei Musik, Sport und Games, alle andere Themen verloren Fraueninteresse anteilig.
Thematisch deutlich breiter aufgestellt bei ihrem Influencerinteresse sind Männer. Hier dominieren (vor allem) Sport, Musik, Games und Hobbies. Aber auch Video- und Auto-InfluencerInnen haben viele männliche und weniger weibliche Follower. Ein Drittel der männlichen Interessenten finden ebenfalls Reise-Creators gut. Im Chart sind die Frauen-Themen (oben) und die Männer-Themen (unten) getrennt sortiert.
Gutverdienende mit mehr als 4.000 Euro monatlichem Haushaltsnettoeinkommen sind vor allem als Sport- und Fashion-Follower zu finden, bei den Spitzenverdienenden ab 7.500 Euro kommt noch das Auto- und Mobilitätsthema dazu. Themen, denen Familien mit Kindern als Influencer-Themen überdurchschnittlich häufig folgen, sind Mobilität, Fashion und Beauty.
An virtuellen InfluencerInnen scheiden sich die Geschlechter weniger als im Vorjahr
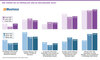
Zum dritten Mal nach 2024 haben wir die Deutschen auch danach befragt, was sie von virtuellen InfluencerInnen beziehungsweise KI-InfluencerInnen halten. Dabei wollten wir auf einer Skala von plus zwei ("KI-Influencer finde ich viel spannender als normale menschliche Influencer") bis minus zwei ("Geht gar nicht. Mich interessieren nur echte Menschen, weil sie authentischere Erfahrungen teilen können") wissen, was die Menschen im Alter zwischen 18 und 69 Jahren von ihnen halten. Eine neutrale Position haben wir mit der Antwortmöglichkeit abgefragt: "Es macht für mich keinen Unterschied, ob der Account von einem Menschen oder einer KI-Persönlichkeit stammt" (iBusiness: Jede dritte Frau hasst virtuelle Influencer).Wie auch im Vorjahr lehnt die Mehrheit der von uns Befragten virtuelle und KI-InfluencerInnen eher ab (minus 0,4 auf einer Skala von +2 bis -2). Dieser Trend hat sich gegenüber 2024 verstärkt. Da hatte der Index noch bei plus 0,2 gelegen. Allerdings sind die Extreme stärker geworden: Für knapp ein Drittel gehen virtuelle InfluencerInnen gar nicht. Fast ebenso viele finden sie "interessant" oder gar "viel spannender als Menschen".
Dabei zeigt sich erneut, dass Männer KI-InfluencerInnen deutlich weniger negativ sehen (Index minus 0,3) als Frauen (minus 0,6). Allerdings: Vor allem bei der männlichen Bevölkerung hat sich die Meinung über virtuelle InfluencerInnen deutlich verschlechtert. 2024 war die männliche Ansicht noch mit +0,2 Punkten leicht positiv. Die negative Meinung der Frauen zu ihnen hat sich nicht geändert.
Das Marktzahlen-Archiv ist ein Premium-Service von iBusiness. Werden Sie Premium-Mitglied, um dieses Chart und viele tausend weitere abzurufen.
Jetzt Mitglied werdenWährend aktuell knapp zwei Fünftel der Männer virtuelle InfluencerInnen für innovativ bzw. sogar spannender als Menschen finden, war im Vorjahr nur ein Viertel der männlichen Befragten dieser Meinung. Dagegen halten von den Frauen 55 Prozent maschinelle InfluencerInnen für uninteressant - oder lehnen sie komplett ab.
Die Menschen sind gespalten in ihrer Meinung zu virtuellen InfluencerInnen. Die Ränder werden stärker. Sowohl bei Männern als auch bei Frauen steigt sowohl der Anteil derjenigen, die virtuelle InfluencerInnen komplett ablehnen ("Geht gar nicht. Mich interessieren nur echte Menschen, weil sie authentischere Erfahrungen teilen können.") als auch diejenigen, die KI-InfluencerInnen "viel spannender" finden als normale menschliche InfluencerInnen.
Generell scheint bei den Deutschen hingegen wohl bei beiden Geschlechtern viel vom Neuheitenreiz der Maschinenmenschen verflogen zu sein, während die kritischen bis ablehnenden Stimmen mehr werden. Nur bei einem Zehntel bleibt die KI-Begeisterung so stark, dass sie auch virtuellen InfluencerInnen folgen.
In der demographischen Detailauswertung zeigt sich zudem, dass die Ablehnung weitgehend durchgehend ist - unabhängig vom Einkommen, dem Bildungsstand oder der sozialen Situation. Lediglich bei der GenZ gibt es weniger komplett ablehnende Stimmen.
Kommentar von Joachim Graf
Filigraner Normalkanal
Zwei Erkenntnisse habe ich aus unserer aktuellen InfluencerInnen-Studie und unseren Rankings gewinnen können: Erstens wächst die Reichweite des Kanals (wenn auch langsamer). Und zweitens ist der Anbietermarkt speziell (wenn auch wachsend).
Weiterlesen