Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Crosschannel: Online- und Mobile-Payment halten Einzug am POS
14.07.2014 Im Zuge der Verzahnung aller Shopping-Kanäle soll Mobile-Payment künftig vermehrt die Zahlungsfunktionen in allen Vertriebskanälen bestimmen. Vor allem für Händler ist das mit massiven Herausforderungen verbunden. Zumal es bisher keinen einheitlichen Standard gibt.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|

|
|
Medien |
|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Die Early Innovators im stationären Handel, vor allem die, die es sich leisten können, beginnen nach dem Vorbild von Tesco mit neuen Techniken zum Kampf um den Kunden am Point of Sale: Ob Schaufenster, Displays, Kassen oder die Produkte selbst, jede Fläche wird für Interaktion getestet. Sie hoffen auf Chancen, über Mehrwertdienste (wie verkürzte Wartezeiten, schnelles Bezahlen, personalisierte Angebote, lokale Werbekampagnen und Preisdemokratisierung) Kundenloyalität und Abverkauf zu steigern - trotz Abschreckungsrisiko durch technische Überfrachtung und Unsicherheiten im Datenschutz.
Aus den parallelen Kanälen Online und Offline entsteht zusehens eine Crosschannel-Umgebung: Der Kunde von heute informiert sich online oder mobil, erhält Coupons und Sonderangebote in der Nähe, läßt sich die Verfügbarkeitsanzeige auf sein Handy schicken und kauft dann stationär - oder umgekehrt. Durch das Zusammenwachsen der Kanäle entsteht eine enorme Komplexität. Wer auf eine getrennte Betrachtung von mobile, E-Commerce und Shop setzt, wird wohl nur mit Mühe überleben. Letztlich müssen verschiedene Verkaufskanäle ohne Bruchstellen intelligent miteinander verzahnt werden. Auch das Payment.
Aus den parallelen Kanälen Online und Offline entsteht zusehens eine Crosschannel-Umgebung: Der Kunde informiert sich online oder mobil, erhält Coupons und Sonderangebote in der Nähe, lässt sich die Verfügbarkeit aufs Handy schicken und kauft dann stationär - oder umgekehrt. Mit dem Zusammenwachsen der Kanäle entsteht eine enorme Komplexität, die es im Handel zu bewältigen gilt. Wer auf eine getrennte Betrachtung von mobile, E-Commerce und Shop setzt, wird es schwer haben zu überleben. Letztlich müssen sämtliche Verkaufskanäle ohne Bruchstellen intelligent miteinander verzahnt werden. Auch das Payment.
Der komplexe Trend Crosschannel-Payment

Treiber des Mehrkanal-Ansatz im Payment ist die rasante Marktdurchdringung mobiler Geräte und deren enormes Tempo bei der Weiterentwicklung. Sie schlagen die Brücke zwischen dem Handel am Point-of-Sale und dem E-Commerce. Daran knüpft für Payment-Dienstleister Wirecard unmittelbar ein neuer Trend an: "Beim Omni-Channel-Ansatz sind die Geschäftsprozesse im Hintergrund über den Offline- und Online-Kanal, ob Payment, Logistik oder Warenwirtschaft, miteinander verknüpft" . Und zwar unabhängig davon, in welchem Kanal der Kunde bestellt oder bezahlt, egal ob der Artikel geliefert oder abgeholt wird. Die IT-Infrastruktur der Händler müssen flexibel agieren, sodass die Customer Journey, die Erfahrung, die der Kunde über die Bestellung bis hin zur Aushändigung der Ware macht, nahtlos und ohne Medienbrüche vonstatten geht. Übergeordnetes Ziel ist es, dem Verbraucher unabhängig vom Kanal ein einheitliches Marken- und/oder Kauferlebnis zu bieten.
Für Kunden mache es mittlerweile keinen Unterschied mehr, wann, wo und wie er gekauft hat, berichtet Payment-Anbieter Paypal . Es sei eine Frage der Zeit bis es für Kunden Normalität ist, im Laden zu stehen, mit dem Smartphone zu bezahlen und sich die Ware nach Hause liefern zu lassen. "Kundenwünsche wie diese werden die Entwicklung weiter vorantreiben", ist sich Matthias Setzer, , Leiter Geschäftskundenbereich bei Paypal, sicher. "Crosschannel-Payment wird sich durchsetzen", gibt er sich überzeugt. Dass im Zuge der Verzahnung aller Handels-Kanäle "Internet-Techniken künftig vermehrt die Zahlungsfunktionen in allen Vertriebskanälen bestimmen", prognostiziert auch Maren Brandt , Sprecherin Wirecard. Entsprechend wird "die Vielfalt der Zahlungsmittel am POS stark zunehmen", resümiert Michael Hülsiggensen , Director of Business Development, beim Payment-Anbieter PPRO Financial Ltd .
Dass mit der Vernetzung der Absatzkanäle neue Bezahlverfahren am POS an Bedeutung gewinnen, ist für den Marktplatzanbieter Rakuten absehbar. Wettbewerbsentscheidend ist, "ein kundenorientiertes Einkaufserlebnis anbieten zu können, das nahtlos über alle Vertriebskanäle hinweg funktioniert", betont Rakuten-Sprecher Peter Meyenburg . Für Magnus Pienkny , Projektleiter E-Commerce bei SALT Solutions ist Crosschannel-Payment kein Trend sondern "die konsequente Fortsetzung der zunehmenden mobilen Nutzung zahlreicher Dienste und Angebote".
Marktakzeptanz ist bescheiden
Wenig überraschend rechnet Wirecard mit einem deutlichen Anstieg der Kartenzahlungen. Bargeldzahlung sollen sich hingegen am POS in den nächsten Jahren verringern. Maren Brandt zufolge wird diese Entwicklung "auf Handelsseite maßgeblich durch die Kosten des Bargeld-Handling vorangetrieben". Umgekehrt erwartet Hülsiggensen, dass Zahlungen über mobile Devices populär werden, "da sich die Infrastrukturkosten voraussichtlich sehr viel geringer gestalten". Einigkeit herrscht in dem Punkt, dass die Vielfalt neuer Payment-Methoden schnell auf den großen Handel übergreifen wird.Doch schnell geht es offensichtlich nicht: "Die Nachfrage ist noch verhalten", bremst Pienkny die Prognose aus. Der Handel sei aktuell mit der eigenen Positionierung im Multichannel-Commerce beschäftigt. Dabei stehen ganz klar Fragen zu Prozessen, Systemen, Kundenerwartungen und Wettbewerbsentwicklungen im Vordergrund. "Payment steht auf der Prioritätenliste weiter unten", verrät Pienkny. Laut Paypal sei der Handel aber grundsätzlich offen für neue Lösungen. Vorausgesetzt, die Paymentverfahren lassen sich "möglichst nahtlos in bestehende Systeme und die vorhandene Infrastruktur integrieren". Außer Frage stünde, dass sich die Investition in neue Paymentverfahren für den Handel lohnen. Denn der Paypal-Mann weiß dass Händler umsatzgetrieben und damit "gezielt daran interessiert sind, neue Kunden zu gewinnen und bestehende Kunden langfristig an sich zu binden."
Auf Kundenseite zeigt sich ebenfalls Zurückhaltung und Skepsis gerade was Mobile Payment betrifft. Der Kunden warte ab "ob das Zahlungsmittel im eigenen Umfeld akzeptiert wird,", formuliert es Pienkny vorsichtig. Heißt im Klartext wohl eher, der Konsument sieht keine Notwendigkeit beziehungsweise einen Mehrwert, er nutzt Mobile Payment einfach nicht. Außerdem bremsen große Sicherheitsbedenken die Nutzung mobiler Zahlverfahren aus. Die Zurückhaltung der Verbraucher ist auf Grund mangelndem Vertrauen hierzulande besonders groß.
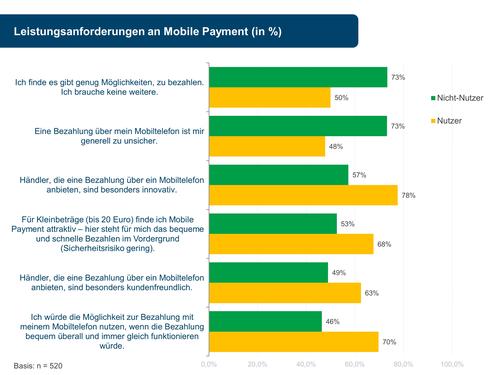
Aber Potenzial leiten die Studienautoren aus diesen Zahlen trotzdem ab. Denn gut vier von zehn Mobile-Payment-Nutzern würden diese Bezahlfunktion künftig "gern öfter nutzen." Bei den 16- bis 29-Jährigen beträgt dieser Anteil sogar 63 Prozent. Allerdings gibt es auch enttäuschte Konsumenten: Nur sieben Prozent der Befragten gaben an, Mobile Payment in Zukunft nicht noch einmal nutzen zu wollen.
Welche Hürden Crosschannel-Payment noch nehmen muss
Und auch in der Befragung zeigt sich, dass das Thema Sicherheit bei den Kunden das größte Hemmnis bei mobilen Zahlungen ist: Sieben von zehn Befragten gaben an, dass ihnen eine Bezahlung per Mobiltelefon zu unsicher sei. Selbst in der Gruppe der Schon-Nutzer von Mobile Payment ist der Anteil mit 48 Prozent noch sehr hoch. Bei Beträgen bis 20 Euro hat immerhin noch gut jeder zweite Befragte (55 Prozent) Sicherheitsbedenken.
Mobile Payment wird für Jan Großmann , Geschäftsführer Marktjagd.de immer alltagstauglicher - "und vereinfacht sowohl stationäres als auch Onlineshopping". Das reiche von Funktechnologien wie Near Field Communication, über Bezahl-Apps, bis hin zu klassischen Überweisungen. Allerdings gibt es in Deutschland noch viele verschiedene Anbieter, die untereinander inkompatibel sind - ein einheitlicher Standard ist bisher Fehlanzeige. "Hier muss sich künftig auf gemeinsame Standards verständigt werden", so die größte Hürde laut Großmann. Das hat auch Paypal erkannt und sieht ebenfalls die größte Hürde in der Vielzahl angebotener Payment-Lösungen und denen, die quasi täglich neu dazu kommen. Setzer zufolge steht der Handel vor der Frage, wie er mit dieser Herausforderung umgehen soll und "wie er sich diese Entwicklung zunutze machen kann.". Fest stehe auch, dass viele Händler die Einführung neuer Payment-Lösungen allein nicht stemmen können. In der Folge braucht es laut dem Bezahldienstleister Partner ", die dabei helfen, Mobile Payment auch im klassischen Handel zu etablieren", ist sich Setzer sicher.
Die vielen Anbieter mit zum Teil sehr verschiedenen Lösungen überfordere Pienky zufolge Handel und Kunden gleichermaßen. So sei jedes Payment für den Händler mit Investment, Grundgebühr und Abschlag verbunden und sobald er nicht alle Verfahren anbieten könne, sei das unwirtschaftlich. "Doch worauf soll man jetzt setzen, es mutet ein bisschen an wie eine Glücksspielwette. Die Konsequenz ist: Abwarten", erörtert er. Ähnlich gehe es den Kunden, "deren Investment ist zwar deutlich geringer, er hat aber nichts davon, wenn er bei sechs Einkäufen sechs verschiedene Payments mit verschiedenen Apps einsetzen soll beziehungsweise muss". Also wartet der Verbraucher ab bis eine Dominanz erkennbar wird.
"Die Vielzahl der Anbieter steht der Entwicklung des Crosschannel-Payments im Weg", bringt es Pienky auf den Punkt. Eine Konsolidierung sei daher wünschenswert um die Entwicklung und Verbreitung nicht aufzuhalten. Am Wahrscheinlichsten ist für Pienky, dass verschiedene Anbieter Kooperationen eingehen "um mit der so zu erreichenden Marktposition Zahlungsverfahren zum Durchbruch zu verhelfen".
Crosschannel-Payment ist in erster Linie Kundenbindung
Hans-Peter Weber , Vorstand Securepay AG geht davon aus, dass in den nächsten beiden Jahren "die Verfügbarkeit guter Apps für das Mobile Payment rasant steigen wird". Das Fehlen guter Apps, "die auf die Anforderungen am POS abgestimmt sind" ist für ihn der Hauptgrund, warum mobiles Bezahlen gegenwärtig noch nicht richtig funktioniert. Der zweite Grund: Die Bereiche Loyalty & Payment sollen immer weiter verschmelzen. Geht seine Prognose auf, wird in den kommenden Monaten alle Kunden-Transaktionsarten am POS - sei es Punkte sammeln, Gutscheine und Rabattcoupons einlösen und eben das bargeldlose Bezahlen - alles mit einer einzigen Anwendung, mit einem einzigen Gerät digital abgewickelt. Doch sein Optimismus scheint verfrüht: Deutschlandcard beispielsweise bietet bereits seit vier Jahren eine Punktesammel-App an, Payback ingegriert gar seit 2013 eine Couponing-Funktion - alles mit überschaubarem Erfolg: Payback schafft es im Android-Store gerade mal auf knapp 50.000 Bewertungen, die Deutschlandcard auf knapp 4.000.
Das Thema Mobile Payment wird für Weber dennoch mit Hinblick auf kleine Händler zum Gamechanger. So bedeute eine Zahlung per Smartphone für den kleinen Händler "wesentlich geringere Transaktionsgebühren als mit einem EC-Terminal". Weil Händler des täglichen Bedarfs stark auf Stammkunden setzen, können nun mehrere Transaktionen eines Kunden zu einer Abrechnung zusammengefasst und mit dem Kundenbindungssystem verknüpft werden. "Damit wird bargeldloses Bezahlen endlich auch für die typischen Micro-Payment-Händler hochinteressant", hofft der Zahlungs-Fachmann.
Auch wenn der Nutzen für den Kunden größer und erkennbarer scheint, sieht Pienky durchaus auch Vorteile für Händler. So gebe es bei der Implementierung von Multichannel-Prozessen ganz praktische Fragestellungen. Der Händler muss in der Lage sein eine Zahlungsrückabwicklung (Retoure) in dem Zahlungsmittel durchzuführen, mit welchem der Kunde den Kauf getätigt hat. Böte er nun beispielsweise dem Kunden an, dass er Online-Käufe stationär umtauschen kann (oder umgekehrt), muss er auf beiden Kanälen die Zahlungsrückabwicklung der Payments des jeweiligen anderen Kanals ermöglichen. "Spätestens hier wird der Vorteil von Crosschannel-Payments für den Händler sichtbar", so Pienky .
Größter Vorteil beim mobilen Bezahlen ist für Paypal, dass "der eigentliche Bezahlvorgang immer mehr in den Hintergrund tritt". Für den Kunden ändere sich hierdurch schrittweise das gesamte Einkaufserlebnis - sowohl im Handel als auch in anderen Bereichen. So müsse der Kunde nicht mehr an genügend Bargeld denken, wenn er etwa bei Uber oder Mytaxi einen Wagen bestellen möchte. Die Vorteile für den Handel liegen laut Setzer dabei auf der Hand: "Die Bezahlung passiert in deutlich kürzerer Zeit und geht reibungsloser vonstatten", sagt Setzer. Zusätzlich schaffe die individuelle Kunden-Ansprache "ein persönlicheres Kauferlebnis und trägt zu einer sympathischen Beziehung zwischen Gast und Gastronom bei."
Die Theorie ist super, die Praxis alles andere
So zumindest die Theorie, aber die Praxis sieht anders aus. Da funktioniert nämlich bisher fast nichts. Im Gegenteil: Bezahlen mit dem Smartphone, sofern es angeboten wird, schafft sogar zum Teil Probleme, die bisher nicht gab. Für Kunden sollen die Vorteile des Mobile-Payment maßgeblich im schnelleren und komfortableren Bezahlvorgang liegen. Dabei existieren weder bei Barzahlungen noch bei EC-Kartenzahlungen in irgendeiner Art Zeitprobleme, die es zu lösen oder verkürzen gilt. Die Wartezeiten in langen Schlangen an den Supermarktkassen etwa sind vielmehr auf den Einpackvorgang der Waren zurückzuführen. Der Bezahlvorgang an sich ist binnen weniger Sekunden abgeschlossen. Aktuell sind je nach technischem Verfahren eher mobile Zahlungen, die deutlich mehr Zeit beanspruchen.
Mobiles Bezahlen sei komfortabel, so ein weiteres Argument der Payment-Anbieter. Dabei lässt sich die Einfachheit einer Barzahlung schwer unterbieten beziehungsweise komfortabler gestalten. Und wer mobile zahlen möchte, hat es par excellence nicht einfacher, was allein die Bedienung des Smartphones mit sich bringt: Der Kunde muss sein Smartphone aus der Tasche ziehen, einschalten oder entsperren, die entsprechende App starten, sich eventuell noch authentifizieren, Transaktion starten.... Unmöglich kann hier die Rede von Komfort sein. Das Gegenteil ist der Fall: Der Bezahlprozess wird nicht vereinfacht sondern komplexer.
Dass es mit dem Zahlungsgewohnheiten der Deutschen ohnehin so eine Sache für sich ist, wird beim Thema Mobile Payment von den Anbietern scheinbar ganz ausgeblendet. Electronic Cash ist etabliert, die Kreditkartenakzeptanz ist hoch und ein Geldautomat immer in unmittelbarer der Nähe. Und der Deutsche zahlt am liebsten bar. Allein wegen dieser Zahlungspräferenz haben es neue Bezahlverfahren hierzulande schwer.
Der Konsument hat de facto am POS mit den herkömmlichen Bezahlverfahren keinerlei Schwierigkeiten. Entsprechend gering ist die Attraktivität und damit das Interesse an mobilen Zahlverfahren auf Kundenseite. Zudem kein Mehrwert beziehungsweise Zusatznutzen für Kunden ersichtlich ist. Und nein: Punkte, Rabattmarken oder Treuepunkte sammeln, sind längst keine Mehrwerte mehr. Mobiles Bezahlen mit dem Smartphone soll alles einfacher machen, aus Sicht der Kunden stellt man sich nur die Frage, wie das gehen soll. Aufwändige und lange Registrierungsprozesse mit Kontenaktivierung, hin und her Überweisungen oder aufwändiges Aufladen der Wallet steht dem entgegen. Die Bedienung der Mobile-Payment-Apps ist oft verwirrend und nicht zielführend. Endlose Dialoge, unzählige Navigationsebenen oder eine Vielzahl von Funktionen machen den angepriesenen einfachen Bezahlvorgang alles, nur nicht einfach.
Kommentar von Susan Rönisch
Warum böse Kunden unsere tolle Technik nicht wollen
Mobile Payment soll die Geldbörse ersetzen - sagen zumindest die Anbieter der MPayment-Lösungen. Doch da haben sie die Rechnung ohne den Handel und den Nutzer gemacht. Der Nutzer hat offenbar keine Lust, im Laden mit dem Handy zu bezahlen. Und der Handel bietet kaum Optionen dafür. Zumindest noch nicht.
Weiterlesen