Jetzt zum Webinar anmelden

Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

ECommerce-Zukunft: Die sieben Payment-Trends 2014
15.10.2013 Dem Online-Payment steht ein turbulentes Jahr bevor: Mobiles Bezahlen, Cross-Channel-Strategien und stärkere Regulierung bringen 2014 neue Herausforderungen für Shopbetreiber mit sich. Sieben Trends auf die sich Onlinehändler schon jetzt einstellen müssen.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|
|
|
Medien |
|
|
|
|
Wirtschaft |
|

|
|
|
|
heute |
morgen |
übermorgen |
1. Trend: Internationalisierung des Payments
Einen Onlineshop nur in verschiedenen Sprachversionen zu offerieren, ist für eine Internationalisierung des Geschäfts nicht ausreichend. Neben der Sprache und entsprechender Logistik ist auch das Angebot landesspezifischer Zahlungsmittel ein bedeutendes Erfolgskriterium. Aufgrund der Komplexität dieses Vorhabens empfiehlt sich die Zusammenarbeit mit einem durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) zugelassenen Zahlungsinstitut. Ein solches Zahlungsinstitut kann sämtliche Zahlungsmethoden über eine einzige Schnittstelle an einen Webshop anbinden, ohne dass Händler bei einer Bank vor Ort ein Konto eröffnen müssen. Vielmehr wickelt das Zahlungsinstitut europaweite Transaktionen über eigens eingerichtete Treuhandkonten sicher ab.Wichtigstes Zahlungsmittel im internationalen E-Commerce ist und bleibt die Kreditkarte. Daneben gibt es in jedem europäischen Land gewisse Vorlieben für eine bestimmte Bezahlart. Während beispielsweise Schecks in Deutschland im Grunde nicht mehr eingesetzt werden, lösen immer noch rund zwölf Prozent der Franzosen Schecks ein - sogar im E-Commerce. Und in Italien ist es gang und gäbe, dass Endkunden die Rechnung für Waren, die sie online bestellt haben, am Postschalter mittels Bareinzahlung begleichen.
Darum sollten ins europäische Ausland expandierende Onlinehändler neben der Kreditkarte weitere landesspezifische Zahlungsverfahren im Portfolio haben:
- Maestro in Großbritannien,
- EPS in Österreich,
- Ideal in den Niederlanden,
- Dankort in Dänemark,
- Carte Bleue in Frankreich,
- Carta postepay in Italien,
- 4B in Spanien.
Dabei ist zu beachten, dass die Kosten für die unterschiedlichen Payment-Arten mitunter stark variieren. Denn die Höhe der Kosten ist unter anderem abhängig von der jeweiligen Branche, dem Umsatz des Händlers oder auch seinem Firmensitz. Auch fallen ohne ein Zahlungsinstitut als Partner zusätzliche Kontoführungsgebühren der Bank vor Ort an.
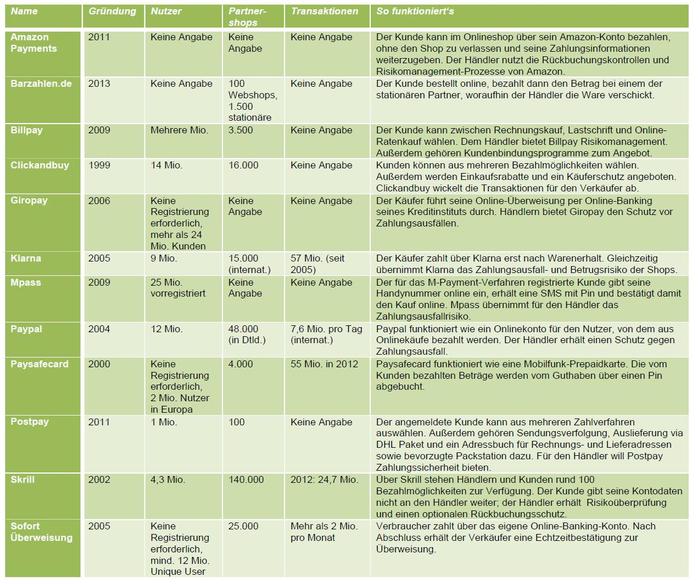

2. Trend: Abo-Commerce
Die effiziente Verwaltung von Abonnements stellt die Payment-Lösungen vieler Onlinehändler vor komplexe Herausforderungen - angefangen bei den Zahlungsmitteln bis hin zur Steuerung eines Abos. Im Idealfall kommt bereits ein Shopsystem mit integriertem Payment-Modul zum Einsatz, sodass sich Abos unkompliziert und vor allem flexibel verwalten lassen, etwa durch den Händler selbst oder durch den PSP. Das Payment-Modul muss es ermöglichen, die im Onlineshop erfassten Zahldaten im Backend zu hinterlegen und zwecks Datenschutz eine Referenznummer an das Shopsystem zu übermitteln. Für ein möglichst unkompliziertes Management der Abos ist es zudem erforderlich, den regelmäßigen Zahlungseingang automatisiert anstoßen und etwaige Fehlbuchungen einfach bearbeiten zu können. Wichtig ist auch die Auswahl der Zahlungsmittel: nur Transaktionen per Kreditkarte, Debitkarte, Lastschrift oder PayPal - sofern der Händler für die Abwicklung von Abonnements freigeschaltet ist - sind abofähig.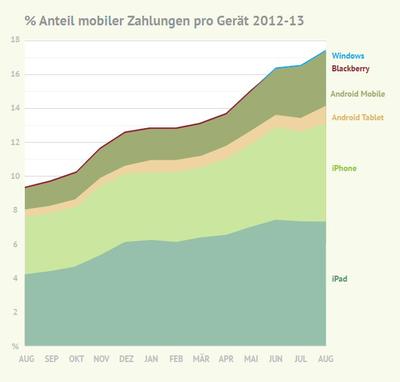
3. Trend: Stärkere Regulierung des Marktplatz-Payments
Die BaFin hat klare Richtlinien verabschiedet, wie das Transaktionsmanagement von Marktplätzen zu gestalten ist: Plattformbetreiber sind dazu verpflichtet, eine Lizenz gemäß Zahlungsdiensteaufsichtsgesetz (ZAG) zu beantragen oder Transaktionen über ein zugelassenes Zahlungsinstitut beziehungsweise über eine Bank abzuwickeln. Für das Zahlungsinstitut oder die Bank bedeutet dies einen erheblichen Aufwand, da es einen Vertrag sowohl mit dem Anbieter des Marktplatzes als auch mit jedem einzelnen Händler schließen muss, der dort seine Produkte und Dienstleistungen anbietet. Einige wenige Zahlungsinstitute und Banken haben bereits Registrierungsportale eingerichtet, damit Onlinehändler ihre Vertragsdaten einfach und schnell eingeben können.4. Trend: Omni-Channel - kanalübergreifendes Payment
Die kontinuierliche Entwicklung des Handels in Richtung Omni-Channel wird auch 2014 weiter anhalten - und das Payment muss Schritt halten. Immer mehr Konsumenten möchten verschiedene Informations- und Vertriebskanäle gleichzeitig und parallel nutzen. Dem tragen einige Zahlungsinstitute, Banken und PSP Rechnung, indem sie Zahlungsmittel wie Kredit- oder Debitkarte, Lastschrift, Vorkasse, Überweisung, Wallet Transfer und Payment-App miteinander verknüpfen, sodass Konsumenten dieselben Zahlungsarten auf allen Kanälen zur Verfügung stehen. Diese Entwicklung führt letzten Endes zur endgültigen Verschmelzung von E-Commerce sowie klassischem Handel und zwingt nicht nur den Onlinehandel, sondern auch stationäre Einzelhändler und Filialisten aus unterschiedlichsten Branchen zu Veränderungen.| Das gesamte iBusiness Dossier als Download |
|---|
Bild: HighText Verlag / josupewo/PIXELIO
Dieser Beitrag ist eine Veröffentlichung aus dem iBusiness Dossier 'Backend-IT-Trends für Onlineshops', das weitere Informationen bietet und am 12. November erscheint. iBusiness-Nutzer können es dann hier kostenlos als PDF herunterladen. |
5. Trend: Mobile Payment
Die Mobile-Payment-Technologie wird sich 2014 in rasantem Tempo weiterentwickeln. Es ist davon auszugehen, dass viele Start-ups entsprechende Apps auf den Markt bringen werden. Auch einige etablierte Payment Service Provider haben bereits Lösungen für das Mobile Payment entwickelt, die es innovativen Händlern ermöglichen, ihr Smartphone als mobiles Payment-Terminal zu nutzen. Neben Mobilterminals können sie Kunden dann auch über ihr Mobilgerät sicher und schnell bezahlen lassen. Wichtig ist dabei die Sicherheit der Käuferdaten: Auch mobil getätigte Transaktionen müssen dem weltweiten PCI DSS-Datensicherheitsstandard genügen.6. Trend: Stärkere Regulierung des Online-Payments
Mit der bevorstehenden Umstellung auf die SEPA-Lastschrift und dem im Sommer 2013 vorgestellten zweiten Entwurf zur europäischen Gesetzesnovelle "Payment Services Directive 2" (PSD II) sorgt die Europäische Union für eine weitere Strukturierung, Regulierung und Überwachung der Zahlungsdienstleistungen im europäischen Binnenmarkt - mit dem Ziel, grenzüberschreitende Transaktionen so einfach und sicher wie Zahlungen innerhalb eines Mitgliedsstaats abwickeln zu können. Vor diesem Hintergrund müssen hiesige Zahlungsinstitute und Banken ihre Kunden immer besser kennen: Um konform mit dem Geldwäschegesetz (GwG) zu agieren, sind sie zukünftig dazu verpflichtet, von ihren deutschen Kunden ausschließlich beglaubigte Kopien offizieller Dokumente anzuerkennen - für ausländische Klienten gilt diese Vorschrift übrigens schon heute.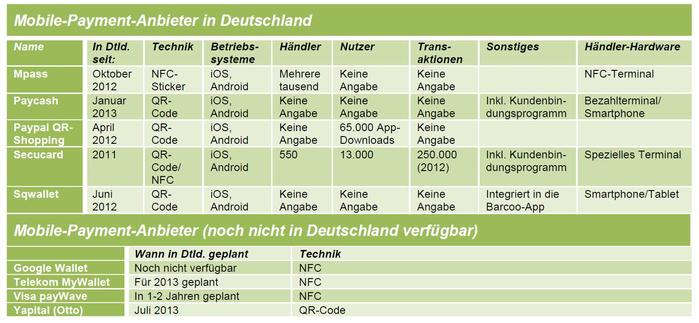
7. Trend: SEPA
Die bevorstehende SEPA-Umstellung war das Trendthema 2013. Eigentlich. Aber da viele Unternehmen die Umstellung immer noch nicht vorgenommen haben, wird SEPA und der Umgang damit auch 2014 ein wichtiges Trend-Thema sein. Um im kommenden Februar nicht kalt erwischt zu werden, gibt es eine Reihe von Maßnahmen, die Onlinehändler heute schon ergreifen sollten: eine Gläubiger-ID beantragen sowie den Checkout-Vorgang und das Dateiformat anpassen. Durch die Zusammenarbeit mit einem Zahlungsinstitut müssen Händler diese zum Teil sehr aufwändigen Anpassungen nicht selbst vornehmen. Die Gläubiger-Identifikationsnummer ist die Voraussetzung, um überhaupt am SEPA-Lastschriftverfahren teilnehmen zu können und dient als verpflichtendes Merkmal zur kontounabhängigen und eindeutigen Kennzeichnung des Onlinehändlers. Für die zukünftige Abwicklung SEPA-konformer Lastschriften ist es zudem erforderlich, den Checkout-Vorgang beziehungsweise die Bezahlmaske im Onlineshop an IBAN und BIC anzupassen. Wenn E-Commerce-Betreiber mit einem Payment Service Provider zusammenarbeiten, müssen sie sich um diese Anpassung nicht selbst kümmern, da dies der PSP für sie übernimmt. Wichtig ist auch die Umstellung auf das neue internationale XML-Format ISO-20022 zur digitalen Verarbeitung von Lastschriften. Es empfiehlt sich, die Kontoangaben für den Lastschrifteinzug schon heute anzupassen und die IT-Systeme so umzustellen, dass sie SEPA-konforme Dateien erzeugen können.
Mirko Hüllemann ist Geschäftsführer der Heidelberger Payment GmbH .
Kommentar von Sebastian Halm
Zuerst mal das Payment
Payment ist der vielleicht kritischste Bereich im E-Commerce - 2014 wird hier ein herausforderndes Jahr für Shops. Die sollten sich vorrangig um saubere Bezahlverfahren kümmern als andere, nur scheinbar wichtige Baustellen aufzumachen.
Weiterlesen