



Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Payment-Zukunft (1): Wie sich Online-Bezahlverfahren entwickeln. Und worauf Händler achten müssen
15.05.2013 Bei Vorkasse springen die Kunden ab - aber Paypal ist eine teure Angelegenheit. Deshalb ist Online-Payment immer ein Kompromiss. Auch mit den elektronischen Bezahlverfahren. Welche Anbieter sich dennoch am Markt durchsetzen und woran Sie einen Payment-Anbieter mit Zukunft für Ihren Onlineshop erkennen.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|

|
|
Medien |
|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
Unsere Analyse zeigt, wer sich im Online-Payment-Markt tummelt, welche Zahlungsmittel gute Chancen im E-Commerce haben und welche in der Vielfältigkeit - beziehungsweise der Unübersichtlichkeit - untergehen könnten.
Digitale Bezahlarten holen auf
Elektronische Bezahlsysteme für Onlineshops sind auf dem Vormarsch. Auch in Deutschland werden es immer mehr Anbieter, wie die iBusiness-Übersicht zu wichtigen in Deutschland aktiven EPayment-Anbietern zeigt:| Online-Payment-Anbieter in Deutschland | |||||
|---|---|---|---|---|---|
| Name | Gründung | Nutzer | Partner- shops | Trans- aktionen | So funktioniert's |
| Amazon Payments | 2011 | Keine Angabe | Keine Angabe | Keine Angabe | Der Kunde kann im Onlineshop über sein Amazon-Konto bezahlen, ohne den Shop zu verlassen und seine Zahlungsinformationen weiterzugeben. Der Händler nutzt die Rückbuchungskontrollen und Risikomanagement-Prozesse von Amazon. |
| Barzahlen.de | 2013 | Keine Angabe | 100 Webshops, 1.500 stationäre | Keine Angabe | Der Kunde bestellt online, bezahlt dann den Betrag bei einem der stationären Partner, woraufhin der Händler die Ware verschickt. |
| Billpay | 2009 | Mehrere Mio. | 3.500 | Keine Angabe | Der Kunde kann zwischen Rechnungskauf, Lastschrift und Online-Ratenkauf wählen. Dem Händler bietet Billpay Risikomanagement. Außerdem gehören Kundenbindungsprogramme zum Angebot. |
| Clickandbuy | 1999 | 14 Mio. | 16.000 | Keine Angabe | Kunden können aus mehreren Bezahlmöglichkeiten wählen. Außerdem werden Einkaufsrabatte und ein Käuferschutz angeboten. Clickandbuy wickelt die Transaktionen für den Verkäufer ab. |
| Giropay | 2006 | Keine Registrierung erforderlich, mehr als 24 Mio. Kunden | Keine Angabe | Keine Angabe | Der Käufer führt seine Online-Überweisung per Online-Banking seines Kreditinstituts durch. Händlern bietet Giropay den Schutz vor Zahlungsausfällen. |
| Klarna | 2005 | 9 Mio. | 15.000 (internat.) | 57 Mio. (seit 2005) | Der Käufer zahlt über Klarna erst nach Warenerhalt. Gleichzeitig übernimmt Klarna das Zahlungsausfall- und Betrugsrisiko der Shops. |
| Mpass | 2009 | 25 Mio. vorregistriert | Keine Angabe | Keine Angabe | Der für das MPayment-Verfahren registrierte Kunde gibt seine Handynummer online ein, erhält eine SMS mit Pin und bestätigt damit den Kauf online. Mpass übernimmt für den Händler das Zahlungsausfallrisiko. |
| Paypal | 2004 | 12 Mio. | 48.000 (in Dtld.) | 7,6 Mio. pro Tag (internat.) | Paypal funktioniert wie ein Onlinekonto für den Nutzer, von dem aus Onlinekäufe bezahlt werden. Der Händler erhält einen Schutz gegen Zahlungsausfall. |
| Paysafecard | 2000 | Keine Registrierung erforderlich, 2 Mio. Nutzer in Europa | 4.000 | 55 Mio. in 2012 | Die Prepaid-Lösung funktioniert wie eine Wertkarte für Mobiltelefone. Der Benutzer erwirbt die Paysafecard in verschiedenen Werten in Form einer PIN. Durch Eingabe der PIN im Webshop wird beim Zahlungsvorgang der bezahlte Betrag vom Guthaben abgebucht. |
| Postpay | 2011 | 1 Mio. | 100 | Keine Angabe | Der angemeldete Kunde kann aus mehreren Zahlverfahren auswählen. Außerdem gehören Sendungsverfolgung, Auslieferung via DHL Paket und ein Adressbuch für Rechnungs- und Lieferadressen sowie bevorzugte Packstation dazu. Für den Händler will Postpay Zahlungssicherheit bieten. |
| Skrill | 2002 | 4,3 Mio. | 140.000 | 2012: 24,7 Mio. | Über Skrill stehen Händlern und Kunden rund 100 Bezahlmöglichkeiten zur Verfügung. Der Kunde gibt seine Kontodaten nicht an den Händler weiter; der Händler erhält Risikoüberprüfung und einen optionalen Rückbuchungsschutz. |
| Sofort Überweisung | 2005 | Keine Registrierung erforderlich, mind. 12 Mio. Unique User | 25.000 | Mehr als 2 Mio. pro Monat | Verbraucher zahlt über das eigene Online-Banking-Konto. Nach Abschluss erhält der Verkäufer eine Echtzeitbestätigung zur Überweisung. |
Mit einem Marktanteil von 41 Prozent haben die digitalen Bezahlarten in Deutschland gegenüber den klassischen deutlich aufgeholt. Im Vorjahr waren es laut einer Konsumenten-Umfrage des BVH und Creditreform Boniversum noch 30 Prozent. Trotzdem ist der Kauf auf Rechnung immer noch beliebt: Laut der BVH-Studie bezahlen 27 Prozent am liebsten auf Rechnung. Nach dem ECommerce-Leitfaden von Ibi Research sind es sogar ganze 45 Prozent. Und der Online-Payment-Studie des ECommerce-Center (ECC) am IFH Köln und der Schufa zufolge haben 84,9 Prozent der Onlinekäufer das Rechnungsverfahren bereits mindestens einmal benutzt - damit kann keine digitale Zahlmethode mithalten.
Kein Wunder, argumentiert Stephan Boos , Director Operational Sales bei Klarna . "Denn ganz egal, wie sicher Daten bei digitalen Zahlmethoden theoretisch auch sein mögen - ein nachvollziehbares Problem der Onlineshopper bleibt ungelöst: Sie sollen für etwas bezahlen, das sie noch nicht in der Hand halten konnten."


In der Umfrage zeigt sich deutlich die Akzeptanz, die Paypal und Sofortüberweisung mittlerweile erreicht haben: Nur rund 15 Prozent der Befragten kennen Paypal nicht oder können sich nicht vorstellen, es zu nutzen. Bei Sofortüberweisung sind es 26 Prozent.
Die Akzeptanz von Clickandbuy und Giropay ist dagegen wesentlich geringer. Jeweils mehr als ein Drittel der Befragten kennt die Bezahlverfahren nicht. Und jeweils rund ein weiteres Viertel kann sich nicht vorstellen, sie zu benutzen. Und das obwohl es Clickandbuy bereits seit 1999 gibt, Giropay seit 2006. Das erst zwei Jahre alte Bezahlverfahren Amazon Payments kennen dagegen schon mehr als drei Viertel; nur 24 Prozent haben noch nicht davon gehört.
Bezahlarten profitieren von einer bekannten Marke
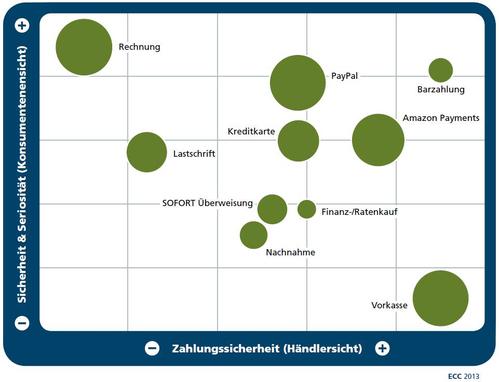
Wie Paypal profitiert auch Amazons Bezahldienst von der Bekanntheit der dahinterstehenden Marke. Sie strahlt Sicherheit und Vertrauen aus - wichtige Kriterien für die Wahl einer Bezahlmethode. Deshalb könnte auch Google Wallet , das es bisher nur in den USA gibt, ein Erfolg werden - sollte es in absehbarer Zeit in Deutschland eingeführt werden. Vertrauenerweckende Kriterien wie Marke oder Reputation fehlen vor allem neuen Online-Bezahldiensten. Deshalb werden sie es in Zukunft immer schwerer haben, sich am Markt zu etablieren.
Ebenfalls als sicher angesehen, aus Händler- und Kundensicht, ist die Barzahlung, wie sie Barzahlen.de seit März dieses Jahres anbietet. Da das Angebot noch recht neu ist, gibt es laut dem Unternehmen noch keine konkreten Zahlen zu Nutzern oder Transaktionen. Aber zu den Partnern: Bisher können Kunden ihre Online-Einkäufe bei gut 100 angeschlossenen Webshops in 1.500 dm- und Mobilkom-Debitel-Läden bezahlen. Der Dienst richtet sich an Kunden, die online keine sensiblen Finanzdaten angeben möchten oder weder über eine Kreditkarte noch über Onlinebanking verfügen. Es soll eine Alternative zum Rechnungskauf darstellen, und zwar für diejenigen Kunden, denen kein Kauf auf Rechnung angeboten wird, oder die es aus Zeitmangel nicht während der gängigen Öffnungszeiten zu ihrer Bankfiliale schaffen. Barzahlung könnte sich dementsprechend als Nischenlösung für Internet- und Onlinekauf-Neulinge etablieren.
Wichtige Aspekte für erfolgreiche Zahlmethoden
Folgende Eigenschaften und Maßnahmen sind kritisch für den Erfolg einer Bezahlmethode im Onlineshop:
- Der Sicherheitsaspekt
Sicherheit bei der Bezahlung ist für den Onlineshopper eher ein subjektives Empfinden als eine rationale Kenntnis. Schließlich reicht sein Wissen im Normalfall nicht aus, um zu beurteilen, wie sicher die Methode tatsächlich ist. Sein Unterbewusstsein verlässt sich daher auf vermeintliche Sicherheitsmerkmale wie die Marke. Deshalb haben renommierte Unternehmen bessere Chancen am Markt als kleine, unbekannte.
Für den Händler dagegen bedeutet Sicherheit das Vermeiden von Zahlungsausfällen. Zum Beispiel haben Händler laut Gerrit Seidel, CEO der Sofort AG, die die Sofortüberweisung anbietet, "häufiger als bei anderen Zahlungsarten mit Forderungsausfällen zu kämpfen. Daher gibt es zusätzliche Leistungen der Payment-Anbieter, die das Risikomanagement übernehmen und Produkte für eine effizientere Bezahlabwicklung beim Rechnungskauf anbieten." Immer mehr Payment-Unternehmen bieten ein solches Risikomanagement an. Diese Bezahlverfahren könnten langfristig die aus Händlersicht sicheren Varianten wie Vorkasse ablösen, weil sie auch aus Kundensicht attraktiv sind.
- Der Zeitaspekt
Der Kunde erwartet eine immer schnellere Lieferung und die Nachfrage nach Same-Day-Delivery steigt. Deshalb wird der Trend in den meisten Fällen hin zu schnellen Bezahlvorgängen gehen und weg von langsamen Methoden wie Bezahlung per Vorkasse. Daher haben elektronische Verfahren, die die Bezahlung oft in kürzester Zeit abwickeln, gute Chancen, weitere Marktanteile zu erobern.
- Der Kostenaspekt
Der Kunde erachtet es als selbstverständlich, dass das gewählte Bezahlverfahren keine zusätzlichen Kosten mit sich zieht. Da muss der Händler abwägen, wie viel er für eine für ihn sichere und für den Kunden attraktive Bezahlung ausgeben möchte. Die für den Händler kostengünstigsten Verfahren sind neben der Vorauskasse (keine Kosten) die Sofortüberweisung mit 0,7 Prozent sowie die Lastschrift mit einem Prozent Gesamtkosten für die Transaktion. Vergleichsweise teuer kommen ihn mit durchschnittlich 1,8 Prozent die Zahlung per Kreditkarte sowie Paypal oder Amazon Payments mit 1,9 Prozent plus 35 Cent. Um den Kunden die günstigen Varianten schmackhaft zu machen, bieten sich Rabatte für diese an. Solche Vergünstigungen bevorteilen günstige Verfahren, die Kunden ansonsten weniger gern verwenden als andere wie die Sofortüberweisung oder Vorkasse.
- Der Gewohnheitsaspekt
Zu große Änderungen am Payment-Markt sollten vor allem neue Anbieter nicht erwarten. Denn der Käufer bleibt gern bei einem Bezahlverfahren, mit dem er dann idealerweise in jedem Shop bezahlen kann. Dieser Gewohnheitsaspekt macht es neben dem Vertrauensaspekt neuen Anbietern zusätzlich schwer, sich im Markt zu etablieren.
- Der Crosschannel-Aspekt
Durch die vermehrten Crosschannel-Strategien vieler Offline- und Onlinehändler wird der Ruf nach kanalübergreifenden Bezahlmöglichkeiten laut - hier spielt die Gewohnheit ebenfalls eine Rolle. Neben der Kreditkarte oder dem Lastschriftverfahren können auch elektronische Zahlungsmittel online und gleichzeitig stationär funktionieren: etwa durch die Verknüpfung mit Mobile Payment, wie es unter anderem Paypal sowie die Telekom, O2 und Vodafone mit Mpass anbieten. Dadurch lassen sich zum Beispiel zusätzlich Kundenbindungsmaßnahmen kanalübergreifend realisieren.
- Der internationale Aspekt
Der E-Commerce wird immer internationaler. Für ins Ausland expandierende Onlinehändler ist es einfacher, auf Bezahlmethoden zu setzen, die sie schon aus dem Heimatland kennen. Gleichzeitig bevorzugen Kunden, die in einem ausländischen Shop bestellen, ein in ihrem Land bekanntes Verfahren. Aus diesem Grund haben international aufgestellte Zahlungsanbieter am deutschen Markt gute Chancen.
Mehr Zahlarten für weniger Kaufabbrüche
Viele Kunden brechen ihren Onlinekauf trotz vollem Einkaufskorb ab, wenn der Shop nicht seine bevorzugte Zahlungsart anbietet. Dann war die ganze Akquise umsonst. Um dem vorzubeugen, bieten Händler eine immer größere Palette an Zahlungsarten. Laut der Studie Internet-Zahlungsverkehr aus Sicht der Händler des IFH Köln sind es im Schnitt 5,5 Bezahlverfahren pro Shop. 2009 waren es noch mehr als ein Bezahlverfahren weniger.
Die steigende Zahl an Bezahlverfahren scheint die einzige Möglichkeit für kleine Payment-Unternehmen zu sein, in die Shops vorzudringen. Denn ihre Chancen sind darüber hinaus sehr überschaubar. Wie schwierig es ist, Partnerschaften mit etablierten Shops einzugehen, zeigt sich unter anderem an den Top 50 der deutschen Onlineshops aus dem iBusiness-Ranking 2012 (ohne Neckermann und Schlecker).
- Fast alle von ihnen (44) bieten die Zahlung per Kreditkarte an.
Auch weitere klassische Zahlungsmöglichkeiten liegen hoch im Kurs:
- Die Überweisung/Vorkasse gibt es bei 29,
- Rechnung bei 27,
- Nachname sowie Ratenzahlung bei 24 und
- Bankeinzug bei 23 Onlineshops.
- Unter den digitalen Zahlverfahren liegt Paypal mit 32 Shops weit vorne.
- Auch die Sofortüberweisung bieten mit 23 noch recht viele Shops an.
- Weit abgeschlagen sind dagegen Giropay (5), Clickandbuy (2) und Amazon Payments (2).
- Und zum Beispiel Skrill , Paysafecard und Mpass kommen gar nicht vor.
Dabei ist es gerade für noch kleine oder neue Bezahlanbieter besonders wichtig, auch große Shops als Partner zu gewinnen, um langfristig die kritische Masse zu erreichen. Doch die iBusiness-Top-50 zeigen, wie schwierig dies ist. Auf der anderen Seite werden kleine Onlineshops eher auf bekannte Bezahlverfahren setzen, um das Vertrauen der Kunden zu gewinnen. Aus diesen Gründen ergibt sich für neue Payment-Anbieter das klassische Henne-Ei-Problem: Für neue Zahlungsanbieter ist es besonders schwierig, in die großen Onlineshops hineinzukommen. Aber ohne die großen Onlineshops erreichen sie die kritische Masse und das Vertrauen der Käufer nicht - das sie aber brauchen, um weitere Shops zu akquirieren.
Woran Sie einen Payment-Anbieter mit Zukunft erkennen
Der optimale Zahlungsanbieter mit hervorragenden Chancen am deutschen Markt hat folgende Eigenschaften - oder woran Sie einen Payment-Anbieter mit Zukunft erkennen:- Er gehört zu einem renommierten Unternehmen/einer renommierten Marke
- Er hat zu Beginn bereits ein oder zwei große Onlineshops als Partner
- Er bietet Risikomanagement an
- Die Zahlung erfolgt in Echtzeit
- Die Transaktionen sind günstig
- Das Verfahren ist einfach zu handhaben und in wenigen Schritten durchzuführen
- Er bietet außerdem eine viel versprechende MPayment-Lösung an
- Er ist international aufgestellt und bietet seine Zahlungsdienste in vielen Ländern an
"Grundsätzlich ist davon auszugehen, dass ein Bezahlportfolio im Onlineshop der Zukunft aus Kreditkarte, einer Wallet-Lösung und einem europäischen Direktüberweisungsverfahren bestehen wird - neben den Klassikern wie Lastschrift und Vorkasse", ist sich Gerrit Seidel sicher. Trotzdem spielt die Zielgruppe des jeweiligen Shops eine Rolle bei der Zusammenstellung des Zahlungsportfolios. Dabei unterscheiden sich die Kundenpräferenzen je nach Alter, Geschlecht und spezieller Kaufsituation erheblich voneinander.

Vier Szenarien zur Zukunft des Online-Payment
Die Vielfalt wächst
Immer mehr Payment-Anbieter drängen auf den Markt und die Shops integrieren entsprechend immer mehr Zahlungsarten. Der Kunde profitiert, weil er sich bei jedem Einkauf seinen Favoriten aussuchen kann.
Der Sicherheitsaspekt tötet Online-Payment
Aufgrund von immer mehr Hackerangriffen auf Bezahlanbieter und Onlinekonten wächst bei den Kunden die Angst vor dem digitalen Bezahlen. Kaum noch jemand tut es. Stattdessen setzen die Kunden auf Vorkasse, Rechnung und Barzahlung - die für sie kleineren Übel.
Die Großen dominieren
Kleine Bezahlanbieter können sich nicht durchsetzen, weil sie die kritische Masse an Shops und Nutzern nicht erreichen. Stattdessen dominieren Ebays Paypal, Google und Amazon den Markt - und bauen gleichzeitig ihre Stellung als größte Shoppingportale aus.
Rechnung dominiert weiter den Markt
Der Kunde kann sich von seiner Rechnung nicht lösen, denn vom stationären Handel ist er es gewöhnt, erst zu zahlen, wenn er die Ware in den Händen hält. Der E-Commerce stellt sich darauf ein und bietet Rechnungskauf flächendeckend an. Andere Zahlungsarten haben nur kleine Marktanteile.
| Die Zukunft des deutschen Payment-Marktes | |||
|---|---|---|---|
| Teil 1: | 15. Mai 2013 | Online-Payment | Wie das optimale Online-Bezahlverfahren aussieht |
| Teil 2: | 16. Mai 2013 | Mobile Payment | Wie der MPayment-Markt doch noch zu retten ist |
Kommentar von Verena Gründel
Mit Speck überzeugt man Kunden von ungeliebten Bezahlverfahren
Der Kunde ist ein sicherheitsbedürftiges Gewohnheitstier. Bietet man ihm den Rechnungskauf an, kann man sich nicht beschweren, wenn er ihn auch nutzt. Wer das aber ändern will, muss ihn ködern. Der Speck des Onlineshoppers ist der Rabatt.
Weiterlesen


Regelmäßig veranstaltet iBusiness virtuelle Kongressmessen und Live-Webinare zu allen Themen des interaktiven Business.
Nächster Event: Zukunftskonferenz 27 am 08.12.26

© 2026 HighText Verlag. HighText und iBusiness sind eingetragene Marken des HighText Verlag Graf und Treplin OHG.
www.ibusiness.de www.onetoone.de www.press1.de www.neuhandeln.de