Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Offene Transformationsnähte: Wo der Modehandel Strukturprobleme hat
14.03.2019 Die Luft im Modehandel wird dünner. Der massive Verdrängungswettbewerb zieht weiter an; die Folge eines spürbaren Umbruchs in der Branche. iBusiness zeigt strukturelle Probleme, denen sich Modehändler stellen müssen.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |
|

|
|
|
|
heute |
morgen |
übermorgen |
Der Onlinehandel im Bereich Bekleidung bekommt diese Entwicklung noch nicht zu spüren. Er wächst noch munter weiter, wenn auch nicht mehr ganz so stark. Sowohl Markenhersteller als auch klassische Händler bekommen den Wandel im Modehandel deutlich zu spüren. Die kleine Boutique um die Ecke wird zunehmend zum Auslaufmodell, genauso wie die großen Warenhäuser für viele Kunden unattraktiver werden. Stattdessen gibt es immer mehr Markenshops und vertikale Händler, die die gesamte Wertschöpfungskette selbst abbilden. Die Innenstädte werden zunehmend einheitlich, weil sich überall dieselben großen, zum Teil internationalen Modeketten ansiedeln. Sie sind die einzigen, die sich die dortigen Ladenmieten noch leisten können. Gleiches gilt für die grüne Wiese, also die Einkaufszentren in Stadtrandnähe, die immer austauschbarer werden. Vielfalt gibt es zunehmend nur noch online. Aber sich hier gegen die Konkurrenz durchzusetzen und es als kleinerer Shop oder Marke auf das Radar der Kunden zu schaffen, ist äußerst schwierig. Hinzu kommt, dass die Margen durch immer mehr Billigangebote unter Druck geraten. Es gilt, je kleiner eine Marke oder ein Händler ist, desto schlechter werden seine Marktchancen. Denn die Plattformen, auf denen sie sich präsentieren können, werden immer kleiner.
Modehändler in Schieflage
Die Hiobsbotschaften über insolvente beziehungsweise stark unter Druck geratene deutsche Modehändler wollen aktuell nicht abreißen. Basler, Escada, René Lezard, Sinn Leffers, Strenesse, Wöhrl oder Zero - es ist eine kleine Auswahl deutscher Mode-Traditionshäuser, die in der Vergangenheit Insolvenz anmelden mussten oder gar komplett vom Markt verschwunden sind. Jüngste Beispiele sind der Damenmode-Hersteller Gerry Weber und die Mode-Handelskette AWG , die ihre Zahlungsunfähigkeiten erklärten. Schwer angeschlagenen sind außerdem die Modeketten Tom Tailor und Esprit , die beide in die roten Zahlen gerutscht sind und bereits harte Sanierungsprogramme durchlaufen. Nicht nur deutsche Unternehmen kämpfen ums Überleben. In Schieflage geraten ist auch der schwedische Mode-Konzern H&M mit katastrophaler Umsatz-Entwicklung und einer Vielzahl anderer Schwierigkeiten. Es müssen sich also sehr erfolgreiche vertikale Konzepte erneuern, um wieder auf Erfolgskurs zu kommen.Umbruch im Modemarkt
Der Modehandel ist gesättigt und wächst kaum noch. Dennoch drängen immer mehr neue Händler und Akteure in den ohnehin schon wettbewerbsintensiven Markt. Die Dichte an Händlern, Herstellern und internationalen Akteuren im Modehandel ist hoch und wird auch weiterhin zunehmen. Eine Markt-Analyse der Unternehmens- und Strategieberatung McKinsey sieht in der Modebranche 2019 "nur zwei Marktsegmente überdurchschnittlich wachsen. Das Value-Segment, also preisbewusste Mode, wird um fünf bis sechs Prozent zulegen; das Luxussegment um 4,5 bis 5,5 Prozent." Gerade die Value-Anbieter setzten mit Qualitätsoffensiven dem bisherigen mittleren Marktsegment stark zu.Diese Entwicklung, die im Modemarkt bereits in vollem Gange ist, zeigt, dass Anbieter in mittleren Preislagen an Bedeutung verlieren, profitierten werden das gehobene Preissegment und vor allem Billigmode. Denn die Deutschen haben billig gelernt und lieben es. Entsprechend herrschen in immer mehr Branchen für Billiganbieter und Discounter Hochkonjunktur. In der Modebranche haben Billigketten und Fast-Fashion-Konzepte wie Primark , Kik oder Takko in den vergangenen Jahren ihren Marktanteil hierzulande stetig steigern können. Auf Kosten klassischer Modehändler. Primark treibt derweil seine Expansion weiter voran. Die Kette mit Tiefstpreisen verkauft Klamotten bereits in mehr als 20 Filialen in Deutschland und erzielte zuletzt einen Umsatz von 750 Millionen Euro. Denn was günstige Mode angeht, ist H&M längst nicht mehr das Maß aller Dinge.
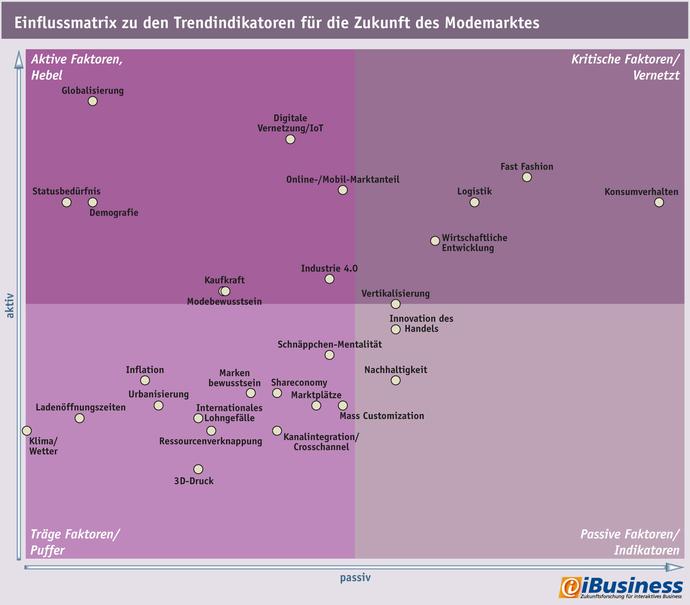
Um herauszufinden, was all diese und zukünftige Entwicklungen des Modehandels in welcher Weise und Stärke beeinflusst, haben wir eine Einflussanalyse durchgeführt. Dafür haben wir rund 30 potenzielle Faktoren definiert, die einen Einfluss auf die Modebranche haben könnten. Die Stärke ihres Einflusses haben wir ermittelt und in einer Einflussmatrix aufgetragen:
(Grafik: Hightext Verlag)
|
| Die Einflussanalyse ist eine wissenschaftliche Methode der Zukunftsforschung. Dabei werden in einem ersten Schritt potenzielle Einflussfaktoren gesammelt. Für sie wird in einem zweiten Schritt in einer Kreuzmatrix gegenseitig überprüft, ob die einzelnen Faktoren einen schwachen, starken oder keinen Einfluss aufeinander ausüben. Ein entsprechender Wert von 0-3 wird eingetragen. Die Werte aller Zeilen und Spalten werden aufaddiert. Nun kann sowohl festgestellt werden, wie hoch für den jeweiligen potenziellen Einflussfaktor der kumulierte aktive Einfluss (beeinflusst) und wie hoch der kumulierte passive Einfluss (wird beeinflusst) ist. Hohe Aktivsumme und hohe Passivsumme identifizieren kritische Faktoren (vernetzt), hohe Aktiv- und niedrige Passivsumme aktive Faktoren (Hebel). Niedrige Aktivsumme und hohe Passivsumme identifizieren hingegen passive Faktoren (Indikatoren). Generell niedrige Werte entlarven träge Faktoren (Puffer). Lesebeispiel: Globalisierung erhält eine hohe Aktiv- und niedrige Passivsumme. Sie beeinflusst die Entwicklung also stark und wird selbst von wenigen anderen Faktoren beeinflusst. Sie ist also ein starker Hebel für den Modehandel; wenn sie sich ändert, beeinflusst das den Handel stark. Umgekehrt hat Nachhaltigkeit eine niedrige Aktiv- und relativ hohe Passivsumme. Da Nachhaltigkeit sich von vielen anderen Faktoren beeinflussen lässt, selbst aber wenig beeinflusst, ist ihr Einfluss insgesamt auf den Handel gering. |
1. Fast Fashion
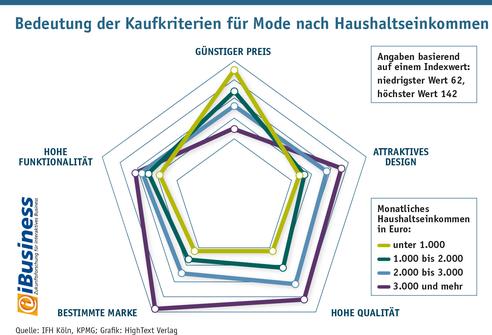
Textilhändler stehen in der Regel immer vor der Herausforderung, den Kunden zu inspirieren und zu Impulskäufen zu bewegen. Dabei ist die Modebranche massiv von Trends getrieben und die Kunden werden immer sprunghafter. Und bei der Umsetzung aktueller Trends sind neue Marktteilnehmer wie etwa der spanische Textilkonzern Inditex besonders flott. Ein großes Problem für traditionelle Modehändler stellt die immer stärker aufkommende Fast-Fashion-Tendenz dar. Das heißt, trägt z.B. eine prominente Person auf einer Preisverleihung oder auf dem Laufsteg ein tolles Kleid, hängt eine Kopie zum Bestpreis und in solider Qualität zwei Wochen später in den Filialen erfolgreicher Modeketten wie etwa Zara . Im Detail setzt Zara damit heute die Trends und hat beispielsweise H&M, die lange nicht auf die neue Konkurrenz reagiert haben, längst Rang und Kundschaft abgelaufen. Im Großen wird durch Fast Fashion die Wertschöpfungskette in der Modebranche extrem beschleunigt. So werden die Modezyklen deutlich kürzer, die Produktion wird immer flexibler und nähert sich der Echtzeit an. Die schnelle Reaktion auf Fashion-Trends wird Erfolgskriterium. Was heute auf dem Laufsteg war oder in Social Media gepostet wurde, liegt wenige Tage später bereits in den vertikalen Läden oder Onlineshops. Dadurch können Hersteller kreativer werden, aber Mode wird andererseits zum Wegwerfartikel. Da die Stückzahlen pro Teil zurückgehen, gibt es weniger Vergleichbarkeit. Das bedeutet auch, dass Mode heute Convenience ist, während sie in der Vergangenheit USP war. Das Mode-Label wird immer unwichtiger.Die Mode-Mittelklasse leidet.2. Konsumverhalten
3. Kaufkraft sinkt
4. Verschiebung zum E-Commerce
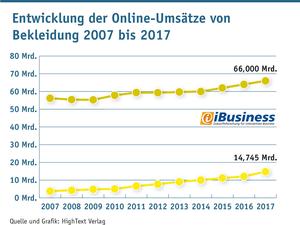
Die Verlagerung der Umsätze im Textilhandel in Richtung Online geht ebenfalls weiter. Kräftig Marktanteile gewinnen Onlinehändler wie Zalando , Otto , Bonprix ,Aboutyou und Amazon . Dass der Onlinehandel mit Mode wächst, belegen erneut die aktuellen Zahlen des Bundesverband ECommerce- Und Versandhandel (BEVH) . Demnach ist die Kategorie "Bekleidung inkl. Schuhe" um 7,7 Prozent gegenüber dem Vorjahr gewachsen, was einem Online-Umsatz von 16,79 Milliarden Euro (2017: 15,60 Milliarden Euro ) entspricht. Bekleidung allein wuchs etwas stärker um 7,9 Prozent gegenüber dem Vorjahr und erwirtschaftete einen Online-Umsatz von 12,69 Milliarden Euro (2017: 11,76 Milliarden Euro). Laut BTE Handelsverband Textil lag das Marktvolumen von Bekleidung und Textilien im Einzelhandel in Deutschland im letzten Jahr bei etwa 66 Milliarden Euro. Heißt, der Online-Umsatz macht bereits ein Viertel des Gesamtumsatzes aus. Wie wichtig eine ECommerce-Strategie für Modehändler ist, zeigt das Beispiel H&M: Hier hat das vernachlässigte Onlinegeschäft den Konzern maßgeblich in die missliche Lage geführt.
Dieser Entwicklung verschließen bzw. verweigern sich jedoch nach wie vor viele Händler; vor allem im Mittelstand. Die Meinung derer: Online rentiere sich nicht. Klar ist, dass die Unternehmen E-Commerce weder wirtschaftlich noch ökonomisch verstanden haben. Geht es nach Müller, dürfe die Frage nach der Rentabilität von Omnichannel-Commerce und Digitalisierung sowieso nicht die erste sein, sondern die, wo und wie sich der Kunde bewegt. "Die Costumer Journey ist entscheidend", sagt Müller. Da der Kunde online will und online braucht, "muss diese Klaviatur bespielt werden. Letztlich hat sich gezeigt, dass nur diejenigen Gewinner sind, die sich konsequent auf den Weg einlassen. Beispiele gibt es genügend." Dem pflichtet Dominik Haupt , Gründer und Geschäftsführer der Agentur Norisk bei: "Fashion-Brands, die es in den letzten Jahren versäumt haben, ihre Marke zu digitalisieren, verlieren heute massiv an Bedeutung beim Kunden. Zielgruppenbedarf muss heute in Echtzeit analysiert und in entsprechend personalisierte Kampagnen übersetzt werden. Wer diesen Aufwand scheut, wird keine Chance mehr haben, seine Kunden nachhaltig zu binden und begeistern."
Sterben der Filialisten geht weiter
Brauchbare Technik für die Digitalisierung ist bei manchen deutschen Modekonzernen zudem offenbar noch gar nicht vorhanden. So berichtete etwa Gerry-Weber-Chef, das Unternehmen müsse die IT-Technik seiner verschiedenen Onlineshops erst einmal vereinheitlichen. Bisher gebe es zu viele teure Einzellösungen.
Klar ist, der Kuchen für Anbieter wird generell nicht größer. Im Gegenteil: die Alterung der Gesellschaft hat Folgen für den Handel. Die demografischen Veränderungen dürften künftig zu einer weiteren Umwälzung der Branche führen. Wegen der alternden Gesellschaft dürften die reifen Märkte etwa der in Deutschland künftig schrumpfen.
Kommentar von Susan Rönisch
Raus aus der Vergleichbarkeit
Mit dem Slogan "Echte Graceland. Nur 49,90." warb vor Jahren der Schuhhändler Deichmann. Was damals ziemlich lächerlich klang, weil Deichmann seinen Billigschuh als "echte" Markenware anpreiste, war wohl doch höchst innovativ.
Weiterlesen