


Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Expert-Talk: GEO-PR: "Es geht um Relevanz in KI-Systemen"
Video-Podcast ansehen
Wer in ChatGPT, Gemini oder Perplexity sichtbar sein will, darf sich nicht auf die eigene Website verlassen. Denn KI-Systeme prüfen, was andere über eine Marke sagen - auf Fachportalen, Bewertungsplattformen, Vergleichsseiten, Reddit oder YouTube. Hier setzt GEO-PR an. Video-Podcast ansehen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Spielwaren
Mytoys-Schließung bei Otto: Das Menetekel (mindestens) einer Branche
von Susan Rönisch
, Joachim Graf
07.03.2023 Otto beerdigt seine Tochter Mytoys.de und schließt alle Filialstandorte. Diese Entscheidung zeigt, dass sich hier eine ganze Branche verändert. Wir schauen hinter die Kulissen.

Bild: Couleur/ Pixabay
Nicht nur der Spielwarenhandel muss raus aus dem Bällebad. Es wird schwierig.
HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
Die iBusiness-Handlungsmatrix zeigt, wie langfristig die vorgestellten Aufgaben angegangen werden müssen.
Von den Standortschließungen betroffen sind rund 800 Mitarbeitende der Mytoys.de GmbH, ein Sozialplan soll die Folgen für die Mitarbeitenden abmildern. Sebastian Klauke, Konzern-Vorstand E-Commerce, Technologie, Business Intelligence und Corporate Ventures der Otto Group begründet, im wettbewerbsintensiven und margenschwachen Spielzeugmarkt sei "das bisherige monothematische Multichannelkonzept nicht weiter erfolgreich umzusetzen". So habe das Unternehmen seit Jahren - die mit den Coronamaßnahmen einhergehenden Wachstumseffekte der Geschäftsjahre 2020/21 und 2021/22 ausgenommen - "trotz mehrfacher strategischer Neuausrichtung und hoher Investitionen keine solide wirtschaftliche Performance und die erforderliche, nachhaltige Rentabilität erreicht." Der Erfolg eines Turnarounds, verbunden mit weiteren hohen Investments und steigendem Kosten- und Marktdruck, sei "vor diesem Hintergrund weder seriös planbar noch realistisch."
Auf das Konzernunternehmen Limango , bisher unter dem Dach der Mytoys-Gruppe, hat die Entscheidung keine operativen Auswirkungen. Limango sei mit seinem Geschäftsmodell einer Private-Shopping-Community für Familien rentabel. Der Schuh-Shop Mirapodo , den der Konzern vor einigen Jahren in Mytoys integrierte, könnte hingegen vom Markt verschwinden.
Plattformen vor Onlineshops vor Filialen: Spielwaren trifft es als erstes
Hintergrund der Entscheidung: Das hart umkämpfte und zugleich niedrig-margige Segment Spielwaren ist leichter innerhalb des Marktplatzes von Otto.de profitabel zu bewirtschaften - mit der entsprechenden Diversifizierung in den Sortimentsfeldern, als es einem Pure Player wie Mytoys möglich ist.Denn dem Spielwarenmarkt ging es schon schlecht, als es ihm noch gut ging: Die Umsatzdaten verschiedener Verbände für das Corona-Geschäftsjahr 2021 hatten gezeigt: Die Spielwaren-Branche war einer der Gewinner der Corona-Krise. Insgesamt gaben die Deutschen laut Daten des Handelsverband Spielwaren BVS 3,8 Milliarden Euro (zu Endverbraucherpreisen) für Spielwaren aus - vier Prozent mehr als das Jahr zuvor: "Die Menschen konnten nicht verreisen oder ausgehen und haben deshalb weiter in Brettspiele, Puzzles und Bastelmaterialien investiert", erklärte Steffen Kahnt , Geschäftsführer des Handelsverband Spielwaren (BVS). "Auch wenn Spielwaren als sinnvolle Beschäftigungsmöglichkeit Nutznießer der Pandemie sind", so Ulrich Brobeil, Geschäftsführer des Deutschen Verband der Spielwarenbranche (DSVI) .
Um Längen stärker gewachsen als der Gesamtmarkt sind die ECommerce-Umsätze in der Warengruppe Spielwaren. Den Zahlen des Bundesverband E-Commerce und Versandhandel (bevh) nach hat sich im Segment Spielwaren der Online-Umsatz auf 2,06 Milliarden Euro gesteigert (2020: 1,67 Milliarden Euro) und legte damit um 23,3 Prozentpunkte zu. Damit hat der ECommerce-Anteil am gesamten Branchenumsatz einen kräftigen Sprung nach oben gemacht. Er steigt von 45,2 Prozent (2020) auf aktuell 54,2 Prozent. Dieser Anteil wird künftig weiter steigen. Bisher sind wir davon ausgegangen, dass die Umsätze aus dem Onlinehandel bis 2025 etwa die Hälfte des Spielwarenmarktes ausmachen. Dieser Wert ist bereits jetzt überschritten, so dass wir unsere Prognose nach oben korrigieren müssen und von 60 Prozent Online-Anteil bis 2025 ausgehen. Wir rechnen damit, dass sich das starke Onlinewachstum in den kommenden Jahren spürbar abschwächt, was naheliegend mit der Sonderkonjunktur durch Corona zusammenhängt.
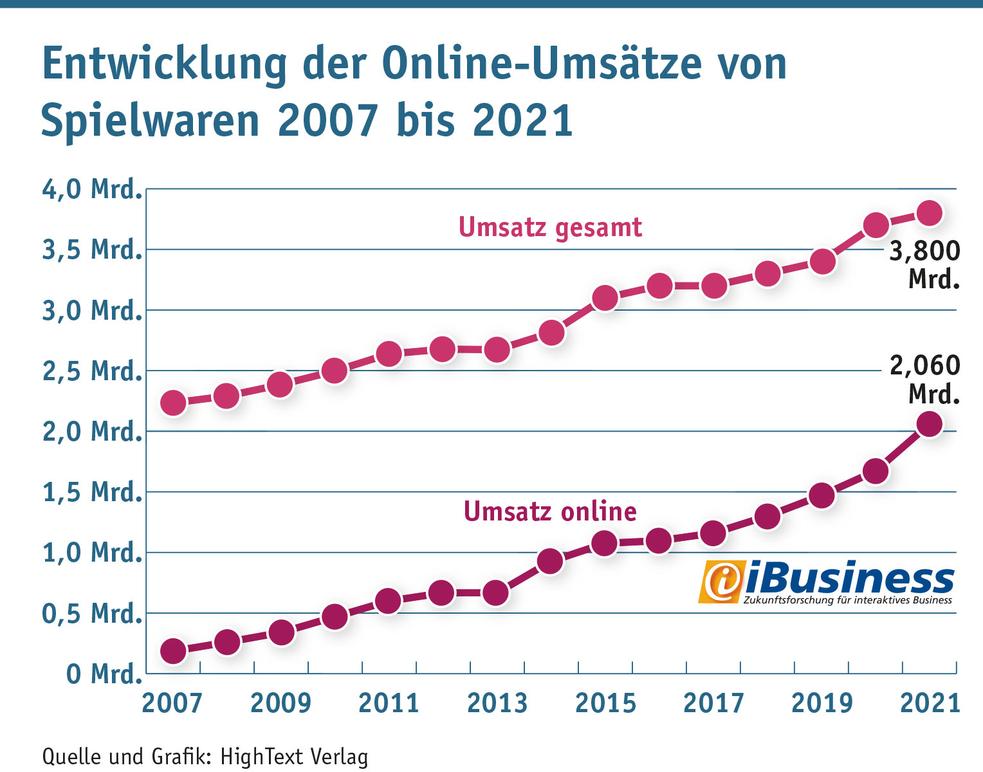
Die Spielwaren-Umsätze im Onlinehandel haben im zweiten Corona-Jahr kräftig zugelegt.
(Grafik: HighText Verlag)
Seit Jahren findet im Segment Spielwaren eine Verdrängung des Stationärhandels durch den E-Commerce statt. Als Verdrängungsbranche definieren wir die Branchen, die bereits mehr als 40 Prozent des Branchenumsatzes online generieren und weiter stattlich wachsen. Und in diesem Segment legt der Onlinehandel verhältnismäßig starke Wachstumsraten hin, während der Gesamtmarkt langsamer wächst. Der Druck aus dem Internet ist mittlerweile so hoch, dass die Spielwareneinzelhändler in Deutschland immer weniger sind. Zwischen 2015 und 2020 hat bereits jeder Vierte sein Geschäft an den Nagel gehängt. Im Jahr 2020 gab es insgesamt über 2.500 Unternehmen im deutschen Spielwareneinzelhandel. Das entspricht dem bisher niedrigsten Wert seit dem Jahr 2002. Die Anzahl an Einzelhandelsunternehmen mit Spielwaren ist laut Statista kontinuierlich gesunken.
Angesichts der vorliegenden Zahlen und der pandemischen Lage 2021 überraschend ist die Verschiebung innerhalb der Vertriebswege weniger. Vor allem das Internet profitierte in der Pandemie vom Lockdown, während der Fachhandel Umsatzeinbußen hinnehmen musste. Für stationäre Spielwarenhändler, die keinen angeschlossenen Shop haben oder auf Plattformen verkaufen, sind die Zukunftsaussichten schlecht. Corona und die Schließungen im Handel haben die prekäre Situation für diese weiter verstärkt. Es haben vor allem Unternehmen mit Onlineshop 2021 profitiert, die während der fünfmonatigen Lockdowns weiter Spielwaren verkaufen konnten. Kein Wunder, Spielzeug ist ideal für den E-Commerce geeignet, weil es weder an- noch ausprobiert werden muss. Entsprechend ist das Internet zum wichtigsten Distributionszweig in der Spielwaren-Branche geworden. Bereits mehr als jeder zweite Kauf (58 Prozent) wurde 2021 online getätigt, während nur noch 18 Prozent der Spielwaren im stationären Fachhandel gekauft wurden.
Der Preis ist das wichtigste Kaufargument
Die Möglichkeiten des stationären Handels, die VerbraucherInnen wieder in ihre Geschäfte zurückzuholen, sind zudem eingeschränkt. Für 27 Prozent ist der Preis immer noch das überzeugendste Argument. Erlebnischarakter (13 Prozent) und Events (9 Prozent) spielen hingegen beim Verbraucher eher nur eine untergeordnete Rolle, während diese Aspekte bei Beratern und Lieferanten oft ganz oben stehen. Der Preis ist auch bei der Auswahl des Spielzeugs "kriegsentscheidend", zeigt eine YouGov-Umfrage. Mit 54 Prozent ist der Preis das wichtigste Differenzierungsmittel, während Qualität und Sicherheit mit 47 Prozent "nur" auf Platz drei landen und der Aspekt Nachhaltigkeit sogar abgeschlagen auf Rang acht liegt.
Der Onlinehandel mit Spielwaren macht bereits mehr als die Hälfte des Gesamtmarktes aus.
(Grafik: Quelle: BEVH, Bitkom, Börsenverein, BVDM, GfK, BVS, IFH, IVH, BTE, BJU; Grafik: HighText Verlag)
Der Handel für Spielwaren findet heute zunehmend online statt. Kleine, stationäre Einzelhändler mit einer oder nur wenigen Filialen sehen sich stationären Ketten wie Verbrauchermärkten, Drogerien und Lebensmittelmärkten, die oftmals zusätzlich aktive Online-Händler sind, aber auch den reinen Online-Giganten gegenüber. Der Onlinehandel bietet eine erhöhte Transparenz und Vergleichbarkeit, niedrige Preise sowie eine schnelle und bequeme Lieferung nach Hause. Dass das Internet im Allgemeinen und der E-Commerce im Speziellen für Spielwarenhändler, die überleben wollen, unverzichtbar ist, zeigte eine Studie der Offerista Group , die bereits vor Corona die jetzige Situation prophezeite. In der Studie wurde verglichen, wo VerbraucherInnen zwischen 2011 und 2018 Spielwaren gekauft haben. Der Onlinehandel hat seinen Anteil in nur sieben Jahren von 20 Prozent auf 40 Prozent verdoppelt. Der stationäre Fachhandel hat im gleichen Zeitraum seinen Anteil von 38 auf 30 Prozent um mehr als ein Fünftel verringert.
Abgesehen von den pandemiebedingten Ladenschließungen hat sich das Informationsverhalten der KäuferInnen längst verändert. Wer Produkte aus dem Spielwarenbereich finden möchte, sucht immer öfter als ersten Schritt im Web. Für Onlinesuchen nach Händlern und Spielzeug ist dabei Google das Einfallstor Nummer eins. Nicht selten münden diese Suchanfragen auch in Onlinekäufen bei den großen Marktplätzen, vor allem bei Amazon .

Der Onlinehandel mit Spielwaren bedrängt bereits den stationären Handel immer stärker.
(Grafik: Quelle: BEVH, Bitkom, Börsenverein, BVDM, GfK, BVS, IFH, IVH, BTE, BJU; Grafik: HighText Verlag)
Verdrängungsbranche Spielwaren
Wo die Zahl der Anbieter hoch ist und der Großteil des Geschäfts über (leicht findbare) Marken abgewickelt wird, ist die Bindung der Kaufenden an den Händler niedrig. Dies zeigt sich vor allem bei Spielwaren, aber auch bei Mode, Sportswear und Schuhen. Wo die Händlermarke nicht stark ist und die regionale Bindung zu den Kaufenden schwach ist (oder schwächer wird), geht der Trend hin zu starken Handelsmarken: Discountern, Einkaufszentren, Marktplätzen.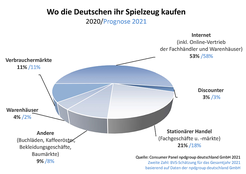
Der Spielzeugkauf hat sich weiter stark ins Internet verschoben. Der Fachhandel verliert auch in der Fläche
(Grafik: BVS Handelsverband Spielwaren)
Wo es keine Eigenmarken gibt, ist Ottos Schritt also nachvollziehbar. Sebastian Klauke : "Die Transformation von Otto.de zur Plattform schreitet zügig voran. Wir wollen den Erfolg des Marktplatzmodells nutzen, um der Bedeutung des wachstumsstarken, aber eben auch wettbewerbsintensiven Segments Spielwaren künftig noch stärker Rechnung zu tragen. Innerhalb des vierten Quartals 2023 wollen wir das Angebot in diesem Bereich für unsere KundInnen noch attraktiver gestalten. Mit der prominenten Nutzung der Marke Mytoys schaffen wir genau das."
Thema: Mytoys-Schließung bei Otto: Das Menetekel (mindestens) einer Branche
Kommentar von Joachim Graf
Es wird nicht bei Spielwaren bleiben
Warum soll ich bei einem Online-Schuhgeschäft kaufen?
Weiterlesen
Bild: Michael Poganiatz
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu dieser Analyse


Verwandte Beiträge zu dieser Analyse
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema:



Experten-Profile Genannte Personen:

