Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Das sind die wirklichen Gewinner und Verlierer im deutschen ECommerce-Markt 2014
10.03.2015 Die iBusiness-Analyse belegt: Die einsetzende Konsolidierungswelle bei Onlineshops trifft wohl vor allem den ECommerce-Mittelstand. Der schrumpfende Umsatzzuwachs im deutschen Onlinehandel wird nach oben durchgereicht.


HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
Doch der Optimismus ist wie von iBusiness prognostiziert, verfrüht. Die BEVH-Zahlen des aktuellen Jahres zeigen, wie sich der ECommerce-Markt verändert. Statt optimistisch-erigierten Wachstumsbalken erfährt der Markt nun sogar zum Teil rückläufige Entwicklungen.
iBusiness hat die aktuellen Zahlen der Studie Der deutsche E-Commerce-Markt 2014 und die BEVH-Hochrechnungen zum Versandhandel ausgewertet, um herauszufinden, wohin sich der Onlinehandelsmarkt entwickelt. Beide Studien zeigen, dass der Onlinehandel der wichtigste Umsatztreiber im Versandhandel ist. Laut der ECommerce-Studie erwirtschafteten allein die Top-1.000-Onlineshops des Jahres 2014 (Basis sind die Umsätze 2013) einen Gesamtumsatz von glatt 30 Milliarden Euro; 0,5 Milliarden Euro und damit knapp 1,7 Prozentpunkte mehr im Vorjahr. Zum Vergleich: 2013 wuchs das Segment der Top-1.000-Onlineshops um 4,1 Milliarden oder 16,1 Prozent.
Die fetten Jahre sind endgültig vorbei
Auch wenn die aktuellen Zahlen eher ernüchternd sind, gibt es keinen Grund für die Branche schwarz zu malen. Zwar sind die fetten Hypejahre im E-Commerce langsam vorbei. Doch der Onlinehandel ist im Mainstream angekommen. Das Wachstum fällt entsprechend niedriger aus und bremst sich auf mittelfristige Sicht auf einem realistischen, stabileren Niveau ein. Den aktuellen Umsatzzahlen des BEVH zufolge bestellten die deutschen Konsumenten im Jahr 2014 Waren im Wert von 49 Milliarden Euro (und zusätzlich Dienstleistungen im Wert von elf Milliarden Euro) im Distanzhandel. 41,9 Milliarden Euro (2013: 39,1 Milliarden Euro) und damit 85 Prozent davon entfallen auf den Onlinehandel. Die Branche wächst also weiterhin, denn im vergangenen Jahr lag dieser Wert noch bei 81 Prozent. Damit wuchs der Onlinehandel mit Waren im Jahr 2014 um sieben Prozent - und liegt immer noch deutlich über dem Wachstum des gesamten Einzelhandels.Diese aktuellen Zahlen untermauern die These, dass die Konzentration des Onlinehandels voranschreitet. So gewinnen die großen Shops auf Kosten der Kleineren: Auf die Top Ten der deutschen Onlinehändler entfallen mittlerweile allein gut elf Milliarden Euro. Das entspricht 26,7 Prozent des Gesamtmarktes. Auch hier noch einmal die Vorjahreszahlen: 2013 entfielen 22,8 Prozent des gesamten Umsatzes im deutschen Internethandel auf die zehn umsatzstärksten Onlineshops. Der Mammutanteil entfällt damit auf Amazon .
Umsatz nach Shopgröße: Der Umsatz wird nach oben durchgereicht
Amazon ist mit 21 Prozent Umsatzwachstum der ganz große Gewinner im deutschen Onlinehandel. Trotz großem Wachstum der restlichen neun Anbieter in den deutschen Top Ten (plus 13 Prozent) vergrößert der US-Riese seinen Umsatzanteil im Spitzensegment des Onlinehandels von 50 auf 52 Prozent. Gemessen am Gesamtumsatz der Branche wächst Amazons Anteil von knapp zehn Prozent in 2013 auf aktuell 11,8 Prozent. Der Anteil von Amazon an den 1.000 umsatzstärksten Shops klettert im vergangenen Jahr gar von 16 auf 19 Prozent.Der Anteil der Top-10-Händler am Umsatz der führenden tausend deutschen Onlineshops liegt nun bei zwei Fünftel (37 Prozent). Das ist etwas fünf Prozentpunkte mehr als noch 2012 (32 Prozent) und zehn Prozentpunkte mehr als 2008 (27 Prozent). Die Umsätze der Top-10-Händler liegen aktuell zwischen 5,8 und 0,303 Milliarden Euro (2010: 2,5 und 0,25 Milliarden). Das heißt, die Konzentration im deutschen ECommerce-Markt bleibt auf sehr hohem Niveau, verschiebt sich allerdings nach oben: Vor allem die ganz großen Shops - und dort in erster Linie Marktprimus Amazon - wachsen.
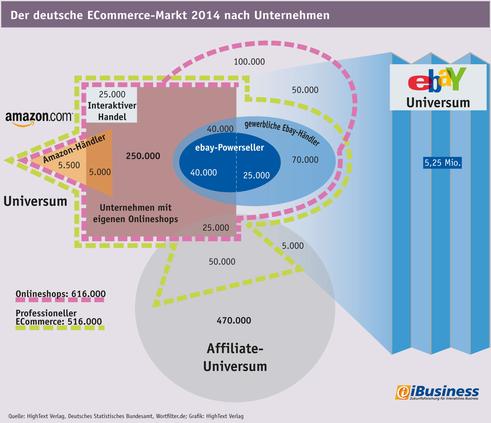

Was bei insgesamt 616.000 Onlineshops in Deutschland rechnerisch einen durchschnittlichen Jahresumsatz von rund 31.000 Euro ergibt. Dieser Wert ist seit Jahren stabil und zeigt vor allem: Viel wird in Deutschland nur semiprofessionell oder hobbymäßig online gehandelt.
Der BEVH hat für die Studie 'Interaktiver Handel in Deutschland 2014' sein Studiendesign überarbeitet, die BEVH-Erhebung nähert sich den Hochrechnungen von iBusiness der vergangenen Jahre an. Wir sind in den vergangenen Jahren stets davon ausgegangen, dass der vom BEVH prognostizierte ECommerce-Umsatz zu niedrig ist, weil ein Teil der Umsätze der sehr kleinen Onlineshops nicht mit erfasst wird. Nun liegt der vom Verband ausgewiesene Umsatz unserer Meinung nach näher an der Realität. So findet nun eine genauere Differenzierung der Verkaufskanäle statt, es wurden zusätzlich die Kanäle 'Shopping-Clubs' und 'Online-Marktplätze' aufgenommen. Unseren Hochrechnungen zufolge sind etwa 1,3 Millionen Unternehmen im ECommerce-Umfeld in Deutschland tätig.
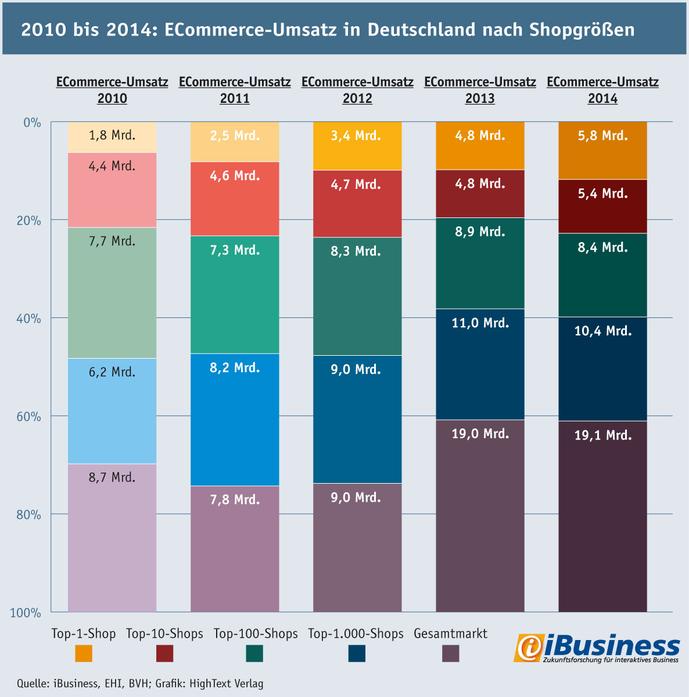
Umsatz der Top-Onlineshops nach Segmenten
Exakte Umsatzzahlen wurden ausschließlich für diejenigen Onlineshops ermittelt, die in der Top 1.000 von EHI, Statista und iBusiness gelistet sind. Und dies bereinigt von Retouren, ohne Umsatzsteuer und nur aus der reinen Geschäftstätigkeit ausschließlich in Deutschland, ohne sonstige betriebliche Erträge.Wie schnell der Konzentrationsprozess fortschreitet, zeigt eine andere Zahl: Im Jahr 2009 betrug die Umsatzuntergrenze der untersuchten Top-100-Onlineshops lediglich 1,2 Millionen. Heute liegt der Schwellenwert bei mindestens 35 Millionen Euro, um überhaupt in den Top-100 aufzutauchen.
Um herauszufinden, ob es einen Konzentrationsprozess gibt oder nicht, hat iBusiness den ECommerce-Markt in fünf Teile aufgeteilt:
- Den Gesamtmarkt, der auf der Prognose des BEVH basiert
- Die Top-1.000-Onlineshops
- Das obere Zehntel davon, die Top-100-Onlineshops
- Das obere Zehntel davon, die Top-10-Onlineshops
- Das obere Zehntel davon, den Top-Onlineshop
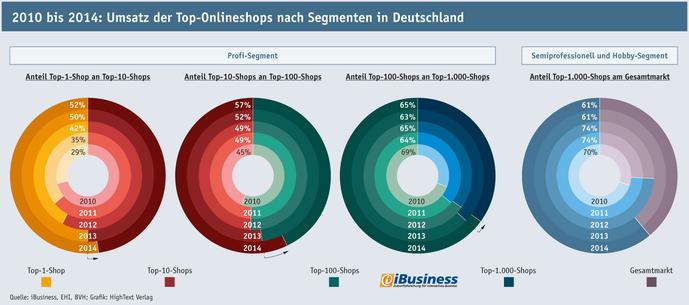
Zu sehen ist ein Konzentrationsprozess, der allerdings nicht - beispielsweise über einen Economy-of-Scale-Effekt - linear stattfindet. Die kleinen professionellen Onlineshops könnten offenbar dem Preisdruck und den steigenden Anforderungen an das Onlinemarketing immer weniger standhalten, im Semiprofessionellen-Segment gewinnt die schiere Masse und der Mittelstand wächst langsamer als der Gesamtmarkt.
Erstes Ergebnis, das aus den Charts abzulesen ist: Die Top 1.000 der deutschen Onlineshops repräsentieren 61 Prozent des deutschen ECommerce-Marktes, die Top 100 repräsentieren mit 65 Prozent (2012: 63 Prozent) zwei Drittel des Top-1.000-Segments. Die Topten sind für 57 Prozent des Top-100-Segments verantwortlich, während die Top-1 Amazon für mehr als die Hälfte des Umsatzes der Top-10-Onlineshops verantwortlich ist.
Zweites Ergebnis: Die Verschiebungen innerhalb des (von BEVH und EHI abgebildeten, professioneller arbeitenden) deutschen Onlinehandels sind nicht einheitlich:
- Top 1: Der Amazon-Umsatz wuchs im vergangenen Jahr um 20 Prozent. Weil die anderen neun Onlineshops der Top Ten nur um durchschnittlich 13 Prozent wuchsen, gewann der Top-1-Shop am Top-10-Segment zwei Prozentpunkte hinzu.
- Top 10: Die Top 10 im Segment der hundert größten Onlineshops haben gegenüber der Top-Eins verloren, aber gegenüber den restlichen Top-100-Shops fünf Prozentpunkte gewonnen.
- Top 100: Die Top 100 im Segment der tausend größten Onlineshops haben gegenüber den restlichen Top 1.000 im Jahr 2014 gegenüber 2013 ebenfalls zwei Prozentpunkte gewonnen.
- Top 1.000: Die restlichen 900 Onlineshops in den Top 1.000 haben gegenüber den größeren Shops verloren, konnten aber den Umsatz nicht aus dem Longtail-Segment hinzugewinnen.
Daraus lassen sich folgende Schlüsse ziehen:
- Je größer die Player des Marktes sind, umso höher ist ihr Marktanteil am jeweiligen Teilsegment. Ein prinzipieller Vorteil schierer Größe ("Economy of Scale") kristallisiert sich im deutschen E-Commerce heraus - zumindest im Topsegment.
- Je kleiner die Onlineshops sind, umso weniger profitieren sie relativ vom Wachstum. Der Umsatz wird nach oben durchgereicht, lediglich im Longtail hält durch den Zustrom neuer Unternehmen das relative Umsatzwachstum an.
- Die Dominanz von Amazon auf dem globalen und deutschen Onlinehandelsmarkt wächst insgesamt, die nachfolgende Amazon-Konkurrenz wächst langsamer.
- Im Verfolgerfeld geraten die Kleineren der Größten - die Top 100 und Top 1.000 - gleich doppelt unter Druck: Der Anteil der Top 10 wächst, aus dem Long-Long-Tail kann nicht genügend Umsatz neu generiert werden, um die (realen) Umsatzschrumpfungen von jeweils rund sechs Prozent auszugleichen: Der Umsatz im restlichen Top-100-Segment sank von 8,9 auf 8,4 Milliarden Euro, bei den restlichen Top-1.000-Shops von 11 auf 10,4 Milliarden Euro.
Kai Hudetz , Geschäftsführer des IFH Institut für Handelsforschung hatte schon 2014 prognostiziert: "Auf Online-Pure-Player kommt eine Härteprüfung zu. 80 Prozent der Shopbetreiber werden die nächsten drei bis fünf Jahre nicht überleben." Vor allem das Mittelsegment ist bedroht. Marcus Diekmann , Geschäftsführer der ECommerce-Beratung Shopmacher : "30.000 bis 40.000 Onlineshops mit einem Umsatz von 100.000 bis fünf Millionen Euro werden einfach rausfallen". Das Problem dieser Onlineshops ähnelt denen vieler stationärer Händler: "Mittelgroßes Sortiment mit mittelguten Preisen - das funktioniert im Internet nicht". Die iBusiness-Analyse belegt wohl beide Warnungen.
Vier Szenarien, wie Shopbetreiber auf den Konzentrationsprozess reagieren können
Category-Killer werden
Nicht alle Kunden kaufen bei Amazon ein. Neben dem Online-Giganten ist immer noch Platz für einen Spezialisten. Ein bis zwei Preis-, Service- und Qualitätsführer werden sich je Segment neben den Generalisten etablieren können. Wer diesen Weg gehen will, dem stehen harte Monate bevor. Er muss sich als Preis- und Sortimentskönig behaupten, Innovationsführer bleiben und sich als starke Marke positionieren.
Wertschöpfungskette verlängern
Umsatz ist nicht alles. Der Gewinn macht die Musik. Wer zum Hersteller wird oder spezielle Services anbietet, kommt leichter aus der Todesspirale von sinkenden Margen und wachsender Konkurrenz heraus.
Neue Technologie reißt alles rum
Nichts ist in Internet in Stein gemeißelt. Es besteht immer die Möglichkeit, dass eine neue Technologie auftaucht, die das Spiel komplett umkrempelt. Beispiele: 3D-Druck, Same-Day-Delivery oder das Internet der Dinge haben theoretisch ebenso das Potential, Märkte komplett zu verändern wie Streaming Media die Video- und Musik-Distribution. Man sollte sich allerdings weder darauf verlassen, dass dies im eigenen Business passiert, noch dass es der eigenen Geschäftsidee zum Vorteil verhilft.
Neue Geschäftsfelder
Bleibt als letzter Ausweg, neue Geschäftsfelder zu besetzen: B2B-Commerce, Internationalisierung oder das Nachhaltigkeitssegment sind als Claims noch nicht überall abgesteckt.
Kommentar von Joachim Graf
Deutsche Onlineshops sind zu klein
Die Verschiebungen im deutschen E-Commerce zeigen vor allem eines: Um langfristig erfolgreich zu sein, braucht man entweder schiere Größe. Oder ein extrem kulratives Geschäftsmodell.
Weiterlesen