Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Das sind die Gewinner und Verlierer im deutschen Onlinehandel 2020
28.10.2021 Die Umsätze im deutschen E-Commerce sind im Corona-Jahr sprunghaft gestiegen. Aber nicht jeder Shop profitiert. Die aktualisierte iBusiness-Langzeit-Analyse zeigt, welche Onlineshops am Wachstum partizipieren, wie sich einzelne Segmente entwickeln und wo Konzentrationsprozesse stattfinden.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
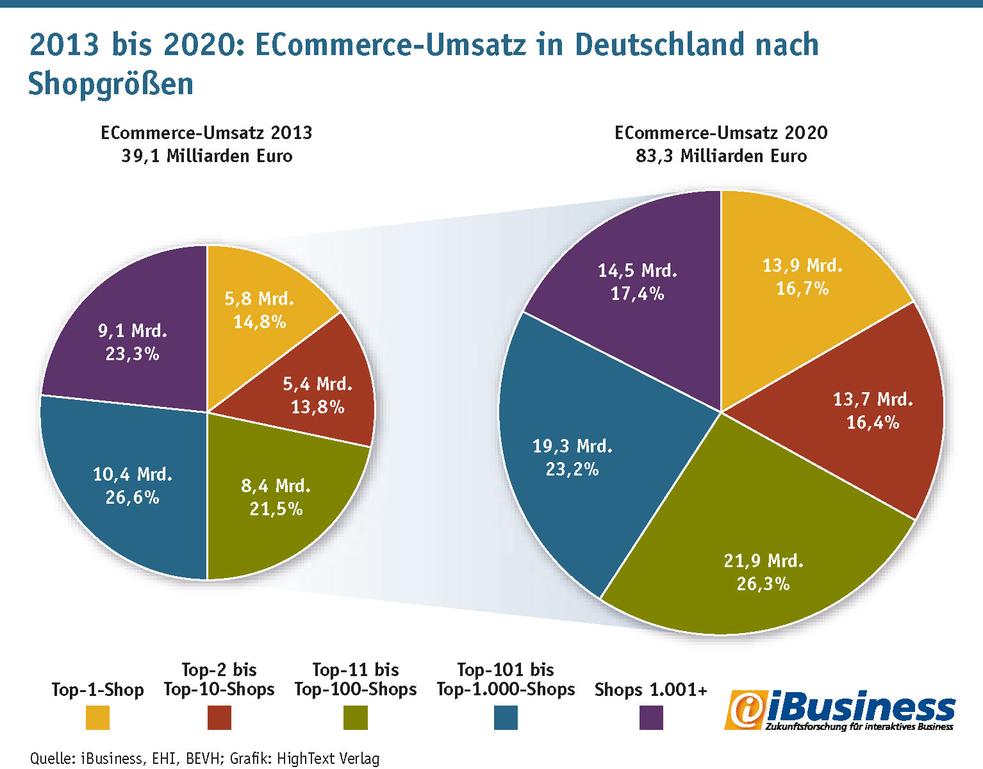
Die EHI-Studie "ECommerce-Markt Deutschland 2021" zeigt, dass die umsatzstärksten Top-1.000-Onlineshops des Jahres 2021 (Basis sind die Umsätze 2020) einen Gesamtumsatz von 68,8 Milliarden Euro erwirtschaften. Das Wachstum der 1.000 umsatzstärksten Onlineshops in Deutschland hat sich im abgeschlossenen Geschäftsjahr 2020 nicht nur fortgesetzt, sondern übertrifft mit 33,1 Prozent (plus 17,1 Milliarden Euro) Wachstum massiv das Vorjahreswachstum mit 12,4 Prozent. Das ist ein beachtlicher Erfolg. In der Gesamtheit betrachtet sind die Top-1.000-Shops in 2020 zudem eindeutig stärker als der gesamte deutsche ECommerce-Markt gewachsen. 739 Onlineshops konnten ihren Umsatz im Vergleich zum Vorjahr steigern. Das Umsatzplus im deutschen Onlinehandel beziffert der BEVH auf 14,6 Prozent, was einem Warenumsatz von 83,3 Milliarden Euro (2019: 72,6 Milliarden Euro) entspricht.
Sowohl die Zahlen des BEVH als auch die des EHI/Statista belegen, dass die ECommerce-Branche einer der großen Gewinner im Pandemiejahr 2020 ist. So liegt das Wachstum im Onlinehandel weit über dem des gesamten Einzelhandels, das der Handelsverband Deutschland HDE auf zwei Prozent (557 Milliarden Euro) beziffert. Für das Jahr 2021 rechnet der Verband für den gesamten Einzelhandel mit einem Umsatzwachstum von 1,5 Prozent auf 586 Milliarden Euro - vorausgesetzt, es gibt keinen weiteren Lockdown und die Infektionszahlen bleiben auf niedrigem Niveau. Wachstumstreiber bleibt vor allem der Onlinehandel, der laut HDE-Prognose seine Umsätze 2021 demnach um fast 20 Prozent steigern kann. Der Anteil des Onlinehandels am Einzelhandel lieg aktuell bei gut 14 Prozent.
Ebenfalls mit einem Wachstum der Onlineumsätze um die 20 Prozent rechnet der BEVH. Demnach könnten die ECommerce-Umsätze in diesem Jahr erstmals die Umsatzgrenze von 100 Milliarden Euro knacken: "Dass der Onlinehandel nicht mehr nur auf schwachen Vergleichszahlen wie im ersten Quartal wächst, sondern auch auf überproportional starken Vorjahreswerten, deutet auf einen Substanzeffekt hin. Die Menschen haben den E-Commerce in der Pandemie als verlässlichen Partner kennengelernt und nutzen ihn noch selbstverständlicher als zuvor. Das zeigt sich daran, dass die Menschen auch in Warensegmenten wie Mode deutlich mehr online einkaufen, die seit Mai auch stationär wieder deutlich zulegen", resümiert Christoph Wenk-Fischer , Hauptgeschäftsführer des BEVH.
Nach wie vor herrscht eine enorme Kluft innerhalb des Handels: Während der Internethandel brummt, ist die Lage im stationären Einzelhandel weiterhin von den Geschäftsschließungen im Lockdown geprägt: "Die positive Entwicklung in den letzten Wochen darf nicht darüber hinwegtäuschen, dass das erste Halbjahr insbesondere für den Innenstadthandel verloren ist. Extrem gelitten hat der Bekleidungseinzelhandel, dessen Erlöse um rund ein Drittel geschrumpft sein dürften", sagt HDE-Hauptgeschäftsführer Stefan Genth . Laut aktueller HDE-Konjunkturumfrage berichten fast drei Viertel aller Innenstadthändler von gesunkenen Umsätzen in den ersten sechs Monaten des Jahres. Für die kommenden Monate erwartet zwar die Mehrheit aller Händler eine Fortsetzung des Erholungsprozesses. Aber: "Die Krise ist noch nicht vorbei, für viele Einzelhändler ist die Lage nach wie vor sehr schwierig", so Genth weiter.
Um den vielerorts weiter voranschreitenden Niedergang der Innenstädte aufzuhalten, erneuert der HDE seine Forderungen nach einer nachhaltigen Investitionsoffensive und einem Förderprogramm zur Digitalisierung des mittelständischen Einzelhandels. Wichtig sei insbesondere, Anreize für zukunftsorientierte Maßnahmen zur Modernisierung und Instandsetzung zu schaffen. Wer in die Digitalisierung, Entwicklung und Nachhaltigkeit der Innenstädte investiere, solle unterstützt werden. "In Folge der Pandemie ist der Investitionsbedarf vor Ort in den Stadtkernen groß, doch Händlerinnen und Händler sind nach den langen Lockdowns wirtschaftlich ausgezehrt. Sie können die notwendige Transformation nicht alleine stemmen", so Genth weiter.
Starke Konzentration im E-Commerce hält an
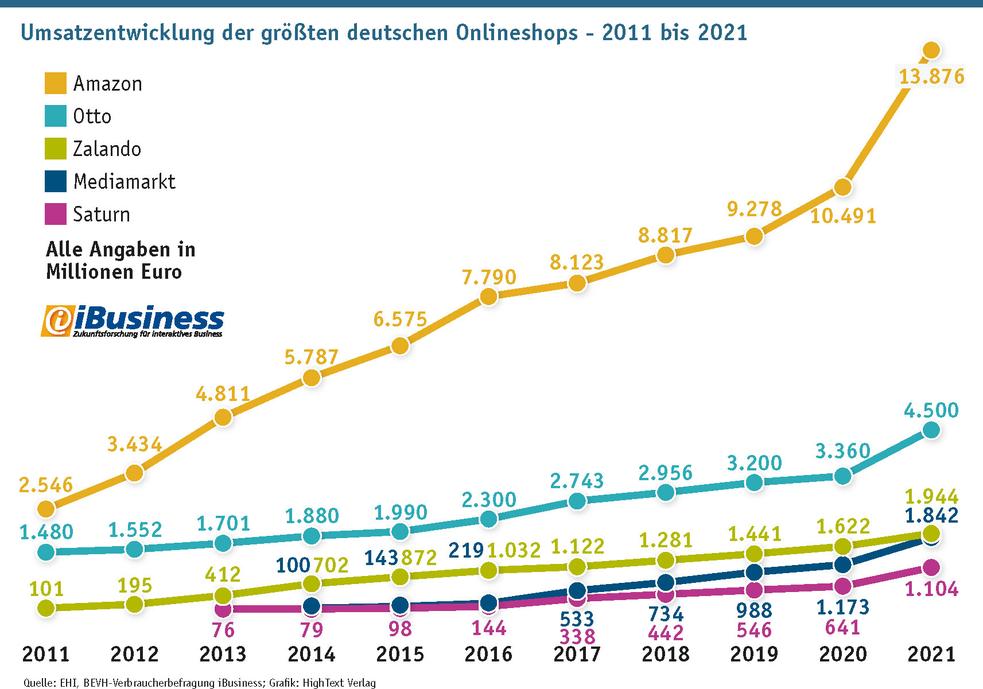
Wie in den Vorjahren ist der deutsche ECommerce-Markt stark konzentriert. Die aufbereiteten Zahlen zeigen nach wie vor, dass vor allem die großen Shops am Branchenwachstum partizipieren; und das auf Kosten der mittleren und kleineren Shops der Top 1.000. 40 Prozent des Gesamtumsatzes der Top-1.000-Shops wird allein von den Top-10-Onlineshops erwirtschaftet. Im abgelaufenen Pandemiejahr 2020 ist die Reihung der drei größten Onlineshops unverändert: Amazon.de thront mit einem Gesamtumsatz von 13,9 Milliarden einsam auf Rang eins, die Konkurrenz ist weit abgeschlagen. Damit laufen 16,7 Prozent des gesamten deutschen ECommerce-Umsatzes über den Amazon-eigenen Onlineshop - und da ist der (größere) Plattformhandel nicht mitgerechnet. Der Marktführer erwirtschaftet mehr Onlineumsatz als die nachfolgenden neun Shops zusammen - und wächst im Erhebungsjahr 2020 auch noch überdurchschnittlich. Ein Plus von gut 30 Prozent haben wir gegenüber dem Vorjahr 2019 ausgerechnet.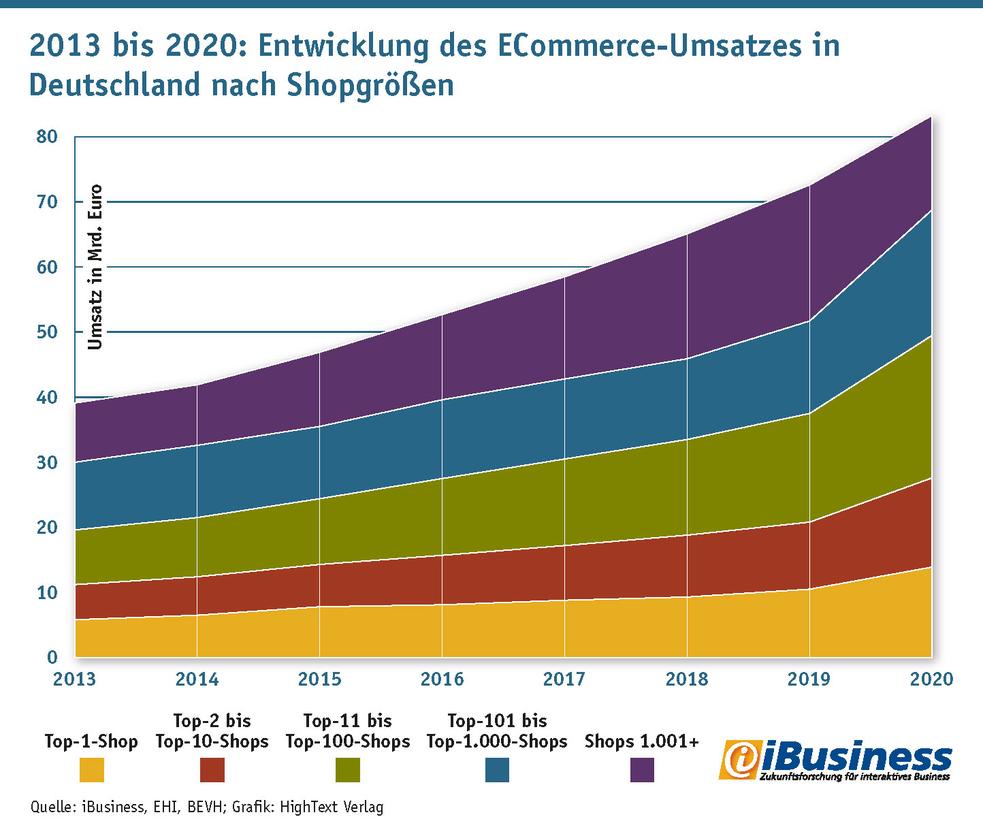
Die umsatzstärksten 100 Händler vereinen mit 49,5 Milliarden Euro mehr als die Hälfte (59,4 Prozent) aller Onlineumsätze auf sich. Im Vergleich zum Vorjahr hat damit die Konzentration im E-Commerce zumindest in der Gesamtbetrachtung der 100 größten Händler weiter zugelegt, der Anteil am gesamten deutschen ECommerce-Umsatz ist gestiegen. Und das obwohl der Kuchen insgesamt gewachsen ist. Um insgesamt 31 Prozent sind die Top 100 im Vergleich zum Vorjahr gewachsen. Die Top 100 zusammen repräsentieren 71,9 Prozent des Gesamtumsatzes. Den Löwenanteil erwirtschaften die großen Drei. Amazon.de, Otto.de und Zalando.de , die gleichzeitig hybride Marktplätze sind, nehmen erneut die größten Marktanteile ein und halten somit die Spitzenposition. Ihr summierter Umsatz beläuft sich im Geschäftsjahr 2020 auf gut 40 Prozent Umsatzanteil an der Top 100 beziehungsweise nahezu 30 Prozent des Gesamtumsatzes der Top 1.000. Sie sind für gut 20 Milliarden Euro Umsatz verantwortlich.
27,6 Milliarden Euro Umsatz entfielen 2020 allein auf die Top Ten der deutschen Onlinehändler. Das entspricht einem Drittel am gesamten Onlinehandelsumsatz. Der Anteil am Gesamtmarkt ist gestiegen. Zum Vergleich: 2013 erwirtschafteten die zehn umsatzstärksten Onlineshops 28,6 Prozent des gesamten Umsatzes im deutschen Internethandel. Den Mammutanteil fährt dabei kontinuierlich über die Jahre Amazon ein. Die Konzentration an der Spitze bleibt hoch.
Bereits in den Erhebungen der vergangenen Jahre zeichnete sich ab, dass es für die kleinen Onlinehändler im stark umkämpften ECommerce-Markt immer enger wird und sich das Wachstum zunehmend auf die ECommerce-Spitze verlagert. Das starke Umsatzwachstum in der Top 1.000 entfällt hauptsächlich auf die Plätze eins bis 100 des EHI-Rankings, während die Umsatzentwicklung der restlichen Shops in ihrer Gesamtheit zunehmend nach unten zeigt. Der Gesamtumsatz der Shops auf den Plätzen 501-1.000 ist weiter rückläufig: Lag der Gesamtumsatz der Shops auf den Plätzen 501-1.000 im vergangenen Jahr bei 3,47 Millionen Euro, liegt er aktuell bei 3,37 Millionen Euro. Sie machen nur einen verhältnismäßig kleinen Anteil (4,9 Prozent) am Gesamtumsatz der Top-1.000-Shops aus. Im Vergleich zum Vorjahr sind die Unterschiede dabei minimal. Die Umsatzverteilung entspricht dem Modell des Longtails: Einige große Anbieter, überwiegend Generalisten, dominieren den Markt, während im hinteren Bereich eher Spezialisten zu finden sind. Auch sind auf den hinteren Rängen die Umsatzunterschiede zwischen den einzelnen Shops wesentlich kleiner als auf den vorderen Rängen.
Der Anteil der Top-1000-Shops am gesamten Onlinehandelsmarkt ist 2020 insgesamt stark gewachsen. Lag der Anteil im vergangenen Jahr bei 71 Prozent, ist er jetzt auf knapp 83 Prozent gestiegen. Das heißt, der Umsatzanteil des Longtails schrumpft von 28,8 Prozent in 2019 auf 17,4 Prozent. Diese Werte verdeutlichen noch einmal, dass die kleinen Shops außerhalb des Rankings zunehmend in Bedrängnis geraten.
Amazon spielt in eigener Liga
Der Marktführer Amazon erwirtschaftet mehr Onlineumsatz als die nachfolgenden neun Shops zusammen - und wächst im Erhebungsjahr 2020 auch noch überdurchschnittlich. Amazon spielt mit einem Gesamtumsatz von 13,9 Milliarden Euro in einer eigenen Liga. 16,7 Prozent des gesamten deutschen ECommerce-Umsatzes laufen über den Amazon-eigenen Onlineshop - und da ist der (größere) Plattformhandel nicht mitgerechnet. Ein Plus von gut 30 Prozent haben wir gegenüber dem Vorjahr 2019 ausgerechnet.Das zeigt, dass Amazon zu den Pandemie-Gewinnern gehört. Denn erstmal seit drei Jahren konnte Amazon wieder und vor allem mit dem Gesamtmarkt wachsen. Sämtliche Shops in der Top Ten haben 2020 zum Teil wahnsinnig hohes Wachstum vorweisen können. Insgesamt wuchsen die Top 100 der deutschen Onlineshops kumuliert um 32 Prozentpunkte.
Im Geschäftsjahr 2020 konnte Otto - ähnlich wie Amazon - seinen Umsatz in Deutschland um über 30 Prozent steigern, während im Jahr davor in Deutschland Amazon mit 13 Prozent Otto abhängen konnte, weil die Hamburger nur um fünf Prozent gewachsen waren. Zalando wartet in 2020 mit einem (im Vergleich zu den beiden Top Shops) schwächeren Umsatzwachstum um zwölf Prozent auf. Das Trio ist seit 2014 auf den ersten drei Plätzen zu finden.
Deutlich stärker gewachsen als die Marktführer sind unter den führenden Onlineshops der viertplatzierte Mediamarkt mit einen Plus von 57 Prozent und Saturn.de . Dieser konnte in diesem Jahr mit 72 Prozent Umsatzwachstum den fünften Platz ergattern. Mit einem Umsatzwachstum von knapp 50 Prozent wartet in diesem Jahr der deutsche Apple-Shop auf. Damit rückt der Konzern mit seinem deutschen Shop im Ranking zwei Plätze nach vorn auf Platz sieben.
Bei vielen Onlineshops aus den Produktsegmenten Möbel & Haushaltswaren sowie DIY, Garten & Tierbedarf ist ein hohes Umsatzwachstum zu verzeichnen, das mit hoher Wahrscheinlichkeit der Pandemie zuzuschreiben ist. So verzeichnet Ikea ein Umsatzwachstum von 74 Prozent und rückt somit in den Top Ten auf den achten Platz auf.
Discounter Lidl konnte bei seinem Umsatz im hauseigenen Onlineshop um knapp 20 Prozent zulegen und verteidigt damit Rang sechs. Der Elektronik-Crosschannel-Händler Notebooks billiger musste 2020 sogar ein Minus von knapp sechs Prozent hinnehmen und liegt mit seinen 818,2 Millionen Euro ECommerce-Umsatz nur auf Platz neun. Gefolgt von Neueinsteiger H&M , die mit 712,7 Millionen Euro Shopumsatz den Sprung unter die zehn stärksten Webshops schaffen.
Umsatz der Top-Onlineshops nach Segmenten
Die exakten Umsatzzahlen wurden ausschließlich für diejenigen Onlineshops ermittelt, die in der Top 1.000 von EHI, Statista und iBusiness gelistet sind. Diese sind bereinigt um Retouren, ohne Umsatzsteuer und enthalten nur Umsätze aus der reinen Geschäftstätigkeit ausschließlich in Deutschland, ohne sonstige betriebliche Erträge.Wie schnell Wachstum und Professionalisierungsgrad im E-Commerce, zumindest in der Top 1.000, fortschreiten, zeigt die folgende Zahl: Im Jahr 2009 betrug die Umsatzuntergrenze der untersuchten Top-100-Onlineshops lediglich 1,2 Millionen Euro. Dieser Umsatz reicht heute nicht einmal, um überhaupt in den Top 1.000 (Top-1.000-Shop: 5,9 Millionen Euro) gelistet zu werden. Um 2020 in den Top 100 aufzutauchen, liegt der Schwellenwert bei mindestens 98,4 Millionen Euro.
Um herauszufinden, ob es einen Konzentrationsprozess gibt oder nicht, hat iBusiness den ECommerce-Markt in fünf Teile aufgeteilt:
- Den Gesamtmarkt, der auf der Prognose des BEVH basiert
- Die Top-1.000-Onlineshops
- Das obere Zehntel davon, die Top-100-Onlineshops
- Das obere Zehntel davon, die Top-10-Onlineshops
- Das obere Zehntel davon, den Top-Onlineshop (aka. Amazon)
Diese Teile haben wir miteinander verglichen:
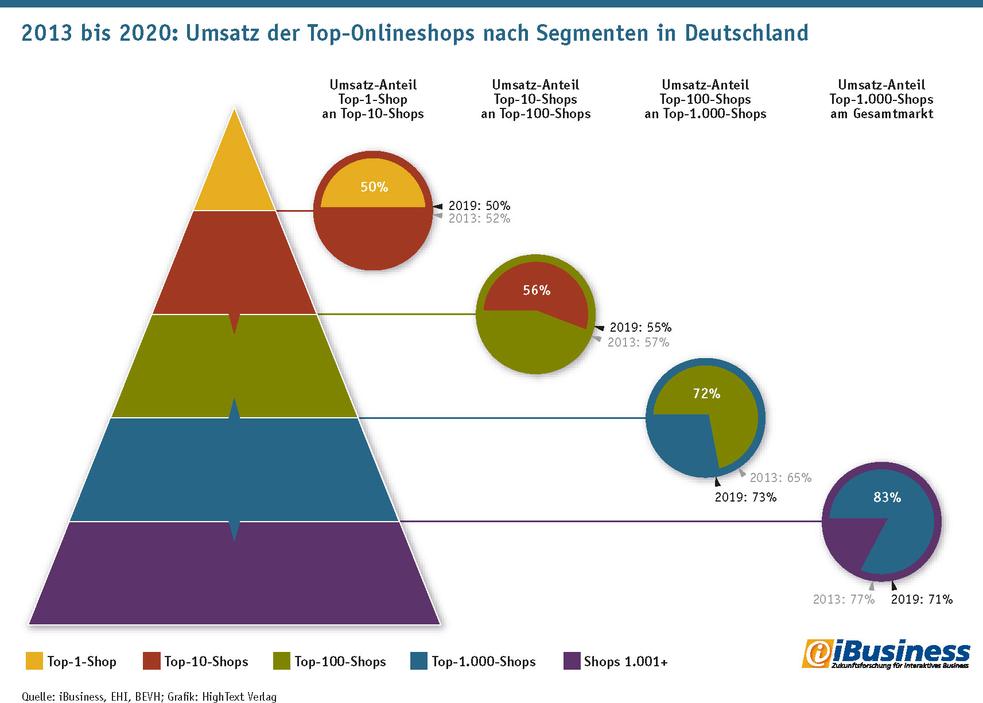
Der Acht-Jahres-Vergleich zeigt, dass sich der deutsche Onlinehandelsmarkt mittlerweile stabil und fast homogen entwickelt. Auch die kleinen, professionellen Onlineshops können dem Preisdruck und den steigenden Marktanforderungen offenbar standhalten, im semiprofessionellen Segment verliert die schiere Masse.
Fazit 1: Aus den Charts ist abzulesen: Die Umsätze der Top 1.000 der deutschen Onlineshops repräsentieren 83 Prozent (2013: 77 Prozent) des deutschen ECommerce-Marktes, die Umsätze der Top 100 repräsentieren mit 72 Prozent fast drei Viertel des Top-1.000-Segments. Die Top Ten sind für 56 Prozent der Umsätze des Top-100-Segments verantwortlich, während die Top 1 Amazon für jeden zweiten Umsatzeuro der Top-10-Onlineshops verantwortlich ist.
Fazit 2: Es gibt kaum Verschiebungen innerhalb des (von BEVH und EHI abgebildeten, professionell arbeitenden) deutschen Onlinehandels. Er hat sich homogen entwickelt.
- Top 1: Der Amazon-Umsatz wuchs im vergangenen Jahr 30 Prozent. Damit setzt sich das wahnsinnige Umsatzwachstum fort. Dennoch ist der Umsatzanteil von Amazon an den Top-10-Onlineshops relativ stabil (2020: 50 Prozent/ 2013: 52 Prozent).
- Top 10: Die Top 10 im Segment der hundert größten Onlineshops haben gegenüber den restlichen Top-100-Shops in den vergangenen fünf Jahren ebenfalls ihren Anteil konstant gehalten (2020: 56 Prozent/ 2013: 57 Prozent).
- Top 100: Die Top 100 im Segment der tausend größten Onlineshops haben gegenüber den restlichen Top 1.000 gewonnen (2020: 73 Prozent/ 2013: 65 Prozent).
- Top 1.000: Die Top 1.000 konnten im Pandemiejahr 2020 ihren Umsatzanteil am gesamten ECommerce-Markt stark ausbauen (2020: 83 Prozent / 2019: 71 Prozent / 2013: 77 Prozent).
Die iBusiness-Thesen der vergangenen Jahre haben weiterhin Bestand:
- Je größer die Player des Marktes sind, umso höher ist ihr Marktanteil am jeweiligen Teilsegment. Ein prinzipieller Vorteil schierer Größe ("Economy of Scale") kristallisiert sich im deutschen E-Commerce heraus - zumindest im Topsegment.
- Je kleiner Onlineshops sind, umso weniger profitieren sie relativ vom Wachstum. Der Umsatz wird nach oben durchgereicht. Trotz des Zustroms neuer Unternehmen wächst der Longtail an Umsatzwachstum nicht.
- Die Dominanz von Amazon auf dem globalen und deutschen Onlinehandelsmarkt wächst insgesamt. Amazon ist bereits so groß, dass der Abstand zu den nachfolgenden Amazon-Konkurrenten in absehbarer Zeit nicht aufgeholt werden kann.
- Im Verfolgerfeld geraten die kleineren der größten - Top 1.000 - unter Druck: Der Anteil der Top 100 wächst.
Die Analyse zeigt erneut, dass sich der Trend verstärkt hat, der sich bereits in den vergangenen Jahren auf dem deutschen ECommerce-Markt abzeichnet:
- "Richtig groß" ist Erfolg versprechend
- "Marktplatz" ist Erfolg versprechend
- "klein und spezialisiert" ist Erfolg versprechend
- "Durchschnittlich ohne klare Fokussierung" scheint nur in Ausnahmefällen eine Erfolgsstrategie zu sein
Kommentar von Susan Rönisch
Mittelbau hat es schwer
Trotz kräftigem Wachstum zeigt die Strukturanalyse des ECommerce-Marktes: Der deutsche Onlinehandel entwickelt sich insgesamt stabil, aber der Mittelbau gerät unter Druck.
Weiterlesen