Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Expert-Talk: GEO-PR: "Es geht um Relevanz in KI-Systemen"
Video-Podcast ansehen
Wer in ChatGPT, Gemini oder Perplexity sichtbar sein will, darf sich nicht auf die eigene Website verlassen. Denn KI-Systeme prüfen, was andere über eine Marke sagen - auf Fachportalen, Bewertungsplattformen, Vergleichsseiten, Reddit oder YouTube. Hier setzt GEO-PR an. Video-Podcast ansehen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Top-Ten-Shopsysteme: Magento stürzt ab
08.11.2021 Die Software Magento (inzwischen als Adobe Commerce vermarktet) war jahrelang unangefochtene Nummer eins unter den Shopsystemen - nach dem Re-Branding hat sich das dramatisch geändert.

Bild: athreee23 / Pixabay.com
HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|
|
|
Medien |
|
|
|
|
Wirtschaft |
|

|
|
|
|
heute |
morgen |
übermorgen |
Die iBusiness-Handlungsmatrix zeigt, wie langfristig die vorgestellten Aufgaben angegangen werden müssen.
TL;DR
Shopsystem-Ranking unter den deutschen Top-1.000-Shops: Diese Shopsysteme werden von Deutschlands größten Händlern eingesetzt.
Doch bevor für eine genaue Evaluierung die einzelnen Anbieter einer genauen Prüfung unterzogen werden, kann zur ersten Orientierung einfach ein Blick auf den Markt geworfen werden. Welche Unternehmen setzen welche Software ein? Wie verbreitet sind die Systeme? Und welchen Lauf nahm die Software in den vergangenen Jahren? Gerade in diesem Jahr hat sich an der Spitze einiges getan.
Das Einzelhandelsinstitut EHI hat gemeinsam mit dem Statistikunternehmen Statista in seiner Studie "E-Commerce-Markt Deutschland 2021" die Top-1.000-Onlineshops in Deutschland ermittelt - und unter anderem auch daraufhin untersucht, welche ECommerce-Systeme bei den verschiedenen Händlern eingesetzt werden. iBusiness hat die Studie ausgewertet und die wichtigsten Shopsysteme für Deutschland ermittelt.
Zur Erfassung der Shopsysteme hat sich EHI/Statista der Browser-Add-ons Wappalyzer und Builtwith bedient.
Viel Veränderung an der Spitze
Die Shopsoftware Magento - seit 2018 im Adobe-Universum angesiedelt - wird seit diesem Jahr unter dem Namen "Adobe Commerce" vermarktet. Zum Zeitpunkt der Datenerhebung war das Rebranding noch nicht bekannt gegeben, deswegen wird die Software hier noch unter ihrem alten Namen geführt. Am Ergebnis ändert das nichts: Minus 2,8 Prozent Marktanteil sind ein gewaltiger Verlust. Führte Magento das Feld bislang unangefochten an, ist bei einer Verbreitung von 12,2 Prozent inzwischen der Überflieger Shopware auf Schlagdistanz herangerückt. Mehr noch: Hätte Shopware nicht ebenfalls leicht abgegeben (minus 0,7 Prozent), hätte Magento seine Alleinherrschaft bereits verloren. Und die Prognosen sind düster: Viele Magento-Entwickler und -Agenturen sind mit der Neuausrichtung unter Adobe-Regie unzufrieden.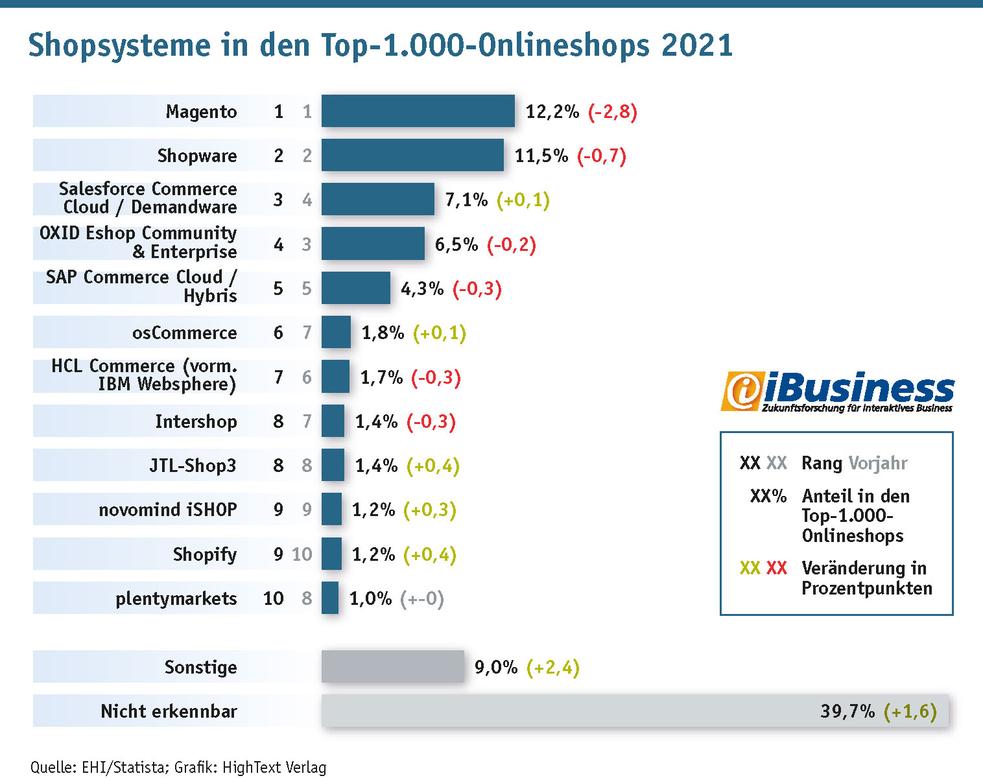
(Grafik: Quelle: EHI/Statista; Grafik: HighText Verlag)
Damit könnte Shopware schneller als erwartet zur neuen Nummer eins aufsteigen. Auch wenn die Software im Vergleich zum Vorjahr leicht verloren hat (- 0,7 Punkte), darf man nicht vergessen, dass in den vergangenen Jahren insgesamt ein fabelhafter Aufstieg gelungen ist: Vor fünf Jahren lag die in Deutschland entwickelte Anwendung noch bei einem Marktanteil von 5,7 Prozent und damit im soliden Mittelfeld. Ein solches Wachstum sucht im Ranking seinesgleichen.
Salesforce überholt Oxid
Aber auch auf den Rängen drei und vier hat sich etwas getan: Salesforce Commerce Cloud (ehemals: Demandware) hat seinen Wachstumskurs der vergangenen Jahre fortgesetzt und konnte damit Oxid eShop vom dritten Platz verdrängen. Dies ist allerdings auch der Tatsache geschuldet, dass Oxid (wie auch schon in den Vorjahren) an Marktanteilen verloren hat (- 0,2 Punkte). Immerhin hat sich bei den Freiburgern die Lage aber stabilisiert: Im Vorjahr lagen die Oxid-Verluste noch fünfmal höher.Nach wie vor schlecht vom Fleck kommt dagegen die SAP Commerce Cloud. Seit der Walldorfer IT-Gigant 2013 den aufstrebenden Münchner Shopsystem-Entwickler Hybris übernommen hat, haben sich die Marktanteile lediglich im Promillebereich verändert. 2016 waren es 4,4 Prozent, 2020 kam SAP auf 4,7 Prozent, nun sind es wieder 4,3 Prozent. Bei SAP kann man damit kaum zufrieden sein, hat man sich von der Übernahme doch ein starkes Wachstum versprochen.
Auf den hinteren Rängen hat sich dagegen nur wenig getan. Bei der Interpretation der Zahlen darf nicht vergessen werden, dass Marktveränderungen im Promillebereich wenig aussagekräftig sind, insbesondere, wenn sich Shopsysteme eher an kleinere Shops richten. Denn: Die Basis der Top-1.000-Shops ändert sich ebenfalls von Jahr zu Jahr. Gerade auf den hinteren Rängen herrscht naturgemäß eine höhere Fluktuation. Daher unterliegen kleine Schwankungen der Marktanteile einer gewissen Zufälligkeit - insbesondere, wenn in Corona-Zeiten die Märkte sowieso in Turbulenzen geraten und manche ECommerce-Segmente ohne eigenes Zutun verloren haben.
Trotzdem springen zwei Auffälligkeiten ins Auge: Zum einen sind da die beiden Schwergewichte HCL Commerce (ehemals IBM Webspehre) und Intershop , die mit leicht sinkender Tendenz und niedrigen Marktanteilen vor sich hindümpeln. Ein Trend, der nun schon seit Jahren anhält. Insbesondere die 2019 abgeschlossene Übernahme der IBM-Produkte durch HCL hat keinerlei positive Spuren hinterlassen. In den kommenden Jahren könnten beide Systeme weiter nach unten durchsacken und schon bald unter "ferner liefen" fallen.
Zum anderen macht sich der kanadische Shooting-Star Shopify abermals bemerkbar. Shopify ragte im vergangenen Jahr erstmals in die Top-Ten hinein und konnte seine Position in diesem Jahr mit einem soliden Wachstum ausbauen. Schon im nächsten Jahr könnte es mehr Shopify als Intershop- oder gar HCL-Installationen geben.
Trend zur Standard-Software
In den vergangenen Jahren war stets ein Trend zur Standard-Software erkennbar. Heißt: Sowohl der Anteil der restlichen, unter "Sonstige" subsummierten Lösungen als auch der Anteil der "nicht erkennbaren" Lösungen sank kontinuierlich. In diesem Jahr hat sich das Bild verändert.Allerdings ist der Unterschied geringer, als er auf den ersten Blick scheint. Denn einige Positionen in den Top-Ten werden mehrfach vergeben, weil die Systeme auf identische Marktanteile kommen. In diesem Jahr teilen sich beispielsweise jeweils zwei Systeme die Ränge acht und neun. Mithin sind in den Top-Ten insgesamt 12 Shopsysteme enthalten. Im vergangenen Jahr wurden drei Ränge doppelt vergeben, die Top-Ten bestanden also aus 13 Systemen. Deshalb war die Basis der "sonstigen Systeme" im vergangenen Jahr kleiner als in diesem.
Um diesen Effekt bereinigt, ist die Kategorie "Sonstige" deutlich geringer - nämlich nur um 1,5 Prozentpunkte - gewachsen. Ähnlich stark (um 1,6 Prozentpunkte) ist der Anteil der nicht erkennbaren Systeme gewachsen. Beides könnte ein Hinweis darauf sein, dass Shopsysteme stärker individualisiert und angepasst werden, so dass sie nicht mehr so leicht erkannt werden können. Allerdings ist es noch zu früh, um von einem Trend zu sprechen. Insbesondere, weil der Fünf-Jahres-Vergleich eine andere Sprache spricht: 2016 wurde mit 48,3 Prozent noch fast die Hälfte der Shopsysteme als "nicht erkennbar" klassifiziert.
Einen genauen Aufschluss der Marktentwicklung werden erst die Detail-Analysen liefern, die in den kommenden Tagen auf iBusiness veröffentlicht werden. Diesen lässt sich entnehmen, ob und welche Onlineshops ihre Software ausgetauscht haben, ob Shops aus dem Ranking herausgefallen sind. Wie sich die Zahl der Installationen verteilt, wenn Alter, Umsatz und Traffic der Shops berücksichtigt werden. Und welche Systeme eher bei großen oder kleinen Shops beliebt sind.
Thema: Top-Ten-Shopsysteme: Magento stürzt ab
Kommentar von Dominik Grollmann
Warum Magento und Adobe schlecht zusammenpassen
Adobe hat sich mit Magento viele Marktanteile gekauft - aber keine Nutzer und Nutzerinnen.
Weiterlesen
Bild: Timo Bierbaum
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu dieser Analyse

Verwandte Beiträge zu dieser Analyse
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema: