Agenturwert berechnen

Zum Online-Dossier
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

"Handelsinnovation" 2: Mobile Payment
23.06.2014 Es ist doch ganz einfach. Wer Mobile Payment nutzt, braucht nie wieder die lästige Geldbörse mit sich rumtragen. Das versprechen zumindest die Anbieter von Mobile Payment. Theoretisch haben sie vielleicht sogar recht, aber praktisch sieht das ganz anders aus:

Die Erfahrungen:
Wer Mobilbezahler werden will, braucht viel Durchhaltevermögen. Zumindest ich habe einige Anläufe gebraucht, bis es endlich geklappt hat. Und wenn ich nicht die redaktionsinterne Payment-Beauftragte wäre, hätte ich nach dem ersten Versuch sicher aufgegeben.Diesen ersten Versuch startete ich bei Mpass : Ich habe mich dort angemeldet, NFC-Sticker aufs iPhone geklebt und ... und mir vorgenommen, bald die ersten 100 Euro auf das Mpass-Transaktionskonto zu überweisen, um damit bei Hit und Dm einkaufen zu gehen.
Schließlich lockten die Anbieter mit einer 5-Euro-Gutschrift. Nach der ersten Euphorie aber verließ mich die Lust, 100 Euro auf meinem Handy zu parken. Und tatsächlich habe ich es nie durchgezogen - bis ich nach sechs Monaten den NFC-Sticker wieder abgelöst habe. Die Anwendung war zu kompliziert und der Vorteil für mich praktisch nicht vorhanden. Schließlich kann ich auch mit EC-Karte zahlen - ohne vorher irgendwas irgendwohin zu überweisen.
Den zweiten Anlauf machte ich mit Yapital , da bei mir um die Ecke ein neuer Rewe eröffnete - und Rewe gehört schließlich zum Yapital-Netzwerk. Ehrlich gesagt kann ich mich heute gar nicht mehr erinnern, ob ich mich tatsächlich registriert habe. Oder ob ich erneut an der Hürde gescheitert bin, vorher einen gewissen Betrag auf ein Transaktionskonto überweisen zu müssen. Auf jeden Fall zahle ich auch bei Rewe weiter in bar oder mit Karte.
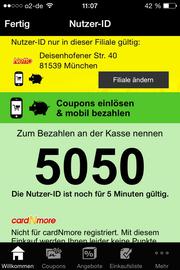
Die dritte Chance gab ich Netto . Ich lud die App herunter, meldete mich an und registrierte mein Konto. Das Schöne an diesem System ist, dass die Einkäufe direkt per Lastschrift vom eigenen Konto abgezogen werden. Abgesehen von kleinen Mankos, etwa dass die E-Mail auf mobile Registrierung nicht responsiv war und der Link nicht am Handy, sondern nur am Desktop funktionierte, und die Kontoautorisierung ein paar Tage dauerte, funktionierte alles. Bis ich in den Laden kam.
Blöderweise hatte ich nicht die einzelnen für die Bezahlung notwendigen Schritte auswendig gelernt. Die Verkäufer wussten auch nicht besser Bescheid. Nach drei Versuchen, die richtige Kunden-ID einzugeben - woher die stammen sollte, wusste der Verkäufer nicht -, gaben wir auf und ich musste doch den Geldbeutel rauskramen. Aber am Abend lernte ich doch noch die einzelnen Bezahlschritte und startete am nächsten Tag einen neuen Versuch, bei dem ich der Kassiererin erklärte, wie es geht. Sie erkannte mich gleich wieder: "Sie haben doch gestern auch schon versucht, mit dem Handy zu zahlen. Ich habe das vor einer Weile ja auch mal getestet, aber mir war es zu kompliziert. Und man will ja auch nicht überall im Internet seine Kontodaten angeben." Sehr nett war sie zweifelsohne, doch ob sie damit die Botschaft von Netto rübergebracht hat? Vermutlich nicht. Das Bezahlen funktionierte immerhin nun einwandfrei.
Die technischen Hindernisse:
- Technische Schwierigkeiten bei der Bedienung:
Lösbar durch die Weiterentwicklung der Lösungen und der Hardware.
- Einstiegshürde mehrtägiger Anmeldeprozess:
Lösbar, da der Anmeldeprozess mit der Weiterentwicklung der Lösungen vereinfacht werden kann und sich die Nutzer an gewisse rechtliche Hürden gewöhnen.
- Einstiegshürde Prepaid-Lösung fürs mobile Bezahlen:
Nicht lösbar, denn diese Variante wird der Nutzer nicht akzeptieren. Nur Lösungen mit Lastschriftverfahren werden überleben.
Die sozialen Hindernisse:
- Die Verkäufer haben keine Ahnung von M-Payment:
Lösbar durch Schulungen, nur eine Frage der Zeit.
- Unsicherheit des Nutzers, weiß nicht, wie es bedient wird:
Lösbar, weil der Nutzer es lernen wird. Zu Beginn wusste auch niemand, wie man einen Computer bedient.
- Sicherheitsbedenken bei der Prepaid-Lösung (Wo liegt mein Geld, wenn ich es auf das Handy überweise, und wer hat Zugriff?):
Nicht lösbar, aus diesem Grund hat sich auch die Geldkarte nicht durchgesetzt.
- Sicherheitsbedenken bei der Lastschriftlösung (Wem gebe ich da meine Kontodaten?):
Zum Teil lösbar, zumindest für vertrauensvolle Anbieter. Schließlich übermittelt der Kunde auch bei den meisten Onlineeinkäufen seine Kontoinformationen.
- Die Unübersichtlichkeit am Markt durch die unzähligen verschiedenen MPayment-Lösungen:
Theoretisch lösbar, indem sich alle Anbieter zusammentun oder der Großteil wegkonsolidiert wird, jedoch sehr schwierig und zukunftsfern.
- Die Relevanzfrage, warum man bei reichlicher Verfügbarkeit von Bargeldautomaten und EC-Karten auch noch M-Payment nutzen sollte:
Nicht oder nur sehr schwer und sehr langfristig lösbar.
Die Marktchancen:
Gering, da der Markt zu granularisiert und die Lösungen zu kompliziert sind. Die optimale MPayment-Lösung für Deutschland ist bisher noch nicht erfunden. Was sie alles bräuchte und können müsste:- Sie ist in einem bestimmten Gebiet oder in einer Branche flächendeckend verfügbar. Sei es nun ganz Deutschland, ganz Bayern oder ganz München. Oder alternativ in allen Restaurants, allen Klubs und Kneipen oder allen Supermärkten.
- Die Einstiegshürde für den Nutzer ist klein. Er benötigt dafür nicht mehr als eine App und einen Account, in dem er die Kontodaten hinterlegt. Außerdem muss er nicht erst Geld in die App überweisen - das vergisst er garantiert vor dem nächsten Einkauf.
- Für den Händler sind die Transaktionen nicht teurer als die für Kreditkartenzahlung und er benötigt kein zusätzliches Terminal dafür: Am besten für ihn ist also, wenn der Kunde direkt in der App bezahlt.
- Um Kunden und Händler zu ködern - und ihnen überhaupt einen Grund zu geben Mobile Payment und nicht Kartenzahlung zu nutzen - beinhaltet die App eine Couponing-Lösung.
- Möglichst viele, wenn nicht sogar alle, Smartphones unterstützen die Lösung technisch.
- Beim Anbieter handelt es sich um eine Bank, eine Telefongesellschaft oder einen Payment-Anbieter. Ihnen wird am ehesten zugetraut, eine Finanztransaktionslösung sicher auf die Beine zu stellen.
Durchsetzungswahrscheinlichkeit:
40 Prozent
Durchsetzungszeitfenster:
4 bis 7 Jahre
Seid Ihr noch zu retten? Fünf angebliche Handels-Innovationen im Praxistest
Beacon. Lebensmittel-Commerce. Click & Collect. Neue Techniken und Services sollen den Handel einfacher und vor allem besser und lukrativer machen - zumindest für den Händler selbst. Und vielleicht auch für den Kunden. Aber funktionieren diese Innovationen wirklich und bringen sie auch für den Kunden den gewünschten Vorteil? Oder schaufeln sie sich durch Umständlichkeit und Fehlfunktion nicht ihr eigenes Grab? iBusiness hat fünf angebliche Handelsinnovationen getestet und analysiert, ob sie noch zu retten sind. Und wenn ja, wie.
Weiterlesen
Kommentar von Verena Gründel
Maketingmanager, macht den Hausfrauentest!
Innovationen brauchen eine objektive Beurteilung durch Otto Normalverbraucher, bevor man sie auf die Menschheit loslassen kann.
Weiterlesen