


Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Expert-Talk: GEO-PR: "Es geht um Relevanz in KI-Systemen"
Video-Podcast ansehen
Wer in ChatGPT, Gemini oder Perplexity sichtbar sein will, darf sich nicht auf die eigene Website verlassen. Denn KI-Systeme prüfen, was andere über eine Marke sagen - auf Fachportalen, Bewertungsplattformen, Vergleichsseiten, Reddit oder YouTube. Hier setzt GEO-PR an. Video-Podcast ansehen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

ECommerce-Prognose 2030: Schmuck-Branche hadert mit Digitalisierung
von Susan Rönisch
13.11.2023 Während der Gesamtmarkt für Uhren und Schmuck der Krise trotzt und so stark gewachsen ist, dass er sogar das riesige Umsatzloch aus 2020 kompensieren konnte, ist das ECommerce-Geschäft rückläufig. Generell geht es mit dem Onlinehandel und der Digitalisierung im Luxussegment nur schleppend voran.

Bild: Pixabay/ ColiN00B
HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
Die iBusiness-Handlungsmatrix zeigt, wie langfristig die vorgestellten Aufgaben angegangen werden müssen.
Weniger erfreulich hingegen ist der ausschließliche Blick auf den Onlinehandel: Nach einem überproportional starken Wachstum in 2021 sind nun die Umsätze, die aus dem E-Commerce stammen, rückläufig: Gut 1,35 Milliarden Euro hat die Schmuck-Branche 2022 über Online-Kanäle umgesetzt. Das entspricht einem Minus von 8,6 Prozent gegenüber dem Vorjahr (2021: 1,48 Milliarden Euro), so die Zahlen des Bundesverband E-Commerce und Versandhandel Deutschland . Damit liegt der Anteil des ECommerce-Geschäfts am Gesamtmarkt bei 25,5 Prozent.
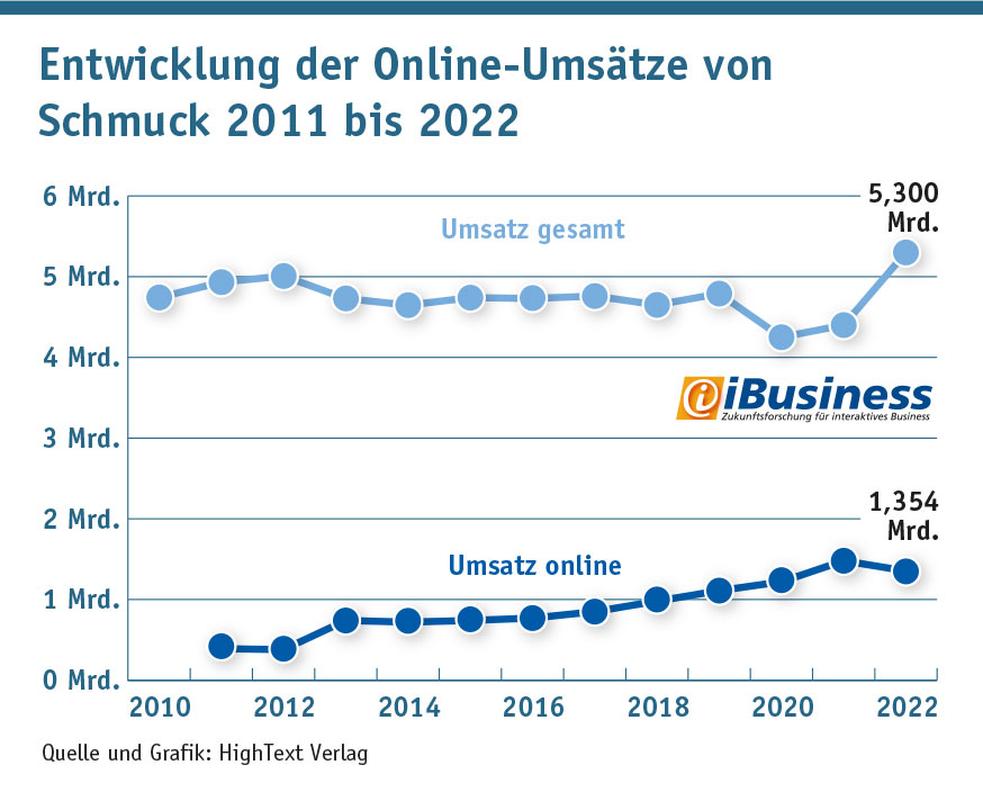
(Grafik: HighText Verlag)
In den vergangenen Jahren hat das Umsatzwachstum im Onlinehandel mit Uhren und Schmuck stetig angezogen, nun also die Kehrtwende. Und für das laufende Jahr sind die Aussichten - zumindest online - düster. Gegenüber dem Vergleichsquartal 2022 sanken die Onlineumsätze mit Schmuck und Uhren von Anfang Juli bis Ende September 2023 um 20,3 Prozent Prozent. Das liegt zum einen am Wegfall der Corona-Sonderkonjunktur (von der hauptsächlich der E-Commerce über alle Branchen hinweg stark profitiert hatte), aber auch die aktuellen Turbulenzen der gesamtwirtschaftlichen Lage und die damit einhergehende schwache Konsumstimmung spielen der Luxusgüter-Branche wenig in die Karten (vorausgesetzt die wirtschaftliche Gesamtlage bessert sich). Dennoch geht iBusiness davon aus, dass sich bis 2023 der Marktanteil des E-Commerce im Segment Schmuck voraussichtlich um die 35 Prozent einpendeln wird. Der Onlineanteil bleibt damit zum einen mittelfristig vergleichsweise niedrig, weil sich die Branche nach wie vor recht erfolgreich gegen den Onlinehandel und die Digitalisierung stemmt, und bei hoch emotionalen, wertvollen (Luxus-)Produkten viele KundInnen Wert auf individuelle Beratung vor Ort legen.
Diese Tatsachen bestätigt der BVJ: So bleibe nach dem Wegfall der Pandemiebeschränkungen die Frequenz in den Innenstädten und damit den Juweliergeschäften zwar unter dem Vor-Corona-Niveau, aber durch den Trend zu höherwertigen und höherpreisigen Produkten konnte dies jedoch überkompensiert werden. "Unsere Produkte leben von Emotionen und dem Einkaufserlebnis in den Geschäften. Die Investition in unsere Läden und vor allem in das Personal bleibt damit oberste Maxime", analysiert Lindner die Entwicklung. Vor allem in 2020 und 2021 haben die Geschäftsschließungen zu einer Verlagerung von Umsätzen in den Onlinebereich geführt. Der Umsatzanteil des Onlinehandels ging bei Schmuck und Uhren in 2022 jedoch wieder zurück. Lindner: "Wie in keiner anderen Branche dominiert der inhabergeführte Fachhandel nach wie vor den Markt. Bei aller Digitalisierung der Kommunikation und Investition in den E-Commerce-Bereich ist das persönliche Erlebnis, die Fachberatung und das Anprobieren im Verkauf von Schmuck und Uhren weiterhin erfolgsentscheidend."
Laut einer aktuellen Untersuchung des IFH Köln liegt der Marktanteil des Fachhandels in 2022 bei 68,7 Prozent. Über die Hälfte der Umsätze (50,7 Prozent) wird dabei vom nicht filialisierten stationären Fachhandel getätigt. Auch die filialisierenden Fachhändler sind fast ausnahmslos inhabergeführt. Warenhäuser hatten in den letzten Jahren trotz ihrer Präsenz in 1A-Lagen im Schmuck- und Uhrensortiment strukturbedingt einen schweren Stand. Der Umsatz des Onlinehandels ging nach vollständiger Wiederöffnung der Läden wieder in 2022 zurück.

(Grafik: iBusiness)
Dass weder Fachhandel noch Hersteller der Schmuck-Branche nach wie vor wenig bis keine Notwendigkeit sehen, sich mit dem Onlinegeschäft auseinanderzusetzen, zeigen die Zahlen des Handelsverband Einzelhandel (HDE) . Dieser hat die Anbieterstrukturen im Onlinehandel untersucht und kommt zu dem Schluss, dass von dem gesamten Onlineumsatz der Branche Schmuck & Uhren nur 17,7 Prozent auf Händler mit stationärer Händler-DNA und 8,2 Prozent auf Hersteller entfallen. Händler mit Online-DNA, also Internet-Pure-Player, sind in dieser Branche im Web nach wie vor strukturbestimmend (55,2 Prozent).
Die stark analog verwurzelte Schmuckbranche setzt weiter auf den stationären Handel, denn wie in vergleichbaren Luxusgütersegmenten sei der Geschäftserfolg bei Schmuck und Uhren maßgeblich von Erlebnis, Emotion und Fachberatung im stationären Handel getragen.
Auch das wieder stattfindende Messegeschäft ist ein wichtiger Baustein und Impulsgeber für den Erfolg der Branche: Die Bedeutung der Messe (Inhorgenta - Anm. d. Red. Branchenmesse) sei für Austausch, Inspiration und Order nach der Pandemie und einem sehr erfolgreichen Jahr 2022 noch einmal gestiegen.

(Grafik: iBusiness)
Trotz des guten Gesamtergebnisses hat die gesamte 'Schmuck und Uhren' - Branche aktuell an mehreren Fronten zu kämpfen. So zeichne sich dem Bundesverband Schmuck und Uhren, Silberwaren und verwandte Industrien e.V. zwar eine endgültige Entspannung mit Blick auf die Corona- Pandemie ab, so dass aller Voraussicht nach eine alltägliche Normalität möglich sein wird. Andererseits gibt es mit dem Krieg in der Ukraine einen signifikanten Unsicherheitsfaktor. Die wirtschaftlichen Folgen sind nicht abschätzbar. Die Angst um weitere Preissteigerungen bei den Energieträgern Gas und Öl ist alles andere als gebannt. Zudem könne sich die bereits seit dem Jahr 2021 spürbaren Liefer- und Materialengpässe infolge des Krieges ausweiten. Sanktionen für russische Unternehmen, die in den Bereichen Edelmetalle und Edelsteine aktiv sind, machen sich in der Branche durch Preiskapriolen und Lieferengpässe noch zusätzlich bemerkbar. Hinzu kommt, dass auch der Fachkräftemangel 2023 die wirtschaftliche Entwicklung belastet. Darüber hinaus ist mit einer weiteren deutlichen Steigerung des allgemeinen Preisniveaus zu rechnen, was Auswirkungen auf den Konsum haben wird.
Hinzu kommen starke Strukturveränderungen in der Branche, die sich jedoch schon vor Corona abzeichneten. So steigt B2C-Geschäft die Konkurrenz vereinzelt durch die Hersteller und deren Bestreben im Direct-to-Customer-Geschäft. Durch Onlineshops, unter anderem von großen Luxusmarken, und Direktvertrieb wird das klassische Fachhandelsmodell verstärkt in Frage gestellt. Für Luxusmarken ist der E-Commerce durchaus attraktiv, denn es entfällt unter anderem die Juweliersmarge; die Marke verdient wesentlich mehr an der verkauften Uhr oder dem Schmuck.
Aber auch ein schärferer internationaler Wettbewerbsdruck, der die vorwiegend mittelständischen Unternehmen in die Zange nimmt, gehört zu den Herausforderungen, vor denen die deutsche Luxusgüterbranche steht. Mit einem besonderen Problem hat überdies die Uhrenbranche zu kämpfen: Im Markt der Armbanduhren taktiert zudem die Elektronikbranche mit Smart- und Connected Watches das traditionelle Geschäft. So ist der Anteil an verkauften Uhren im Fachhandel zwar relativ stabil, der Anteil der mechanischen und quarzbetriebenen Uhren sinkt allerdings zum Vorteil von Elektronikprodukten.
Zusätzlich ist die Zahl der Betriebe im Einzelhandel mit Uhren und Schmuck weiter rückläufig. Laut Statista lag die Unternehmenszahl 2021 bei gut 6.300. Das entspricht dem niedrigsten Wert im Beobachtungszeitraum ab 2002, als noch über 9.000 Einzelhandelsunternehmen im deutschen Markt aktiv waren.
Vor allem viele kleinere Betriebe verlassen aufgrund fehlender Nachfolge den Markt und größere Betriebe werden übernommen. Der Trend zur Filialisierung des Mittelstands geht weiter. Innerhalb der Branche gab es in den vergangenen Jahren zahlreiche Übernahmen von Unternehmen durch mittelständische Wettbewerber aufgrund fehlender Unternehmernachfolge. Dadurch erhöht sich die Konzentration. Die 120 größten Handelsunternehmen (1,67 Prozent) der Branche stehen für 61 Prozent des Gesamtumsatzes(Quelle BVJ).
Thema: ECommerce-Prognose 2030: Schmuck-Branche hadert mit Digitalisierung
Kommentar von Sebastian Halm
Der Schmuckhandel muss es auf die Kette kriegen
Sorry für das dumme Wortspiel, aber es gibt wirklich Handlungsbedarf.
Weiterlesen
Bild: Timo Bierbaum
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu dieser Analyse


Verwandte Beiträge zu dieser Analyse
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema:


Experten-Profile Genannte Personen:

