Unsichtbare Marktpotenziale mit Kaufkraftdaten erschließen
Jetzt zum Webinar anmelden
Eigene Daten zeigen oft nur einen Teil des Bildes. Erfahren Sie, wie Kaufkraft-, Markt- und Regionaldaten zusätzliche Perspektiven auf Kunden, Regionen und Standorte eröffnen. Anhand konkreter Praxisbeispiele lernen Sie, wie sich bislang verborgene Marktpotenziale erkennen und gezielter nutzen lassen.
Jetzt zum Webinar anmelden
Jetzt zum Webinar anmelden

Expert-Talk: GEO-PR: "Es geht um Relevanz in KI-Systemen"
Video-Podcast ansehen
Wer in ChatGPT, Gemini oder Perplexity sichtbar sein will, darf sich nicht auf die eigene Website verlassen. Denn KI-Systeme prüfen, was andere über eine Marke sagen - auf Fachportalen, Bewertungsplattformen, Vergleichsseiten, Reddit oder YouTube. Hier setzt GEO-PR an. Video-Podcast ansehen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlos
Heute frei lesen. Morgen nichts verpassen.
Registrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Branchenanalyse Onlinehandel: Wo 2018 die Chancen liegen
von Joachim Graf
30.10.2017 Eine iBusiness-Auswertung der größten deutschen Onlineshops zeigt, in welchen Branchen und Marktsegmenten noch Wachstumschancen sind. Und wo die Marktriesen das Geschäft übernommen haben.

Bild: Sapper_Designs / Pixabay
Der Sportmarkt gehört zu den Segmenten, in denen kleinere Anbieter offensichtlich gute Chancen haben
HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|

|
|
|
|
heute |
morgen |
übermorgen |
Die iBusiness-Handlungsmatrix zeigt, wie langfristig die vorgestellten Aufgaben angegangen werden müssen.
TL;DR
Im Sporthandel und bei Möbeln wird im deutschen Onlinehandel der Umsatz vom Mittelstand gemacht.
Der klitzekleine Schönheitsfehler der solcherart vorgetragenen Markteinschätzung ist (abgesehen vom offensichtlichen Interessengeleitetsein) dieser: Sie stimmt nicht.
- Weder gibt es einen unaufhörlichen Zug hin zu Einhundert-Prozent-Onlinemärkten (wie die iBusiness-Analyse Zehn Handelssegmente in der Langzeit-Analyse belegt:
 Nur wenige Branchen wandern bis 2020 großteils ins Web (Leseanleitung: Bei der Unterhaltungselektronik sinkt das Onlinewachstum von 45 Prozent 2012 auf 10 Prozent 2020. Gleichzeitig steigt der Online-Anteil am Gesamtmarkt von 21 auf 60 Prozent ) (Grafik: HighText Verlag)
- Ebenfalls existiert im deutschen E-Commerce gegenwärtig kein Trend, aus dem sich ein genereller wachsender Konzentrationsprozess in den einzelnen Handelsmärkten ableiten ließe
Letzteres geht aus einer Untersuchung hervor, bei der wir die Umsatzzahlen der Top-1000-Onlineshops in Deutschland mit den Umsatzzahlen der Top-100-Onlineshops verglichen und anschließend in Relation zueinander gesetzt haben.
Die Rankings der Top-100- und Top-1000-Onlineshops haben wir zunächst jeweils in 16 Teilbranchen (Optiker, Erotik, Haushaltsgeräte, Tierbedarf, Lebensmittel, Auto, Spielzeug & Baby, Medien, Sport, DIY/Garten, Hobby/ Schreibwaren, Möbel, Gesundheit, Unterhaltungselektronik, Fashion sowie Generalisten) aufaddiert. Daraus konnten wir den jeweiligen kumulierten Umsatz der Spezialanbieter des jeweiligen Marktsegments ermitteln (horizontale Achse).
In einem zweiten Schritt haben wir ermittelt, wie groß der Umsatzanteil ist, den die Top-100-Onlineshops an dem gesamten Onlinesegmentumsatz haben (der Long Tail von Onlineshops, die kleiner als die in den Top 1000 des EHI gelistet sind, haben wir in dieser Berechnung ignoriert.
Wenn man Gesamtumsatz und Top-100-Anteil in einem Achsendiagramm einträgt, dann erkennt man deutlich,
- dass es keinen direkten Zusammenhang gibt zwischen Marktgröße und Konzentration
- dass die 16 Branchen in vier Clustern angeordnet sind:

Konzentration in Deutschlands Onlinehandelsbranchen. Leseanleitung: 'Die Top-1000-Online-Lebensmittelhändler erwirtschafteten zusammen 710 Mio. Euro Umsatz. 38 Prozent dieses Umsatzes stammen von Top-100-Händlern'.,
(Grafik: Hightext Verlag)
Konzentrierte Massenmärkte: Generalisten, Unterhaltungselektronik, Bekleidung
Mit deutlichem Abstand ist das Segment der Generalisten nicht das mit dem höchsten Gesamtumsatz (14,7 Milliarden Euro), sondern auch das Segment, in dem der Konzentrationsprozess am größten ist. 97 Prozent des Generalisten-Umsatzes der Top 1000 werden von den Top-100-Shops erwirtschaftet. Doch auch innerhalb der Top-100-Generalisten ist die Konzentration extrem hoch: Die 84 Shops, die dem Segment Generalist zugeordnet werden, halten 37 Prozent des Gesamtumsatzes der Top 1000. Zu beachten ist, dass in diesem Segment die beiden Top-Shops nämlich Amazon und Otto enthalten sind. Die Umsätze der beiden Platzhirsche (10,8 Milliarden Euro) machen knapp drei Viertel des Generalisten-Umsatzes (73 Prozent) aus.| Die größten Onlineshops im Segment Generalist | |||
|---|---|---|---|
| Platz im Segment | Platz Top 1.000 | Unternehmen | ECommerce-Umsatz in Mio. |
| 1 | 1 | Amazon | 8.122,9 |
| 2 | 2 | Otto | 2.743,4 |
| 3 | 9 | Tchibo | 450 |
| 4 | 22 | QVC | 227,5 |
Mit einem Umsatz von knapp sechs Milliarden Euro und einem Anteil von 15 Prozent am Gesamtranking ist Unterhaltungselektronik das drittstärkste Produktsegment, allerdings ist hier die Konzentration ebenfalls extrem hoch: 77 Prozent des Segmentsumsatzes werden von den größten 100 Shops eingefahren. Im Vergleich zu den Vorjahren dominieren unter den umsatzstärksten Onlineshops des Segments "Computer, Unterhaltungselektronik, Telekommunikation, Zubehör" die reinen Händler gegenüber den Herstellern, die einen eigenen Onlineshop betreiben. Interessant ist außerdem, dass die fünf umsatzstärksten Shops dieses Segments unterschiedlichste Wurzeln haben: Während Notebooksbilliger und Cyberport als Online-Pure-Player gestartet sind, mittlerweile aber auch stationäre Filialen haben, sind Mediamarkt und Conrad ursprünglich im stationären Handel und Alternate im Versandhandel verortet.
| Die fünf größten Onlineshops im Segment Unterhaltungselektronik | |||
|---|---|---|---|
| Platz im Segment | Platz Top 1.000 | Unternehmen | ECommerce-Umsatz in Mio. |
| 1 | 4 | Notebooksbilliger.de | 706 |
| 2 | 6 | MediaMarkt | 532,8 |
| 3 | 7 | Cyberport | 517,4 |
| 4 | 8 | Conrad Elektronik | 471,8 |
| 5 | 10 | Alternate | 432,3 |
Ebenfalls hoch konzentriert - wenn auch nicht so stark wie Unterhaltungselektronik und Generalisten ist der Fashion-Markt. Shops des Segments Bekleidung erzielen in der Summe einen Umsatz von 6,25 Milliarden Euro. Die etablierten Fashion-Shops und bekannten Marken festigen weiter ihre Stellung: 62 Prozent des Top-1000-Umsatzes kommt von ihnen. Zalando.de erzielt als einziger Fashion-Shop über eine Milliarde Euro Umsatz und liegt damit weiterhin deutlich vor dem Zweitplatzierten Bonprix.de , auch wenn dieser mit starkem zweistelligen Wachstum minimal aufholen konnte. Dennoch bleibt es bei einem Abstand von über 500 Millionen Euro Umsatz zwischen den beiden Shops. Wie stark das Segment Bekleidung insgesamt im deutschen E-Commerce ist, zeigt auch der Vergleich zum generellen Top-100-Ranking. Die 17 umsatzstärksten Fashion-Shops sind unter den 100 umsatzstärksten Onlineshops in Deutschland zu finden. Mit 183 Bekleidungsshops im gesamten Ranking ist fast jeder fünfte Shop der 1000 in diesem Sortimentsbereich angesiedelt.
Die gute Nachricht für mittelständische Anbieter: Trotz der hohen Konzentration stammen knapp zwei Fünftel des Umsatzes von Shops, die kleiner sind als die Top 100.
| Die fünf größten Onlineshops im Segment Bekleidung | |||
|---|---|---|---|
| Platz im Segment | Platz Top 1.000 | Unternehmen | ECommerce-Umsatz in Mio. |
| 1 | 3 | Zalando | 1,121,8 |
| 2 | 5 | Bonprix | 586,6 |
| 3 | 9 | Hennes & Mauritz | 372,9 |
| 4 | 12 | Baur | 352 |
| 5 | 17 | Esprit | 293,1 |
Konzentrierte Spezialmärkte: Optiker, Spielzeug, Hobby und Gesundheit
Mit Umsätzen zwischen 132 Millionen und 2,2 Mrd. Euro rangieren sie von der Größe in der zweiten Liga der Onlinemärkte. Gleichzeitig besitzen sie mit Top-100-Anteilen zwischen 54 und 63 Prozent einen ähnlich hohen Konzentrationsgrad wie der Fashion-Markt. Hier stellt man fest, dass sich der Konzentrationsgrad innerhalb der vergangenen zwölf Monate zum Teil deutlich erhöht hat. Bei den Apotheken-Angeboten beispielsweise sind 2016 acht auf dieses Segment spezialisierte Händler mittlerweile unter den Top 100 zu finden, im Vorjahr waren es gerade einmal fünf. Durchschnittlich konnten sich Online-Apotheken um 30 Positionen gegenüber dem Vorjahr verbessern - so gut geht es keinem anderen Sortiment. Hier finden sich auch sensationelle Aufsteiger wie apo-rot.de (+121 Positionen), medpex.de (+89 Positionen) oder europa-apotheek.de (+72 Positionen). In keinem anderen Segment ist derzeit soviel Schwung wie beim Versandhandel von Medikamenten. 57 Prozent des Gesamtumsatzes wird mittlerweile bereits in den Top 100 gemacht.| Die größten Onlineshops im Segment Drogerie & Gesundheit | |||
|---|---|---|---|
| Platz im Segment | Platz Top 1.000 | Unternehmen | ECommerce-Umsatz in Mio. |
| 1 | 15 | DocMorris | 317,7 |
| 2 | 25 | Douglas | 198,8 |
| 3 | 32 | Shop-Apotheke | 145,5 |
| 4 | 52 | Luitpold Apotheke | 116 |
Ähnliches ist bei Lebensmittelanbietern zu beobachten. Food-Vollsortimenter Rewe.de beispielsweise hat sich mit einem Umsatz von 108 Millionen Euro von Position 163 kommend regelrecht auf Platz 58 katapultiert. Und auch der zweite Lebensmittelanbieter im Ranking - Hellofresh - konnte sich im Vorgriff seines Börsengangs deutlich verbessern und kletterte mit einem Umsatz von 162,8 Millionen Euro von Rang 63 auf Position 27.
Für alle vier Märkte gilt: Für kleinere Anbieter wird die Luft in den kommenden Jahren eher dünner. Ohne viel Marketinggeld oder wirklich innovative Geschäftsmodelle wird hier die Konzentration wohl weitergehen.
| Branchenvergleich in den Top-100- und Top-1000-Onlineshops | |
|---|---|

Top-100-Branchen nach Umsatz, Shopanzahl und -größe
(Grafik: EHI, Hightext Verlag)
|
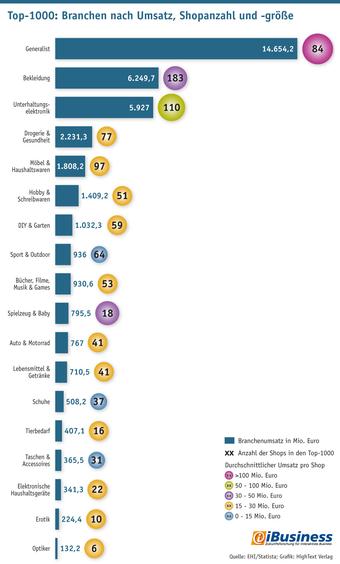
Top-1000-Branchen nach Umsatz, Shopanzahl und -größe
(Grafik: EHI/Statista, Grafik: Hightext Verlag)
|
In fragmentierten Spezialmärkten liegen Chancen für kleinere Anbieter
Hohe Umsatzanteile fischen die Top-100-Anbieter auch in dem Cluster der konzentrierten Spezialmärkte ab. Top-100-Anteile zwischen einem Drittel bis unter 50 Prozent und Online-Umsätzen zwischen 0,2 und einer Milliarde Euro sind diese Branchen eher klein und durchschnittlich konzentriert. Mehr als die Hälfte des Umsatzes landet hier bei den Großen der jeweiligen Branchen. Besonders hoch ist die Konzentration im Spielzeug- und Babymarkt. Hier sind es mit 63 Prozent fast zwei Drittel des Gesamtumsatzes, der bei den Kategorieführern landet. Weil die Onlinemärkte nicht so groß sind wie die Massenmärkte, können kleinere Anbieter nur dann wachsen, wenn es ihnen gelingt Offline-Umsatz an den Großen vorbei nach online zu transformieren.Hochfragmentierte Spezialmärkte: Top-Chancen bei Sport und Möbeln
Wenn es zwei Branchen gibt, in denen kleine Anbieter den Ton vorgeben, dann ist es der Onlinemarkt für Möbel & Haushaltswaren und vor allem der Online-Sport- und Outdoormarkt. 71 Prozent der Onlinemöbelhändler und gar 85 Prozent der Onlinesporthändler rangieren unterhalb der Top 100, sind also dem Onlinehandel-Mittelstand zuzuordnen. In den Top 100 findet sich nicht einmal eine Handvoll Anbieter. Zusammengenommen. Wie mittelständisch geprägt die beiden Segmente sind, zeigt sich auch am Durchschnittsumsatz: 15 Millionen Euro erwirtschaftet ein Onlinesporthändler im Durchschnitt und 19 Millionen ein Onlinemöbelhändler.In diesen beiden Marktsegmenten ist für innovative Anbieter 2018 offensichtlich noch sehr viel Platz, auch wenn im Möbelbereich mit Ikea und Home 24 auf den Plätzen 21 und 26 zwei ganz Große mit den Hufen scharren. Sport Scheck auf Platz 36 des Gesamtrankings ist da deutlich weniger aggressiv, weswegen der Sportmarkt auch deswegen das interessanteste Branchensegment im gesamten deutschen E-Commerce darstellt.
Thema: Branchenanalyse Onlinehandel: Wo 2018 die Chancen liegen
Kommentar von Joachim Graf
Zahlen statt Angst
Die OhmeinGottIhrwerdetallesterben-Attitüde, die viele ECommerce-Berater und -Kongressredner zu Marketingzwecken nutzen, sollten Shopbetreiber nicht übermäßig ernst nehmen.
Weiterlesen
Bild: Michael Poganiatz
Neuer Kommentar
Kommentare:
Schreiben Sie Ihre Meinung, Erfahrungen, Anregungen mit oder zu diesem Thema. Ihr Beitrag erscheint an dieser Stelle.
Chart-Archiv Marktzahlen zu dieser Analyse


Verwandte Beiträge zu dieser Analyse
alle Veranstaltungen Webcasts zu diesem Thema:
Dienstleister-Verzeichnis Agenturen/Dienstleister zu diesem Thema: