Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Strukturanalyse: So sieht der deutsche ECommerce-Markt 2017 aus
17.10.2017 Die deutschen Onlinehandelsumsätze steigen, doch profitieren längst nicht alle Onlineshops gleichermaßen. Eine aktuelle iBusiness-Analyse zeigt, wie sich die einzelnen Segmente im deutschen E-Commerce entwickeln, ob Amazon den Onlinehandel langfristig komplett schluckt. Die gute Nachricht: Von einer Marktbereinigung im deutschen E-Commerce kann nicht die Rede sein. Doch ein Segment leidet.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|
|
|
Medien |

|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
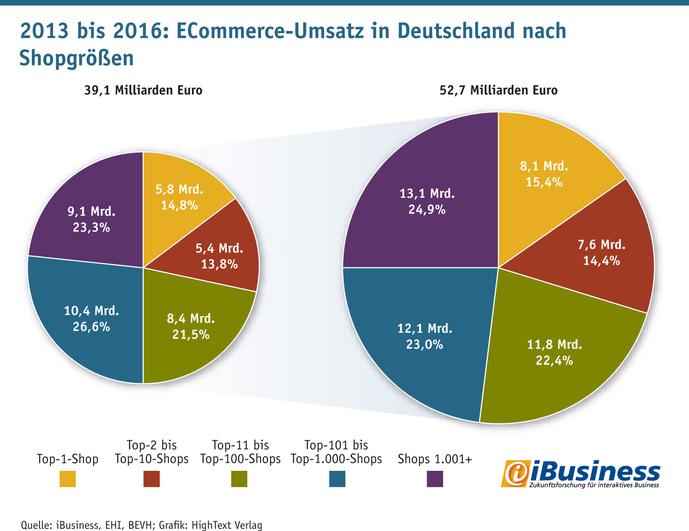
Vergleicht man die Umsätze der 1.000 größten Onlineshops in Deutschland mit dem hochgerechneten Versandhandelsumsatz laut BEVH, so wird deutlich, dass der Onlinehandel der wichtigste Umsatztreiber im gesamten interaktiven Handel ist. Laut dem aktuellen Top-1.000-Ranking erwirtschafteten allein die Top-1.000-Onlineshops des Jahres 2017 (Basis sind die Umsätze 2016) einen Gesamtumsatz von 39,6 Milliarden Euro. Das sind 11 Prozent beziehungsweise 4,1 Milliarden Euro mehr Umsatz als im Vorjahr. Ein beachtlicher Erfolg, von dem allerdings nicht alle Händler gleichermaßen profitieren. In der Gesamtheit betrachtet, sind die Top 1.000 Shops in 2016 etwa gleich stark wie der gesamte deutsche ECommerce-Markt. Das Wachstum dort beziffert der BEVH auf 12,5 Prozent, was einem Warenumsatz von 52,7 Milliarden Euro entspricht (2015: plus zwölf Prozent/ 2014: plus sieben Prozent).
Den aktuellen BEVH-Zahlen zufolge bestellten die deutschen Konsumenten im Jahr 2016 Waren und Dienstleistungen im Wert von 72,4 Milliarden Euro im Distanzhandel. 66,9 Milliarden Euro und damit 92 Prozent entfallen auf den eigentlichen Onlinehandel (und nicht auf den Handel via Bestell-TV oder Katalog). Dabei weist zunehmend der Bereich Dienstleistungen starke Wachstumsraten auf. Hier stiegen die Brutto-Umsätze im Jahr 2016 deutlich um 17,8 Prozent.
Sowohl die Zahlen des BEVH als auch die des EHI/Statista zeigen deutlich, die ECommerce-Branche wächst weiterhin. Zudem liegt das Wachstum weiterhin deutlich über dem des gesamten Einzelhandels, das der Branchenverband HDE auf 2,3 Prozent (481,8 Milliarden Euro) beziffert. Für 2017 rechnet der HDE für den Einzelhandel insgesamt mit einem nominalen Umsatzplus von zwei Prozent, was 491,9 Milliarden Euro entspricht. Laut aktueller Prognose rechnet der BEVH für den Onlinehandel 2017 mit einem Zuwachs um 11 Prozent auf rund 58,5 Milliarden Euro.
Die aufbereiteten Zahlen zeigen nach wie vor, dass die großen Shops am Branchenwachstum partizipieren; und das auf Kosten der kleineren Shops der Top 1.000 also dem Segment der Top 101 bis Top 1.000. Die kleinen Shops geraten doppelt unter Druck, denn auch der Long Tail (Shops 1001+) wächst leicht. Entsprechend entfällt das Umsatzwachstum von elf Prozent in der Top 1.000 hauptsächlich auf die Plätze 1 bis 500 des Rankings, während die Umsatzentwicklung der Shops in der zweiten Hälfte zunehmend nach unten zeigt. "Die kleineren Shops gehören tendenziell zu den Verlierern einer sich nach vorne entwickelnden Branche", kommentiert Christoph Langenberg , ECommerce-Experte beim EHI. Die Konzentration des Marktes ist auf hohem Niveau und hat - wie bereits in den vergangenen Jahren - weiter zugenommen.
Auf die Top Ten der deutschen Onlinehändler entfielen 2016 allein 15,7 Milliarden Euro. Das entspricht mehr als einem Viertel (29,8 Prozent) am gesamten Onlinehandelsumsatz. Dieser Anteil hält sich seit 2013 recht stabil beziehungsweise wächst marginal: So erwirtschafteten 2013 die zehn umsatzstärksten Onlineshops 28,5 Prozent des gesamten Umsatzes im deutschen Internethandel. Den Mammutanteil fährt dabei kontinuierlich über die Jahre Amazon ein.

Umsatzentwicklung: Die schiere Größe zählt
Top-Shop im deutschen Onlinehandel ist nach wie vor Amazon. Mit einem Umsatz von 8,1 Milliarden Euro in 2016 kommt an den Branchenprimus umsatzmäßig wohl auch in den kommenden Jahren kein anderer deutscher Onlineshop heran. Allerdings konnte Amazon "nur" 300 Millionen Euro mehr Umsatz einfahren. Das Wachstum hat sich also 2016 deutlich abgeschwächt. Nichtdestotrotz: Auch trotz Wachstum der restlichen neun Anbieter in den deutschen Top Ten hält der US-Riese einen Umsatzanteil im Spitzensegment des deutschen Onlinehandels von 52 Prozent. Das sind zwar drei Prozentpunkte weniger als im Vorjahr, aber im Vier-Jahres-Vergleich hat sich kaum etwas getan. Gemessen am Gesamtumsatz des Onlinehandels wächst Amazons Anteil von knapp 14,8 Prozent im Vorjahr auf aktuell 15,4 Prozent.Der Anteil von Amazon an den 1.000 umsatzstärksten Shops macht ein sattes Fünftel (20,5 Prozent) aus. Der Anteil der Top-10-Händler am Umsatz der führenden tausend deutschen Onlineshops liegt erneut bei knapp 40 Prozent (39,6 Prozent). Abzüglich Amazon lagen die Umsätze der Top-10-Händler 2016 zwischen 0,4 und 2,7 Milliarden Euro (2010: 0,25 und 1,2 Milliarden Euro). Das heißt, die Konzentration im deutschen ECommerce-Markt bleibt auf sehr hohem Niveau, verschiebt sich allerdings nach oben: Vor allem die ganz großen Shops - und dort in erster Linie Marktprimus Amazon - wachsen.
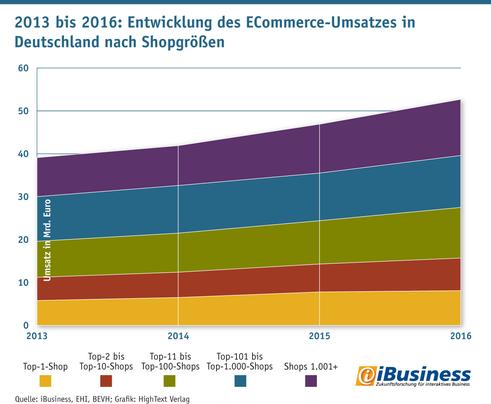
Umsatz der Top-Onlineshops nach Segmenten
Die exakten Umsatzzahlen wurden ausschließlich für diejenigen Onlineshops ermittelt, die in der Top 1.000 von EHI, Statista und iBusiness gelistet sind. Diese sind bereinigt um Retouren, ohne Umsatzsteuer und enthalten nur Umsätze aus der reinen Geschäftstätigkeit ausschließlich in Deutschland, ohne sonstige betriebliche Erträge.Wie schnell Wachstum und Professionalisierungsgrad im E-Commerce, zumindest in der Top 1.000, fortschreitet, zeigt eine weitere Zahl: Im Jahr 2009 betrug die Umsatzuntergrenze der untersuchten Top-100-Onlineshops lediglich 1,2 Millionen. Dieser Umsatz reicht heute nicht einmal, um überhaupt in den Top 1.000 (Top-1000-Shop: 5,8 Millionen Euro) gelistet zu werden. Um 2016 in den Top 100 aufzutauchen, liegt der Schwellenwert bei mindestens 57 Millionen Euro.
Um herauszufinden, ob es einen Konzentrationsprozess gibt oder nicht, hat iBusiness den ECommerce-Markt in fünf Teile aufgeteilt:
- Den Gesamtmarkt, der auf der Prognose des BEVH basiert
- Die Top-1.000-Onlineshops
- Das obere Zehntel davon, die Top-100-Onlineshops
- Das obere Zehntel davon, die Top-10-Onlineshops
- Das obere Zehntel davon, den Top-Onlineshop (aka. Amazon)
Diese Teile haben wir miteinander verglichen:

Der Vier-Jahres-Vergleich zeigt, dass sich der deutsche Onlinehandelsmarkt mittlerweile sehr stabil, fast homogen entwickelt. Einzig die kleinen professionellen Onlineshops können offenbar dem Preisdruck und den steigenden Markt-Anforderungen z.B. an das Onlinemarketing immer weniger standhalten, im semiprofessionellen Segment gewinnt die schiere Masse, während der Mittelstand langsamer wächst als der Gesamtmarkt.
Erstes Ergebnis,
das aus den Charts abzulesen ist: Die Top 1.000 der deutschen Onlineshops repräsentieren 75 Prozent (2013: 77 Prozent) des deutschen ECommerce-Marktes, die Top 100 repräsentieren mit 69 Prozent zwei Drittel des Top-1.000-Segments. Die Top Ten sind für 57 Prozent des Top-100-Segments verantwortlich, während die Top 1 Amazon für mehr als die Hälfte des Umsatzes der Top-10-Onlineshops verantwortlich ist.
Zweites Ergebnis: Es gibt kaum Verschiebungen innerhalb des (von BEVH und EHI abgebildeten, professionell arbeitenden) deutschen Onlinehandels. Er hat sich homogen entwickelt, nur der Mittelbau hat zu kämpfen.
- Top 1: Der Amazon-Umsatz wuchs im vergangenen Jahr nur um knapp vier Prozent. Das ist deutlich weniger als in den Vorjahren. Dennoch liegt der Umsatzanteil von Amazon an den Top-10-Onlineshops stabil bei 52 Prozent (2013: 52 Prozent).
- Top 10: Die Top 10 im Segment der hundert größten Onlineshops haben gegenüber den restlichen Top-100-Shops in den vergangenen vier Jahren ebenfalls ihren Anteil konstant bei 57 Prozent gehalten.
- Top 100: Die Top 100 im Segment der tausend größten Onlineshops haben gegenüber den restlichen Top 1.000 leicht gewonnen. Liegt der Anteil aktuell bei 69 Prozent, lag er 2013 bei 65 Prozent.
Die iBusiness-Thesen der vergangenen Jahre haben Bestand:
- Je größer die Player des Marktes sind, umso höher ist ihr Marktanteil am jeweiligen Teilsegment. Ein prinzipieller Vorteil schierer Größe ("Economy of Scale") kristallisiert sich im deutschen E-Commerce heraus - zumindest im Topsegment.
- Je kleiner Onlineshops sind, umso weniger profitieren sie relativ vom Wachstum. Der Umsatz wird nach oben durchgereicht. Trotz dem Zustrom neuer Unternehmen wächst der Long Tail an Umsatzwachstum.
- Die Dominanz von Amazon auf dem globalen und deutschen Onlinehandelsmarkt wächst insgesamt. Amazon ist bereits so groß, dass, trotz eingebrochenen Wachstums, der Abstand zu den nachfolgenden Amazon-Konkurrenten in absehbarer Zeit nicht aufgeholt werden kann.
- Im Verfolgerfeld geraten die kleineren der Größten - Top 1.000 - doppelt unter Druck: Der Anteil der Top 100 wächst, aus dem Long-Long-Tail kann nicht genügend Umsatz neu generiert werden, um die (realen) Umsatzschrumpfungen auszugleichen.
Die Analyse zeigt weiterhin, dass sich der Trend verstärkt hat, der sich bereits im vergangenen Jahr auf dem deutschen ECommerce-Markt abzeichnete: "Richtig groß" ist Erfolg versprechend, "Marktplatz" ist Erfolg versprechend, "klein und spezialisiert" ist Erfolg versprechend. Aber "durchschnittlich ohne klare Fokussierung" scheint nur in Ausnahmefällen eine Erfolgsstrategie zu sein.
Kommentar von Susan Rönisch
ECommerce-Mittelstand verliert leicht
Die Strukturanalyse zeigt: Der ECommerce-Markt entwickelt sich stabil. Der Mittelbau gerät allerdings unter Druck.
Weiterlesen