Jetzt zum Webinar anmelden

November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Instant Payment: Was 2017 auf Shopbetreiber zukommt
13.12.2016 Die Europäische Zentralbank hat den Weg für Instant Payments geebnet. Das bedeutet 2017 Änderungen für Handel und FinTechs, für Onlineshops und Crosschannel-Anbieter, für Kunden und Lieferanten. Denn Instant Payment könnte den gesamten Checkout-Prozess ändern.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|

|
|
|
Medien |
|
|
|
|
Wirtschaft |
|
|
|
|
|
heute |
morgen |
übermorgen |
B2C-Onlineshops in Europa bieten aktuell durchschnittlich zwölf verschiedene Zahlungsverfahren mit bis zu 30 unterschiedlichen Online-Payment-Diensten an. Insgesamt können Händler in Europa heute aus mehr als 240 Online-Zahlungsdiensten wählen, so der Europa-Payment-Report 2016/2017 des EHI . Dabei dauert es bei dem Großteil der angebotenen Verfahren mehrere Tage, bis das Geld per Überweisung auf dem Konto des Empfängers eingeht. Diese Wartezeiten hemmen den Handel - insbesondere den Onlinehandel, den viele Teilnehmer beschleunigen wollen. Dem soll künftig nachgekommen werden, ein neues Zahlungsverfahren wird auf den Weg gebracht. Das Euro Retail Payments Board (ERPB ), Nachfolger des SEPA-Rats, unternimmt derzeit große Anstrengungen, um sicherzustellen, dass SEPA nicht hinter den vielen nationalen Initiativen hinterherhinkt, die daran arbeiten, schnelleres und sogar sofortiges ("instant"-) Bezahlen einzuführen.
Es existiert bereits der Entwurf eines Regelwerks für SEPA Instant Credit Transfers (SCT Inst), mit dem sich die maximale Dauer, in der ein Betrag auf das Empfängerkonto überwiesen wird, von einem Geschäftstag auf nicht mehr als zehn Sekunden verringert.
Eine ähnliche sofortige Verfügbarkeit von Mitteln soll es auch für die SEPA-Lastschrift, für Kartenzahlung und andere Bezahlmethoden geben. Die Einführung von SCT Inst wird für alle Banken optional sein (zumindest vorerst) und sie könnte einige Zeit in Anspruch nehmen, doch in Zukunft wird das Bezahlen in Echtzeit erfolgen - ebenso wie es für das Versenden von Nachrichten, den Kauf von Büchern und Musik und vielen anderen Dingen in unserem täglichen Onlineleben schon selbstverständlich ist.
Instant Payment (SEPA-ICT: Single Euro Payments Area - Instant Credit Transfer ), die Gutschrift in Echtzeit, soll kommen. Hierbei handelt es sich um eine rein europäische Zahlart, die im SEPA-Raum eingeführt wird.
Aufgrund der zahlreichen Neuentwicklungen im Zahlungs- und Bankingverkehr hat die Europäische Zentralbank Instant Payments als logisches Nachfolgeprojekt von SEPA beschlossen. Instant Payments sind Zahlungen, die im Gegensatz zu einer klassischen Überweisung bereits nach wenigen Sekunden dem Empfängerkonto gutgeschrieben sind - und das jederzeit, also auch nachts und am Wochenende. Dies bietet vor allem Vorteile für Verbraucher und Unternehmen in Situationen, in denen eine sofortige Verfügbarkeit der Mittel gewünscht ist.
Die Änderungen waren aus verschiedenen Gründen notwendig:
- Onlinebasierte Zahlungsdienste waren bisher nicht abgedeckt
- Unterschiedliche Regelanwendungen in den Mitgliedstaaten z.B. Ausnahmeregelungen für Dienste der elektronischen Kommunikation
- Weitere Öffnung des Zahlungsverkehrsmarktes
Bei Instant Payment handelt es sich also nicht nur um eine Anzeige, dass das Geld gutgeschrieben ist, sondern das Geld soll tatsächlich binnen Sekunden verbucht sein. Das Ganze betrifft 34 Länder im SEPA-Raum. Dabei ist vorgesehen, dass die Transaktionsgebühren bei Instant Payments nicht höher sein dürfen als Zahlungen, die über aktuell genutzte Verfahren ausgeführt werden. "Das heißt, eine Art Premiumzuschlag soll es nicht geben", erklärt Henning Brandt, Marketing Manager Computop .
Was das für den Handel bedeutet
Zusammengefasst sind die folgenden Eigenschaften Kernbestandteil der SEPA Instant Payment-Lösung:- Ausführung von Zahlungen innerhalb von Sekunden
- Bessere Liquidität, da das Geld sofort da ist und sofort beispielsweise für Wareneinkauf wiederverwendet werden kann
- 24/7-Betrieb an 365 Tagen im Jahr
- Allerdings wird das schnelle Bezahlen dann auch seitens der Einkaufsquellen, Lieferanten etc. erwartet.
- Ausführung von Beträgen bis zu 15.000 Euro (höhere Beträge können zwischen den Payment-Service-Providern (PSPs) vereinbart werden
- Unwiderruflichkeit der Zahlung, das heißt die Sender-Bank muss ein Settlement gemäß des Schemas garantieren
- Kunden müssen sich anmelden, um an Instant Payment teilzunehmen (und daher beispielsweise mit Anreizen überzeugt werden - zum Beispiel Sonderaktionen begrenzter Art, Gutscheine).
- Verbesserungen im Crossborder-Zahlungsgeschäft
- Multikanalfähigkeit (Nutzung für Person-to-Person Payments, Point of Sale und Online)
Instant Payments sind eine rein europäische Lösung. Bisher ist es so, dass Kredit - und Debitkarten über amerikanische Server abgewickelt werden. Eine Absicht, die hinter ICT steckt, ist "sicherlich von politischer Seite eine europäische Lösung zu schaffen, die eine gewisse Abhängigkeit von amerikanischen Netzen, wie sie aktuell besteht, zu verhindern", sagt Brandt.
Zunächst ist mit Instant Payments der Endkunde adressiert, der die sekundenschnelle Bezahlung ausführen soll. Aber künftig soll es nicht nur um Zahlungen von Bank zu Bank oder Konto zu Konto gehen, sondern andere Kanäle wie POS oder mobile Dienste sollen ebenfalls Zahlungen ausführen können. Und deswegen bestehen deutlich höhere Anforderungen an die Sicherheit. Mit der neuen Zahlungsdienst-Richtlinie PSD2 kommt auch das neue Konzept "Access to Account" (XS2A ), das besagt, dass Drittparteien (Third Party Providers = TPPs) Zugriff auf Kundenkonten in der EU gewährt wird, um ihren Kunden Zahlungs- und Konteninformationsservices bieten zu können.
PSD2: Neue Sicherheitsanforderungen folgen
Banken genießen eine sehr hohes Vertrauen der Endkunden. Aber für die Abwicklungen von Zahlungen beispielsweise über POS-Terminals kommen Dritte ins Spiel, denen die Kunden nicht vertrauen, unter anderem, weil sie nicht bekannt sind. Für diese Dritten wird es künftig eine Öffnung/ Schnittstelle geben. Deshalb gibt es eine weitere Neuerung: Payment Service Directive 2 - PSD2. Auch hiermit müssen sich Händler bereits im kommenden Jahr auseinandersetzen, denn am 13.01.2018 wird diese Direktive wirksam und ist Pflicht. Das betrifft Paypal genauso wie Instant Payments.Im Wesentlichen enthält die neue Verordnung zwei wichtige Punkte:
- Schnittstellen
PSD2 verpflichtet die Banken dazu, die Konten der Kunden für Drittanbieter zu öffnen. Das heißt, Dritte können im Namen des Kunden Zahlungen veranlassen. Das betrifft weniger Händler, sondern ist Aufgabe von Payment-Service-Providern (PSP).
- Authentisierung
Hier gibt es große Veränderungen, die nicht nur die europäischen Zahlungssysteme betreffen, sondern auch amerikanische Anbieter wie Paypal. Es wird verpflichtend die Zwei-Faktoren-Authentisierung eingeführt. Das heißt, PSD2 verlangt für Online-Überweisungen/Zahlungen eine "starke Kundenauthentisierung", und zwar zwei Faktoren (=Elemente) aus den drei Kategorien Wissen (z.B. Passwort), Haben (= Besitz, z.B. TAN-Generator) und Sein (= Inhärenz = Biometrie, z.B. Fingerprint). Beispielsweise erfüllt das Flickercode-Verfahren ("Chip-TAN") die 2-Faktor-Anforderung, denn eine Überweisung ist mit dem Login-Passwort (Faktor Wissen) und der in dem Flickercodegerät steckenden Scheckkarte (Faktor 'Haben') geschützt. Auch SMS-TAN erfüllt die 2-Faktor-Anforderung: neben dem Login-Passwort kommt hier die SIM-Karte als Faktor 'Haben' ins Spiel. Bei App-TAN-Verfahren wie PushTAN oder PhotoTAN/App stellt neben dem Login-Passwort das Smartphone - genauer gesagt: der darauf gespeicherte geheime Schlüssel - den Faktor 'Haben' dar. - Die Ausführung von SEPA Instant Payments sollte genauso einfach werden wie die Zahlung mit Bargeld. Hierzu gehört unter anderem, dass Rechnungsdaten - wie der Betrag und die Identifikation des Empfängers - direkt vom Zahlungsempfänger an den Zahlenden übertragen werden sollten. Dies ist jedoch genau wie weitere Zusatzservices momentan nicht Teil des SEPA Instant-Payments-Schemas.
- Es besteht die Gefahr, dass es hier vielfältige unterschiedliche Lösungen geben wird, wobei langfristig eine Art Monopolstellung eines einzelnen Anbieters zu erwarten ist. Hierauf weist auch der Digitalverband Bitkom hin und fordert, dass das Instant-Payment-Schema auch Standards für diese Schnittstelle definieren sollte.
- Zu diskutieren sei auch, ob eine Instant-Payment-Lösung ohne die Angabe einer Kontonummer möglich sein sollte. Laut EU-Kommission hatten in 2014 insgesamt 58 Millionen EU-Bürger keinen Zugriff auf ein eigenes Konto. Abhilfe schafft hier sicherlich die Payment Accounts Directive (PAD), welche Banken verpflichtet, Verbrauchern ein Basiskonto innerhalb der EU anzubieten. Nichtsdestotrotz scheint es durchaus sinnvoll, Alternativen zur Kontonummer zu ermöglichen, um ähnlich wie beim Bargeld die Anonymität des Zahlenden zu gewährleisten.
- Auch die Incentivierung mittels Coupons oder die Möglichkeit zur Teilnahme an Kundenbindungsprogrammen, analog zu den bisherigen Mobile-Payment-Lösungen, sollte von den PSPs für SEPA Instant Payments evaluiert werden. Außerdem würde es den Händlern ermöglichen, auf eine vergleichbare Art an die begehrten PoS-Daten des Verbrauchers zu gelangen.
- Instant Payments sind per Definition unwiderruflich, was gerade im Zeitalter der Digitalisierung in vielen Fällen bei C2B-Zahlungen von Unternehmen erwünscht ist. Davon unberührt sollte natürlich das Recht der Händler bleiben, freiwillig Rückerstattungen einzuräumen.
Aus Sicht von Henning Brandt hat dieses Verfahren durchaus das Potenzial den Zahlungsmarkt zu verändern. Denn die neuen Spielregeln gelten für alle, die Zahlungsauslöungen tätigen. Für ihn heißt das, dass Händler "ab 2017 mit größeren Veränderungen im Zahlungsablauf rechnen müssen".
Ähnlich wie die Entflechtung der Telekommunikationsanbieter oder Stromversorger von der zugrunde liegenden Infrastruktur wird das mehr Wettbewerb bei den Mehrwertdiensten des Bankgeschäfts bringen. Doch anstatt eine einheitliche Schnittstelle zur Anwendungsprogrammierung (API) zu abonnieren, wie es zum Beispiel die open banking platform (Offene Bankenplattform) in Großbritannien vorsieht, können die Banken im übrigen Europa eine eigene API bereitstellen. So können diejenigen Banken, die nicht mit TPPs zusammenarbeiten wollen, es diesen recht schwer machen, auf ihre Konten zuzugreifen.
Allerdings ist zu erwarten, dass die meisten Banken ein Interesse daran haben werden, ihren Kunden die Nutzung zusätzlicher Dienstleistungen bereitzustellen und sich daher an einer oder mehreren der aufkommenden Open Banking API - Initiativen beteiligen werden, die aktuell versuchen, hier einen De-Facto-Standard zu schaffen. Wenn Sie von XS2A betroffen sind, verfolgen Sie diese API-Initiativen genau.
Mehrwert einer europäischen Lösung
Echtzeit-Zahlungen sind für Verbraucher auch in Deutschland nicht neu. Und genau hierin liegt ein großes Problem. Fintechs aber auch Paypal verfolgen seit Jahren ähnliche Ansätze. Damit wird es schwer werden den Kunden vom SEPA Instant-Payment-Schema zu überzeugen. Laut einer Studie der Universität Regensburg in Zusammenarbeit mit ING DiBa und Van den Berg Payment Services genügt 71 Prozent von 184 befragten Organisationen jedoch die Geschwindigkeit jetziger Standard-Verfahren wie beispielsweise SEPA-Überweisungen, Lastschriften oder Kartenzahlungen. Wenn eine Zahlung sofort durchgeführt werden muss, stehen Unternehmen und Verbrauchern gängige Verfahren wie Paypal zur Verfügung.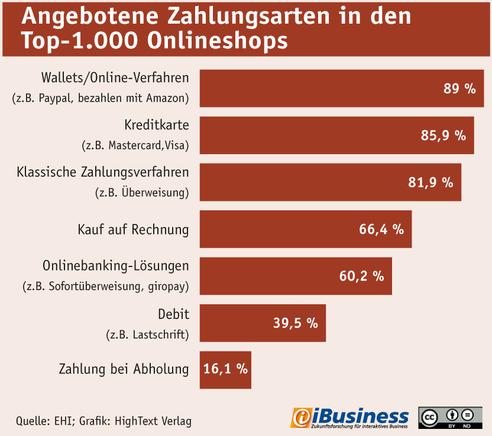
SEPA Instant Payments haben nur dann die Chance den Zahlungsverkehr nachhaltig zu verändern, wenn sie neben der Schnelligkeit der Ausführung weiteren Mehrwert für Endverbraucher und Unternehmen generieren. Hierfür sind insbesondere Banken in der Rolle der PSP gefordert, einen Mehrwert bereitzustellen.
Wie es gelingen kann einen Mehrwert zu schaffen
Auch wenn das Instant Payment viele Vorteile verspricht, gerade zu Beginn der Einführung wird das neue Zahlungsverfahren einige Probleme mit sich bringen. Händler müssten ihr Shopsystem umstellen und dabei hohen Aufwand betreiben. Das betrifft auch die Banken, für die diese Aufgabe aufgrund der Vernetzung und komplexen Infrastruktur sogar noch schwieriger zu bewältigen ist.Wie es dem neuen Schema gelingen kann, sich gegen andere Zahlungsverfahren durchzusetzen und von Verbrauchern bevorzugt zu werden, hat Thomas Mehlkopf , Manager Finance Advisory vom Beratungshaus KMPG zusammengetragen. Hierzu müssen die Gründe zur Nutzung der bisherigen Zahlungsverfahren genau analysiert werden.
Es gibt Optionen für die PSPs sich gegenüber den bisherig etablierten Anbietern wie Paypal zu positionieren, um einen Mehrwert zu generieren. Finanz-und Treasury-Abteilungen beklagen häufiger, dass neuartige Zahlverfahren wie Payal und Co. nicht in die bestehende IT- und Prozesslandschaft passen. PSPs sind bereits seit Jahren in die IT-und Prozesslandschaft integriert und verfügen über das notwendige Knowhow um die Bankenintegration weiter zu verbessern.
Kommentar von Susan Rönisch
Der Kunde braucht einen Mehrwert.
Das Thema Instant Payments könnte die Zahlungsverkehrslandschaft in den nächsten Jahren tiefgreifend zu verändern. Allerdings muss es der Kunde annehmen.
Weiterlesen