


Jetzt zum Webinar anmelden

Agenturwert berechnen
November 2026 · Unser Geburtstagsgeschenk
35 Jahre iBusiness.
Im November alles frei lesen.
Zum Jubiläum öffnen wir alle iBusiness-Inhalte: vom 1. bis 30. November, für alle, ohne Anmeldung und ohne Bezahlschranke.
Alle Inhalte im November kostenlosRegistrieren Sie sich kostenlos und abonnieren Sie anschließend den iBusiness-Newsletter. So bleiben Sie bei den Themen auf dem Laufenden, die für Sie zählen.

Non-Commercer, Onlineshopper und Crosschannel-Surfer: Wie die Deutschen einkaufen
02.12.2019 Unsere Exklusivstudie zeigt: Mehr Deutsche kaufen inzwischen online ein als über alle anderen Kanäle. Kanalübergreifend dominiert in Deutschland mittlerweile Crosschannel-Einkaufsverhalten. Die Studie zeigt auch, wie Deutschlands Non-Commercer ticken - und wo sie zu finden sind.

HANDLUNGSRELEVANZ
|
|
Operativ |
Strategisch |
Visionär |
|
Technik |

|
|
|
|
Medien |
|
|
|
|
Wirtschaft |

|
|
|
|
|
heute |
morgen |
übermorgen |

Über alle Kanalkombinationen hinweg shoppen die meisten Bundesbürger online (91,3 Prozent). Ein Geschäft vor Ort besuchen wenigstens gelegentlich 87,4 Prozent. Jeder Neunte bestellt auch per Telefon. Postalisch bestellt nur noch eine Minderheit und noch weniger nutzen Messenger oder SMS für den Einkauf. Da wird selbst das gute alte Telefaxgerät noch häufiger für Bestellungen genutzt.
Männer kaufen weniger ein - mit einer Ausnahme
Männer kaufen weniger ein, das ist signifikant vor allem im Stationärhandel (minus 6,3 Prozentpunkte), aber auch online (minus 5,8). Da scheint das klassische Rollenklischee durchzuschlagen. Auch beim einzigen Kanal, über den Männer mehr einkaufen als Frauen: Bestellungen per Telefax veranlassen diese (wenn auch geringfügig) häufiger. Denn Faxbestellungen, die werden vor allem im Geschäftsleben ausgelöst - vielleicht sind die B2B-Käufer eher Männer als Frauen? Sollten wir vielleicht mal untersuchen...Weitere Erkenntnisse:
- Ältere greifen eher zum Telefon als Jüngere, sie kaufen auch mehr stationär ein und weniger online.
- Niedrigverdiener scheuen den Onlinehandel; je besser die Deutschen verdienen, um so mehr wird der E-Commerce genutzt. Das gilt übrigens auch für den Stationärhandel, wenn auch nicht ganz so ausgeprägt. Je weniger verdient wird, um so weniger wird gekauft - eine nicht völlig unvorhersehbare Erkenntnis.
- Wer sehr gut verdient, der ruft signifikant weniger die Bestellhotline an, schickt aber auch weniger Bestellungen per Brief, per Fax und per SMS und Messenger. Ladengeschäft und Internet sind dessen Welten.
- Je niedriger der schulische oder berufliche Abschluss, um so häufiger greift der deutsche Kunde bei der Bestellung zum Telefon - umgekehrt sind die mit weniger formaler Bildung seltener in den Filialen zu finden.
Wo kaufen Sie ein? - Abweichung vom Durchschnitt | ||||||
|---|---|---|---|---|---|---|
| Online | Telefonisch | vor Ort | Postalisch | Fax | Messenger /SMS | |
| Geschlecht | ||||||
| Männlich | -5,8% | -0,2% | -6,3% | -0,2% | 0,5% | -0,2% |
| Weiblich | 5,9% | 0,2% | 6,4% | 0,3% | -0,6% | 0,2% |
| Bundesland | ||||||
| Baden-Württemberg | 0,9% | -2,4% | -2,8% | 0,3% | 0,7% | 1,3% |
| Bayern | 0,2% | 2,5% | 0,3% | -0,7% | 1,0% | -0,4% |
| Berlin | 0,2% | 9,2% | -2,0% | -1,7% | 4,7% | 1,1% |
| Brandenburg | -4,3% | -8,4% | -3,6% | -2,7% | -1,6% | -1,0% |
| Hamburg | 4,0% | 2,0% | -5,6% | -1,3% | -1,6% | -1,0% |
| Hessen | -0,3% | -4,1% | 5,0% | 1,7% | -1,6% | -1,0% |
| Niedersachsen | -2,9% | -1,2% | 3,2% | -3,8% | 0,5% | 1,1% |
| Nordrhein-Westfalen | -1,4% | 0,6% | 1,7% | 0,9% | -1,1% | -0,5% |
| Rheinland-Pfalz | 4,7% | -0,1% | -0,9% | 1,8% | -1,6% | -1,0% |
| Sachsen | -0,7% | -2,4% | -1,4% | 5,8% | 3,1% | 1,3% |
| Sachsen-Anhalt | 8,6% | -4,0% | -2,8% | -5,9% | -1,6% | -1,0% |
| Schleswig-Holstein | 1,4% | 2,6% | 3,0% | -1,1% | -1,6% | 1,4% |
| Thüringen | -1,4% | -5,0% | -7,5% | -2,5% | 1,7% | -1,0% |
| Alter | ||||||
| 18-29 Jahre | 1,7% | -4,7% | 1,4% | -2,2% | -1,1% | -0,5% |
| 30-39 Jahre | -1,4% | 1,1% | -5,8% | 0,8% | 1,7% | 1,2% |
| 40-49 Jahre | 1,7% | -2,2% | -0,8% | 1,0% | -0,3% | 0,7% |
| 50-59 Jahre | -0,5% | 2,1% | 2,6% | -2,0% | -0,3% | -1,0% |
| 60-69 Jahre | -2,5% | 4,0% | 1,5% | 2,8% | 0,2% | -0,4% |
| Einkommen | ||||||
| <1.100 Euro | -5,0% | -0,8% | -3,1% | 0,2% | 0,4% | 1,7% |
| 1.100 - 1.500 Euro | -1,8% | 1,1% | -2,7% | 2,1% | -0,8% | -1,0% |
| 1.500 - 2.000 Euro | -2,5% | -0,5% | -2,8% | -3,3% | 1,0% | -0,1% |
| 2.000 - 2.600 Euro | -1,6% | 2,5% | -3,3% | 0,9% | 1,2% | 0,1% |
| 2.600 - 4.000 Euro | 4,3% | 3,1% | 2,9% | 0,7% | 0,0% | 0,2% |
| 4.000 - 7.500 Euro | 6,7% | -5,9% | 4,0% | -2,1% | -1,6% | -1,0% |
| Familienstand | ||||||
| Verheiratet | 0,3% | 3,6% | -1,3% | 1,2% | 0,0% | -0,1% |
| Feste Beziehung | 2,6% | -6,7% | 0,0% | -2,9% | -1,1% | -1,0% |
| Geschieden | -1,8% | 2,5% | 5,0% | -1,2% | -0,7% | 0,9% |
| Ledig/ Single | -0,5% | -1,5% | 0,8% | 0,8% | 0,8% | 0,6% |
| Familien | 1,6% | 3,3% | -3,0% | 0,8% | 0,6% | 1,2% |
| Schulabschluss | ||||||
| Haupt-/Volksschulabschluss | -2,9% | 4,3% | -5,3% | 0,8% | -0,6% | -0,4% |
| Mittlere Reife | 0,7% | 1,7% | 2,4% | 0,2% | 0,7% | 0,5% |
| FH-/Hochschulreife | 2,2% | -5,3% | 4,0% | -0,8% | -0,3% | -0,4% |
| Beruflicher Abschluss | ||||||
| Noch in beruflicher Ausbildung | 8,6% | -9,4% | 1,4% | -3,7% | -1,6% | -1,0% |
| Kein Berufsabschluss | -6,3% | -2,1% | -4,5% | -0,6% | -1,6% | -1,0% |
| Lehre | 0,4% | 2,1% | 0,6% | 0,5% | -0,3% | 0,1% |
| Fachschule/ Meister/Techniker | 1,4% | 1,0% | -1,9% | 1,3% | 1,1% | 0,8% |
| FH-/Hochschulabschluss | -0,7% | -5,3% | 2,6% | -0,2% | 1,2% | -1,0% |
| Sonstiger beruflicher Abschluss | -5,7% | 5,5% | -4,6% | -3,0% | 1,3% | 1,9% |
| Abweichung von mehr als 5 Prozent zum Durchschnittswert | ||||||
Non-Commercer: Online fehlt die Nähe zum Produkt
In der Studie haben wir auch explizit diejenigen befragt, die online gar nicht einkaufen. Hier wollten wir die Gründe für die ECommerce-Abstinenz wissen. Nur eine Minderheit der nicht online kaufenden Bundesbürger hat dabei vor allem Sorge um die Sicherheit beim Onlinekauf. Auch die Produktvielfalt - oder besser: die fehlende Produktvielfalt - ist nur für wenige ein Hinderungsgrund, online einzukaufen. Für die Mehrheit der in der Studie Befragten ist es die Unsicherheit über das Produkt, die sie vom E-Commerce abhält. "Man kann (online angebotene Kleidung) nicht anprobieren", und dass man die Qualität der Waren nicht begutachten kann, sind für jeweils mehr als die Hälfte der Befragten die ausschlaggebenden Hinderungsgründe. Beide Gründe halten Frauen deutlich häufiger als Männer vom Onlineeinkauf ab.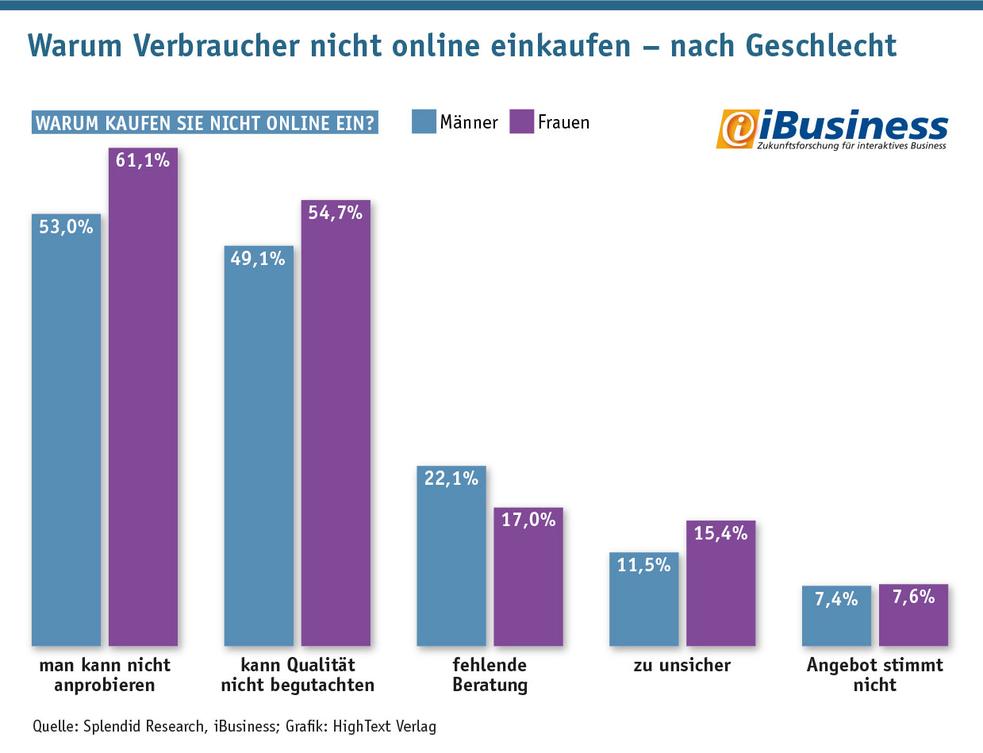
Frauen haben der Erhebung zufolge auch deutlich mehr Sicherheitsbedenken, während Männer eher als Frauen fehlende Beratung abhält. Wer also einen Onlineshop betreibt, der überwiegend Frauen anspricht, punktet mit Gütesiegeln und Passform-Hilfen. Männer überzeugt man eher mit FAQs, Einkaufsberatern und Onlinechat-Funktion. Generell scheint aber der Königsweg zu sein, Nicht-Onlineshopper zu überzeugen, wenn man speziell für diese Zielgruppe das Showroom-Konzept ausbaut, bei dem Käufer im Ladengeschäft die Waren ansehen und anprobieren, aber dann direkt online bestellen können.
Weitere Erkenntnisse aus den Tiefen der Studie:
- Jungen Non-Commercern dauert die Internet-Bestellung zu lange - je älter die Noncommercer werden, um so geringer zieht dieses Argument.
- Das Problem, online die Qualität nicht begutachten zu können, haben Non-Commercer um so mehr, je älter sie sind und je höher ihr Bildungsstand ist.
- Non-Commercer mit höherem Einkommen und höherem Bildungsstand bemängeln überdurchschnittlich oft "das kann man nicht anprobieren."
- Besonders gering ausgeprägt sind die Vorbehalte "kann man nicht anprobieren" und "kann man Qualität nicht begutachten" bei Niedrigeinkommen und bei Non-Commercern ohne Berufsabschluss beziehungsweise mit niedrigem Schulabschluss.
Warum kaufen Sie nicht online ein? - Abweichung vom Durchschnitt | |||||||
|---|---|---|---|---|---|---|---|
| dauert zu lang | zu teuer | zu unsicher | man kann nicht anprobieren | kann Qualität nicht begutachten | Angebot stimmt nicht | fehlende Beratung | |
| Geschlecht | |||||||
| Männlich | -1,5% | -1,5% | -1,9% | -4,1% | -2,9% | -0,1% | 2,5% |
| Weiblich | 1,4% | 1,6% | 2,0% | 4,0% | 2,7% | 0,1% | -2,6% |
| Bundesland | |||||||
| Baden-Württemberg | -1,2% | -1,1% | 0,5% | 4,5% | 4,2% | -1,3% | 1,1% |
| Bayern | 1,4% | 1,0% | 0,2% | 4,9% | -3,6% | -1,0% | 3,0% |
| Berlin | 8,4% | 2,3% | 1,2% | 1,3% | 10,5% | -3,3% | -0,9% |
| Brandenburg | -16,6% | -4,8% | 2,8% | 7,4% | -0,4% | -1,0% | 6,2% |
| Bremen | 8,4% | 16,9% | -13,3% | 17,9% | -27,0% | 42,5% | 5,4% |
| Hamburg | 1,5% | 1,0% | -8,8% | -7,1% | -6,5% | -7,5% | -1,4% |
| Hessen | -4,0% | -8,1% | 1,8% | 5,0% | -1,4% | 3,9% | -5,7% |
| Mecklenburg-Vorpomm. | -8,9% | -8,1% | -5,7% | -10,9% | -13,5% | 0,2% | -19,6% |
| Niedersachsen | -2,1% | -0,8% | -0,8% | -2,9% | -1,0% | 0,9% | 6,4% |
| Nordrhein-Westfalen | 0,1% | 2,3% | -1,1% | -2,8% | 1,9% | -1,1% | -2,0% |
| Rheinland-Pfalz | 10,3% | -0,4% | -7,6% | 0,6% | -0,1% | 6,0% | -4,2% |
| Saarland | -1,2% | -0,4% | 9,7% | -3,2% | 1,9% | -7,5% | 18,8% |
| Sachsen | 2,0% | 3,6% | 5,3% | -1,3% | -3,2% | -5,1% | -1,0% |
| Sachsen-Anhalt | -12,8% | -8,1% | -1,8% | -18,6% | -5,8% | 0,2% | 7,3% |
| Schleswig-Holstein | 7,2% | 3,8% | 0,9% | -4,7% | -2,0% | 9,2% | -5,3% |
| Thüringen | 0,0% | 5,3% | 10,0% | -7,1% | 1,3% | -0,8% | -6,3% |
| Alter | |||||||
| 18-29 Jahre | 7,8% | -0,1% | 4,2% | 4,6% | -0,9% | 0,0% | -2,1% |
| 30-39 Jahre | 7,3% | 5,3% | 3,9% | -6,0% | -7,0% | 0,3% | -1,8% |
| 40-49 Jahre | -2,0% | -1,6% | -2,6% | -1,3% | -6,1% | -1,5% | -0,7% |
| 50-59 Jahre | -4,1% | 1,0% | -3,9% | 2,0% | 4,9% | 1,6% | 1,9% |
| 60-69 Jahre | -7,9% | -4,6% | 0,0% | -0,1% | 9,6% | -0,5% | 2,5% |
| Einkommen | |||||||
| <1.100 Euro | -2,3% | 4,2% | 9,1% | -11,5% | -9,8% | -3,4% | -6,0% |
| 1.100 - 1.500 Euro | 2,6% | 4,7% | -2,1% | 2,9% | -0,8% | 2,1% | -6,0% |
| 1.500 - 2.000 Euro | 2,2% | -2,1% | -0,5% | -3,2% | -1,6% | -0,6% | -1,7% |
| 2.000 - 2.600 Euro | 3,1% | 3,2% | 0,8% | -4,5% | 5,1% | -0,1% | 5,2% |
| 2.600 - 4.000 Euro | -1,9% | -1,5% | -2,5% | 7,7% | 1,9% | 0,3% | 1,7% |
| 4.000 - 7.500 Euro | -4,3% | -6,2% | -2,9% | 2,9% | 0,4% | 4,0% | 4,2% |
| >7.500 Euro | 16,7% | -8,1% | 8,9% | 31,8% | 14,7% | 3,6% | -8,5% |
| Familienstand | |||||||
| Verheiratet | -3,3% | -0,3% | -2,8% | 0,0% | 0,1% | 0,0% | 0,1% |
| Feste Beziehung | 1,4% | -3,6% | 0,2% | 4,9% | -0,5% | -1,0% | 2,9% |
| Verwitwet | -11,1% | -8,1% | -2,2% | 4,0% | -7,5% | -7,5% | -8,5% |
| Geschieden | 0,3% | 4,2% | 2,7% | -4,2% | -0,1% | 2,0% | -2,6% |
| Ledig/ Single | 4,9% | 2,1% | 3,5% | -2,6% | 0,6% | 0,4% | -0,8% |
| Familien | -1,1% | 1,5% | -1,0% | -1,5% | -3,7% | -0,5% | -2,2% |
| Schulabschluss | |||||||
| Noch in schulischer Ausbildung | 8,4% | -8,1% | 11,7% | 1,3% | -10,3% | -7,5% | -19,6% |
| Kein Schulabschluss | -7,5% | -8,1% | -4,3% | -29,8% | -42,9% | -7,5% | -19,6% |
| Haupt-/Volksschulabschluss | -5,8% | 1,5% | -1,2% | -6,1% | -2,9% | 0,8% | 1,1% |
| Mittlere Reife | 1,4% | -0,2% | 2,6% | -1,3% | -2,6% | 1,3% | -0,4% |
| FH-/Hochschulreife | 4,6% | -0,4% | -1,9% | 8,3% | 7,1% | -1,4% | 0,7% |
| Beruflicher Abschluss | |||||||
| Noch in beruflicher Ausbildung | 1,1% | -3,6% | 0,0% | 2,9% | 8,0% | 3,6% | -6,3% |
| Kein Berufsabschluss | -0,7% | 5,8% | 3,7% | -12,4% | -11,6% | 1,0% | -5,8% |
| Lehre | -1,1% | 0,0% | 0,4% | -1,3% | 0,1% | 0,4% | 1,6% |
| Fachschule/ Meister/Techniker | 2,3% | -3,6% | -4,3% | 8,7% | 1,2% | -2,1% | 2,0% |
| FH-/Hochschulabschluss | 3,9% | 0,4% | -0,6% | 5,3% | 6,2% | -1,1% | 0,2% |
| Promotion | -16,6% | 8,6% | -13,3% | -23,7% | -35,3% | 9,2% | -19,6% |
| Sonstiger beruflicher Abschluss | -5,2% | 0,5% | -1,9% | 2,9% | -0,6% | -1,8% | 0,4% |
| Abweichung von mehr als 5 Prozent zum Durchschnittswert | |||||||
Kommentar von Joachim Graf
Crosschannel- statt Online-only
Wenn nicht in den kommenden Monaten und Jahren etwas Außergewöhnliches passiert (die Erfindung des Beamens, beispielsweise), bleibt Mehrkanalhandel die Regel.
Weiterlesen



